如何进行财务比率分析:完整指南
要进行财务比率分析,请提取至少两个时期的利润表和资产负债表。将比率分为五组进行计算:流动性、杠杆、盈利能力、效率和估值。然后比较各时期的比率以及与同行的差异,并记录下变化的内容及原因。
本指南将详细介绍需要包含的比率、公式以及如何在 Excel 中构建它们。此外,还将展示一种利用 AI 的更快捷方法、一个实际案例以及一份书面报告的简单结构。核心比率的公式均源自 SEC 的《财务报表初学者指南》。
什么是财务比率分析
财务比率分析将财务报表中的原始数据转化为可读的对比信息。单一的营收数字能告诉你的信息很少,但将营收与成本、债务或资产进行对比,则能揭示更多内容。
SEC 对此的描述非常简单。它将比率描述为投资者“根据财务报表中的信息计算得出,并用于评估公司”的指标。它还指出,这些术语本身并不会出现在报表上,你需要根据报告的数字自行构建。
人们进行比率分析的原因各不相同:
- 投资者在买入或卖出前对比不同公司。
- 贷款人检查借款人是否有偿还能力。
- 管理者跟踪利润率和现金流是否朝着正确的方向移动。
- 创始人为董事会会议和融资轮次做准备。
无论哪种情况,目标都是一致的:你想了解企业的健康状况以及它的发展趋势。
开始之前需要准备什么
在进行任何计算之前,请收集以下四项内容:
- 利润表。 提供营收、销售成本、营业收入和净利润。
- 资产负债表。 提供资产、负债、存货和股东权益。
- 至少两个时期。 一年的比率显示的是水平,两年或更长时间则显示趋势。
- 参考点。 SEC 警告称“理想的比率因行业而异”。请选择一两个同行或行业平均水平作为参考。
对于上市公司,这些数据位于年度 10-K 和季度 10-Q 申报文件中。我们的 10-K 阅读指南展示了如何找到每张报表。对于私营公司,请从你的会计系统中导出报表。
开始前检查一个细节:确保两个时期使用的单位相同,例如均为千美元。
财务比率的五大分类
完整的比率分析涵盖五个组别。你不需要计算每一个比率,每组选择三到四个就能勾勒出清晰的轮廓。
| 组别 | 比率 | 公式 | 揭示的信息 |
|---|---|---|---|
| 流动性 | 流动比率 | 流动资产 / 流动负债 | 公司能否支付短期账单? |
| 流动性 | 速动比率 | (流动资产 − 存货) / 流动负债 | 在不销售库存的情况下能否支付账单? |
| 流动性 | 营运资金 | 流动资产 − 流动负债 | 以金额计量的缓冲空间还有多少 |
| 杠杆 | 资产负债率 | 总负债 / 股东权益 | 公司对债务的依赖程度 |
| 盈利能力 | 毛利率 | (营收 − 销售成本) / 营收 | 扣除直接成本后还剩多少 |
| 盈利能力 | 营业利润率 | 营业收入 / 净营收 | 每 1 美元销售额带来的核心业务利润 |
| 盈利能力 | 净利率 | 净利润 / 营收 | 扣除所有成本后每 1 美元销售额的利润 |
| 盈利能力 | 净资产收益率 | 净利润 / 股东权益 | 利用所有者的资金赚取的利润 |
| 效率 | 存货周转率 | 销售成本 / 平均存货 | 库存内在一个周期内售罄并更新的次数 |
| 估值 | 市盈率 (P/E ratio) | 每股市价 / 每股收益 | 市场对每 1 美元收益的定价 |
SEC 直接定义了其中的几项。对于资产负债率,它表示“用公司的总负债除以其股东权益”。对于营业利润率,则是用“营业收入(利息和所得税费用前)除以其净营收”。
关于存货周转率,SEC 解释了平均值的计算:取当前存货余额,加上前一期余额,“然后除以 2”。关于营运资金,它将结果称为“公司支付流动负债后剩余的资金”。
估值比率需要股价,因此仅适用于上市公司。SEC 的例子是:股价为 20 美元,每股收益为 2 美元,则 P/E 为 10。
根据你的目的选择包含哪些比率
比率分析不需要包含所有比率。选择那些能回答读者核心问题的比率即可。
对于贷款人或供应商, 重点关注流动性和杠杆。流动比率、速动比率、营运资金和资产负债率显示了账单和贷款是否能得到偿还。加上营业利润率可以显示业务收入是否足以维持支付能力。
对于投资者, 重点关注盈利能力和估值。毛利率、营业利润率、净利率和净资产收益率显示了公司将销售额转化为利润的能力。P/E ratio 则显示了市场的预期。
对于管理者, 重点关注盈利能力和效率。利润率显示了成本在哪里上升。存货周转率显示了库存是在流动还是积压在仓库中。
对于董事会报告, 从每组中挑选两个比率并展示五年的数据。董事会成员想要了解的是趋势及其背后的原因,而不是二十个孤立的数字。
无论受众是谁,请在不同时期保持相同的比率组合。当读者能够一眼看出本季度与上季度的对比时,比率分析才最有用。
如何在 Excel 中创建财务比率分析
Excel 非常适合处理单一公司和少量时期的数据。以下是一个简单的布局建议。
设置输入表。 将每个科目放在一行,每个时期放在一列。为营收、销售成本、营业收入、净利润、流动资产、存货、流动负债、总负债和权益设置行。
添加比率表。 在行中列出每个比率,并使用相同的时期列。每个公式编写一次,然后向后填充。例如,如果流动资产在第 6 行,流动负债在第 8 行,则第一个时期的流动比率为 =B6/B8。
格式化结果。 将利润率和收益率显示为百分比。流动性和杠杆比率保留两位小数。周转率显示为纯数字次数。
添加变化列。 用当前时期减去前一时期。条件格式可以为变动最大的单元格着色。
添加同行列。 输入一两个同行的相同比率。一个单独看可能很弱的比率,在行业内可能属于正常水平。
防止错误。 使用 IFERROR 嵌套公式,以免缺失值破坏表格。在信任任何比率之前,请检查总资产是否等于总负债加权益。
表格构建完成后,你只需在每个季度粘贴新数据,比率就会自动更新。
如何利用 AI 创建财务比率分析
当涉及多个时期、多家公司或报表被困在 PDF 报告中时,Excel 方法会变得很慢。AI 工具可以读取报表、计算比率并起草摘要。
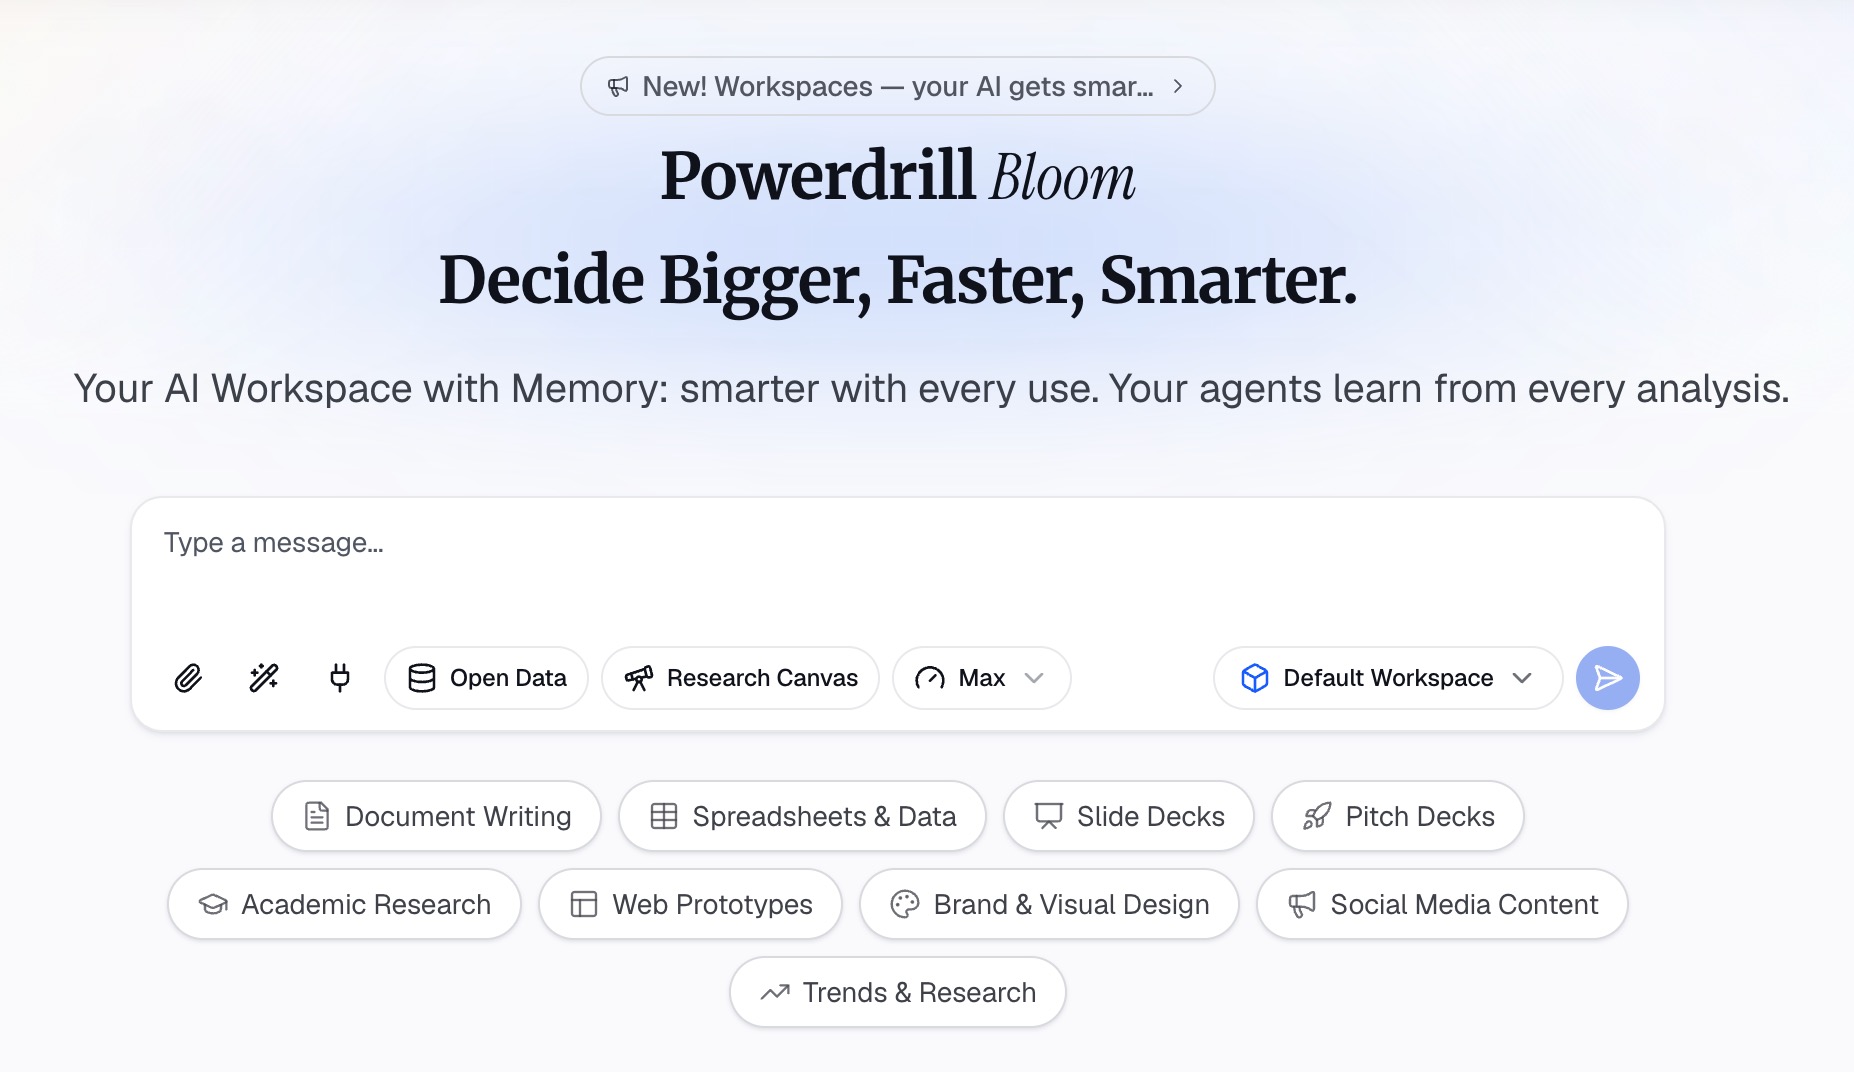
以下是使用 Powerdrill Bloom 的三个步骤。
第 1 步:上传财务报表
从包含数据的文件开始。这可以是会计系统的 Excel 导出文件、CSV 文件或 PDF 年度报告。
其 AI Financial Analysis Tool 会要求你“上传从会计系统导出的损益表、资产负债表和现金流量表”。对于上市公司,SEC Filing Search tool 可以从 SEC 记录中提取报表。其页面显示“每个答案都由 SEC 支持,并附有原始记录链接——而非猜测”。
第 2 步:按组请求比率
用自然语言描述你的需求。例如:“计算过去三年的流动性、杠杆、盈利能力和效率比率。显示每年的变化,并标记任何变动超过 10% 的项。”
工具页面将输出描述为“包含盈利能力、流动性、杠杆和效率分组的比率仪表盘”。它还列出了“跨时期的趋势线,并带有环比 (QoQ) 和同比 (YoY) 标注”。你可以要求对三个最大的变化进行简短的书面总结。
第 3 步:核对数据并导出报告
在分享任何内容之前,请对照原始报表手动核对几个比率。主页显示“每个数字都会返回对应的页面、行和背后的数据”,因此你可以追踪每个输入源。
然后导出。工具页面将导出选项列为“用于财务审查的品牌 PDF、演示文稿或画布链接”。选择你的受众使用的格式。
如何解读结果
数字本身不是分析,解读才是。
首先看方向。 1.5 的流动比率单独看意义不大。但两年内从 2.0 降至 1.5 则说明了问题。
结合各组进行阅读。 SEC 提醒读者“没有任何一张财务报表能讲述完整的故事”。比率也是如此。利润率上升但流动性下降可能意味着增长占用了大量现金。
与同行比较。 软件公司和连锁超市的利润率和周转率截然不同。请务必进行同类比较。
寻找驱动因素。 当比率发生变动时,请追溯到具体的会计科目。毛利率下降可能是由于投入成本增加、降价或产品组合改变引起的。
注意非经常性项目。 大额资产出售或法律费用可能会扭曲单年的数据。在得出结论前请阅读附注。
设定节奏。 每个季度进行一次比率分析,小企业可以每年一次。保留每一个过去的版本,以便随时间建立趋势。每次记录下变化原因的简短笔记,会让下次更新更快捷。
我们关于资产负债表、利润表和现金流量表的指南对比每张报表进行了更深入的探讨。
财务比率分析案例
Cedar Point Outfitters 是一家虚构的零售商,此处用于展示方法。数据单位为千美元。
| 科目 | 2025 | 2024 |
|---|---|---|
| 营收 | 12,000 | 10,500 |
| 销售成本 | 7,200 | 6,450 |
| 营业收入 | 1,440 | 1,155 |
| 净利润 | 960 | 735 |
| 流动资产 | 4,200 | 3,900 |
| 存货 | 1,800 | 1,500 |
| 流动负债 | 2,400 | 2,000 |
| 总负债 | 4,000 | 3,500 |
| 股东权益 | 5,000 | 4,500 |
2023 年底的存货为 1,400。以下是比率:
| 比率 | 2025 | 2024 | 变化 |
|---|---|---|---|
| 流动比率 | 1.75 | 1.95 | 下降 |
| 速动比率 | 1.00 | 1.20 | 下降 |
| 营运资金 | 1,800 | 1,900 | 下降 |
| 资产负债率 | 0.80 | 0.78 | 略微上升 |
| 毛利率 | 40.0% | 38.6% | 上升 |
| 营业利润率 | 12.0% | 11.0% | 上升 |
| 净利率 | 8.0% | 7.0% | 上升 |
| 净资产收益率 | 19.2% | 16.3% | 上升 |
| 存货周转率 | 4.36 | 4.45 | 略微下降 |
当比率放在一起时,情况就很明朗了。各项盈利指标均有所改善。流动性变得紧张,存货周转速度略有放缓。
可能的驱动因素是增长。营收增长了约 14%,公司在需求到来前增加了库存。这提升了利润率,但也占用了现金。下一步是检查 2026 年的销售是否能消化这些额外库存。
如何撰写财务比率分析报告
大多数读者希望在看到表格前先看到结论。按此顺序编写的简短报告效果很好:
- 摘要。 用两三句话概括整体健康状况和主要趋势。
- 关键比率表。 按组列出比率,包含前一时期数据和变化情况。
- 变化驱动因素。 为每个发生变动的组别写一段简短的说明。
- 风险与问题。 需要关注的项目,如债务上升或库存放缓。
- 方法说明。 数据来源、时期以及你所做的任何调整。
保持每个部分简明扼要。一份带比率表的一页纸摘要通常优于十页的报告。
如果报告是提交给董事会的,请为每组添加一个图表。一张展示五年利润率的折线图比一段文字更有说服力。
为非财务读者使用通俗易懂的语言。不要说“速动比率降至 1.00”,而要说现金和应收账款现在刚好能覆盖短期账单,然后在括号中给出数字。读者会记住含义,而分析师仍能核对数据。
常见的比率分析错误
这些错误很容易犯,也很容易避免。
仅使用一个时期。 单一年份展示的是快照而非趋势。请至少使用两个时期,尽可能使用三个或更多。
混淆单位或时期。 用季度收入对比年度资产负债表会扭曲周转率和收益率。请匹配时期。
忽视行业规范。 正如 SEC 所指出的,理想的比率因行业而异。在判定一个比率好坏之前,请先与同行对比。
在需要平均值的地方使用期末余额。 周转率应使用平均余额,正如 SEC 在存货周转率中所展示的那样。
只计算不解释。 比率表本身不是分析。请添加驱动因素及其引发的问题。
跳过现金流量表。 仅靠利润表和资产负债表的比率会忽略现金流的时间点。请在查看净利润的同时检查经营性现金流。
信任复制的数据。 从 PDF 手打输入的数字经常出错。在计算之前,请对照原始报表核对几个输入项。
当你准备对自己的报表进行比率分析时,请尝试使用 Powerdrill Bloom,并导入会计系统中两年的导出数据。
常见问题解答
财务比率的主要类型有哪些?
主要组别包括流动性、杠杆、盈利能力、效率和估值。流动性涵盖流动比率和速动比率。杠杆涵盖资产负债率。盈利能力涵盖毛利率、营业利润率、净利率以及净资产收益率。效率涵盖存货周转率,估值涵盖市盈率 (P/E ratio)。
如何对一家公司进行比率分析?
收集至少两个时期的利润表和资产负债表。计算每个组别的比率,然后跨时期并与同行进行比较。最后,将每个重大变化追溯到引起它的会计科目,并撰写调查结果。
我可以在 Excel 中进行财务比率分析吗?
可以。将每个科目放在一行,每个时期放在一列,然后添加一个带有公式的比率表。将利润率格式化为百分比并添加变化列。当你有很多时期或 PDF 报表时,AI 工具可以加速这一过程。
什么是好的流动比率?
这取决于行业。流动比率大于 1 意味着流动资产超过流动负债。SEC 指出理想的比率因行业而异,因此请与同行比较。下降趋势比任何单一数值都更重要。
如何撰写财务比率分析报告?
从整体健康状况的简短摘要开始。添加一张包含前一时期数据和变化的关键比率表。解释每个变化的驱动因素,列出需要关注的风险,最后附上关于数据来源和方法的说明。
来源: 美国证券交易委员会,《财务报表初学者指南》。详情查阅于 2026 年 11 月 3 日。