Cách lập Phân tích Chỉ số Tài chính: Hướng dẫn Đầy đủ
Để lập một bản phân tích chỉ số tài chính, hãy trích xuất báo cáo kết quả hoạt động kinh doanh và bảng cân đối kế toán của ít nhất hai kỳ. Tính toán các chỉ số theo năm nhóm: khả năng thanh toán, đòn bẩy, khả năng sinh lời, hiệu quả hoạt động và định giá. Sau đó, so sánh từng chỉ số qua các kỳ và với các đối thủ cùng ngành, rồi ghi lại những gì đã thay đổi và lý do tại sao.
Hướng dẫn này sẽ đi sâu vào các chỉ số cần bao gồm, công thức và cách xây dựng chúng trong Excel. Tài liệu cũng giới thiệu một cách nhanh hơn bằng AI, một ví dụ thực tế và cấu trúc đơn giản cho báo cáo bằng văn bản. Các công thức cho các chỉ số cốt lõi được lấy từ Hướng dẫn cho người mới bắt đầu về Báo cáo tài chính của SEC.
Phân tích chỉ số tài chính là gì
Phân tích chỉ số tài chính chuyển đổi các số liệu thô từ báo cáo tài chính thành các phép so sánh có thể đọc hiểu được. Một con số doanh thu đơn thuần nói lên rất ít điều. Doanh thu khi so sánh với chi phí, nợ hoặc tài sản sẽ cho bạn biết nhiều điều hơn thế.
SEC giải thích một cách đơn giản. Họ mô tả các chỉ số mà các nhà đầu tư "tính toán từ thông tin trên báo cáo tài chính và sau đó sử dụng để đánh giá một công ty." Họ cũng chỉ ra rằng các thuật ngữ này không xuất hiện trực tiếp trên các báo cáo. Bạn phải xây dựng chúng từ các con số đã được báo cáo.
Mọi người thực hiện phân tích chỉ số vì những lý do khác nhau:
- Nhà đầu tư so sánh các công ty trước khi mua hoặc bán.
- Người cho vay kiểm tra xem bên vay có khả năng hoàn trả hay không.
- Nhà quản lý theo dõi xem biên lợi nhuận và tiền mặt có đang chuyển dịch đúng hướng hay không.
- Người sáng lập chuẩn bị cho các cuộc họp hội đồng quản trị và các vòng gọi vốn.
Mục tiêu trong mỗi trường hợp là như nhau. Bạn muốn biết doanh nghiệp khỏe mạnh đến mức nào và đang đi theo hướng nào.
Những gì bạn cần trước khi bắt đầu
Hãy thu thập bốn thứ trước khi bạn tính toán bất cứ điều gì.
- Báo cáo kết quả hoạt động kinh doanh. Báo cáo này cung cấp doanh thu, giá vốn hàng bán, lợi nhuận hoạt động và lợi nhuận thuần.
- Bảng cân đối kế toán. Bảng này cung cấp tài sản, nợ phải trả, hàng tồn kho và vốn chủ sở hữu.
- Ít nhất hai kỳ. Các chỉ số của một năm chỉ cho thấy một mức độ. Hai năm hoặc nhiều hơn sẽ cho thấy một xu hướng.
- Một điểm tham chiếu. SEC cảnh báo rằng "các chỉ số mong muốn thay đổi tùy theo ngành." Hãy chọn một hoặc hai đối thủ cùng ngành hoặc mức trung bình của ngành.
Đối với một công ty đại chúng, các số liệu nằm trong hồ sơ 10-K hàng năm và 10-Q hàng quý. Hướng dẫn đọc 10-K của chúng tôi chỉ ra nơi tìm thấy từng báo cáo. Đối với một công ty tư nhân, hãy xuất các báo cáo từ hệ thống kế toán của bạn.
Kiểm tra một chi tiết trước khi bắt đầu. Đảm bảo cả hai kỳ đều sử dụng cùng một đơn vị tính, chẳng hạn như hàng nghìn đô la.
Năm nhóm chỉ số tài chính
Một bản phân tích chỉ số đầy đủ bao gồm năm nhóm. Bạn không cần mọi chỉ số. Ba hoặc bốn chỉ số từ mỗi nhóm là đủ để đưa ra một bức tranh rõ ràng.
| Nhóm | Chỉ số | Công thức | Ý nghĩa |
|---|---|---|---|
| Khả năng thanh toán | Hệ số thanh toán hiện hành | Tài sản ngắn hạn / Nợ ngắn hạn | Công ty có thể chi trả các hóa đơn ngắn hạn không? |
| Khả năng thanh toán | Hệ số thanh toán nhanh | (Tài sản ngắn hạn − Hàng tồn kho) / Nợ ngắn hạn | Công ty có thể chi trả mà không cần bán hàng tồn kho không? |
| Khả năng thanh toán | Vốn lưu động | Tài sản ngắn hạn − Nợ ngắn hạn | Số tiền đệm còn lại tính bằng đô la |
| Đòn bẩy | Hệ số Nợ trên Vốn chủ sở hữu | Tổng nợ phải trả / Vốn chủ sở hữu | Công ty phụ thuộc vào nợ bao nhiêu |
| Khả năng sinh lời | Biên lợi nhuận gộp | (Doanh thu − Giá vốn hàng bán) / Doanh thu | Số tiền còn lại sau chi phí trực tiếp |
| Khả năng sinh lời | Biên lợi nhuận hoạt động | Lợi nhuận từ hoạt động kinh doanh / Doanh thu thuần | Lợi nhuận từ hoạt động cốt lõi trên mỗi đô la doanh thu |
| Khả năng sinh lời | Biên lợi nhuận thuần | Lợi nhuận thuần / Doanh thu | Lợi nhuận trên mỗi đô la doanh thu sau tất cả chi phí |
| Khả năng sinh lời | Tỷ suất lợi nhuận trên vốn chủ sở hữu | Lợi nhuận thuần / Vốn chủ sở hữu | Lợi nhuận kiếm được trên đồng vốn của chủ sở hữu |
| Hiệu quả hoạt động | Vòng quay hàng tồn kho | Giá vốn hàng bán / Hàng tồn kho bình quân | Số lần hàng tồn kho được bán hết trong một kỳ |
| Định giá | Hệ số P/E | Giá mỗi cổ phiếu / Thu nhập trên mỗi cổ phiếu | Thị trường định giá mỗi đô la thu nhập như thế nào |
SEC định nghĩa trực tiếp một số chỉ số này. Đối với nợ trên vốn chủ sở hữu, họ nói "bạn chia tổng nợ phải trả của công ty cho vốn chủ sở hữu của công ty đó." Đối với biên lợi nhuận hoạt động, bạn chia "lợi nhuận từ hoạt động kinh doanh (trước chi phí lãi vay và thuế thu nhập) cho doanh thu thuần của công ty."
Về vòng quay hàng tồn kho, SEC giải thích về mức bình quân. Bạn lấy số dư hàng tồn kho hiện tại, cộng với số dư trước đó, "và sau đó chia cho hai." Về vốn lưu động, họ gọi kết quả là "số tiền còn lại nếu một công ty thanh toán các khoản nợ ngắn hạn của mình."
Các chỉ số định giá cần giá cổ phiếu, vì vậy chúng chỉ áp dụng cho các công ty đại chúng. Ví dụ của SEC: một cổ phiếu ở mức $20 mỗi cổ phiếu với thu nhập $2 mỗi cổ phiếu có P/E là 10.
Nên bao gồm những chỉ số nào cho mục đích của bạn
Một bản phân tích chỉ số không cần mọi chỉ số. Hãy chọn những chỉ số trả lời được câu hỏi mà người đọc của bạn đang đặt ra.
Đối với người cho vay hoặc nhà cung cấp, hãy tập trung vào khả năng thanh toán và đòn bẩy. Hệ số thanh toán hiện hành, hệ số thanh toán nhanh, vốn lưu động và nợ trên vốn chủ sở hữu cho biết liệu các hóa đơn và khoản vay có thể được thanh toán hay không. Thêm biên lợi nhuận hoạt động để cho thấy liệu doanh nghiệp có kiếm đủ tiền để tiếp tục chi trả hay không.
Đối với nhà đầu tư, hãy tập trung vào khả năng sinh lời và định giá. Biên lợi nhuận gộp, biên lợi nhuận hoạt động, biên lợi nhuận thuần và tỷ suất lợi nhuận trên vốn chủ sở hữu cho thấy công ty chuyển đổi doanh thu thành lợi nhuận tốt như thế nào. Hệ số P/E cho thấy những gì thị trường đã kỳ vọng.
Đối với nhà quản lý, hãy tập trung vào khả năng sinh lời và hiệu quả hoạt động. Các biên lợi nhuận cho thấy chi phí đang tăng ở đâu. Vòng quay hàng tồn kho cho thấy hàng hóa đang được lưu thông hay đang nằm trong kho.
Đối với tài liệu họp hội đồng quản trị, hãy chọn hai chỉ số từ mỗi nhóm và trình bày trong năm năm. Các thành viên hội đồng quản trị muốn thấy xu hướng và lý do đằng sau đó, chứ không phải hai mươi con số.
Dù đối tượng là ai, hãy giữ nguyên bộ chỉ số từ kỳ này sang kỳ khác. Phân tích chỉ số hữu ích nhất khi người đọc có thể so sánh quý này với quý trước chỉ trong nháy mắt.
Cách lập bản phân tích chỉ số tài chính trong Excel
Excel hoạt động tốt cho một công ty và một vài kỳ. Dưới đây là một bố cục đơn giản.
Thiết lập trang nhập liệu. Đặt mỗi khoản mục vào một hàng và mỗi kỳ vào một cột. Sử dụng các hàng cho doanh thu, giá vốn hàng bán, lợi nhuận hoạt động, lợi nhuận thuần, tài sản ngắn hạn, hàng tồn kho, nợ ngắn hạn, tổng nợ phải trả và vốn chủ sở hữu.
Thêm một trang chỉ số. Liệt kê từng chỉ số trong một hàng với các cột kỳ tương ứng. Viết mỗi công thức một lần, sau đó sao chép sang các cột khác. Ví dụ: nếu tài sản ngắn hạn nằm ở hàng 6 và nợ ngắn hạn ở hàng 8, hệ số thanh toán hiện hành cho kỳ đầu tiên là =B6/B8.
Định dạng kết quả. Hiển thị các biên lợi nhuận và tỷ suất lợi nhuận dưới dạng phần trăm. Hiển thị các chỉ số thanh toán và đòn bẩy với hai chữ số thập phân. Hiển thị vòng quay dưới dạng số lần thuần túy.
Thêm cột thay đổi. Lấy kỳ hiện tại trừ đi kỳ trước. Định dạng có điều kiện có thể tô màu các ô có sự thay đổi nhiều nhất.
Thêm cột đối thủ. Nhập các chỉ số tương tự cho một hoặc hai đối thủ cùng ngành. Một chỉ số trông có vẻ yếu khi đứng một mình có thể là bình thường đối với ngành đó.
Phòng tránh sai sót. Sử dụng hàm IFERROR bao quanh các công thức để một giá trị bị thiếu không làm hỏng bảng tính. Kiểm tra xem tổng tài sản có bằng tổng nợ phải trả cộng vốn chủ sở hữu hay không trước khi tin tưởng vào bất kỳ chỉ số nào.
Sau khi bảng tính được xây dựng, bạn chỉ cần dán các số liệu mới vào mỗi quý và các chỉ số sẽ tự động cập nhật.
Cách lập bản phân tích chỉ số tài chính bằng AI
Phương pháp Excel trở nên chậm chạp khi có nhiều kỳ, nhiều công ty hoặc các báo cáo bị kẹt trong các tệp PDF. Một công cụ AI có thể đọc các báo cáo, tính toán các chỉ số và dự thảo bản tóm tắt.
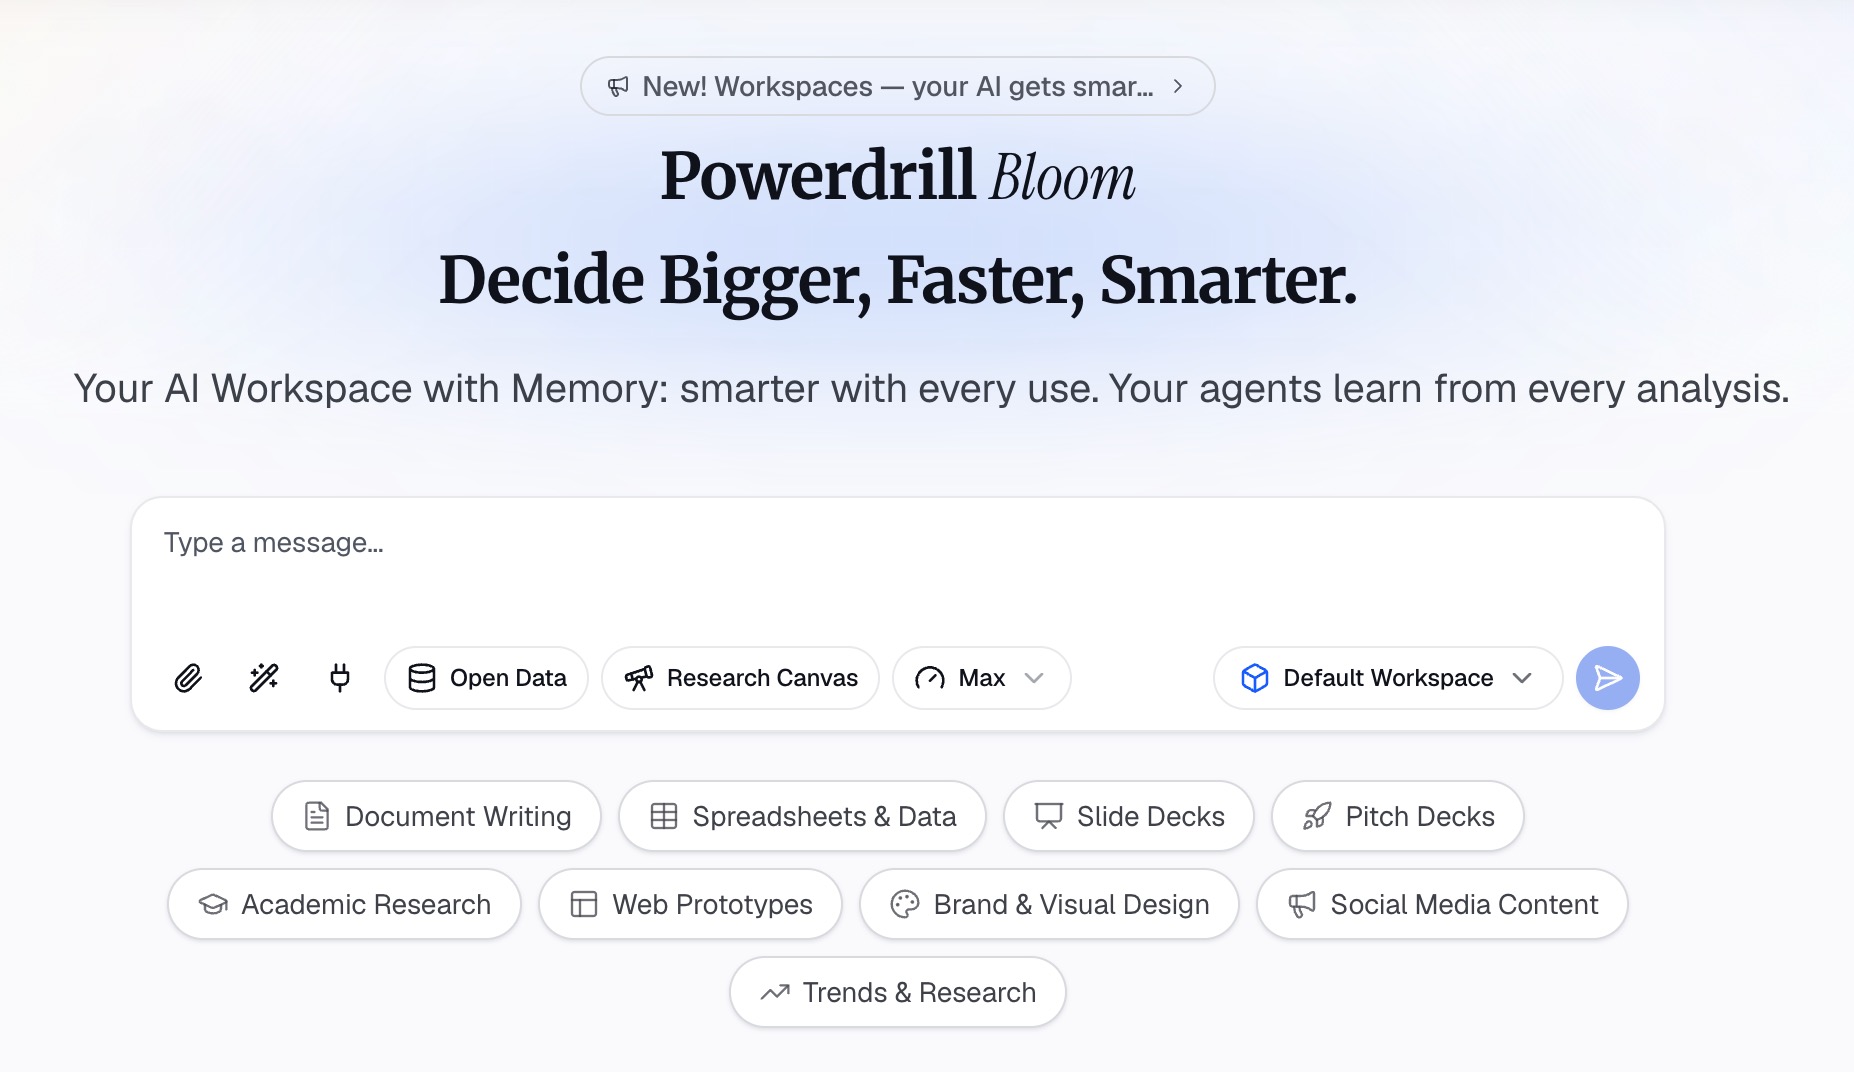
Dưới đây là phương pháp gồm ba bước, sử dụng Powerdrill Bloom.
Bước 1: Tải lên các báo cáo tài chính
Bắt đầu với các tệp chứa số liệu. Đó có thể là tệp Excel xuất từ hệ thống kế toán của bạn, tệp CSV hoặc báo cáo thường niên dạng PDF.
Công cụ AI Financial Analysis Tool yêu cầu bạn "Tải lên các bản xuất báo cáo tài chính P&L, bảng cân đối kế toán và lưu chuyển tiền tệ từ hệ thống kế toán của bạn." Đối với một công ty đại chúng, công cụ SEC Filing Search tool sẽ trích xuất các báo cáo từ hồ sơ SEC. Trang web của công cụ này cho biết "Mọi câu trả lời đều được hỗ trợ bởi SEC, với các liên kết đến hồ sơ gốc — không phải là dự đoán."
Bước 2: Yêu cầu các chỉ số theo nhóm
Mô tả những gì bạn cần bằng ngôn ngữ tự nhiên. Ví dụ: "Tính toán các chỉ số thanh toán, đòn bẩy, khả năng sinh lời và hiệu quả hoạt động trong ba năm qua. Hiển thị sự thay đổi mỗi năm và đánh dấu bất kỳ chỉ số nào thay đổi hơn 10%."
Trang công cụ mô tả kết quả đầu ra là một "Bảng điều khiển chỉ số với các nhóm khả năng sinh lời, thanh toán, đòn bẩy và hiệu quả." Nó cũng liệt kê "Các đường xu hướng qua các kỳ với các chú thích QoQ và YoY." Hãy yêu cầu một bản tóm tắt ngắn gọn bằng văn bản về ba thay đổi lớn nhất.
Bước 3: Kiểm tra số liệu và xuất báo cáo
Kiểm tra thủ công một vài chỉ số so với các báo cáo nguồn trước khi bạn chia sẻ bất cứ điều gì. Trang chủ cho biết "Mọi con số đều đi kèm với trang, hàng và số liệu đằng sau nó," vì vậy bạn có thể truy xuất nguồn gốc của từng dữ liệu đầu vào.
Sau đó, hãy xuất báo cáo. Trang công cụ liệt kê các định dạng xuất là "PDF có thương hiệu, bộ slide hoặc liên kết canvas để xem xét tài chính." Chọn định dạng mà đối tượng của bạn thường sử dụng.
Cách đọc kết quả
Bản thân các con số không phải là phân tích. Việc đọc hiểu chúng mới là phân tích.
Nhìn vào xu hướng trước tiên. Hệ số thanh toán hiện hành là 1.5 có rất ít ý nghĩa nếu đứng một mình. Nhưng sự sụt giảm từ 2.0 xuống 1.5 trong hai năm sẽ kể một câu chuyện.
Đọc các nhóm cùng nhau. SEC nhắc nhở người đọc rằng "Không một báo cáo tài chính đơn lẻ nào kể hết được toàn bộ câu chuyện." Các chỉ số cũng hoạt động theo cách tương tự. Biên lợi nhuận tăng nhưng khả năng thanh toán giảm có thể có nghĩa là sự tăng trưởng đang làm kẹt tiền mặt.
So sánh với các đối thủ cùng ngành. Một công ty phần mềm và một chuỗi cửa hàng tạp hóa có biên lợi nhuận và vòng quay rất khác nhau. Hãy so sánh các đối tượng tương đồng.
Tìm kiếm động lực thúc đẩy. Khi một chỉ số thay đổi, hãy truy xuất nó về các khoản mục cụ thể. Biên lợi nhuận gộp thấp hơn có thể đến từ chi phí đầu vào cao hơn, giảm giá bán hoặc sự thay đổi trong cơ cấu sản phẩm.
Lưu ý các khoản mục bất thường. Một đợt bán tài sản lớn hoặc chi phí pháp lý có thể làm biến dạng kết quả của một năm duy nhất. Hãy đọc các thuyết minh trước khi đưa ra kết luận.
Thiết lập nhịp độ. Thực hiện phân tích chỉ số mỗi quý, hoặc mỗi năm đối với một doanh nghiệp nhỏ. Giữ lại mọi phiên bản cũ để xu hướng được xây dựng theo thời gian. Một ghi chú ngắn về những gì đã thay đổi mỗi lần sẽ giúp lần cập nhật tiếp theo nhanh hơn.
Các hướng dẫn của chúng tôi về bảng cân đối kế toán, báo cáo kết quả hoạt động kinh doanh và báo cáo lưu chuyển tiền tệ sẽ đề cập sâu hơn về từng báo cáo.
Ví dụ về phân tích chỉ số tài chính
Cedar Point Outfitters là một nhà bán lẻ giả định được sử dụng ở đây để minh họa phương pháp. Các con số tính bằng hàng nghìn đô la.
| Khoản mục | 2025 | 2024 |
|---|---|---|
| Doanh thu | 12,000 | 10,500 |
| Giá vốn hàng bán | 7,200 | 6,450 |
| Lợi nhuận hoạt động | 1,440 | 1,155 |
| Lợi nhuận thuần | 960 | 735 |
| Tài sản ngắn hạn | 4,200 | 3,900 |
| Hàng tồn kho | 1,800 | 1,500 |
| Nợ ngắn hạn | 2,400 | 2,000 |
| Tổng nợ phải trả | 4,000 | 3,500 |
| Vốn chủ sở hữu | 5,000 | 4,500 |
Hàng tồn kho vào cuối năm 2023 là 1,400. Dưới đây là các chỉ số:
| Chỉ số | 2025 | 2024 | Thay đổi |
|---|---|---|---|
| Hệ số thanh toán hiện hành | 1.75 | 1.95 | Giảm |
| Hệ số thanh toán nhanh | 1.00 | 1.20 | Giảm |
| Vốn lưu động | 1,800 | 1,900 | Giảm |
| Nợ trên vốn chủ sở hữu | 0.80 | 0.78 | Tăng nhẹ |
| Biên lợi nhuận gộp | 40.0% | 38.6% | Tăng |
| Biên lợi nhuận hoạt động | 12.0% | 11.0% | Tăng |
| Biên lợi nhuận thuần | 8.0% | 7.0% | Tăng |
| Tỷ suất lợi nhuận trên vốn chủ sở hữu | 19.2% | 16.3% | Tăng |
| Vòng quay hàng tồn kho | 4.36 | 4.45 | Giảm nhẹ |
Câu chuyện trở nên rõ ràng khi các chỉ số được đặt cạnh nhau. Khả năng sinh lời được cải thiện trên mọi phương diện. Khả năng thanh toán trở nên thắt chặt hơn và hàng tồn kho được bán ra chậm hơn một chút.
Động lực thúc đẩy có khả năng là sự tăng trưởng. Doanh thu tăng khoảng 14% và công ty đã tích trữ hàng tồn kho trước nhu cầu. Điều đó đã nâng cao biên lợi nhuận nhưng lại làm kẹt tiền mặt. Bước tiếp theo là kiểm tra xem doanh số bán hàng năm 2026 có hấp thụ hết lượng hàng tồn kho dư thừa hay không.
Cách viết báo cáo phân tích chỉ số tài chính
Hầu hết người đọc muốn thấy kết luận trước bảng số liệu. Một báo cáo ngắn gọn theo thứ tự này sẽ hoạt động tốt:
- Tóm tắt. Hai hoặc ba câu về tình trạng sức khỏe tổng thể và xu hướng chính.
- Bảng các chỉ số chính. Các chỉ số theo nhóm, cùng với kỳ trước và sự thay đổi.
- Động lực thúc đẩy sự thay đổi. Một đoạn văn ngắn cho mỗi nhóm có sự biến động.
- Rủi ro và câu hỏi. Các mục cần theo dõi, chẳng hạn như nợ tăng hoặc hàng tồn kho chậm lại.
- Ghi chú phương pháp. Nguồn dữ liệu, các kỳ và bất kỳ điều chỉnh nào bạn đã thực hiện.
Giữ cho mỗi phần ngắn gọn. Một bản tóm tắt một trang với bảng chỉ số thường hiệu quả hơn một báo cáo mười trang.
Nếu báo cáo được gửi cho hội đồng quản trị, hãy thêm một biểu đồ cho mỗi nhóm. Một biểu đồ đường về biên lợi nhuận trong năm năm nói lên nhiều điều hơn là một đoạn văn.
Viết bằng các thuật ngữ đơn giản cho những người đọc không chuyên về tài chính. Thay vì nói "hệ số thanh toán nhanh giảm xuống 1.00," hãy nói rằng tiền mặt và các khoản phải thu hiện chỉ vừa đủ để chi trả các hóa đơn ngắn hạn. Sau đó đưa con số vào trong ngoặc đơn. Người đọc sẽ nhớ ý nghĩa, và các nhà phân tích vẫn có thể kiểm tra con số.
Các sai lầm thường gặp khi phân tích chỉ số
Những sai lầm này rất dễ mắc phải nhưng cũng dễ tránh.
Chỉ sử dụng một kỳ duy nhất. Một năm duy nhất chỉ cho thấy một bức ảnh chụp nhanh, không phải một xu hướng. Hãy sử dụng ít nhất hai kỳ, và ba kỳ hoặc nhiều hơn khi có thể.
Nhầm lẫn đơn vị hoặc kỳ. Thu nhập hàng quý so với bảng cân đối kế toán hàng năm sẽ làm biến dạng các chỉ số vòng quay và tỷ suất lợi nhuận. Hãy khớp các kỳ với nhau.
Bỏ qua các định mức của ngành. Như SEC lưu ý, các chỉ số mong muốn thay đổi tùy theo ngành. Hãy so sánh với các đối thủ cùng ngành trước khi gọi một chỉ số là tốt hay xấu.
Sử dụng số dư cuối kỳ thay vì số dư bình quân. Các chỉ số vòng quay nên sử dụng số dư bình quân, như cách SEC trình bày cho hàng tồn kho.
Tính toán mà không giải thích. Một bảng các chỉ số không phải là một bản phân tích. Hãy thêm các động lực thúc đẩy và các câu hỏi mà chúng đặt ra.
Bỏ qua báo cáo lưu chuyển tiền tệ. Các chỉ số từ báo cáo kết quả hoạt động kinh doanh và bảng cân đối kế toán bỏ qua thời điểm dòng tiền. Hãy kiểm tra dòng tiền hoạt động cùng với lợi nhuận thuần.
Tin tưởng vào các con số được sao chép. Các con số được nhập lại từ tệp PDF thường mang theo sai sót. Hãy kiểm tra một vài dữ liệu đầu vào so với các báo cáo gốc trước khi bạn tính toán.
Khi bạn đã sẵn sàng thực hiện phân tích chỉ số trên các báo cáo của riêng mình, hãy thử Powerdrill Bloom với các bản xuất dữ liệu trong hai năm từ hệ thống kế toán của bạn.
Các câu hỏi thường gặp
Các loại chỉ số tài chính chính là gì?
Các nhóm chính là khả năng thanh toán, đòn bẩy, khả năng sinh lời, hiệu quả hoạt động và định giá. Khả năng thanh toán bao gồm hệ số thanh toán hiện hành và hệ số thanh toán nhanh. Đòn bẩy bao gồm nợ trên vốn chủ sở hữu. Khả năng sinh lời bao gồm biên lợi nhuận gộp, hoạt động và thuần cộng với tỷ suất lợi nhuận trên vốn chủ sở hữu. Hiệu quả hoạt động bao gồm vòng quay hàng tồn kho, và định giá bao gồm hệ số P/E.
Làm thế nào để phân tích chỉ số của một công ty?
Thu thập báo cáo kết quả hoạt động kinh doanh và bảng cân đối kế toán của ít nhất hai kỳ. Tính toán các chỉ số trong từng nhóm, sau đó so sánh chúng qua các kỳ và với các đối thủ cùng ngành. Cuối cùng, truy xuất từng thay đổi lớn về các khoản mục đã gây ra nó và viết báo cáo kết quả.
Tôi có thể thực hiện phân tích chỉ số tài chính trong Excel không?
Có. Đặt mỗi khoản mục vào một hàng và mỗi kỳ vào một cột, sau đó thêm một trang chỉ số với các công thức. Định dạng các biên lợi nhuận dưới dạng phần trăm và thêm cột thay đổi. Một công cụ AI có thể đẩy nhanh quá trình này khi bạn có nhiều kỳ hoặc các báo cáo dạng PDF.
Hệ số thanh toán hiện hành bao nhiêu là tốt?
Nó phụ thuộc vào ngành. Hệ số thanh toán hiện hành trên 1 có nghĩa là tài sản ngắn hạn vượt quá nợ ngắn hạn. SEC lưu ý rằng các chỉ số mong muốn thay đổi tùy theo ngành, vì vậy hãy so sánh với các đối thủ cùng ngành. Một xu hướng giảm quan trọng hơn bất kỳ giá trị đơn lẻ nào.
Làm thế nào để viết báo cáo phân tích chỉ số tài chính?
Bắt đầu với một bản tóm tắt ngắn gọn về tình trạng sức khỏe tổng thể. Thêm một bảng các chỉ số chính với kỳ trước và sự thay đổi. Giải thích điều gì đã thúc đẩy mỗi thay đổi, liệt kê các rủi ro cần theo dõi và kết thúc bằng các ghi chú về nguồn dữ liệu và phương pháp.
Nguồn: Ủy ban Chứng khoán và Giao dịch Hoa Kỳ, Hướng dẫn cho người mới bắt đầu về Báo cáo tài chính. Chi tiết được đọc vào ngày 3 tháng 11 năm 2026.