วิธีการจัดทำบทวิเคราะห์อัตราส่วนทางการเงิน: คู่มือฉบับสมบูรณ์
ในการจัดทำบทวิเคราะห์อัตราส่วนทางการเงิน ให้ดึงข้อมูลจากงบกำไรขาดทุนและงบแสดงฐานะการเงินอย่างน้อยสองงวด คำนวณอัตราส่วนออกเป็นห้ากลุ่ม ได้แก่ สภาพคล่อง, ภาระหนี้สิน, ความสามารถในการทำกำไร, ประสิทธิภาพ และการประเมินมูลค่า จากนั้นเปรียบเทียบแต่ละอัตราส่วนในแต่ละงวดและเปรียบเทียบกับคู่แข่ง พร้อมทั้งเขียนอธิบายว่ามีอะไรเปลี่ยนแปลงไปและเพราะเหตุใด
คู่มือนี้จะพาคุณไปดูอัตราส่วนที่ควรนำมาพิจารณา สูตรคำนวณ และวิธีสร้างใน Excel นอกจากนี้ยังแสดงวิธีที่เร็วกว่าด้วย AI ตัวอย่างการทำงาน และโครงสร้างง่ายๆ สำหรับรายงานที่เป็นลายลักษณ์อักษร โดยสูตรสำหรับอัตราส่วนหลักๆ นำมาจากคู่มือเริ่มต้นเกี่ยวกับงบการเงินของ SEC
การวิเคราะห์อัตราส่วนทางการเงินคืออะไร
การวิเคราะห์อัตราส่วนทางการเงินคือการเปลี่ยนตัวเลขดิบจากงบการเงินให้เป็นการเปรียบเทียบที่คุณสามารถอ่านและทำความเข้าใจได้ ตัวเลขรายได้เพียงอย่างเดียวบอกอะไรคุณได้ไม่มากนัก แต่รายได้เมื่อเทียบกับต้นทุน หนี้สิน หรือสินทรัพย์ จะบอกอะไรคุณได้มากกว่ามาก
SEC อธิบายไว้อย่างเรียบง่ายว่า อัตราส่วนคือสิ่งที่นักลงทุน "คำนวณจากข้อมูลในงบการเงินแล้วนำไปใช้เพื่อประเมินบริษัท" นอกจากนี้ยังชี้ให้เห็นว่าคำศัพท์เหล่านี้ไม่ปรากฏในงบการเงินโดยตรง แต่คุณต้องสร้างมันขึ้นมาจากตัวเลขที่รายงาน
ผู้คนทำการวิเคราะห์อัตราส่วนด้วยเหตุผลที่แตกต่างกัน:
- นักลงทุน เปรียบเทียบบริษัทต่างๆ ก่อนตัดสินใจซื้อหรือขาย
- ผู้ให้กู้ ตรวจสอบว่าผู้กู้มีความสามารถในการชำระคืนหรือไม่
- ผู้จัดการ ติดตามว่าอัตรากำไรและเงินสดเคลื่อนไปในทิศทางที่ถูกต้องหรือไม่
- ผู้ก่อตั้ง เตรียมตัวสำหรับการประชุมคณะกรรมการและรอบการระดมทุน
เป้าหมายในแต่ละกรณีนั้นเหมือนกัน คือคุณต้องการทราบว่าธุรกิจมีสุขภาพดีเพียงใดและกำลังมุ่งหน้าไปในทิศทางไหน
สิ่งที่คุณต้องมีก่อนเริ่ม
รวบรวมสี่สิ่งนี้ก่อนที่คุณจะเริ่มคำนวณอะไรก็ตาม
- งบกำไรขาดทุน ข้อมูลนี้จะให้รายได้, ต้นทุนขาย, กำไรจากการดำเนินงาน และกำไรสุทธิ
- งบแสดงฐานะการเงิน ข้อมูลนี้จะให้สินทรัพย์, หนี้สิน, สินค้าคงเหลือ และส่วนของผู้ถือหุ้น
- ข้อมูลอย่างน้อยสองงวด อัตราส่วนของปีเดียวจะแสดงให้เห็นระดับปัจจุบัน แต่ข้อมูลสองปีขึ้นไปจะแสดงให้เห็นแนวโน้ม
- จุดอ้างอิง SEC เตือนว่า "อัตราส่วนที่เหมาะสมจะแตกต่างกันไปตามอุตสาหกรรม" ให้เลือกคู่แข่งหนึ่งหรือสองราย หรือค่าเฉลี่ยของอุตสาหกรรม
สำหรับบริษัทมหาชน ตัวเลขเหล่านี้จะอยู่ในรายงานประจำปี 10-K และรายงานรายไตรมาส 10-Q คู่มือการอ่าน 10-K ของเราจะแสดงให้เห็นว่าควรหาแต่ละงบได้จากที่ไหน สำหรับบริษัทเอกชน ให้ส่งออกงบการเงินจากระบบบัญชีของคุณ
ตรวจสอบรายละเอียดหนึ่งอย่างก่อนเริ่ม ตรวจสอบให้แน่ใจว่าทั้งสองงวดใช้หน่วยเดียวกัน เช่น หลักพันดอลลาร์
อัตราส่วนทางการเงินห้ากลุ่ม
การวิเคราะห์อัตราส่วนที่สมบูรณ์จะครอบคลุมห้ากลุ่ม คุณไม่จำเป็นต้องใช้อัตราส่วนทุกตัว เพียงแค่สามหรือสี่ตัวจากแต่ละกลุ่มก็ให้ภาพที่ชัดเจนได้แล้ว
| กลุ่ม | อัตราส่วน | สูตร | สิ่งที่บอกคุณ |
|---|---|---|---|
| สภาพคล่อง | อัตราส่วนทุนหมุนเวียน (Current ratio) | สินทรัพย์หมุนเวียน / หนี้สินหมุนเวียน | บริษัทสามารถชำระบิลระยะสั้นได้หรือไม่? |
| สภาพคล่อง | อัตราส่วนสินทรัพย์คล่องตัว (Quick ratio) | (สินทรัพย์หมุนเวียน − สินค้าคงเหลือ) / หนี้สินหมุนเวียน | สามารถชำระได้โดยไม่ต้องขายสินค้าหรือไม่? |
| สภาพคล่อง | เงินทุนหมุนเวียน (Working capital) | สินทรัพย์หมุนเวียน − หนี้สินหมุนเวียน | มีเงินสำรองเหลืออยู่เท่าใดในหน่วยเงินตรา |
| ภาระหนี้สิน | อัตราส่วนหนี้สินต่อส่วนของผู้ถือหุ้น (Debt-to-equity) | หนี้สินรวม / ส่วนของผู้ถือหุ้น | บริษัทพึ่งพาหนี้สินมากน้อยเพียงใด |
| ความสามารถในการทำกำไร | อัตรากำไรขั้นต้น (Gross margin) | (รายได้ − ต้นทุนขาย) / รายได้ | เหลือเงินเท่าไหร่หลังหักต้นทุนทางตรง |
| ความสามารถในการทำกำไร | อัตรากำไรจากการดำเนินงาน (Operating margin) | กำไรจากการดำเนินงาน / รายได้สุทธิ | กำไรจากการดำเนินงานหลักต่อยอดขายหนึ่งดอลลาร์ |
| ความสามารถในการทำกำไร | อัตรากำไรสุทธิ (Net margin) | กำไรสุทธิ / รายได้ | กำไรต่อยอดขายหนึ่งดอลลาร์หลังหักต้นทุนทั้งหมด |
| ความสามารถในการทำกำไร | อัตราผลตอบแทนต่อส่วนของผู้ถือหุ้น (Return on equity) | กำไรสุทธิ / ส่วนของผู้ถือหุ้น | กำไรที่ทำได้จากเงินของเจ้าของ |
| ประสิทธิภาพ | อัตราหมุนเวียนสินค้าคงเหลือ (Inventory turnover) | ต้นทุนขาย / สินค้าคงเหลือเฉลี่ย | สินค้าถูกขายออกไปกี่ครั้งในหนึ่งงวด |
| การประเมินมูลค่า | อัตราส่วน P/E (P/E ratio) | ราคาต่อหุ้น / กำไรต่อหุ้น | ตลาดให้ราคากับกำไรแต่ละดอลลาร์อย่างไร |
SEC ให้คำนิยามหลายอย่างไว้โดยตรง สำหรับอัตราส่วนหนี้สินต่อส่วนของผู้ถือหุ้น SEC ระบุว่า "คุณหารหนี้สินรวมของบริษัทด้วยส่วนของผู้ถือหุ้น" สำหรับอัตรากำไรจากการดำเนินงาน คุณหาร "กำไรจากการดำเนินงาน (ก่อนหักดอกเบี้ยและภาษีเงินได้) ด้วยรายได้สุทธิ"
ในเรื่องอัตราหมุนเวียนสินค้าคงเหลือ SEC อธิบายถึงค่าเฉลี่ยว่า คุณนำยอดสินค้าคงเหลือปัจจุบัน บวกกับยอดก่อนหน้า "แล้วหารด้วยสอง" สำหรับเงินทุนหมุนเวียน SEC เรียกผลลัพธ์นี้ว่า "เงินที่เหลืออยู่หากบริษัทชำระหนี้สินหมุนเวียนทั้งหมดแล้ว"
อัตราส่วนการประเมินมูลค่าจำเป็นต้องใช้ราคาหุ้น ดังนั้นจึงใช้ได้กับบริษัทมหาชนเท่านั้น ตัวอย่างของ SEC คือ หุ้นที่ราคา 20 ดอลลาร์ต่อหุ้น โดยมีกำไร 2 ดอลลาร์ต่อหุ้น จะมี P/E เท่ากับ 10
อัตราส่วนใดที่ควรนำมาพิจารณาตามวัตถุประสงค์ของคุณ
การวิเคราะห์อัตราส่วนไม่จำเป็นต้องใช้อัตราส่วนทุกตัว ให้เลือกตัวที่ตอบคำถามที่ผู้อ่านของคุณกำลังสงสัย
สำหรับผู้ให้กู้หรือซัพพลายเออร์ ให้เน้นที่สภาพคล่องและภาระหนี้สิน อัตราส่วนทุนหมุนเวียน, อัตราส่วนสินทรัพย์คล่องตัว, เงินทุนหมุนเวียน และอัตราส่วนหนี้สินต่อส่วนของผู้ถือหุ้น จะแสดงให้เห็นว่าสามารถชำระบิลและเงินกู้ได้หรือไม่ และเพิ่มอัตรากำไรจากการดำเนินงานเพื่อแสดงว่าธุรกิจมีรายได้เพียงพอที่จะชำระต่อไปได้หรือไม่
สำหรับนักลงทุน ให้เน้นที่ความสามารถในการทำกำไรและการประเมินมูลค่า อัตรากำไรขั้นต้น, อัตรากำไรจากการดำเนินงาน, อัตรากำไรสุทธิ และอัตราผลตอบแทนต่อส่วนของผู้ถือหุ้น จะแสดงให้เห็นว่าบริษัทเปลี่ยนยอดขายเป็นกำไรได้ดีเพียงใด ส่วนอัตราส่วน P/E จะแสดงให้เห็นว่าตลาดคาดหวังอะไรไว้แล้วบ้าง
สำหรับผู้จัดการ ให้เน้นที่ความสามารถในการทำกำไรและประสิทธิภาพ อัตรากำไรจะแสดงให้เห็นว่าต้นทุนเพิ่มขึ้นที่จุดใด อัตราหมุนเวียนสินค้าคงเหลือจะแสดงให้เห็นว่าสินค้ามีการเคลื่อนไหวหรือค้างอยู่ในคลังสินค้า
สำหรับรายงานคณะกรรมการ ให้เลือกอัตราส่วนสองตัวจากแต่ละกลุ่มและแสดงข้อมูลย้อนหลังห้าปี กรรมการต้องการเห็นแนวโน้มและเหตุผลเบื้องหลัง ไม่ใช่ตัวเลขยี่สิบตัว
ไม่ว่ากลุ่มเป้าหมายจะเป็นใคร ให้ใช้อัตราส่วนชุดเดิมจากงวดหนึ่งไปยังอีกงวดหนึ่ง การวิเคราะห์อัตราส่วนจะมีประโยชน์ที่สุดเมื่อผู้อ่านสามารถเปรียบเทียบไตรมาสนี้กับไตรมาสที่แล้วได้ในพริบตา
วิธีสร้างการวิเคราะห์อัตราส่วนทางการเงินใน Excel
Excel ทำงานได้ดีสำหรับบริษัทเดียวและข้อมูลไม่กี่งวด นี่คือรูปแบบง่ายๆ
ตั้งค่าแผ่นข้อมูลนำเข้า (Input sheet) วางแต่ละรายการในแถวและแต่ละงวดในคอลัมน์ ใช้แถวสำหรับรายได้, ต้นทุนขาย, กำไรจากการดำเนินงาน, กำไรสุทธิ, สินทรัพย์หมุนเวียน, สินค้าคงเหลือ, หนี้สินหมุนเวียน, หนี้สินรวม และส่วนของผู้ถือหุ้น
เพิ่มแผ่นอัตราส่วน (Ratio sheet) รายการแต่ละอัตราส่วนในแถวโดยใช้คอลัมน์งวดเดียวกัน เขียนสูตรแต่ละสูตรเพียงครั้งเดียวแล้วคัดลอกไปตามคอลัมน์ ตัวอย่างเช่น หากสินทรัพย์หมุนเวียนอยู่ในแถว 6 และหนี้สินหมุนเวียนอยู่ในแถว 8 อัตราส่วนทุนหมุนเวียนสำหรับงวดแรกคือ =B6/B8
จัดรูปแบบผลลัพธ์ แสดงอัตรากำไรและผลตอบแทนเป็นเปอร์เซ็นต์ แสดงอัตราส่วนสภาพคล่องและภาระหนี้สินด้วยทศนิยมสองตำแหน่ง แสดงอัตราหมุนเวียนเป็นจำนวนเท่าปกติ
เพิ่มคอลัมน์การเปลี่ยนแปลง ลบงวดก่อนหน้าออกจากงวดปัจจุบัน การจัดรูปแบบตามเงื่อนไข (Conditional formatting) สามารถช่วยใส่สีในเซลล์ที่มีการเปลี่ยนแปลงมากที่สุดได้
เพิ่มคอลัมน์คู่แข่ง ป้อนอัตราส่วนเดียวกันสำหรับคู่แข่งหนึ่งหรือสองราย อัตราส่วนที่ดูอ่อนแอเมื่อดูเพียงลำพังอาจเป็นเรื่องปกติสำหรับอุตสาหกรรมนั้นๆ
ป้องกันข้อผิดพลาด ครอบสูตรด้วย IFERROR เพื่อไม่ให้ค่าที่ขาดหายไปทำให้แผ่นงานเสีย ตรวจสอบว่าสินทรัพย์รวมเท่ากับหนี้สินรวมบวกส่วนของผู้ถือหุ้นก่อนที่คุณจะเชื่อถืออัตราส่วนใดๆ
เมื่อสร้างแผ่นงานเสร็จแล้ว คุณเพียงแค่วางตัวเลขใหม่ในแต่ละไตรมาสและอัตราส่วนจะอัปเดตโดยอัตโนมันติ
วิธีสร้างการวิเคราะห์อัตราส่วนทางการเงินด้วย AI
วิธี Excel จะเริ่มช้าลงเมื่อมีหลายงวด หลายบริษัท หรือเมื่องบการเงินติดอยู่ในรายงาน PDF เครื่องมือ AI สามารถอ่านงบการเงิน คำนวณอัตราส่วน และร่างบทสรุปให้คุณได้
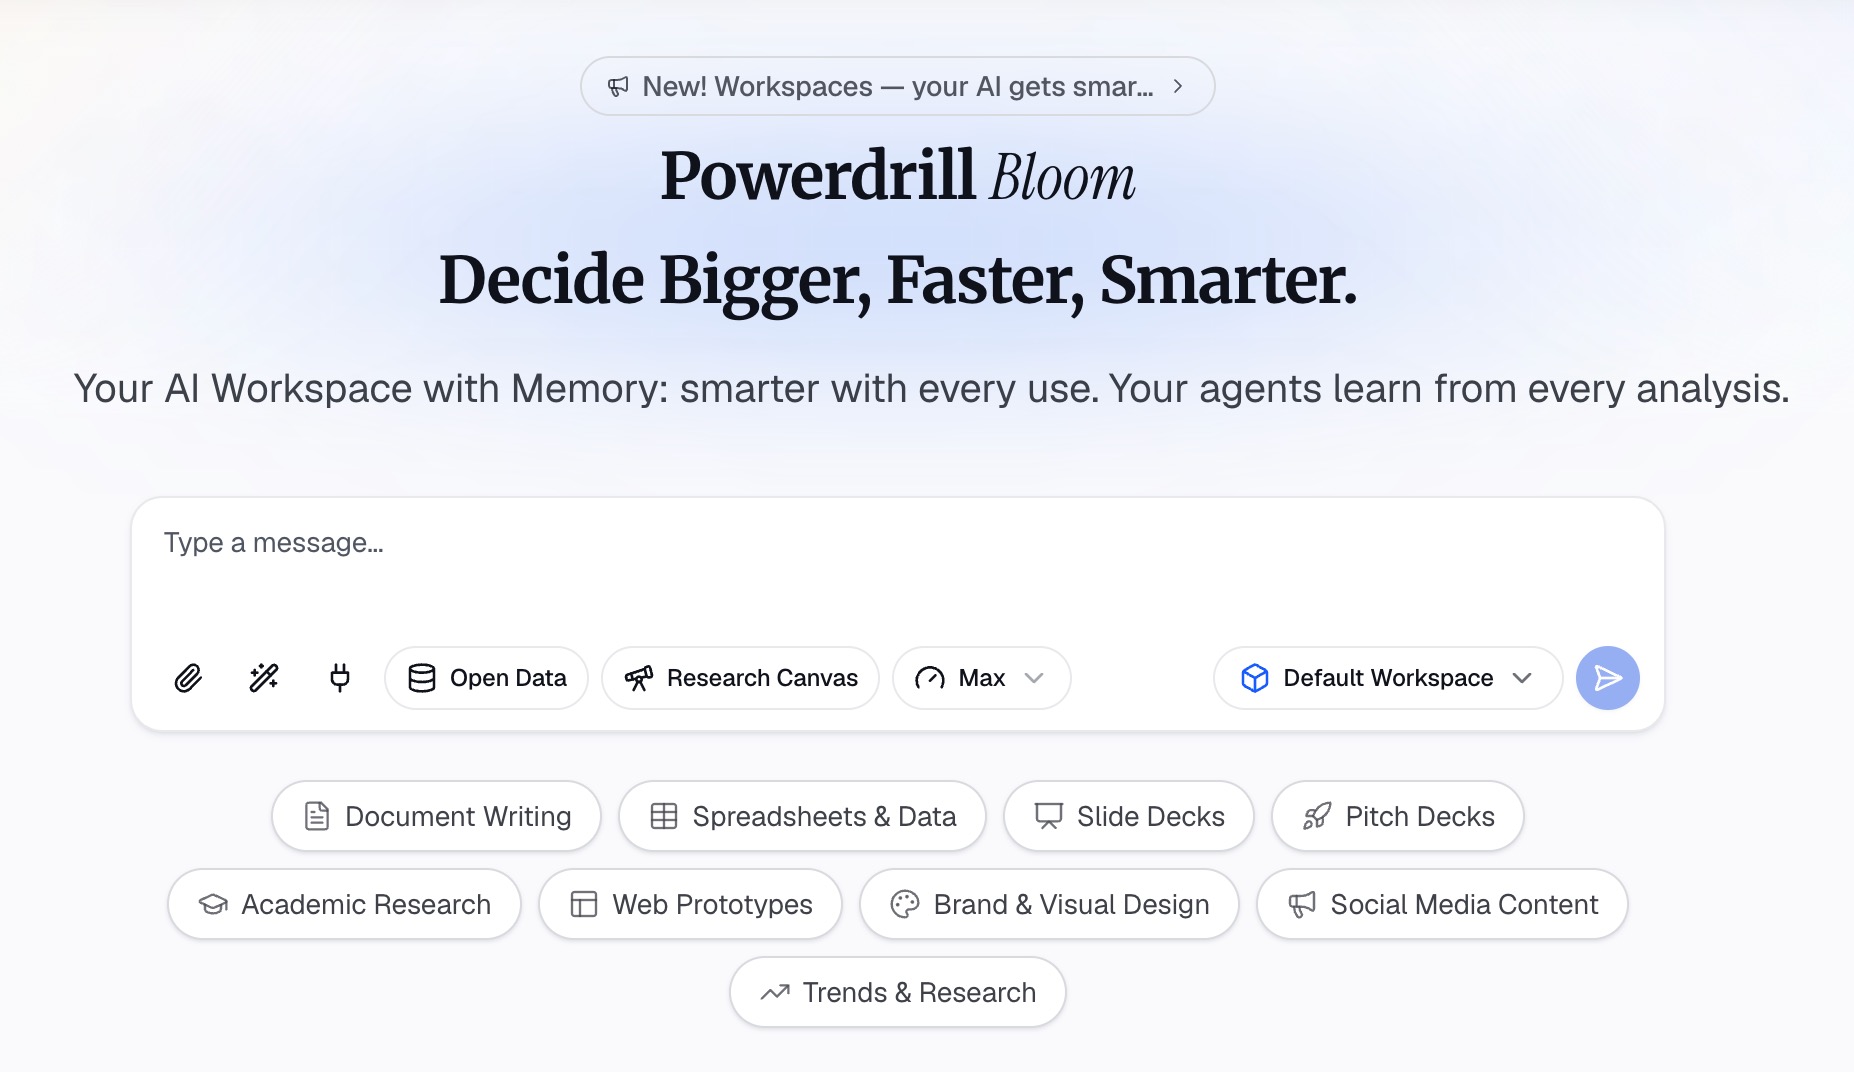
นี่คือวิธีในสามขั้นตอน โดยใช้ Powerdrill Bloom
ขั้นตอนที่ 1: อัปโหลดงบการเงิน
เริ่มด้วยไฟล์ที่มีตัวเลข ซึ่งอาจจะเป็นไฟล์ Excel ที่ส่งออกมาจากระบบบัญชีของคุณ, ไฟล์ CSV หรือรายงานประจำปีแบบ PDF
เครื่องมือ AI Financial Analysis Tool จะขอให้คุณ "อัปโหลดงบกำไรขาดทุน งบแสดงฐานะการเงิน และงบกระแสเงินสดที่ส่งออกมาจากระบบบัญชีของคุณ" สำหรับบริษัทมหาชน เครื่องมือ SEC Filing Search tool จะดึงงบจากบันทึกของ SEC โดยหน้าเว็บระบุว่า "ทุกคำตอบได้รับการสนับสนุนโดย SEC พร้อมลิงก์ไปยังบันทึกต้นฉบับ ไม่ใช่การคาดเดา"
ขั้นตอนที่ 2: ขออัตราส่วนตามกลุ่ม
อธิบายสิ่งที่คุณต้องการด้วยภาษาธรรมชาติ ตัวอย่างเช่น: "คำนวณอัตราส่วนสภาพคล่อง, ภาระหนี้สิน, ความสามารถในการทำกำไร และประสิทธิภาพสำหรับสามปีล่าสุด แสดงการเปลี่ยนแปลงในแต่ละปีและทำเครื่องหมายสิ่งที่เปลี่ยนแปลงมากกว่า 10%"
หน้าเครื่องมืออธิบายผลลัพธ์ว่าเป็น "แดชบอร์ดอัตราส่วนที่จัดกลุ่มความสามารถในการทำกำไร, สภาพคล่อง, ภาระหนี้สิน และประสิทธิภาพ" นอกจากนี้ยังแสดง "เส้นแนวโน้มในแต่ละงวดพร้อมการระบุ QoQ และ YoY" ขอให้สรุปสั้นๆ เกี่ยวกับการเปลี่ยนแปลงที่ใหญ่ที่สุดสามรายการ
ขั้นตอนที่ 3: ตรวจสอบตัวเลขและส่งออกรายงาน
ตรวจสอบอัตราส่วนบางตัวด้วยตนเองเทียบกับงบต้นฉบับก่อนที่คุณจะแชร์ข้อมูล หน้าแรกระบุว่า "ทุกตัวเลขมาพร้อมกับหน้า แถว และตัวเลขที่อยู่เบื้องหลัง" ดังนั้นคุณจึงสามารถตรวจสอบที่มาของข้อมูลนำเข้าแต่ละรายการได้
จากนั้นจึงส่งออก หน้าเครื่องมือระบุรายการส่งออกเป็น "PDF ที่มีแบรนด์, สไลด์นำเสนอ หรือลิงก์แคนวาสสำหรับการตรวจสอบทางการเงิน" เลือกรูปแบบที่กลุ่มเป้าหมายของคุณใช้งาน
วิธีอ่านผลลัพธ์
ตัวเลขเพียงอย่างเดียวไม่ใช่การวิเคราะห์ การอ่านความหมายต่างหากคือการวิเคราะห์
ดูทิศทางก่อน อัตราส่วนทุนหมุนเวียนที่ 1.5 มีความหมายเพียงเล็กน้อยหากดูเดี่ยวๆ แต่การลดลงจาก 2.0 เป็น 1.5 ในช่วงสองปีจะบอกเล่าเรื่องราวได้
อ่านกลุ่มต่างๆ ร่วมกัน SEC เตือนผู้อ่านว่า "ไม่มีงบการเงินใดเพียงงบเดียวที่บอกเรื่องราวได้ทั้งหมด" อัตราส่วนก็ทำงานในลักษณะเดียวกัน อัตรากำไรที่เพิ่มขึ้นพร้อมกับสภาพคล่องที่ลดลงอาจหมายความว่าการเติบโตกำลังทำให้เงินสดจมอยู่
เปรียบเทียบกับคู่แข่ง บริษัทซอฟต์แวร์และเครือข่ายร้านขายของชำมีอัตรากำไรและอัตราหมุนเวียนที่แตกต่างกันมาก ให้เปรียบเทียบสิ่งที่เหมือนกัน
หาตัวขับเคลื่อน เมื่ออัตราส่วนมีการเคลื่อนไหว ให้ย้อนกลับไปดูที่รายการแต่ละบรรทัด อัตรากำไรขั้นต้นที่ต่ำลงอาจมาจากต้นทุนวัตถุดิบที่สูงขึ้น, การลดราคา หรือการเปลี่ยนแปลงในส่วนผสมของผลิตภัณฑ์
หมายเหตุรายการที่เกิดขึ้นครั้งเดียว การขายสินทรัพย์ขนาดใหญ่หรือค่าใช้จ่ายทางกฎหมายสามารถบิดเบือนข้อมูลของปีเดียวได้ ให้อ่านหมายเหตุประกอบงบก่อนที่จะสรุปผล
กำหนดจังหวะเวลา ทำการวิเคราะห์อัตราส่วนในทุกไตรมาส หรือทุกปีสำหรับธุรกิจขนาดเล็ก เก็บเวอร์ชันในอดีตไว้ทั้งหมดเพื่อให้เห็นแนวโน้มที่สร้างขึ้นเมื่อเวลาผ่านไป บันทึกสั้นๆ เกี่ยวกับสิ่งที่เปลี่ยนแปลงในแต่ละครั้งจะทำให้การอัปเดตครั้งต่อไปเร็วขึ้น
คู่มือของเราเกี่ยวกับ งบแสดงฐานะการเงิน, งบกำไรขาดทุน และ งบกระแสเงินสด จะครอบคลุมแต่ละงบในเชิงลึกมากขึ้น
ตัวอย่างการวิเคราะห์อัตราส่วนทางการเงิน
Cedar Point Outfitters เป็นร้านค้าปลีกสมมติที่ใช้ในที่นี้เพื่อแสดงวิธีการ ตัวเลขอยู่ในหน่วยหลักพันดอลลาร์
| รายการ | 2025 | 2024 |
|---|---|---|
| รายได้ | 12,000 | 10,500 |
| ต้นทุนขาย | 7,200 | 6,450 |
| กำไรจากการดำเนินงาน | 1,440 | 1,155 |
| กำไรสุทธิ | 960 | 735 |
| สินทรัพย์หมุนเวียน | 4,200 | 3,900 |
| สินค้าคงเหลือ | 1,800 | 1,500 |
| หนี้สินหมุนเวียน | 2,400 | 2,000 |
| หนี้สินรวม | 4,000 | 3,500 |
| ส่วนของผู้ถือหุ้น | 5,000 | 4,500 |
สินค้าคงเหลือ ณ สิ้นปี 2023 คือ 1,400 นี่คืออัตราส่วนต่างๆ:
| อัตราส่วน | 2025 | 2024 | การเปลี่ยนแปลง |
|---|---|---|---|
| อัตราส่วนทุนหมุนเวียน | 1.75 | 1.95 | ลดลง |
| อัตราส่วนสินทรัพย์คล่องตัว | 1.00 | 1.20 | ลดลง |
| เงินทุนหมุนเวียน | 1,800 | 1,900 | ลดลง |
| อัตราส่วนหนี้สินต่อส่วนของผู้ถือหุ้น | 0.80 | 0.78 | เพิ่มขึ้นเล็กน้อย |
| อัตรากำไรขั้นต้น | 40.0% | 38.6% | เพิ่มขึ้น |
| อัตรากำไรจากการดำเนินงาน | 12.0% | 11.0% | เพิ่มขึ้น |
| อัตรากำไรสุทธิ | 8.0% | 7.0% | เพิ่มขึ้น |
| อัตราผลตอบแทนต่อส่วนของผู้ถือหุ้น | 19.2% | 16.3% | เพิ่มขึ้น |
| อัตราหมุนเวียนสินค้าคงเหลือ | 4.36 | 4.45 | ลดลงเล็กน้อย |
เรื่องราวจะชัดเจนเมื่อนำอัตราส่วนมาวางรวมกัน ความสามารถในการทำกำไรดีขึ้นในทุกมาตรวัด สภาพคล่องตึงตัวขึ้น และสินค้าคงเหลือขายออกช้าลงเล็กน้อย
ตัวขับเคลื่อนที่เป็นไปได้คือการเติบโต รายได้เพิ่มขึ้นประมาณ 14% และบริษัทได้สำรองสินค้าคงเหลือไว้ล่วงหน้าก่อนความต้องการจะมาถึง สิ่งนี้ช่วยเพิ่มอัตรากำไรแต่ทำให้เงินสดจม ขั้นตอนต่อไปคือการตรวจสอบว่ายอดขายในปี 2026 จะดูดซับสินค้าคงเหลือส่วนเกินได้หรือไม่
วิธีเขียนรายงานการวิเคราะห์อัตราส่วนทางการเงิน
ผู้อ่านส่วนใหญ่ต้องการเห็นข้อสรุปก่อนตาราง รายงานสั้นๆ ตามลำดับนี้จะทำงานได้ดี:
- บทสรุป สองหรือสามประโยคเกี่ยวกับสุขภาพโดยรวมและแนวโน้มหลัก
- ตารางอัตราส่วนหลัก อัตราส่วนตามกลุ่ม พร้อมข้อมูลจากงวดก่อนหน้าและการเปลี่ยนแปลง
- สิ่งที่ขับเคลื่อนการเปลี่ยนแปลง หนึ่งย่อหน้าสั้นๆ ต่อกลุ่มที่มีการเคลื่อนไหว
- ความเสี่ยงและคำถาม รายการที่ต้องเฝ้าดู เช่น หนี้สินที่เพิ่มขึ้นหรือสินค้าคงเหลือที่หมุนเวียนช้าลง
- หมายเหตุเกี่ยวกับวิธีการ แหล่งที่มาของข้อมูล, งวดเวลา และการปรับปรุงใดๆ ที่คุณทำ
รักษาแต่ละส่วนให้กระชับ บทสรุปหน้าเดียวพร้อมตารางอัตราส่วนมักจะดีกว่ารายงานสิบหน้า
หากรายงานส่งไปยังคณะกรรมการ ให้เพิ่มแผนภูมิหนึ่งแผนภูมิต่อกลุ่ม แผนภูมิเส้นของอัตรากำไรในช่วงห้าปีจะบอกอะไรได้มากกว่าหนึ่งย่อหน้า
เขียนด้วยภาษาที่เข้าใจง่ายสำหรับผู้อ่านที่ไม่ได้สายการเงิน แทนที่จะพูดว่า "อัตราส่วนสินทรัพย์คล่องตัวลดลงเหลือ 1.00" ให้พูดว่าเงินสดและลูกหนี้ในตอนนี้ครอบคลุมบิลระยะสั้นได้พอดี แล้วจึงใส่ตัวเลขไว้ในวงเล็บ ผู้อ่านจะจำความหมายได้ และนักวิเคราะห์ยังคงสามารถตรวจสอบตัวเลขได้
ข้อผิดพลาดทั่วไปในการวิเคราะห์อัตราส่วน
ข้อผิดพลาดเหล่านี้เกิดขึ้นได้ง่ายและหลีกเลี่ยงได้ง่าย
การใช้ข้อมูลเพียงงวดเดียว ปีเดียวจะแสดงภาพนิ่ง ไม่ใช่แนวโน้ม ให้ใช้ข้อมูลอย่างน้อยสองงวด และสามงวดขึ้นไปเมื่อทำได้
การผสมหน่วยหรือช่วงเวลา รายได้รายไตรมาสเทียบกับงบแสดงฐานะการเงินรายปีจะบิดเบือนอัตราหมุนเวียนและอัตราผลตอบแทน ให้จับคู่ช่วงเวลาให้ตรงกัน
การละเลยบรรทัดฐานของอุตสาหกรรม ตามที่ SEC ระบุ อัตราส่วนที่เหมาะสมจะแตกต่างกันไปตามอุตสาหกรรม ให้เปรียบเทียบกับคู่แข่งก่อนที่จะตัดสินว่าอัตราส่วนนั้นดีหรือไม่ดี
การใช้ยอดคงเหลือปลายงวดในจุดที่ควรใช้ค่าเฉลี่ย อัตราส่วนการหมุนเวียนควรใช้ยอดคงเหลือเฉลี่ย ดังที่ SEC แสดงให้เห็นสำหรับสินค้าคงเหลือ
การคำนวณโดยไม่มีการอธิบาย ตารางอัตราส่วนไม่ใช่การวิเคราะห์ ให้เพิ่มตัวขับเคลื่อนและคำถามที่เกิดขึ้นจากตัวเลขเหล่านั้น
การข้ามงบกระแสเงินสด อัตราส่วนจากงบกำไรขาดทุนและงบแสดงฐานะการเงินอาจพลาดเรื่องจังหวะเวลาของเงินสด ให้ตรวจสอบกระแสเงินสดจากการดำเนินงานควบคู่ไปกับกำไรสุทธิ
การเชื่อถือตัวเลขที่คัดลอกมา ตัวเลขที่พิมพ์ใหม่จาก PDF มักมีข้อผิดพลาด ให้ตรวจสอบข้อมูลนำเข้าบางส่วนเทียบกับงบต้นฉบับก่อนที่คุณจะคำนวณ
เมื่อคุณพร้อมที่จะทำการวิเคราะห์อัตราส่วนในงบการเงินของคุณเอง ลองใช้ Powerdrill Bloom ด้วยข้อมูลที่ส่งออกย้อนหลังสองปีจากระบบบัญชีของคุณ
คำถามที่พบบ่อย
อัตราส่วนทางการเงินประเภทหลักๆ มีอะไรบ้าง?
กลุ่มหลักๆ ได้แก่ สภาพคล่อง, ภาระหนี้สิน, ความสามารถในการทำกำไร, ประสิทธิภาพ และการประเมินมูลค่า สภาพคล่องครอบคลุมอัตราส่วนทุนหมุนเวียนและอัตราส่วนสินทรัพย์คล่องตัว ภาระหนี้สินครอบคลุมอัตราส่วนหนี้สินต่อส่วนของผู้ถือหุ้น ความสามารถในการทำกำไรครอบคลุมอัตรากำไรขั้นต้น, อัตรากำไรจากการดำเนินงาน และอัตรากำไรสุทธิ บวกกับอัตราผลตอบแทนต่อส่วนของผู้ถือหุ้น ประสิทธิภาพครอบคลุมอัตราหมุนเวียนสินค้าคงเหลือ และการประเมินมูลค่าครอบคลุมอัตราส่วน P/E
คุณจะทำการวิเคราะห์อัตราส่วนของบริษัทได้อย่างไร?
รวบรวมงบกำไรขาดทุนและงบแสดงฐานะการเงินอย่างน้อยสองงวด คำนวณอัตราส่วนในแต่ละกลุ่ม จากนั้นเปรียบเทียบในแต่ละงวดและเปรียบเทียบกับคู่แข่ง สุดท้าย ให้ย้อนรอยการเปลี่ยนแปลงครั้งใหญ่แต่ละครั้งไปยังรายการที่ก่อให้เกิดการเปลี่ยนแปลงนั้นและเขียนสรุปสิ่งที่พบ
ฉันสามารถทำการวิเคราะห์อัตราส่วนทางการเงินใน Excel ได้หรือไม่?
ได้ ให้วางแต่ละรายการในแถวและแต่ละงวดในคอลัมน์ จากนั้นเพิ่มแผ่นอัตราส่วนพร้อมสูตร จัดรูปแบบอัตรากำไรเป็นเปอร์เซ็นต์และเพิ่มคอลัมน์การเปลี่ยนแปลง เครื่องมือ AI สามารถช่วยเร่งกระบวนการนี้ได้เมื่อคุณมีหลายงวดหรือมีงบการเงินเป็น PDF
อัตราส่วนทุนหมุนเวียนที่ดีคือเท่าใด?
ขึ้นอยู่กับอุตสาหกรรม อัตราส่วนทุนหมุนเวียนที่สูงกว่า 1 หมายความว่าสินทรัพย์หมุนเวียนมีมากกว่าหนี้สินหมุนเวียน SEC ระบุว่าอัตราส่วนที่เหมาะสมจะแตกต่างกันไปตามอุตสาหกรรม ดังนั้นควรเปรียบเทียบกับคู่แข่ง แนวโน้มที่ลดลงมีความสำคัญมากกว่าค่าใดค่าหนึ่งเพียงค่าเดียว
ฉันจะเขียนรายงานการวิเคราะห์อัตราส่วนทางการเงินได้อย่างไร?
เริ่มด้วยบทสรุปสั้นๆ เกี่ยวกับสุขภาพโดยรวม เพิ่มตารางอัตราส่วนหลักพร้อมข้อมูลจากงวดก่อนหน้าและการเปลี่ยนแปลง อธิบายสิ่งที่ขับเคลื่อนการเปลี่ยนแปลงแต่ละอย่าง ระบุความเสี่ยงที่ต้องเฝ้าดู และปิดท้ายด้วยหมายเหตุเกี่ยวกับแหล่งข้อมูลและวิธีการ
แหล่งที่มา: สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์แห่งสหรัฐอเมริกา (SEC), คู่มือเริ่มต้นเกี่ยวกับงบการเงิน รายละเอียดอ่านเมื่อวันที่ 3 พฤศจิกายน 2026