Jak przeprowadzić analizę wskaźników finansowych: Pełny przewodnik
Aby przeprowadzić analizę wskaźników finansowych, pobierz rachunek zysków i strat oraz bilans z co najmniej dwóch okresów. Oblicz wskaźniki w pięciu grupach: płynność, zadłużenie, rentowność, efektywność i wycena. Następnie porównaj każdy wskaźnik w czasie oraz z konkurencją i opisz, co się zmieniło i dlaczego.
Ten przewodnik omawia wskaźniki, które warto uwzględnić, ich formuły oraz sposób ich budowy w Excel. Pokazuje również szybszą metodę z użyciem AI, praktyczny przykład oraz prostą strukturę raportu pisemnego. Formuły podstawowych wskaźników pochodzą z przewodnika SEC Beginners' Guide to Financial Statements.
Czym jest analiza wskaźników finansowych
Analiza wskaźników finansowych zamienia surowe dane z raportów finansowych w porównania, które można zinterpretować. Sama kwota przychodów mówi niewiele. Przychody zestawione z kosztami, zadłużeniem lub aktywami mówią znacznie więcej.
SEC ujmuje to prosto. Opisuje wskaźniki, które inwestorzy „obliczają na podstawie informacji ze sprawozdań finansowych, a następnie wykorzystują do oceny firmy”. Zwraca również uwagę, że terminy te nie pojawiają się bezpośrednio w sprawozdaniach. Buduje się je na podstawie raportowanych liczb.
Ludzie przeprowadzają analizę wskaźnikową z różnych powodów:
- Inwestorzy porównują firmy przed zakupem lub sprzedażą akcji.
- Pożyczkodawcy sprawdzają, czy kredytobiorca jest w stanie spłacić zobowiązania.
- Menedżerowie śledzą, czy marże i gotówka zmieniają się w odpowiednim kierunku.
- Założyciele przygotowują się do posiedzeń zarządu i rund finansowania.
Cel w każdym przypadku jest taki sam. Chcesz wiedzieć, w jakiej kondycji jest firma i w którym kierunku zmierza.
Czego potrzebujesz przed rozpoczęciem
Zanim cokolwiek obliczysz, zgromadź cztery rzeczy.
- Rachunek zysków i strat. Zawiera przychody, koszt własny sprzedaży, zysk operacyjny i zysk netto.
- Bilans. Zawiera aktywa, zobowiązania, zapasy i kapitał własny akcjonariuszy.
- Co najmniej dwa okresy. Wskaźniki z jednego roku pokazują poziom. Dwa lata lub więcej pokazują trend.
- Punkt odniesienia. SEC ostrzega, że „pożądane wskaźniki różnią się w zależności od branży”. Wybierz jednego lub dwóch konkurentów lub średnią branżową.
W przypadku spółki publicznej dane znajdują się w rocznych raportach 10-K i kwartalnych 10-Q. Nasz przewodnik czytania 10-K pokazuje, gdzie znaleźć każde sprawozdanie. W przypadku firmy prywatnej wyeksportuj sprawozdania ze swojego systemu księgowego.
Sprawdź jeden szczegół przed rozpoczęciem. Upewnij się, że oba okresy używają tych samych jednostek, np. tysięcy dolarów.
Pięć grup wskaźników finansowych
Pełna analiza wskaźnikowa obejmuje pięć grup. Nie potrzebujesz każdego wskaźnika. Trzy lub cztery z każdej grupy dają jasny obraz.
| Grupa | Wskaźnik | Formuła | Co nam mówi |
|---|---|---|---|
| Płynność | Wskaźnik bieżącej płynności | Aktywa obrotowe / Zobowiązania krótkoterminowe | Czy firma może pokryć krótkoterminowe rachunki? |
| Płynność | Wskaźnik szybkiej płynności | (Aktywa obrotowe − Zapasy) / Zobowiązania krótkoterminowe | Czy może je pokryć bez sprzedaży zapasów? |
| Płynność | Kapitał obrotowy | Aktywa obrotowe − Zobowiązania krótkoterminowe | Ile poduszki finansowej zostaje w walucie |
| Zadłużenie | Wskaźnik zadłużenia do kapitału własnego | Zobowiązania ogółem / Kapitał własny akcjonariuszy | Jak bardzo firma polega na długu |
| Rentowność | Marża brutto | (Przychody − Koszt własny sprzedaży) / Przychody | Ile zostaje po kosztach bezpośrednich |
| Rentowność | Marża operacyjna | Zysk z działalności operacyjnej / Przychody netto | Zysk z podstawowej działalności na dolara sprzedaży |
| Rentowność | Marża netto | Zysk netto / Przychody | Zysk na dolara sprzedaży po wszystkich kosztach |
| Rentowność | Rentowność kapitału własnego (ROE) | Zysk netto / Kapitał własny akcjonariuszy | Zysk wypracowany z pieniędzy właścicieli |
| Efektywność | Rotacja zapasów | Koszt własny sprzedaży / Średni stan zapasów | Ile razy zapasy zostają sprzedane w danym okresie |
| Wycena | Wskaźnik P/E (Cena/Zysk) | Cena za akcję / Zysk na akcję | Jak rynek wycenia każdego dolara zysku |
SEC definiuje kilka z nich bezpośrednio. W przypadku zadłużenia do kapitału własnego mówi: „dzielisz całkowite zobowiązania firmy przez jej kapitał własny”. Dla marży operacyjnej dzielisz „dochód z działalności operacyjnej (przed odsetkami i podatkiem dochodowym) przez przychody netto”.
W kwestii rotacji zapasów SEC wyjaśnia średnią. Bierzesz bieżący stan zapasów, dodajesz poprzedni stan, „a następnie dzielisz przez dwa”. O kapitale obrotowym mówi, że wynik to „pieniądze, które zostają, gdyby firma spłaciła swoje bieżące zobowiązania”.
Wskaźniki wyceny wymagają ceny akcji, więc mają zastosowanie tylko do spółek publicznych. Przykład SEC: akcja o cenie 20 $ z zyskiem 2 $ na akcję ma P/E równe 10.
Które wskaźniki uwzględnić w zależności od celu
Analiza wskaźnikowa nie musi zawierać wszystkich wskaźników. Wybierz te, które odpowiadają na pytania Twojego czytelnika.
Dla pożyczkodawcy lub dostawcy skup się na płynności i zadłużeniu. Wskaźnik bieżącej płynności, szybkiej płynności, kapitał obrotowy oraz zadłużenie do kapitału własnego pokazują, czy rachunki i pożyczki mogą być spłacone. Dodaj marżę operacyjną, aby pokazać, czy firma zarabia wystarczająco, by zachować płatność.
Dla inwestora skup się na rentowności i wycenie. Marża brutto, operacyjna, netto oraz rentowność kapitału własnego pokazują, jak dobrze firma zamienia sprzedaż w zysk. Wskaźnik P/E pokazuje, czego rynek już oczekuje.
Dla menedżera skup się na rentowności i efektywności. Marże pokazują, gdzie rosną koszty. Rotacja zapasów pokazuje, czy towar się sprzedaje, czy zalega w magazynie.
Do pakietu dla zarządu wybierz dwa wskaźniki z każdej grupy i pokaż dane z pięciu lat. Członkowie zarządu chcą widzieć trend i jego przyczynę, a nie dwadzieścia liczb.
Niezależnie od odbiorcy, zachowaj ten sam zestaw wskaźników z okresu na okres. Analiza wskaźnikowa jest najbardziej użyteczna, gdy czytelnicy mogą rzutem oka porównać ten kwartał z poprzednim.
Jak stworzyć analizę wskaźników finansowych w Excel
Excel sprawdza się dobrze dla jednej firmy i kilku okresów. Oto prosty układ.
Przygotuj arkusz danych. Umieść każdą pozycję w wierszu, a każdy okres w kolumnie. Użyj wierszy dla przychodów, kosztu własnego sprzedaży, zysku operacyjnego, zysku netto, aktywów obrotowych, zapasów, zobowiązań krótkoterminowych, zobowiązań ogółem i kapitału własnego.
Dodaj arkusz wskaźników. Wymień każdy wskaźnik w wierszu z tymi samymi kolumnami okresów. Napisz każdą formułę raz, a następnie skopiuj ją w bok. Na przykład, jeśli aktywa obrotowe są w wierszu 6, a zobowiązania krótkoterminowe w wierszu 8, wskaźnik bieżącej płynności dla pierwszego okresu to =B6/B8.
Sformatuj wyniki. Pokaż marże i zwroty jako procenty. Pokaż wskaźniki płynności i zadłużenia z dwoma miejscami po przecinku. Pokaż rotację jako zwykłą liczbę razy.
Dodaj kolumnę zmiany. Odejmij poprzedni okres od bieżącego. Formatowanie warunkowe może pokolorować komórki, które zmieniły się najbardziej.
Dodaj kolumnę konkurencji. Wprowadź te same wskaźniki dla jednego lub dwóch konkurentów. Wskaźnik, który sam w sobie wygląda słabo, może być normą w danej branży.
Zabezpiecz przed błędami. Otocz formuły funkcją IFERROR, aby brakująca wartość nie zepsuła arkusza. Sprawdź, czy suma aktywów równa się sumie zobowiązań i kapitału własnego, zanim zaufasz jakiemukolwiek wskaźnikowi.
Gdy arkusz jest gotowy, wklejasz nowe dane co kwartał, a wskaźniki aktualizują się same.
Jak stworzyć analizę wskaźników finansowych z AI
Metoda w Excel staje się powolna przy wielu okresach, kilku firmach lub sprawozdaniach uwięzionych w raportach PDF. Narzędzie AI może przeczytać sprawozdania, obliczyć wskaźniki i przygotować szkic podsumowania.
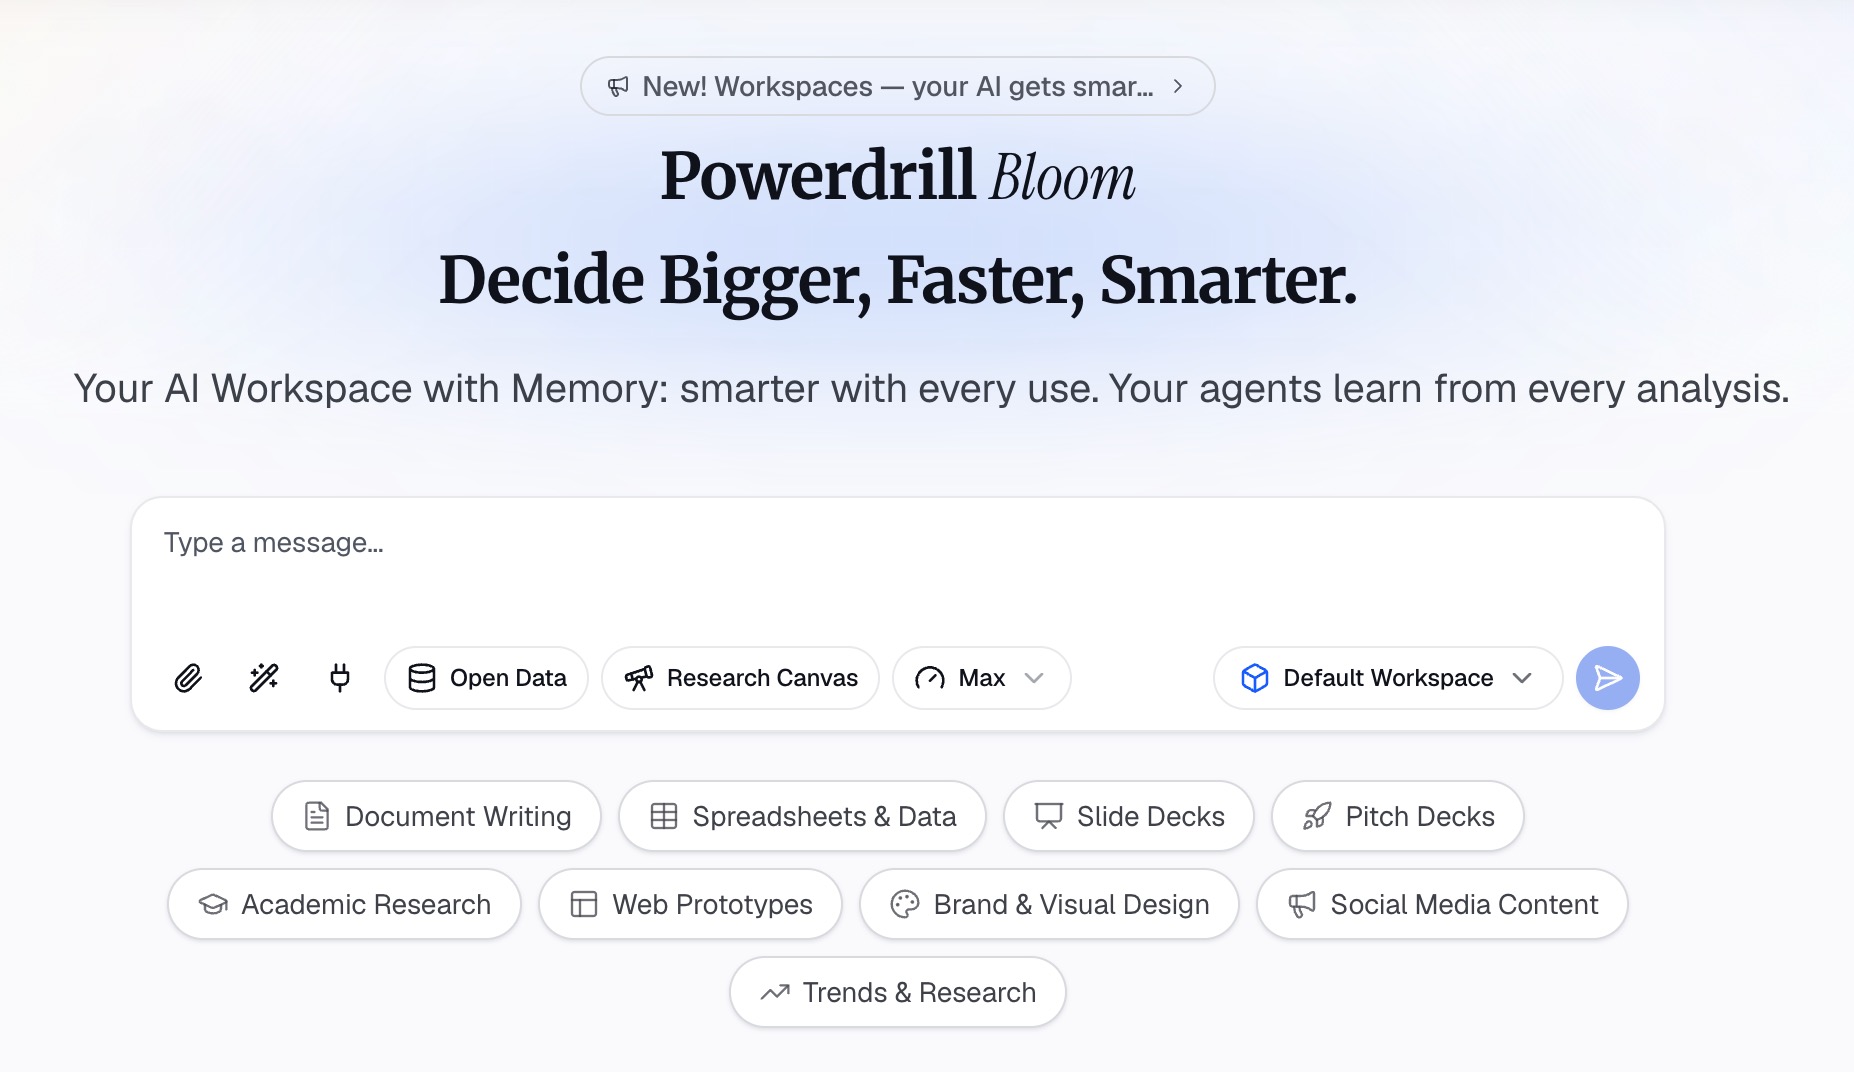
Oto metoda w trzech krokach przy użyciu Powerdrill Bloom.
Krok 1: Prześlij sprawozdania finansowe
Zacznij od plików zawierających dane. Może to być eksport z Excel z Twojego systemu księgowego, plik CSV lub raport roczny w formacie PDF.
Narzędzie AI Financial Analysis Tool prosi o „Przesłanie eksportów finansowych P&L, bilansu i przepływów pieniężnych z Twojego systemu księgowego”. W przypadku spółki publicznej narzędzie SEC Filing Search tool pobiera sprawozdania z rejestrów SEC. Jego strona informuje: „Każda odpowiedź jest poparta danymi SEC, z linkami do oryginalnych rekordów — bez zgadywania”.
Krok 2: Poproś o wskaźniki według grup
Opisz, czego potrzebujesz, używając języka naturalnego. Na przykład: „Oblicz wskaźniki płynności, zadłużenia, rentowności i efektywności za ostatnie trzy lata. Pokaż zmianę rok do roku i oznacz wszystko, co zmieniło się o więcej niż 10%”.
Strona narzędzia opisuje wynik jako „Pulpit wskaźników z pogrupowaną rentownością, płynnością, zadłużeniem i efektywnością”. Wymienia również „Linie trendu w okresach z wyróżnionymi zmianami QoQ i YoY”. Poproś o krótkie pisemne podsumowanie trzech największych zmian.
Krok 3: Sprawdź dane i wyeksportuj raport
Zanim cokolwiek udostępnisz, sprawdź ręcznie kilka wskaźników względem źródłowych sprawozdań. Strona główna mówi: „Każda liczba wraca z informacją o stronie, wierszu i danych, które za nią stoją”, więc możesz prześledzić każdą wartość wejściową.
Następnie wyeksportuj. Strona narzędzia wymienia eksporty jako „brandowany PDF, prezentację lub link do canvas do przeglądu finansowego”. Wybierz format, którego używają Twoi odbiorcy.
Jak interpretować wyniki
Same liczby nie są analizą. Jest nią ich interpretacja.
Najpierw spójrz na kierunek. Wskaźnik bieżącej płynności na poziomie 1,5 sam w sobie niewiele znaczy. Spadek z 2,0 do 1,5 w ciągu dwóch lat opowiada już pewną historię.
Analizuj grupy razem. SEC przypomina czytelnikom, że „żadne pojedyncze sprawozdanie finansowe nie opowiada pełnej historii”. Ze wskaźnikami jest tak samo. Rosnące marże przy spadającej płynności mogą oznaczać, że wzrost zamraża gotówkę.
Porównuj z konkurencją. Firma programistyczna i sieć spożywcza mają bardzo różne marże i rotację. Porównuj podobne z podobnym.
Znajdź przyczynę. Gdy wskaźnik się zmienia, prześledź go do konkretnych pozycji. Niższa marża brutto może wynikać z wyższych kosztów surowców, obniżek cen lub zmiany w miksie produktów.
Zwróć uwagę na zdarzenia jednorazowe. Duża sprzedaż aktywów lub koszty prawne mogą zniekształcić pojedynczy rok. Przeczytaj notatki, zanim wyciągniesz wnioski.
Ustal rytm. Przeprowadzaj analizę wskaźnikową co kwartał lub co rok w przypadku małej firmy. Zachowuj każdą poprzednią wersję, aby trend budował się w czasie. Krótka notatka o tym, co się zmieniło za każdym razem, przyspieszy kolejną aktualizację.
Nasze przewodniki po bilansie, rachunku zysków i strat oraz rachunku przepływów pieniężnych omawiają każde sprawozdanie bardziej szczegółowo.
Przykład analizy wskaźników finansowych
Cedar Point Outfitters to wymyślony sprzedawca detaliczny użyty tutaj do pokazania metody. Dane podano w tysiącach dolarów.
| Pozycja | 2025 | 2024 |
|---|---|---|
| Przychody | 12,000 | 10,500 |
| Koszt własny sprzedaży | 7,200 | 6,450 |
| Zysk operacyjny | 1,440 | 1,155 |
| Zysk netto | 960 | 735 |
| Aktywa obrotowe | 4,200 | 3,900 |
| Zapasy | 1,800 | 1,500 |
| Zobowiązania krótkoterminowe | 2,400 | 2,000 |
| Zobowiązania ogółem | 4,000 | 3,500 |
| Kapitał własny akcjonariuszy | 5,000 | 4,500 |
Zapasy na koniec 2023 roku wynosiły 1,400. Oto wskaźniki:
| Wskaźnik | 2025 | 2024 | Zmiana |
|---|---|---|---|
| Wskaźnik bieżącej płynności | 1.75 | 1.95 | Spadek |
| Wskaźnik szybkiej płynności | 1.00 | 1.20 | Spadek |
| Kapitał obrotowy | 1,800 | 1,900 | Spadek |
| Zadłużenie do kapitału własnego | 0.80 | 0.78 | Lekki wzrost |
| Marża brutto | 40.0% | 38.6% | Wzrost |
| Marża operacyjna | 12.0% | 11.0% | Wzrost |
| Marża netto | 8.0% | 7.0% | Wzrost |
| Rentowność kapitału własnego | 19.2% | 16.3% | Wzrost |
| Rotacja zapasów | 4.36 | 4.45 | Lekki spadek |
Historia staje się jasna, gdy wskaźniki są zestawione razem. Rentowność poprawiła się w każdym aspekcie. Płynność stała się bardziej napięta, a zapasy sprzedawały się nieco wolniej.
Prawdopodobną przyczyną jest wzrost. Przychody wzrosły o około 14%, a firma zgromadziła zapasy przed spodziewanym popytem. To podniosło marże, ale zamroziło gotówkę. Następnym krokiem jest sprawdzenie, czy sprzedaż w 2026 roku wchłonie te dodatkowe zapasy.
Jak napisać raport z analizy wskaźników finansowych
Większość czytelników chce poznać wnioski przed tabelą. Krótki raport w tej kolejności sprawdza się dobrze:
- Podsumowanie. Dwa lub trzy zdania o ogólnej kondycji i głównym trendzie.
- Tabela kluczowych wskaźników. Wskaźniki według grup, z poprzednim okresem i zmianą.
- Co spowodowało zmiany. Jeden krótki akapit na każdą grupę, która uległa zmianie.
- Ryzyka i pytania. Elementy do obserwacji, takie jak rosnące zadłużenie lub wolniejsza rotacja zapasów.
- Uwagi do metody. Źródła danych, okresy i wszelkie dokonane korekty.
Każda sekcja powinna być zwięzła. Jednostronicowe podsumowanie z tabelą wskaźników często wygrywa z dziesięciostronicowym raportem.
Jeśli raport trafia do zarządu, dodaj jeden wykres na grupę. Wykres liniowy marż z pięciu lat mówi więcej niż akapit tekstu.
Pisz prostym językiem dla osób spoza finansów. Zamiast „wskaźnik szybkiej płynności spadł do 1,00”, napisz, że gotówka i należności ledwo pokrywają krótkoterminowe rachunki. Następnie podaj liczbę w nawiasie. Czytelnicy zapamiętają znaczenie, a analitycy nadal będą mogli sprawdzić dane.
Typowe błędy w analizie wskaźnikowej
Te błędy łatwo popełnić i łatwo ich uniknąć.
Używanie tylko jednego okresu. Pojedynczy rok pokazuje migawkę, a nie trend. Używaj co najmniej dwóch okresów, a jeśli możesz — trzech lub więcej.
Mieszanie jednostek lub okresów. Kwartalny dochód zestawiony z rocznym bilansem zniekształca wskaźniki rotacji i zwrotu. Dopasuj okresy.
Ignorowanie norm branżowych. Jak zauważa SEC, pożądane wskaźniki różnią się w zależności od branży. Porównaj z konkurencją, zanim uznasz wskaźnik za dobry lub zły.
Używanie sald końcowych tam, gdzie pasują średnie. Wskaźniki rotacji powinny wykorzystywać średnie salda, tak jak pokazuje SEC dla zapasów.
Obliczanie bez wyjaśniania. Tabela wskaźników to nie analiza. Dodaj przyczyny zmian i pytania, które one rodzą.
Pomijanie rachunku przepływów pieniężnych. Wskaźniki z rachunku zysków i strat oraz bilansu pomijają terminy przepływów gotówki. Sprawdzaj operacyjne przepływy pieniężne obok zysku netto.
Ufanie skopiowanym danym. Liczby przepisywane z PDF często zawierają błędy. Sprawdź kilka wartości wejściowych względem oryginalnych sprawozdań, zanim zaczniesz obliczenia.
Gdy będziesz gotowy do przeprowadzenia analizy wskaźnikowej na własnych sprawozdaniach, wypróbuj Powerdrill Bloom z eksportami z dwóch lat ze swojego systemu księgowego.
Często zadawane pytania
Jakie są główne rodzaje wskaźników finansowych?
Główne grupy to płynność, zadłużenie, rentowność, efektywność i wycena. Płynność obejmuje wskaźnik bieżącej i szybkiej płynności. Zadłużenie obejmuje wskaźnik zadłużenia do kapitału własnego. Rentowność obejmuje marżę brutto, operacyjną i netto oraz zwrot z kapitału własnego. Efektywność obejmuje rotację zapasów, a wycena wskaźnik P/E.
Jak przeprowadzić analizę wskaźnikową firmy?
Zbierz rachunek zysków i strat oraz bilans z co najmniej dwóch okresów. Oblicz wskaźniki w każdej grupie, a następnie porównaj je w czasie i z konkurencją. Na koniec prześledź każdą dużą zmianę do pozycji, które ją spowodowały, i opisz wnioski.
Czy mogę przeprowadzić analizę wskaźników finansowych w Excel?
Tak. Umieść każdą pozycję w wierszu, a każdy okres w kolumnie, a następnie dodaj arkusz wskaźników z formułami. Sformatuj marże jako procenty i dodaj kolumnę zmiany. Narzędzie AI może to przyspieszyć, gdy masz wiele okresów lub sprawozdania w PDF.
Jaki jest dobry wskaźnik bieżącej płynności?
To zależy od branży. Wskaźnik powyżej 1 oznacza, że aktywa obrotowe przewyższają zobowiązania krótkoterminowe. SEC zauważa, że pożądane wskaźniki różnią się w zależności od branży, więc porównuj z konkurencją. Trend spadkowy ma większe znaczenie niż jakakolwiek pojedyncza wartość.
Jak napisać raport z analizy wskaźników finansowych?
Zacznij od krótkiego podsumowania ogólnej kondycji. Dodaj tabelę kluczowych wskaźników z poprzednim okresem i zmianą. Wyjaśnij, co spowodowało każdą zmianę, wymień ryzyka do obserwacji i zakończ uwagami o źródłach danych i metodach.
Źródła: US Securities and Exchange Commission, Beginners' Guide to Financial Statements. Dane odczytane 3 listopada 2026 r.