財務比率分析の作成方法:完全ガイド
財務比率分析を作成するには、少なくとも2期間分の損益計算書と貸借対照表を用意します。比率を流動性、レバレッジ、収益性、効率性、バリュエーションの5つのグループで計算します。次に、各比率を期間ごとに、また競合他社と比較し、何がなぜ変化したのかを書き留めます。
このガイドでは、含めるべき比率、計算式、Excelでの作成方法について説明します。また、AIを使用したより迅速な方法、具体的な事例、およびレポートのシンプルな構成についても紹介します。主要な比率の計算式は、SEC(米国証券取引委員会)の「Beginners' Guide to Financial Statements(財務諸表入門ガイド)」に基づいています。
財務比率分析とは何か
財務比率分析は、財務諸表の生の数値を、読み取り可能な比較対象へと変換するものです。売上高の数字だけでは、わかることはほとんどありません。コスト、負債、または資産と比較した売上高は、より多くのことを教えてくれます。
SECはこれを簡潔に説明しています。投資家が「財務諸表の情報から計算し、企業の評価に使用する」比率であると述べています。また、これらの用語は財務諸表自体には記載されていないことも指摘しています。報告された数値から自分で構築するものです。
財務比率分析を行う理由は人によって異なります:
- 投資家は、売買の前に企業を比較します。
- 貸し手は、借り手が返済可能かどうかを確認します。
- マネージャーは、マージンやキャッシュが正しい方向に動いているかを追跡します。
- 創業者は、取締役会や資金調達ラウンドの準備をします。
どの場合も目的は同じです。ビジネスがどれほど健全か、そしてどの方向に向かっているかを知ることです。
開始前に必要なもの
計算を始める前に、4つのものを集めてください。
- 損益計算書。 売上高、売上原価、営業利益、純利益がわかります。
- 貸借対照表。 資産、負債、棚卸資産、株主資本がわかります。
- 少なくとも2期間分。 1年分の比率は現状を示します。2年分以上はトレンドを示します。
- 参照ポイント。 SECは「望ましい比率は業界によって異なる」と警告しています。1、2社の競合他社または業界平均を選択してください。
上場企業の場合、数値は年次報告書(10-K)および四半期報告書(10-Q)に記載されています。当社の10-K読解ガイドでは、各諸表の探し方を紹介しています。非上場企業の場合は、会計システムから諸表をエクスポートしてください。
開始前に1点確認してください。両方の期間で、千ドル単位などの同じ単位が使用されていることを確認してください。
財務比率の5つのグループ
完全な比率分析は5つのグループをカバーします。すべての比率が必要なわけではありません。各グループから3つか4つ選べば、明確な全体像が得られます。
| グループ | 比率 | 計算式 | わかること |
|---|---|---|---|
| 流動性 | 流動比率 | 流動資産 / 流動負債 | 短期的な支払いをカバーできるか? |
| 流動性 | 当座比率 | (流動資産 − 棚卸資産) / 流動負債 | 在庫を売らずに支払いをカバーできるか? |
| 流動性 | 運転資本 | 流動資産 − 流動負債 | 金額ベースでどれだけの余裕があるか |
| レバレッジ | 負債資本比率 | 負債合計 / 株主資本 | どれだけ負債に依存しているか |
| 収益性 | 売上高総利益率 | (売上高 − 売上原価) / 売上高 | 直接費を差し引いた後にどれだけ残るか |
| 収益性 | 売上高営業利益率 | 営業利益 / 純売上高 | 売上1ドルあたりの本業からの利益 |
| 収益性 | 売上高純利益率 | 純利益 / 売上高 | すべてのコストを差し引いた売上1ドルあたりの利益 |
| 収益性 | 自己資本利益率 | 純利益 / 株主資本 | 株主の資金に対して稼いだ利益 |
| 効率性 | 棚卸資産回転率 | 売上原価 / 平均棚卸資産 | 期間中に在庫が何回入れ替わったか |
| バリュエーション | P/E ratio(株価収益率) | 1株当たり株価 / 1株当たり利益 | 市場が利益1ドルに対していくらの値を付けているか |
SECはこれらのいくつかを直接定義しています。負債資本比率については、「企業の負債合計を株主資本で割る」と述べています。営業利益率については、「営業利益(利息および所得税費用控除前)を純売上高で割る」としています。
棚卸資産回転率について、SECは平均の出し方を説明しています。現在の棚卸資産残高に前期の残高を加え、「それを2で割る」のです。運転資本については、その結果を「企業が流動負債を支払った後に残る資金」と呼んでいます。
バリュエーション比率には株価が必要なため、上場企業にのみ適用されます。SECの例では、1株当たり利益が2ドルの株価20ドルの株式は、P/Eが10となります。
目的に応じて含めるべき比率
比率分析にすべての比率は必要ありません。読者が求めている問いに答えるものを選んでください。
貸し手やサプライヤー向けには、流動性とレバレッジに焦点を当てます。流動比率、当座比率、運転資本、負債資本比率は、請求書やローンが支払えるかどうかを示します。営業利益率を加えて、支払いを継続するのに十分な利益を上げているかを示します。
投資家向けには、収益性とバリュエーションに焦点を当てます。売上高総利益率、営業利益率、純利益率、自己資本利益率は、企業がいかに効率よく売上を利益に変えているかを示します。P/E ratioは、市場がすでに何を期待しているかを示します。
マネージャー向けには、収益性と効率性に焦点を当てます。マージンはどこでコストが上昇しているかを示します。棚卸資産回転率は、在庫が動いているか、倉庫に眠っているかを示します。
取締役会資料向けには、各グループから2つの比率を選び、5年分を表示します。取締役が求めているのは、20個の数字ではなく、トレンドとその理由です。
対象が誰であれ、期間ごとに同じ比率のセットを維持してください。比率分析は、読者が今四半期と前四半期を一目で比較できるときに最も役立ちます。
Excelで財務比率分析を作成する方法
Excelは、1つの企業と数期間の分析に適しています。シンプルなレイアウトを以下に示します。
入力シートを設定する。 各項目を行に、各期間を列に配置します。売上高、売上原価、営業利益、純利益、流動資産、棚卸資産、流動負債、負債合計、資本の行を使用します。
比率シートを追加する。 各比率を行にリストし、同じ期間の列を作成します。各計算式を一度入力し、それを横にコピーします。たとえば、流動資産が6行目、流動負債が8行目にある場合、第1期の流動比率は =B6/B8 となります。
結果の書式を設定する。 マージンと利益率はパーセンテージで表示します。流動性とレバレッジの比率は小数点第2位まで表示します。回転率は単純な「回数」として表示します。
変化の列を追加する。 今期から前期を差し引きます。条件付き書式を使用して、大きく動いたセルに色を付けることができます。
競合他社の列を追加する。 1、2社の競合他社について同じ比率を入力します。単独では弱く見える比率も、業界では普通である場合があります。
エラーを防ぐ。 計算式を IFERROR で囲み、値が欠落していてもシートが壊れないようにします。比率を信頼する前に、資産合計が負債合計と資本の合計と一致していることを確認してください。
一度シートを作成すれば、四半期ごとに新しい数値を貼り付けるだけで比率が更新されます。
AIで財務比率分析を作成する方法
Excelの方法は、期間が多くなったり、複数の企業を扱ったり、諸表がPDFレポートに埋もれていたりすると遅くなります。AIツールは諸表を読み取り、比率を計算し、要約のドラフトを作成できます。
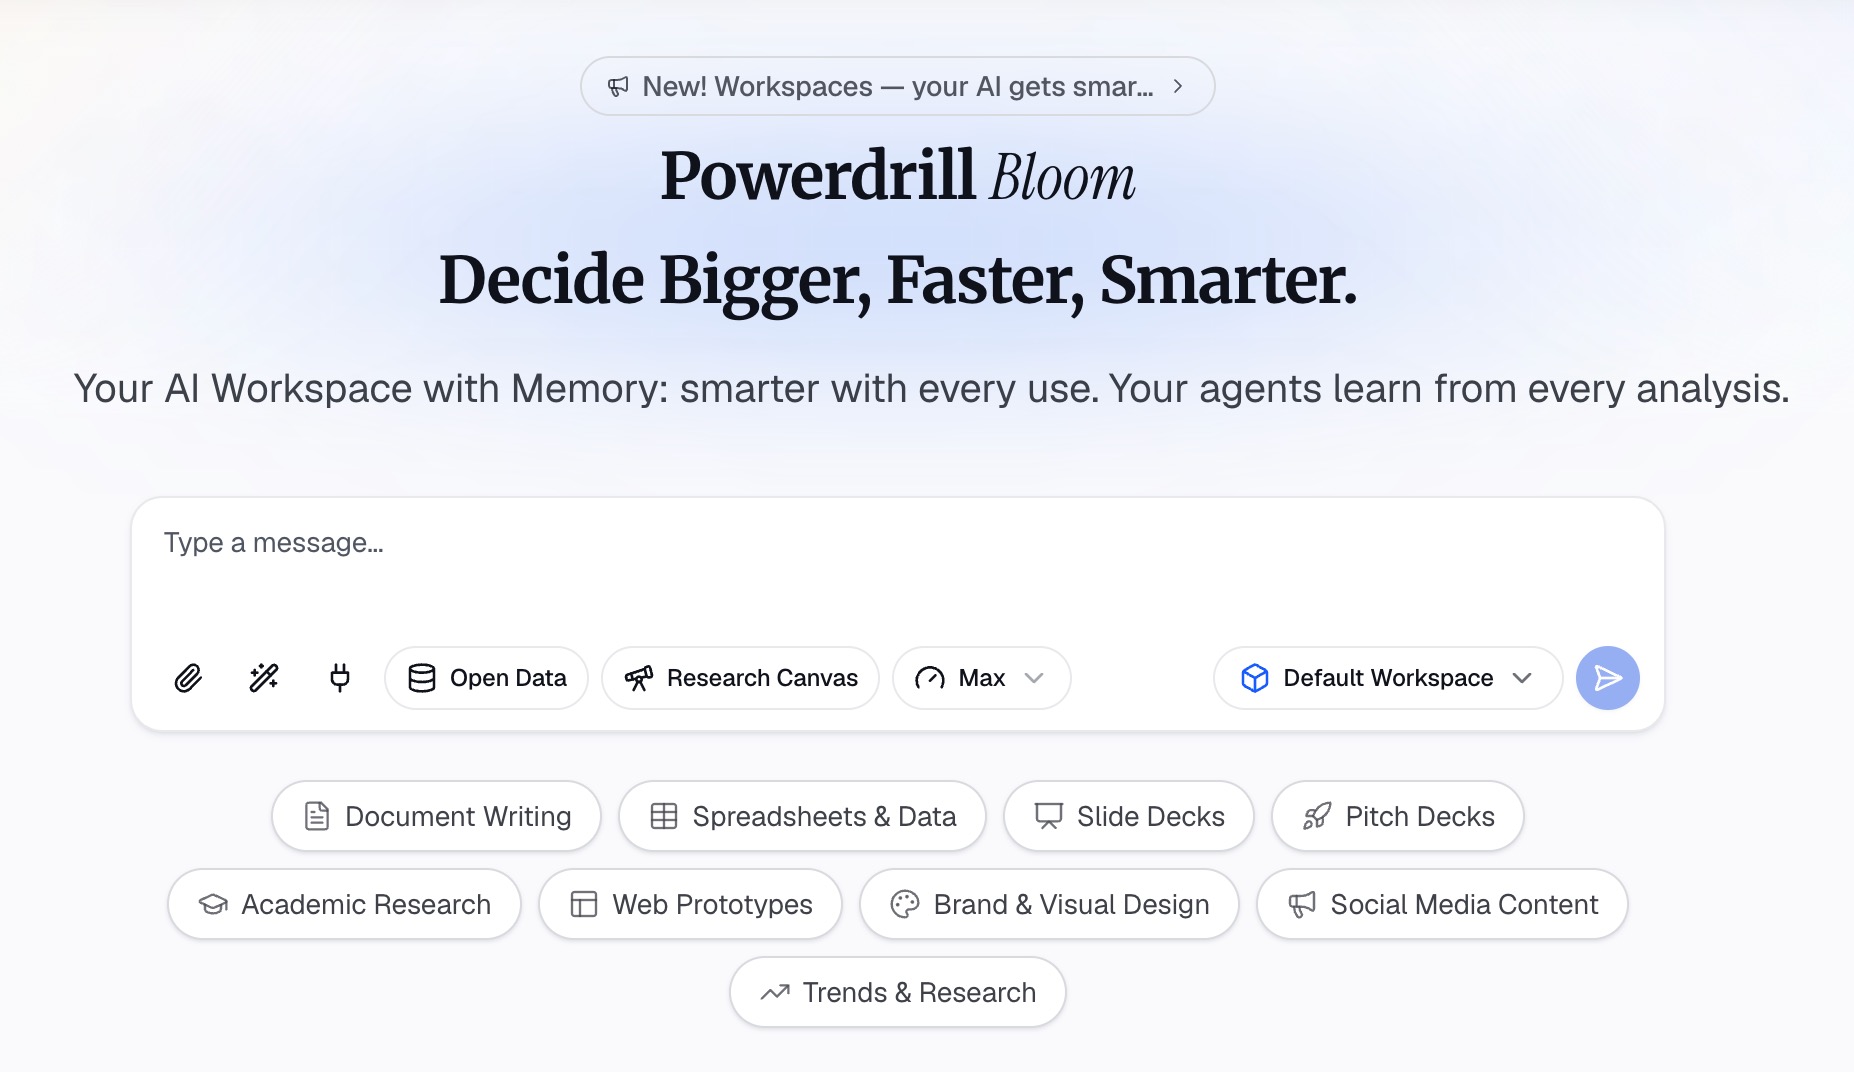
ここでは、Powerdrill Bloomを使用した3つのステップによる方法を紹介します。
ステップ1:財務諸表をアップロードする
数値が含まれているファイルから始めます。それは会計システムからのExcelエクスポート、CSVファイル、またはPDFの年次報告書かもしれません。
「AI Financial Analysis Tool」では、「会計システムからエクスポートした損益計算書、貸借対照表、キャッシュフロー計算書をアップロードしてください」と求められます。上場企業の場合、「SEC Filing Search tool」がSECの記録から諸表を取得します。そのページには「すべての回答はSECによって裏付けられており、推測ではなく元の記録へのリンクが含まれています」と記載されています。
ステップ2:グループごとに比率を依頼する
必要な内容を自然言語で説明します。例:「過去3年間の流動性、レバレッジ、収益性、効率性の比率を計算してください。毎年の変化を表示し、10%以上動いたものにフラグを立ててください。」
ツールページでは、出力結果を「収益性、流動性、レバレッジ、効率性がグループ化された比率ダッシュボード」と説明しています。また、「四半期比(QoQ)および前年比(YoY)のコールアウトを伴う期間ごとのトレンドライン」もリストされています。最も大きな3つの変化についての短い記述式の要約も依頼してください。
ステップ3:数値を確認し、レポートをエクスポートする
共有する前に、元の諸表と照らし合わせていくつかの比率を手動で確認してください。ホームページには「すべての数字には、その根拠となるページ、行、数値が付随しています」とあるため、各入力を追跡できます。
その後、エクスポートします。ツールページには、エクスポート形式として「ブランド化されたPDF、スライドデッキ、または財務レビュー用のキャンバスリンク」がリストされています。対象者が使用する形式を選択してください。
結果の読み方
数字だけでは分析になりません。読み解くことが分析です。
まず方向に注目してください。 1.5という流動比率だけでは意味がありません。2年間で2.0から1.5に低下したという事実は、一つのストーリーを語っています。
グループを組み合わせて読んでください。 SECは読者に「一つの財務諸表だけでは完全なストーリーはわからない」と注意を促しています。比率も同様です。流動性が低下しているのにマージンが上昇している場合は、成長によってキャッシュが拘束されている可能性があります。
競合他社と比較してください。 ソフトウェア会社とスーパーマーケットチェーンでは、マージンも回転率も大きく異なります。同業種間で比較してください。
要因を見つけてください。 比率が動いたときは、それを各項目まで遡ってください。売上高総利益率の低下は、原材料費の上昇、値下げ、または製品ミックスの変化から来ている可能性があります。
一時的な項目に注意してください。 多額の資産売却や法的費用は、単年度の数値を歪める可能性があります。結論を出す前に注記を読んでください。
リズムを決めてください。 四半期ごと、または小規模ビジネスの場合は毎年、比率分析を実行してください。過去のすべてのバージョンを保管し、時間の経過とともにトレンドが構築されるようにします。毎回何が変わったかについての短いメモを残しておくと、次回の更新が早くなります。
当社の貸借対照表、損益計算書、キャッシュフロー計算書のガイドでは、各諸表についてより深く解説しています。
財務比率分析の例
Cedar Point Outfittersは、この手法を示すために使用される架空の小売業者です。数値は千ドル単位です。
| 項目 | 2025 | 2024 |
|---|---|---|
| 売上高 | 12,000 | 10,500 |
| 売上原価 | 7,200 | 6,450 |
| 営業利益 | 1,440 | 1,155 |
| 純利益 | 960 | 735 |
| 流動資産 | 4,200 | 3,900 |
| 棚卸資産 | 1,800 | 1,500 |
| 流動負債 | 2,400 | 2,000 |
| 負債合計 | 4,000 | 3,500 |
| 株主資本 | 5,000 | 4,500 |
2023年末の棚卸資産は1,400でした。比率は以下の通りです:
| 比率 | 2025 | 2024 | 変化 |
|---|---|---|---|
| 流動比率 | 1.75 | 1.95 | 低下 |
| 当座比率 | 1.00 | 1.20 | 低下 |
| 運転資本 | 1,800 | 1,900 | 減少 |
| 負債資本比率 | 0.80 | 0.78 | わずかに上昇 |
| 売上高総利益率 | 40.0% | 38.6% | 上昇 |
| 売上高営業利益率 | 12.0% | 11.0% | 上昇 |
| 売上高純利益率 | 8.0% | 7.0% | 上昇 |
| 自己資本利益率 | 19.2% | 16.3% | 上昇 |
| 棚卸資産回転率 | 4.36 | 4.45 | わずかに低下 |
比率を並べてみると、ストーリーは明確です。収益性はあらゆる指標で改善しました。流動性は厳しくなり、在庫の回転は少し遅くなりました。
考えられる要因は成長です。売上高は約14%増加し、会社は需要に先んじて在庫を積み増しました。それがマージンを押し上げましたが、キャッシュを拘束しました。次のステップは、2026年の売上がその余剰在庫を吸収するかどうかを確認することです。
財務比率分析レポートの書き方
ほとんどの読者は、表の前に結論を求めています。この順序での短いレポートが効果的です:
- 要約。 全体的な健全性と主要なトレンドに関する2、3文。
- 主要比率表。 グループごとの比率、前期の数値、および変化。
- 変化の要因。 動きがあったグループごとに1つの短い段落。
- リスクと疑問点。 負債の増加や在庫の鈍化など、注意すべき項目。
- 手法に関する注記。 データソース、期間、および行った調整。
各セクションは簡潔にまとめてください。比率表を伴う1ページの要約は、しばしば10ページのレポートよりも優れています。
レポートを取締役会に提出する場合は、グループごとに1つのチャートを追加してください。5年間のマージンの折れ線グラフは、1つの段落よりも多くを語ります。
財務の専門家ではない読者のために、平易な言葉で書いてください。「当座比率が1.00に低下した」と言う代わりに、現金と売掛金が短期的な支払いをかろうじてカバーできる状態であると述べます。その上で、括弧内に数値を記載します。読者は意味を記憶し、アナリストは数値を後で確認できます。
よくある比率分析のミス
これらのエラーは起こりやすいものですが、簡単に避けることができます。
1期間のみを使用する。 単年度はスナップショットを示すだけで、トレンドは示しません。少なくとも2期間、可能であれば3期間以上使用してください。
単位や期間を混ぜる。 四半期の利益を年間の貸借対照表と比較すると、回転率や利益率が歪みます。期間を一致させてください。
業界の規範を無視する。 SECが指摘するように、望ましい比率は業界によって異なります。比率の良し悪しを判断する前に、競合他社と比較してください。
平均が適している場所に期末残高を使用する。 回転率は、SECが棚卸資産で示しているように、平均残高を使用すべきです。
説明なしに計算だけを行う。 比率の表は分析ではありません。要因と、それによって生じる疑問を付け加えてください。
キャッシュフロー計算書をスキップする。 損益計算書と貸借対照表からの比率では、キャッシュのタイミングを見逃します。純利益と並んで営業キャッシュフローを確認してください。
コピーされた数値を過信する。 PDFから手入力された数字にはエラーが含まれることがよくあります。計算する前に、いくつかの入力を元の諸表と照らし合わせて確認してください。
ご自身の財務諸表で比率分析を行う準備ができたら、会計システムから2年分のエクスポートデータを用意して、Powerdrill Bloomをお試しください。
よくある質問
財務比率の主な種類は何ですか?
主なグループは、流動性、レバレッジ、収益性、効率性、バリュエーションです。流動性には流動比率と当座比率が含まれます。レバレッジには負債資本比率が含まれます。収益性には売上高総利益率、営業利益率、純利益率、および自己資本利益率が含まれます。効率性には棚卸資産回転率が含まれ、バリュエーションにはP/E ratioが含まれます。
企業の比率分析はどのように行いますか?
少なくとも2期間分の損益計算書と貸借対照表を収集します。各グループの比率を計算し、期間ごとおよび競合他社と比較します。最後に、大きな変化の要因となった項目を特定し、調査結果をまとめます。
Excelで財務比率分析はできますか?
はい。各項目を行に、各期間を列に配置し、計算式を入れた比率シートを追加します。マージンをパーセンテージとして書式設定し、変化の列を追加します。期間が多い場合やPDFの諸表がある場合は、AIツールがこれをスピードアップできます。
良い流動比率とはどれくらいですか?
業界によります。流動比率が1を超えていれば、流動資産が流動負債を上回っていることを意味します。SECは、望ましい比率は業界によって異なると述べているため、競合他社と比較してください。単一の数値よりも、低下傾向にあるかどうかが重要です。
財務比率分析レポートはどのように書けばよいですか?
全体的な健全性の短い要約から始めます。前期の数値と変化を伴う主要比率の表を追加します。各変化の要因を説明し、注意すべきリスクをリストし、データソースと手法に関する注記で締めくくります。
出典: US Securities and Exchange Commission, Beginners' Guide to Financial Statements. 2026年11月3日参照。