كيفية قراءة تقرير 10-K: دليل كامل
لقراءة تقرير 10-K، ابدأ بالبند 1 (Business) للتعرف على نشاط الشركة. ثم اقرأ البند 1A (Risk Factors) والبند 7، وهو MD&A، حيث تشرح الإدارة أداء العام. واختم بالبند 8، وهو القوائم المالية المدققة، وملاحظاتها، وتقرير مدقق الحسابات.
تقرير 10-K طويل، ولا تحتاج لقراءته من البداية إلى النهاية. يوضح هذا الدليل كيفية تنظيم التقرير، والترتيب الذي يوفر أكبر قدر من الوقت، والعلامات التحذيرية التي تشير إليها SEC نفسها. كما يوضح كيفية قراءة 10-K باستخدام AI عندما تحتاج إلى إجابات سريعة.
ما هو تقرير 10-K
تقرير 10-K هو التقرير السنوي الذي تقدمه شركة عامة أمريكية إلى Securities and Exchange Commission. يذكر موقع Investor.gov التابع لـ SEC أن "تقرير 10-K، الذي يُقدم سنوياً، يقدم صورة مفصلة عما تفعله الشركة، والمخاطر التي تواجهها". ويضيف: "كما يتضمن التقرير المالي للشركة".
تقدم نشرة المستثمرين الصادرة عن SEC القواعد الأساسية:
- "تُطالب معظم الشركات العامة الأمريكية بتقديم تقرير 10-K كل عام إلى U.S. Securities and Exchange Commission (SEC)."
- عادةً ما تقدم الشركات العامة غير الأمريكية تقاريرها السنوية في نماذج مختلفة.
- "تتطلب قواعد SEC أن تتبع تقارير 10-K ترتيباً محدداً للموضوعات."
هذا الترتيب المحدد هو ما يجعل التنقل في تقرير 10-K سهلاً بمجرد معرفته. تضع كل شركة عوامل الخطر الخاصة بها في نفس البند وقوائمها المالية في نفس البند.
من يقف وراء الأرقام. تقوم الشركة بإعداد تقرير 10-K، ويجب على CEO و CFO التصديق على دقته. تضع SEC القواعد وتراجع الإيداعات. ومع ذلك، فإن النشرة صريحة: "لا تضمن SEC دقة تقرير 10-K أو 10-Q." ويقوم محاسب مستقل بتدقيق القوائم المالية.
أين تجد تقرير 10-K
كل تقرير 10-K متاح للقراءة مجاناً. تقول النشرة "جميع تقارير 10-K و 10-Q المودعة لدى SEC متاحة للجمهور على موقع EDGAR التابع لـ SEC." وتضيف أن معظم الشركات تنشرها أيضاً على مواقعها الإلكترونية الخاصة.
للبحث في EDGAR، يقول موقع Investor.gov "اكتب اسم الشركة أو رمز التداول في شريط البحث أعلى الصفحة الرئيسية." تظهر النتائج بترتيب التاريخ، مع ذكر نوع النموذج في العمود الأول.
هناك نوعان من النماذج يهماننا هنا:
- 10-K هو التقرير السنوي الذي تقدمه الشركات العامة المحلية.
- 10-K/A هو تعديل. يقول موقع Investor.gov إن إضافة "/A" إلى نوع النموذج تشير إلى وجود تعديل.
إذا قدمت شركة نموذج 10-K/A، فاقرأه جنباً إلى جنب مع النسخة الأصلية. فقد يصحح أرقاماً أو يضيف بنوداً مفقودة.
كيفية تنظيم تقرير 10-K
يتكون تقرير 10-K من أربعة أجزاء وقائمة ثابتة من البنود. إليك الخريطة، بناءً على نشرة SEC.
| الجزء | البند | ما يغطيه |
|---|---|---|
| I | 1. Business | المنتجات، والخدمات، والأسواق، والشركات التابعة، والمنافسة |
| I | 1A. Risk Factors | المخاطر الأكثر أهمية، مرتبة عموماً حسب الأهمية |
| I | 1B. Unresolved Staff Comments | تعليقات موظفي SEC التي لا تزال دون حل |
| I | 2–4 | العقارات، والإجراءات القانونية، وسلامة المناجم |
| II | 5. Market for Common Equity | بيانات الأسهم، وحاملي الأسهم، وتوزيعات الأرباح، وإعادة الشراء |
| II | 6. [Reserved] | لا توجد معلومات مطلوبة منذ فبراير 2021 |
| II | 7. MD&A | رؤية الإدارة للنتائج، والسيولة، والتوجهات |
| II | 7A. Market Risk | التعرض لمخاطر أسعار الفائدة، والعملات، والسلع |
| II | 8. Financial Statements | القوائم المدققة، والملاحظات، وتقرير مدقق الحسابات |
| II | 9, 9A, 9B | تغييرات المحاسبين، والضوابط، ومعلومات أخرى |
| III | 10–14 | المديرون، والأجور، والملكية، والصفقات ذات الصلة، ورسوم التدقيق |
| IV | 15. Exhibits | اللوائح الداخلية، والعقود الجوهرية، والشركات التابعة، والمزيد |
البند 6 يربك العديد من القراء لأول مرة. تقول النشرة إنه الآن "محجوز من قبل SEC لوضع قواعد مستقبلية." قبل فبراير 2021، كان يحتوي على بيانات مالية مختارة لخمس سنوات. ولا تزال الأدلة القديمة تصف تلك النسخة.
كيفية قراءة 10-K: ترتيب عملي
القراءة بهذا الترتيب تمنحك القصة أولاً، ثم الدليل.
1. البند 1، Business. تصف النشرة هذا البند بأنه "مكان جيد للبدء لفهم كيفية عمل الشركة." لاحظ المنتجات الرئيسية، والأسواق، ومن هم المنافسون.
2. البند 1A، Risk Factors. "تدرج الشركات عموماً عوامل الخطر بترتيب أهميتها." اقرأ العشرة الأولى بعناية. كما تحذر النشرة من أن "هذا القسم يركز على المخاطر نفسها، وليس على كيفية معالجة الشركة لتلك المخاطر."
3. البند 7، MD&A. هذا القسم "يسمح لإدارة الشركة بسرد قصتها بكلماتها الخاصة." ابحث عما تغير عن العام الماضي، ولماذا. انتبه إلى السيولة، والتوجهات المعروفة، والأحكام المحاسبية الحرجة.
4. البند 8، Financial Statements. اقرأ قائمة الدخل، والميزانية العمومية، وقائمة التدفقات النقدية. ثم اقرأ الملاحظات التي تشرح الأرقام.
5. تقرير مدقق الحسابات. تقول النشرة "تقرير مدقق الحسابات هو جزء أساسي من تقرير 10-K." تحقق من نوع الرأي قبل أن تثق في الأرقام.
6. البند 9A، Controls and Procedures. يغطي هذا الرقابة الداخلية على التقارير المالية. ابحث عن أي ضعف جوهري.
7. البند 1B والبند 3. تحقق من تعليقات SEC التي لم تُحل والدعاوى القضائية الهامة.
احتفظ بصفحة ملاحظات قصيرة أثناء القراءة. اكتب سطراً واحداً لكل بند: ما تفعله الشركة، وأهم ثلاثة مخاطر تواجهها، وما تقوله الإدارة عما تغير، وأي علامة تحذيرية. غالباً ما تكون هذه الصفحة أكثر فائدة من المستند الكامل عند العودة إليه لاحقاً.
إذا كان لديك عشرون دقيقة فقط، فاقرأ البنود 1 و 1A و 7. أما إذا كنت تستثمر أموالاً حقيقية، فاقرأ البنود السبعة جميعها.
ما الذي يجب البحث عنه في القوائم المالية
البند 8 يحتوي على الأرقام. تدرج النشرة القوائم الأساسية: قائمة الدخل، والميزانيات العمومية، وقائمة التدفقات النقدية، وقائمة حقوق المساهمين. وتشير إلى أن قائمة الدخل تسمى أحياناً "بيان الأرباح أو بيان العمليات".
اقرأها كمجموعة متكاملة:
- قائمة الدخل. هل نمت الإيرادات، وهل حافظت الهوامش على مستواها؟ راجع دليلنا حول تحليل قائمة الدخل.
- الميزانية العمومية. هل تنمو الديون بشكل أسرع من الأصول؟ راجع دليلنا حول تحليل الميزانية العمومية.
- قائمة التدفقات النقدية. هل تتحول الأرباح إلى نقد؟ راجع دليلنا حول تحليل قائمة التدفقات النقدية.
- الملاحظات. تشرح قواعد الإيرادات، وشروط الديون، وعقود الإيجار، والقطاعات.
قارن بين سنتين على الأقل جنباً إلى جنب. تقول النشرة إن الشركات الأمريكية تقدم قوائمها بموجب GAAP، وهي مجموعة من المعايير المحاسبية. وهذا يجعل المقارنة السنوية أسهل.
كيفية قراءة الملاحظات على القوائم المالية
الملاحظات هي المكان الذي توجد فيه التفاصيل الحقيقية. تقول النشرة إن القوائم "ترافقها ملاحظات تشرح المعلومات الواردة في القوائم المالية." يتجاهلها العديد من القراء، وهنا تختبئ المفاجآت.
ابدأ بالملاحظات التي تغير طريقة قراءتك للأرقام الرئيسية:
- السياسات المحاسبية. غالباً ما تشرح ملاحظة مبكرة كيف تسجل الشركة الإيرادات وتقيم المخزون. التغيير هنا يمكن أن يحرك الربح دون أي تغيير في النشاط التجاري.
- الإيرادات. ابحث عن تقسيم حسب المنتج أو المنطقة أو نوع العميل. يوضح هذا أي جزء من العمل ينمو.
- الديون. تحقق من أسعار الفائدة وتواريخ الاستحقاق والتعهدات. سداد مبلغ كبير العام المقبل أمر مهم حتى لو كانت الميزانية العمومية تبدو جيدة.
- عقود الإيجار والالتزامات. توضح هذه المبالغ التي وعدت الشركة بدفعها في المستقبل.
- القطاعات. تظهر نتائج القطاعات الوحدات التي تحقق أرباحاً وتلك التي تخسر.
- الالتزامات الطارئة. تظهر الدعاوى القضائية المعلقة والضمانات هنا، غالباً مع تقدير للتكلفة.
اقرأ الملاحظة الخاصة بأي بند تحرك بشكل حاد عن العام الماضي. غالباً ما يكون وراء القفزة المكونة من سطر واحد في القوائم صفحة كاملة من التفسير.
العلامات التحذيرية في تقرير 10-K
تشير نشرة SEC إلى عدة بنود تستحق اهتماماً إضافياً.
رأي تدقيق متحفظ أو امتناع عن إبداء الرأي. تعطي معظم عمليات التدقيق "رأياً غير متحفظ". يعطي البعض "رأياً متحفظاً" أو "امتناعاً عن إبداء الرأي". عندها، تقول النشرة، يجب على المستثمرين "النظر بعناية في ما منع المدقق من إبداء رأي غير متحفظ."
نقاط ضعف جوهرية في الضوابط الداخلية. تقول النشرة إن المستثمرين "يجب أن يقيموا بعناية نقاط الضعف الجوهرية التي تم الكشف عنها في الضوابط الداخلية على التقارير المالية."
تغيير المحاسبين. يغطي البند 9 الخلافات مع مدقق حسابات سابق. "يعتبر العديد من المستثمرين هذا الإفصاح علامة تحذيرية."
تعليقات SEC غير المحلولة. يدرج البند 1B أسئلة موظفي SEC التي ظلت مفتوحة لفترة طويلة.
الاستخدام المكثف لأرقام غير متوافقة مع GAAP. يمكن للشركات إظهار أرقام معدلة، ولكن يجب عليها تسويتها مع GAAP. تقول النشرة "الأمر متروك لك لتقرر مقدار الوزن الذي ستعطيه للمقاييس غير المتوافقة مع GAAP."
الشهادات المفقودة. تظهر شهادات CEO و CFO عادةً في المرفقين 31 و 32. تحقق من وجودها.
كيفية مقارنة الإيداعات عبر السنوات
تقرير سنوي واحد يخبرك بمكانة الشركة الحالية. ثلاثة تقارير متتالية تخبرك إلى أين تتجه.
قم بمحاذاة نفس البنود. ضع عوامل الخطر لهذا العام والعام الماضي جنباً إلى جنب. المخاطر الجديدة القريبة من القمة تستحق الاهتمام، وكذلك المخاطر التي تختفي بهدوء.
تتبع بعض الأرقام الرئيسية. اختر خمسة أو ستة أرقام، مثل الإيرادات، وهامش الربح الإجمالي، والتدفق النقدي التشغيلي، والديون، وعدد الأسهم. ضعها في جدول واحد عبر ثلاث سنوات.
أعد قراءة وعود MD&A. غالباً ما يذكر قسم MD&A للعام الماضي ما توقعته الإدارة. ويوضح تقرير هذا العام ما إذا كان ذلك قد تحقق فعلاً.
راقب الصياغة. التغييرات الصغيرة في اللغة يمكن أن تكون مهمة. تحول كلمة "نتوقع" إلى "نأمل"، أو ذكر جديد لمورد، يمكن أن يشير إلى تحول.
تحقق من المدقق والضوابط كل عام. يسهل اكتشاف مدقق جديد أو أول ضعف جوهري عند مقارنة السنوات.
قم بتخزين جدول كل عام في ملف واحد، بحيث يستغرق تحديث العام المقبل دقائق فقط. تحول هذه العادة مستنداً طويلاً إلى قائمة قصيرة من التغييرات. وهذه القائمة هي ما يحتاجه معظم القراء فعلياً.
كيفية قراءة 10-K باستخدام AI
تستغرق قراءة تقرير 10-K كاملاً ساعات. وتستغرق مقارنة عدة شركات أياماً. يمكن لأداة AI سحب الإيداع، والإجابة على أسئلة محددة، وتحويل الأرقام إلى جداول ورسوم بيانية.
إليك الطريقة في ثلاث خطوات، باستخدام Powerdrill Bloom.
الخطوة 1: سحب الإيداع أو تحميله
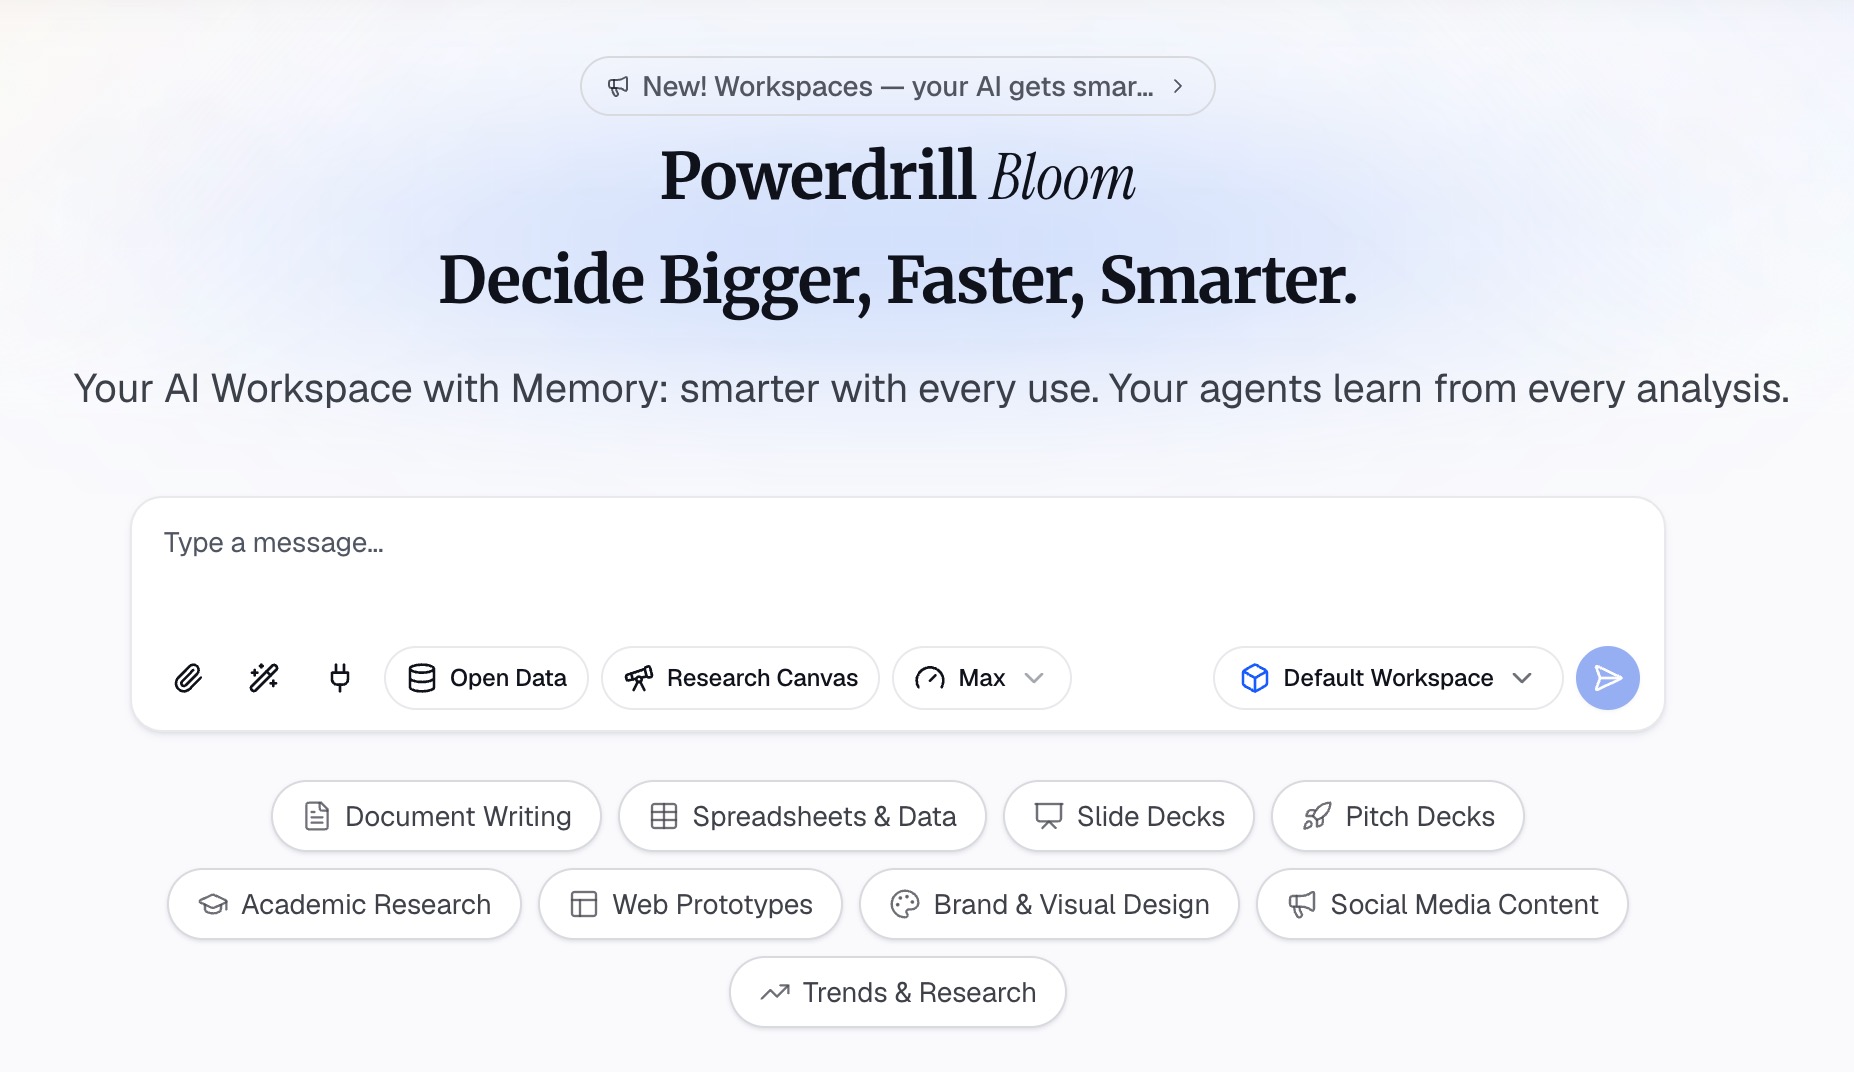
ابدأ بالشركة التي تريد قراءتها. تغطي أداة SEC Filing Search من Powerdrill Bloom "أكثر من 3 ملايين من إيداعات SEC - تقارير 10-K، والأرباح، والقوائم المالية، وتوزيعات الأرباح، ومعاملات المطلعين." يمكنك أيضاً تحميل تقرير 10-K مخزن بتنسيق PDF.
الصفحة جزء من مصادر البيانات المفتوحة الخاصة بها، لذا يمكنك البدء دون تحميل أي شيء.
الخطوة 2: طرح أسئلة محددة بلغة طبيعية
اسأل عن الأجزاء التي تقرأها أولاً. تقترح صفحة SEC Filing Search مطالبات مثل "تلخيص عوامل خطر أحدث تقرير 10-K لشركة Tesla." يمكنك أيضاً طلب الإيرادات وصافي الدخل على مدى خمس سنوات، أو ما تغير في MD&A.
للعمل الأكثر عمقاً، تقوم AI Financial Analysis Tool بإجراء "النسب، والتوجهات، والشذوذ، والسرد" على قائمة الأرباح والخسائر، والميزانية العمومية، والتدفق النقدي.
الخطوة 3: التحقق من المصادر وتصدير النتائج
تحقق من كل رقم مقابل الإيداع قبل الاعتماد عليه. تقول صفحة SEC Filing Search "كل إجابة مدعومة من SEC، مع روابط للسجلات الأصلية - وليست تخمينات."
ثم قم بالتصدير. تقول الصفحة إنه يمكنك "تحويل السجلات الخام إلى تصورات وجداول وشرائح في بضع نقرات." وهذا يحول مراجعة 10-K إلى ملخص من صفحة واحدة أو عرض تقديمي قصير لفريقك.
مثال على قراءة 10-K
إليك مثال قصير لشركة وهمية، Harbor Kitchen Supply. جميع الأرقام أدناه وهمية.
| البند | ما يقوله تقرير 10-K |
|---|---|
| Business | معدات مطابخ تُباع من خلال 120 متجراً وعبر الإنترنت |
| أهم عامل خطر | الاعتماد على موردين خارجيين لـ 60% من المنتجات |
| MD&A | ارتفاع الإيرادات بنسبة 8%؛ انخفاض الهامش بنقطتين بسبب تكاليف الشحن |
| التدفق النقدي | انخفاض التدفق النقدي التشغيلي بينما ارتفع المخزون بنسبة 25% |
| تقرير مدقق الحسابات | رأي غير متحفظ |
| البند 9A | لم يتم الإبلاغ عن أي ضعف جوهري |
الآن طبق ترتيب القراءة.
العمل والمخاطر. يقع خطر الموردين في قمة البند 1A. وهذا يتطابق مع قصة الهامش في MD&A.
الأرقام. نمت الإيرادات، لكن التدفق النقدي انخفض. ويوضح الارتفاع في المخزون هذه الفجوة. وهذا يستحق سؤالاً للإدارة.
التحققات. أعطى المدقق رأياً غير متحفظ، ولا يوجد ضعف جوهري. الأرقام مدققة والضوابط تبدو سليمة.
الملخص. النمو حقيقي، لكن خطر الموردين وارتفاع المخزون يستحقان مراقبة وثيقة في الربع القادم.
10-K مقابل 10-Q مقابل التقرير السنوي
تتداخل المستندات الثلاثة ولكنها ليست متطابقة.
| المستند | متى يتم إيداعه | ماذا يحتوي |
|---|---|---|
| نموذج 10-K | مرة في السنة | مراجعة كاملة للعمل، والمخاطر، وMD&A، والقوائم المدققة |
| نموذج 10-Q | بعد كل من الأرباع المالية الثلاثة الأولى | مراجعة أقصر مع بنود أقل |
| التقرير السنوي للمساهمين | قبل الاجتماعات السنوية | يتداخل مع 10-K، وأحياناً يكون في شكل منشور لامع |
تقول النشرة "يتضمن 10-K عادةً معلومات أكثر تفصيلاً من التقرير السنوي للمساهمين." ترسل بعض الشركات ببساطة تقرير 10-K الخاص بها كتقرير سنوي. للحصول على أكبر قدر من التفاصيل، اقرأ 10-K.
غالباً ما يشير الجزء الثالث من 10-K إلى بيان الوكالة (proxy statement) للحصول على تفاصيل الأجور ومجلس الإدارة. تشير النشرة إلى أن "بيان الوكالة يُودع عادةً بعد شهر أو شهرين من 10-K."
لتجربة ذلك على إيداع حقيقي، جرب Powerdrill Bloom مع أحدث تقرير 10-K لشركة تتابعها.
الأسئلة الشائعة
ما هو الجزء الأكثر أهمية في تقرير 10-K؟
يبدأ معظم القراء بالبند 1A، Risk Factors، والبند 7، MD&A. القوائم المالية المدققة في البند 8 هي جوهر الأرقام. ويخبرك تقرير مدقق الحسابات بمدى الثقة بها.
كم من الوقت تستغرق قراءة تقرير 10-K؟
يمكن أن تستغرق القراءة الكاملة عدة ساعات، لأن التقرير يغطي كل جزء من العمل. قراءة البنود 1 و 1A و 7 أولاً هي مهمة أقصر بكثير وتمنحك القصة الرئيسية.
أين يمكنني العثور على تقرير 10-K لشركة ما مجاناً؟
ابحث في قاعدة بيانات EDGAR التابعة لـ SEC عن طريق اسم الشركة أو رمز التداول. تنشر معظم الشركات أيضاً تقرير 10-K الخاص بها على موقعها الإلكتروني. كل تقرير 10-K مودع لدى SEC متاح للقراءة مجاناً.
ما الفرق بين 10-K و 10-Q؟
تقرير 10-K هو التقرير السنوي مع قوائم مالية مدققة. أما 10-Q فيُقدم بعد كل من الأرباع المالية الثلاثة الأولى. تقرير 10-Q أقصر ويحتوي على بنود أقل.
ماذا حدث للبند 6 في تقرير 10-K؟
كان البند 6 يحتوي سابقاً على بيانات مالية مختارة لخمس سنوات. منذ فبراير 2021، لم تعد هناك معلومات مطلوبة فيه. تحتفظ به SEC لوضع قواعد مستقبلية، لذا تظهره معظم تقارير 10-K الآن كبند محجوز.
المصادر: SEC Investor Bulletin, How to Read a 10-K/10-Q · Investor.gov, How to Read a 10-K · Investor.gov, Using EDGAR to Research Investments. التفاصيل تمت قراءتها في 2 نوفمبر 2026.