如何撰寫財務報告:範例與範本
撰寫財務報告時,請從三大核心報表開始:資產負債表、損益表和現金流量表。接著加入一段簡短的敘述,解釋發生了哪些變化及其原因,並附上幾個關鍵比率。最後,針對數據背後的會計選擇進行註釋。一份清晰的報告應為讀者回答一個問題:企業經營狀況如何,以及接下來會發生什麼?
本指南涵蓋了財務報告應包含的內容、各部分的撰寫方法以及應加入哪些比率。此外,還提供了一個可供複製的範本,以及一個帶有實際計算過程的案例。定義參考自美國證券交易委員會(U.S. Securities and Exchange Commission)的財務報表指南,閱讀日期為 2026 年 11 月 16 日。
什麼是財務報告
財務報告呈現了一家公司在特定期間(如季度或年度)的財務成果。它結合了報表、數據和文字說明。
SEC 的初學者指南總結了財務報表的作用:「它們向您展示公司的資金來自哪裡、流向何處,以及現在在哪裡。」
該指南列出了四種主要報表。分別是「(1) 資產負債表;(2) 損益表;(3) 現金流量表;以及 (4) 股東權益變動表」。
每一種報表都回答了不同的問題:
- 資產負債表。 公司在特定時間點擁有什麼資產,欠下什麼債務?
- 損益表。 公司在該期間賺了多少錢,花了多少錢?
- 現金流量表。 現金是如何流入和流出的?
- 股東權益變動表。 所有者的持股比例發生了什麼變化?
財務報告將這些報表置於具體情境中。上市公司會發布正式的年度和季度報告。小企業、非營利組織、學校和社團則會為所有者、董事會和成員撰寫較簡單的版本。結構相同,深度則有所不同。
誰會閱讀財務報告
為您的讀者而寫,而不是為您自己。不同的讀者關注點不同。
- 所有者和高階主管 關注利潤、現金以及隨時間變化的趨勢。
- 董事會 關注實際結果與預算的對比以及主要風險。
- 貸款人 想知道企業是否有能力償還債務。
- 投資者 追求成長、毛利和回報。
- 協會或教會成員 想看到他們的錢用在了哪裡。
在動筆之前,先了解您的讀者。給新創公司的董事會報告應以現金跑道(cash runway)為開頭。給屋主協會的報告則應以支出與年度預算的對比為開頭。
應包含的內容
大多數財務報告都包含相同的核心部分。以下是根據 SEC 指南整理的各部分內容。
資產負債表。 指南指出,它「提供有關公司資產、負債和股東權益的詳細資訊」。它遵循一個公式:資產等於負債加上股東權益。資產通常按變現速度排列。負債則按到期時間排列。
損益表。 指南將其描述為「顯示公司在特定時間段內賺取多少收入的報告」。可以把它想像成一組階梯。您從頂部的銷售額開始,逐步減去各項成本。最底線是淨利或淨損。
現金流量表。 它報告「公司的現金流入和流出」。它分為三個部分:營運、投資和籌資活動。指南解釋了其重要性。損益表「可以告訴您公司是否獲利」,而現金流量表「可以告訴您公司是否產生了現金」。
報表附註。 附註解釋了會計政策、稅務、退休金和股票選擇權。指南指出「財務報表的腳註充滿了資訊」。
管理層討論與分析。 通常稱為 MD&A,這是敘述部分。指南稱其為「管理層向投資者提供其對公司財務表現和狀況看法的機會」。
對於小企業報告,敘述部分和前三張報表通常就足夠了。針對任何異常情況(如一次性成本)添加附註。
先收集您的數據
報告的品質取決於其輸入資料。在開始撰寫之前,請收集以下資料:
- 試算表或總帳,來自您的會計系統,且該期間已結帳。
- 前期數據,以便顯示變化。
- 預算或預測,如果讀者需要與計劃進行比較。
- 銀行對帳單,以確認現金餘額。
- 異常事件記錄,例如大額採購、新貸款或流失客戶。
檢查帳目是否已關閉。基於未結帳期間建立的報告在發送後會發生變化,這會損害信任感。
然後核對關鍵總額。資產負債表上的現金應與銀行存款相符。現金流量表上的現金變動應與兩張資產負債表之間的變動相符。
如何撰寫財務報告:步驟詳解
數據準備就緒後,撰寫過程應遵循清晰的順序。
- 撰寫一段摘要。 說明收入、淨利和現金,以及各項的變化情況。即使讀者只讀到這裡,也應能掌握重點。
- 呈現損益表。 並列顯示本期和前期數據,並標註變化。
- 呈現資產負債表。 顯示本期末和前期末的數據。
- 呈現現金流量表。 顯示營運、投資和籌資活動的現金流。
- 加入關鍵比率。 挑選三到五個對讀者重要的比率。
- 撰寫分析。 解釋兩到三個最大的變化及其原因。
- 加入展望與風險。 說明您對未來的預期以及可能改變預期的因素。
- 加入附註。 解釋會計選擇和一次性項目。
保持分析簡短且具體。「由於兩家新經銷商於 3 月開始訂貨,收入增長了 20%」很有用。「收入表現強勁」則毫無意義。
應包含的關鍵比率
比率將原始數據轉化為可比性指標。SEC 的指南列出了幾個常見比率,並指出「理想的比率因產業而異」。
| 比率 | 公式 | 它告訴您什麼 |
|---|---|---|
| 負債權益比 | 總負債 / 股東權益 | 企業對債務的依賴程度 |
| 存貨週轉率 | 銷貨成本 / 平均存貨 | 該期間内存貨售出的頻率 |
| 營業利益率 | 營業利益 / 淨收入 | 每 1 美元銷售額中有多少是營業利潤 |
| 營運資金 | 流動資產 − 流動負債 | 支付短期帳單的現金緩衝 |
| 毛利率 | 銷貨毛利 / 淨收入 | 扣除直接銷貨成本後剩餘多少 |
指南平實地解釋了營業利益率:「它顯示了每 1 美元的銷售額中,利潤所佔的百分比。」對於存貨週轉率,它建議取期初和期末存貨餘額的平均值。
顯示每個比率的兩個期間。沒有趨勢,單一數字意義不大。如需深入了解各項報表,請參閱我們的如何分析損益表和如何分析資產負債表指南。
像撰寫 MD&A 一樣撰寫敘述
數據顯示發生了什麼,敘述則解釋為什麼。上市公司將此部分寫為 MD&A,其規則是任何報告的良好典範。
SEC 的指南指出,規則要求披露「管理層已知的趨勢、事件或不確定性」。這些是「會對報告的財務資訊產生重大影響」的項目。在實務中,請告訴讀者任何已經改變或可能很快改變數據的事情。新的競爭對手、失去合約或供應商漲價都算在內,即使它們尚未反映在總額中。
指南還提到,MD&A「旨在幫助投資者透過管理層的眼光看公司」。將此應用於您自己的報告。以經營者的身份撰寫,而不是以簿記員的身份。
有用的敘述涵蓋三件事:
- 驅動因素。 導致收入、成本和現金發生最大變化的原因是什麼?
- 趨勢。 哪些變化可能會持續,哪些是一次性的?
- 不確定性。 下一期可能影響數據的因素有哪些,例如合約續約或價格變動?
確保每個論點都與報表中的數字掛鉤。讀者應該能夠找到您正在解釋的那個數字。
財務報告範本
使用此大綱作為起點。根據您的讀者調整各個部分。
| 章節 | 撰寫內容 | 典型長度 |
|---|---|---|
| 標題與期間 | 公司名稱、報告類型及涵蓋期間 | 一行 |
| 執行摘要 | 收入、淨利、現金及主要變化 | 一段 |
| 損益表 | 本期 vs. 前期,含變化 | 一個表格 |
| 資產負債表 | 本期末 vs. 前期末 | 一個表格 |
| 現金流量表 | 營運、投資和籌資現金流 | 一個表格 |
| 關鍵比率 | 三到五個比率,各包含兩個期間 | 一個表格 |
| 分析 | 變化的主要驅動因素 | 三到五段 |
| 展望與風險 | 接下來會發生什麼以及可能改變它的因素 | 兩段 |
| 附註 | 會計政策和一次性項目 | 視需要而定 |
對於給經理的月度報告,可將報表縮減為摘要行。對於給董事會或貸款人的年度報告,請包含完整的報表和附註。
財務報告案例
這是一個虛構經銷商 Northwind Supplies 的簡短案例。它涵蓋了 2026 財政年度與 2025 財政年度的對比。
執行摘要。 收入增長 20% 至 $2,400,000。淨利增長 60% 至 $240,000。營運現金流為 $290,000,現金增加了 $80,000。
損益表:
| 項目 | 2026 財年 | 2025 財年 |
|---|---|---|
| 淨收入 | $2,400,000 | $2,000,000 |
| 銷貨成本 | $1,440,000 | $1,240,000 |
| 銷貨毛利 | $960,000 | $760,000 |
| 營業費用 | $600,000 | $520,000 |
| 營業利益 | $360,000 | $240,000 |
| 利息費用 | $40,000 | $40,000 |
| 稅前淨利 | $320,000 | $200,000 |
| 所得稅 | $80,000 | $50,000 |
| 淨利 | $240,000 | $150,000 |
關鍵比率。 毛利率從 38% 提升至 40%。營業利益率從 12% 提升至 15%。年底時,流動資產為 $900,000,流動負債為 $500,000,因此營運資金為 $400,000。總負債 $1,200,000 對比權益 $800,000,負債權益比為 1.5。
年初存貨為 $300,000,年底為 $340,000。平均值為 $320,000。銷貨成本 $1,440,000 除以 $320,000,得出存貨週轉率為 4.5。
現金流量。 營運活動帶來了 $290,000。投資活動使用了 $150,000,主要用於購買新的送貨卡車。籌資活動使用了 $60,000 用於償還貸款。現金淨變動為增加 $80,000。
分析。 兩份新的分銷合約推動了大部分收入增長。毛利率提升是因為大額訂單獲得了更好的供應商價格。營業費用的增長速度低於收入增長,從而提升了營業利益率。
展望與風險。 管理層預計隨著新合約趨於成熟,2027 財年的增長將放緩。主要風險是客戶集中度,因為這兩份新合約目前佔銷售額的很大一部分。
請注意每個數字是如何關聯的。淨利來自損益表。營運資金和債務來自資產負債表。現金增加額則與現金流量表相呼應。
使用 AI 撰寫財務報告
手動建立表格和計算比率非常耗時,尤其是每個月都要做。AI 工具可以讀取您的匯出資料並為您起草報告。
以下是使用 Powerdrill Bloom 的三個步驟。
步驟 1:上傳您的財務報表
將您的損益表、資產負債表和現金流量表匯出為 Excel、CSV 或 PDF 檔案並上傳。AI Financial Report Generator 列出「損益表、資產負債表、現金流量表和任何 KPI 追蹤器」作為輸入資料。
請包含前期數據,以便報告顯示變化。清晰的欄位名稱有助於 AI 讀取數據。
步驟 2:使用自然語言要求生成報告
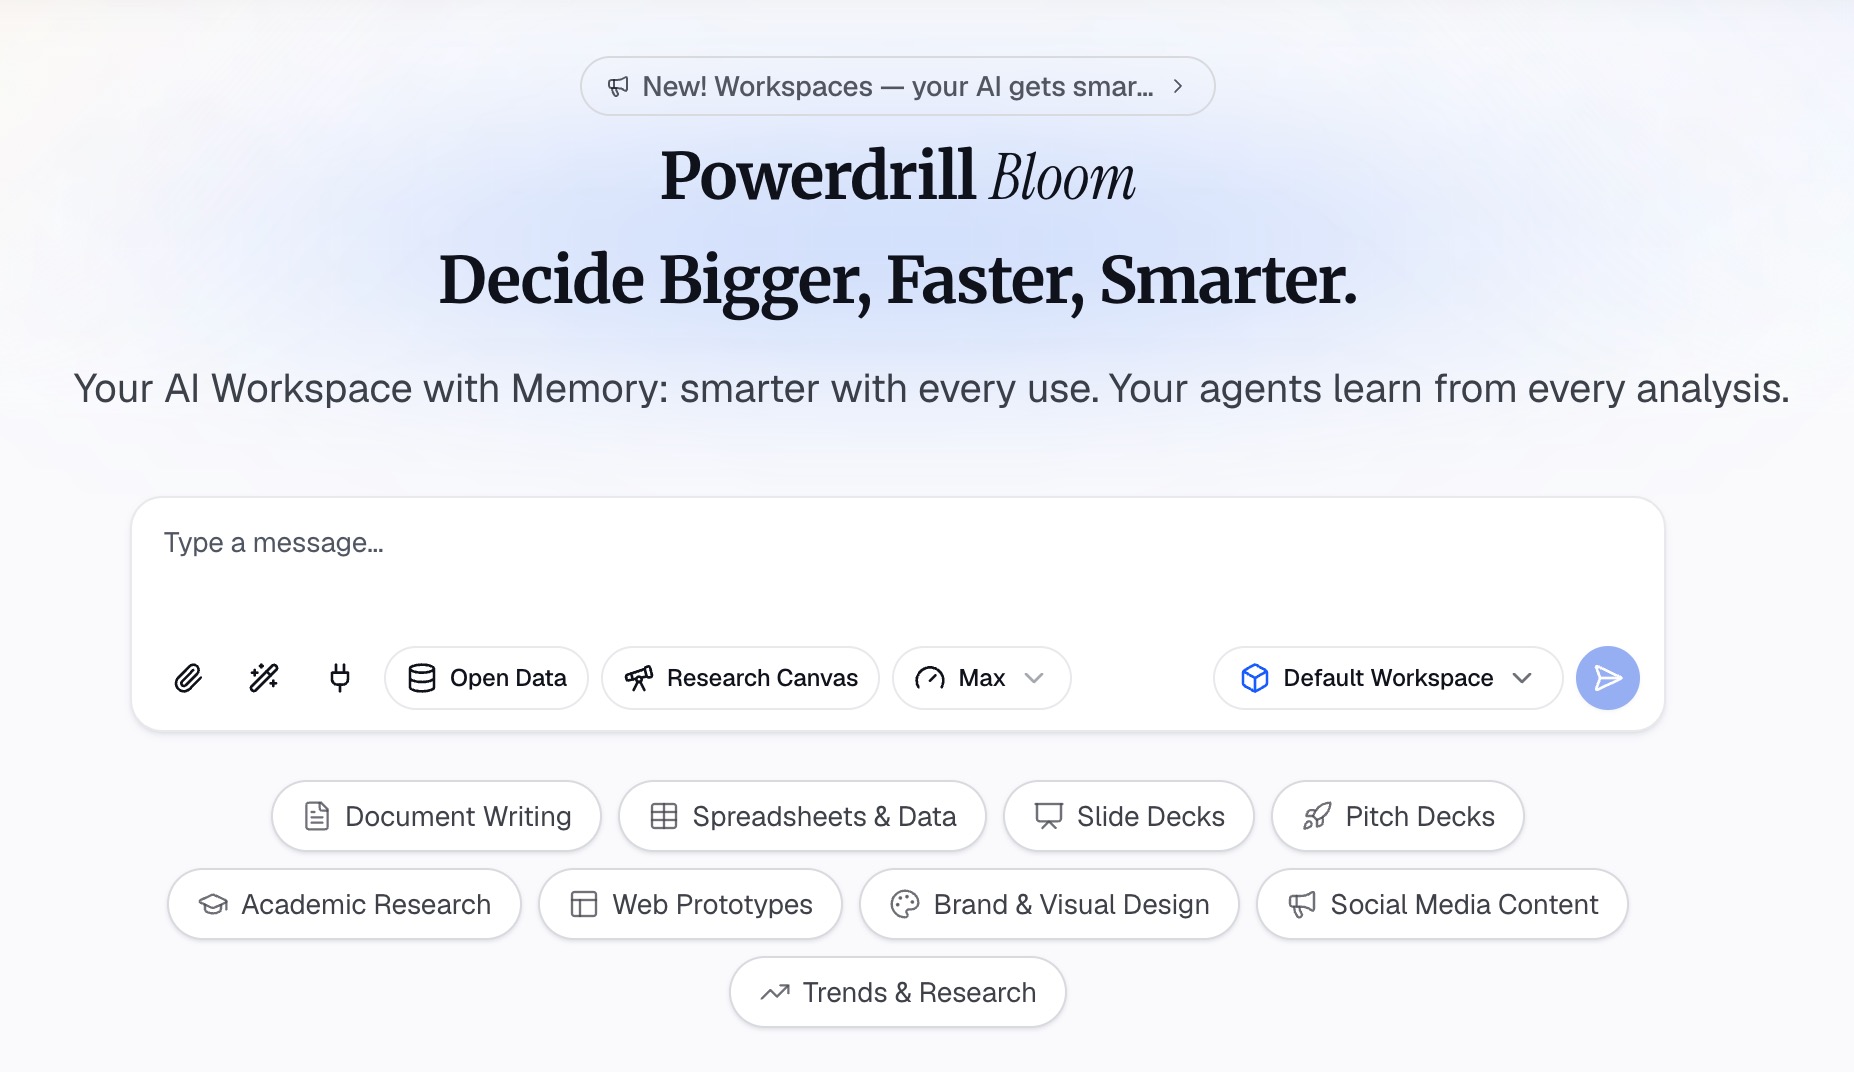
描述您需要的報告。例如:「撰寫一份年度財務報告,包含執行摘要、與去年並列的三大報表以及五個關鍵比率。」
工具頁面顯示它可以生成「月度、季度或董事會級別的財務報告——包含敘述、圖表和執行摘要」。您可以選擇頻率:月度、季度或董事會。
步驟 3:檢查數據並匯出報告
對照您的會計系統檢查每個數字。確保各報表間的總額一致,如上述案例所示。然後將報告匯出為 PDF 或簡報。
仔細閱讀敘述部分。AI 根據數據起草解釋,但您了解數據背後的業務事件。請用您自己的話補充這些內容。
應避免的常見錯誤
這些是財務報告中最常出現的問題。
- 缺少比較期間。 單一年度的數據會掩蓋趨勢。務必顯示前期數據。
- 數據不一致。 淨利、現金和權益在各報表間必須一致。
- 開頭細節過多。 以摘要開頭。將具體項目放在後面。
- 分析只是重複表格。 解釋數字變化的原因,而不僅僅是數字發生了變化。
- 比率缺乏背景。 顯示兩個期間,並註明理想比率因產業而異。
- 隱藏一次性項目。 在附註中說明異常的收益或成本。
- 帳目未結。 來自未結帳期間的報告在讀者使用後會發生變化。
- 缺乏展望。 讀者想知道接下來會發生什麼,而不僅僅是發生了什麼。
關於預算比較,請參閱我們的如何建立預算與實際對比報告指南。
當您準備好將今年的匯出資料轉化為報告時,請搭配您最新的損益表嘗試 Powerdrill Bloom。
常見問題
財務報告應包含什麼?
大多數報告包含執行摘要、損益表、資產負債表和現金流量表。此外還應加入關鍵比率、主要變化分析、展望以及會計選擇附註。
四種主要財務報表是什麼?
SEC 的指南列出了資產負債表、損益表、現金流量表和股東權益變動表。每一種都展示了公司財務的不同面向。
財務報告應該多長?
這取決於讀者。給經理的月度報告可能只有兩頁。給董事會或貸款人的年度報告則較長,包含完整的報表和附註。
如何為小型組織撰寫財務報告?
使用相同的結構,但形式更簡單。顯示收入和支出與預算的對比、年終餘額,以及對重大變化的簡短解釋。成員們想看到錢用在了哪裡。
財務報告中應包含哪些比率?
常見的選擇包括毛利率、營業利益率、營運資金、負債權益比和存貨週轉率。挑選讀者關心的比率,並為每個比率顯示兩個期間。