如何阅读财报:分步指南
阅读财报,首先要看核心数据:营收、每股收益 (EPS) 和利润率。将每项数据与去年同期以及公司的业绩指引进行对比。接着阅读现金流、下季度指引,以及任何调整后数据的对账情况。最后关注财报电话会议,管理层会在会上解读业绩结果。
本指南将解释什么是财报、在哪里可以找到财报、哪些数字需要优先阅读,以及如何核查调整后的数据。其中包含一个实操案例,并介绍了一种利用 AI 更快阅读财报的方法。
什么是财报
财报是上市公司公布其季度或年度业绩的方式。在美国,大多数公司以新闻稿的形式发布财报,并同时向 SEC 提交备案。
SEC 的投资者网站在 Form 8-K Item 2.02 下解释了此类备案。许多公司“同时通过新闻稿和 8-K 文件”宣布结果。随后,8-K 文件会将新闻稿作为附件列出。
同一份发布稿通常会宣布召开电话会议。Investor.gov 指出,这些文件“通常包含公司将举行电话会议(有时称为分析师会议或财报电话会议)的公告”。该会议通常在财报发布后不久举行。
财报发布稿是一个摘要。Investor.gov 指出,其财务披露“通常是对完整财务报表的总结”。完整的报表随后会出现在 Form 10-Q 季度报告或 Form 10-K 年度报告中。
因此,一个财报季会为你提供三份文件:
- 财报发布稿。 核心数据、表格和管理层引言。作为 8-K 的附件提交。
- 财报电话会议。 管理层的评论和分析师提问,通常配有幻灯片。
- 10-Q 或 10-K。 完整报告,包含详细的报表和注释。
在哪里可以找到财报
大多数公司会在两个地方发布财报。
公司的投资者关系页面。 寻找名为“Investors”或“Investor Relations”的板块。它通常会列出发布稿、幻灯片以及电话会议录音的链接。
SEC 的 EDGAR 数据库。 搜索该公司并按表格类型进行筛选。财报发布稿以 8-K 的附件形式出现。对于季度报告,investor.gov 建议你在“Filing Type”框中输入“10-Q”。
Investor.gov 还解释了季度报告的时间安排。Form 10-Q “必须在公司财政年度的前三个财政季度分别提交”。第四季度则由年度 10-K 覆盖。
还有一点很重要。Investor.gov 表示,10-Q “包含未经审计的财务报表”。季度数据不像年度 10-K 数据那样经过审计。
财报的组成部分
大多数财报发布稿遵循类似的布局。了解这一点有助于你快速找到所需内容。
- 核心摘要。 前几行给出营收、EPS,以及通常一两个其他关键数字。
- 管理层引言。 CEO 或 CFO 对该季度的简短评论。
- 业务亮点。 产品发布、客户获取或业务板块说明。
- 业绩指引。 公司对下季度或全年的展望(如果提供的话)。
- 损益表。 该季度的营收、成本、营业收入和净利润。
- 资产负债表。 季度末的现金、债务以及其他资产和负债。
- 现金流量表。 经营活动现金流、资本支出和融资活动。
- 非 GAAP 对账。 将调整后的数据链接回标准数据的表格。
核心数据和业绩指引对股价影响最大。而表格则会告诉你核心数据是否反映了全貌。
需要优先阅读的关键数字
五个数字就能让你了解大部分情况。请按以下顺序阅读。
营收。 季度的总销售额。检查其相对于去年同期的增长率。同比比较可以消除季节性影响。
每股收益。 Investor.gov 将 EPS 定义为“上市公司的净利润除以其普通股股数”。请同时查看 GAAP EPS 和任何调整后的 EPS。
利润率。 毛利率显示了定价能力和商品成本。营业利润率显示了在扣除运营成本后,每美元销售额还剩下多少。利润率随营收同步增长是强劲的信号。
现金流。 经营活动现金流显示利润是否转化为了现金。减去资本支出即可得到自由现金流。一家公司可能报告盈利但仍在消耗现金。
业绩指引。 公司自己对下一阶段的预测。指引的变化往往比刚刚报告的季度业绩更重要。
你还可以结合股价来分析 EPS。Investor.gov 解释说,P/E 比率(市盈率)是“通过将当前股价除以当前的每股收益计算得出的”。
如何将业绩与预期进行对比
除非进行对比,否则数字本身意义不大。请使用以下三种对比方式。
去年同期。 这是对增长最纯粹的测试。它消除了大部分季节性影响。
公司自身的指引。 如果管理层上季度给出了营收范围指引,请检查实际结果落在了哪里。超越自己的指引说明规划得当或季度表现强劲。
分析师预期。 新闻报道经常提到公司是超过还是低于分析师的平均预测。这些预测不在备案文件中。请将它们视为背景参考,而非公司自己的数据。
然后看下一阶段的指引。一家公司可能本季度表现出色,但下调了未来展望。在这种情况下,展望通常更为重要。
如何阅读调整后(非 GAAP)数据
许多公司在报告标准数据时也会报告调整后的数据。常见的例子包括调整后 EPS、调整后营业收入和 EBITDA。
Investor.gov 的年度报告指南解释了这意味着什么。“这意味着这些数字不符合 GAAP。”公司可以展示这些数据,但“它们还必须展示这些数据与最直接可比的 GAAP 财务指标有何不同”。
这种要求的链接就是对账表。每次都要阅读它。它显示了公司为了得到调整后数据而剔除的每一个项目。
针对每项调整提出三个问题:
- 这真的是一次性的吗? 如果重组费用每年都出现,那它就是常规成本。
- 这是真实的支出吗? 股权激励对股东来说是真实成本,即使没有现金流出。
- 差距是否在扩大? 如果调整后结果与 GAAP 结果在每个季度都偏离得更远,请仔细观察。
如有疑问,请使用 GAAP 数据作为主要对比依据。将调整后的数据作为参考视角。
如何阅读财报电话会议
电话会议补充了表格无法提供的背景信息。管理层会解释驱动因素,分析师则会提出后续问题。
重点关注三个部分:
- 准备好的发言。 倾听数字背后的原因,例如定价、销量或一次性项目。
- 指引细节。 管理层通常会解释展望背后的假设。
- 分析师提问。 这些问题展示了专业投资者所担心的问题。
留意管理层回避或回答模糊的任何话题。然后检查同样的话题是否出现在 10-Q 的风险因素或注释中。
如果你也阅读年度报告,我们的 如何阅读 10-K 报告 指南涵盖了完整的年度备案文件。
快速财报核查清单
每次阅读发布稿时请使用此清单。一旦熟悉了布局,只需约 15 分钟。
- 营收。 记录总额以及相对于去年同期的增长率。
- EPS。 写下 GAAP 和调整后的 EPS,以及各自的增长率。
- 利润率。 检查毛利率和营业利润率是上升还是下降。
- 现金。 将经营活动现金流与净利润进行对比。计算自由现金流。
- 资产负债表。 记录手头现金和总债务。检查债务是否增加。
- 业绩指引。 记录新的展望,以及它是上调、下调还是持平。
- 调整项。 列出非 GAAP 对账中的每个项目。
- 会议笔记。 写下管理层提到的两三个驱动因素。
每个季度保持相同格式的笔记。一年后,你将拥有并排的四个季度数据。这使得增长、利润率和指引的趋势一目了然。
如何利用 AI 阅读财报
阅读发布稿、表格和 10-Q 非常耗时,尤其是涉及多家公司时。AI 工具可以为你提取关键数字并进行对比。
以下是使用 Powerdrill Bloom 的三个步骤。
第 1 步:提取备案文件或上传发布稿
从文件开始。你可以上传财报发布稿 PDF 和幻灯片。或者使用 SEC Filing Search 页面,该页面显示其涵盖了“10-Ks、财报、财务报表、股息和内部交易”。
对于长篇 PDF,PDF Summarizer 可以先提取出主要观点。
第 2 步:要求提供数据和对比
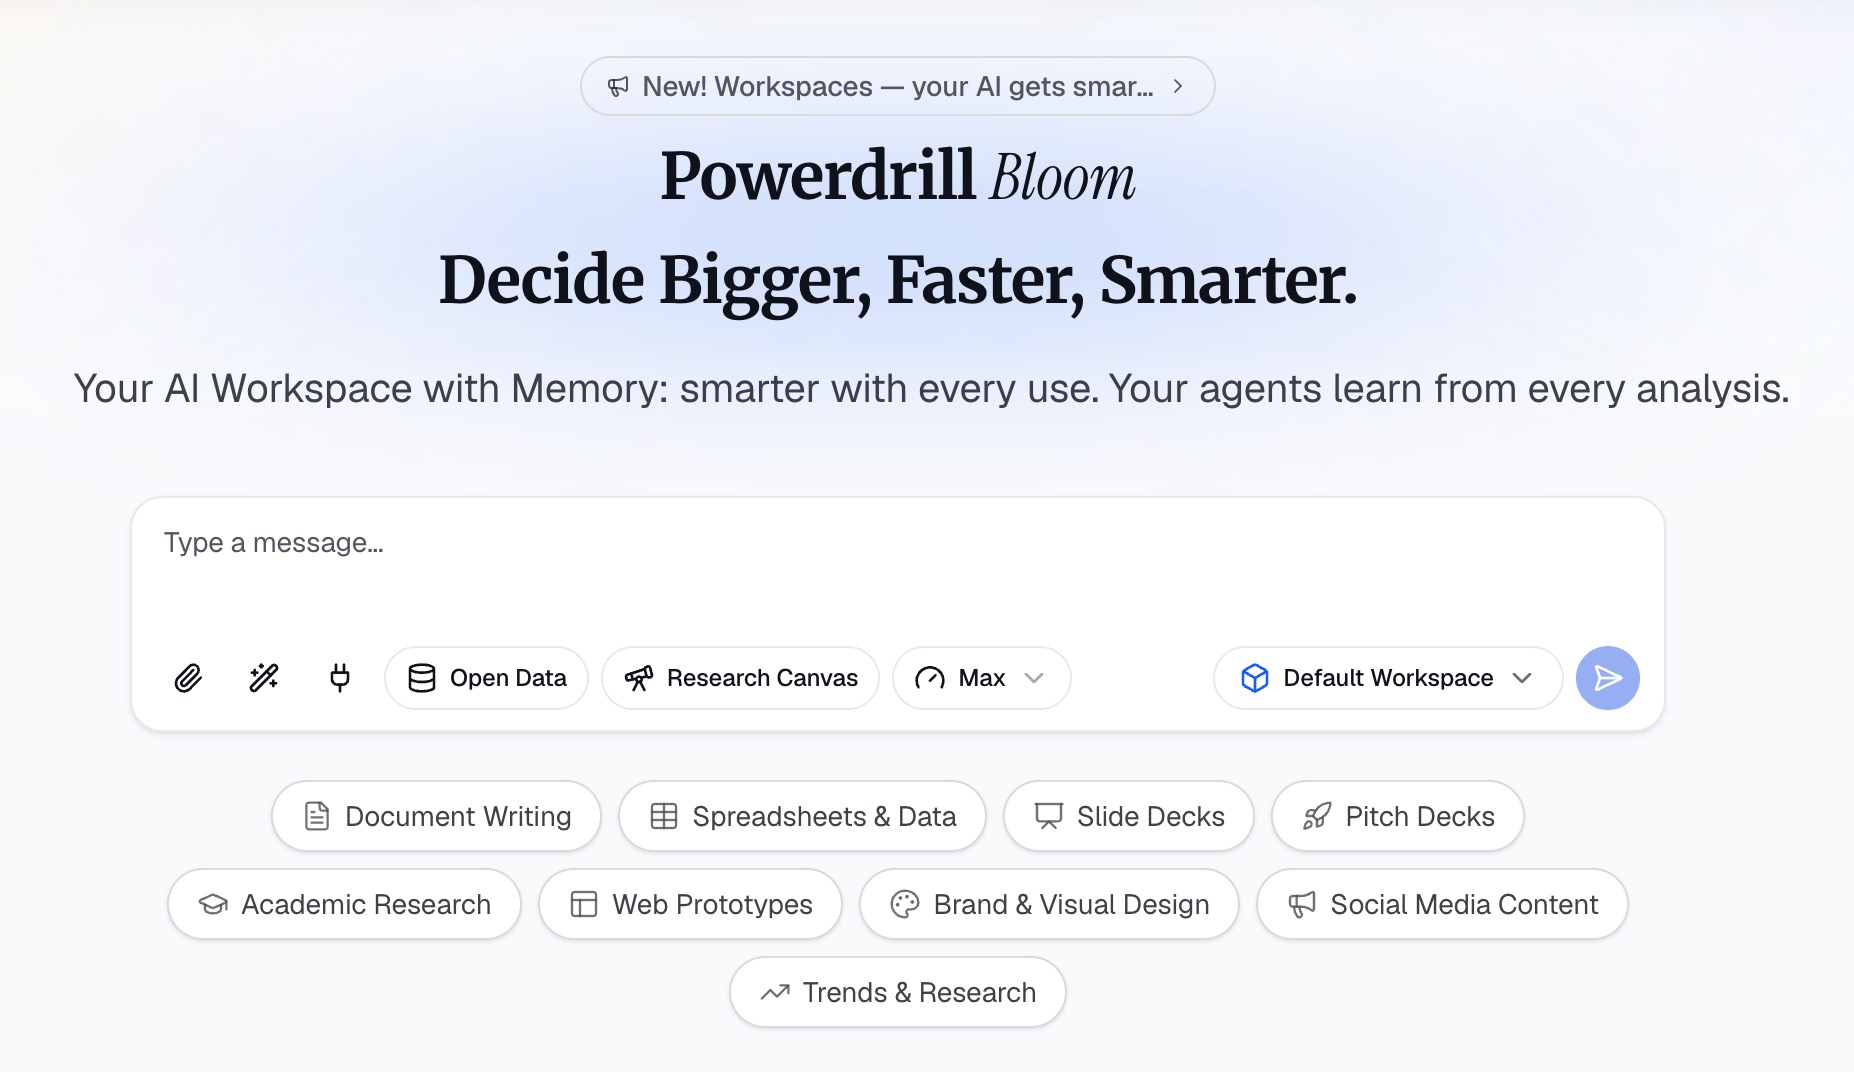
用自然语言描述你的需求。例如:“从这份财报发布稿中,列出营收、GAAP EPS、调整后 EPS、毛利率、营业利润率和自由现金流。将每项与去年同期进行对比。总结业绩指引并列出每一项非 GAAP 调整。”
SEC Filing Search 页面表示,每个答案都“由 SEC 支持,并附有原始记录的链接”。对于更深入的工作,AI Financial Analysis Tool 涵盖了比率、趋势和异常分析。
第 3 步:核对关键数据并导出摘要
对照发布稿本身核对最重要的三个数字。首页显示“每个数字都会返回所在的页面、行以及背后的数据”,因此你可以追踪每一个数字。
然后将摘要导出为表格、简短报告或幻灯片,供你的团队或投资笔记使用。
财报案例
这是一个虚构公司 Redwood Outdoor Co. 的实操案例。这是其第三季度的业绩。
| 项目 | 2026 年第三季度 | 2025 年第三季度 | 变化 |
|---|---|---|---|
| 营收 | $412.0M | $380.0M | +8.4% |
| 毛利率 | 41.5% | 40.0% | +1.5 个百分点 |
| 营业收入 | $49.4M | — | 占营收的 12.0% |
| 净利润 | $36.0M | $31.2M | +15.4% |
| GAAP EPS | $0.60 | $0.52 | +15.4% |
| 调整后 EPS | $0.66 | — | 加回了 $3.6M 的股权激励 |
以下是解读方法:
- 营收增长 8.4%。 销售额同比从 $380.0M 增至 $412.0M。
- 利润率改善。 毛利率上升 1.5 个百分点,因此利润增长快于销售额增长。
- EPS 增长 15.4%。 $36.0M 的净利润除以 6000 万股,得出每股 $0.60。
- 调整项是股权激励。 加回 $3.6M 后得出调整后 EPS 为 $0.66。这是真实成本,因此 GAAP 数据是更稳妥的基准。
- 现金支撑了利润。 经营活动现金流为 $58M。扣除 $14M 的资本支出后,自由现金流为 $44M。
- 指引向上。 公司指引第四季度营收为 $430M 至 $445M。中值 $437.5M 比去年第四季度的营收 $401M 高出约 9.1%。
以股价 $24.00 和过去 12 个月 EPS $2.20 计算,市盈率约为 10.9。
总体解读是一个稳健的季度。增长得以维持,利润率上升,且现金流超过了净利润。下一步是阅读 10-Q 以了解业务板块细节和风险。
阅读财报时的常见错误
这些错误很常见,且容易避免。
只看核心标题。 第一行显示的是最好的数字。在做决定前请先阅读表格。
全盘接受调整后 EPS。 务必检查对账表,并询问每个项目是否真的是一次性的。
忽视现金流。 没有现金支撑的利润是一个警示信号。将净利润与经营活动现金流进行对比。
对比错误的季度。 对于季节性业务,请与去年同期对比,而不是与上一季度对比。
跳过业绩指引。 展望对股价的影响往往比业绩结果更大。
将发布稿视为完整报告。 发布稿只是摘要。10-Q 才包含详细的报表和注释。
当你准备更快地阅读下一份财报时,请尝试使用 Powerdrill Bloom 处理你关注的发布稿。
常见问题解答
什么是财报?
财报是上市公司公布的季度或年度业绩。在美国,许多公司以新闻稿形式发布,并作为 Form 8-K 的附件提交。完整的报表随后出现在 10-Q 或 10-K 中。
财报中最重要的数字是什么?
没有单一最重要的数字。从营收增长、每股收益和业绩指引开始。然后检查利润率和现金流,看业绩是否健康。
财报和 10-Q 有什么区别?
财报是随 8-K 发布的一个摘要,通常伴有电话会议。10-Q 是完整的季度报告,包含未经审计的财务报表和注释,在前三个季度提交。
公司“击败预期”是什么意思?
这通常意味着 EPS 或营收高于分析师的平均预测。这些预测不在公司的备案文件中,因此也要检查公司自己的指引和去年的业绩。
在哪里可以找到公司的财报?
在公司的投资者关系页面查找,或在 SEC 的 EDGAR 数据库中搜索公司的 8-K 备案。季度报告以 Form 10-Q 提交。
来源: Investor.gov, How to Read an 8-K · Investor.gov, Form 10-Q · Investor.gov, Form 8-K · Investor.gov, Earnings Per Share · Investor.gov, Price-earnings (P/E) Ratio · Investor.gov, How to Read a 10-K/10-Q。