如何分析现金流量表:完整指南
要分析现金流量表,请按顺序阅读其三个部分:经营、投资和筹资。将经营活动产生的现金流量与净利润进行比较,然后减去资本支出以获得自由现金流。检查正负总额的模式,比较至少两年的数据,并阅读附注以了解现金变动的原因。
本指南将通过公式、实际案例以及初学者容易犯的错误来解释每个步骤。它还将展示在需要比较多年数据或多家公司时,如何利用 AI 进行分析。
现金流量表能告诉你什么
现金流量表是核心财务报表之一,与资产负债表和利润表并列。它追踪企业实际流入和流出的资金。
美国证券交易委员会 (SEC) 在其《财务报表初学者指南》中对此进行了阐述。该指南指出,这些报表“报告公司的现金流入和流出”。这一点至关重要,“因为公司需要手头有足够的现金来支付费用和购买资产”。
SEC 还指出了关键的对比。利润表“可以告诉你公司是否盈利”。现金流量表“可以告诉你公司是否产生了现金”。这两个答案可能多年都不一致。
SEC 的另外三点意见决定了你阅读报表的方式:
- 它涵盖一个时期。 它“显示的是随时间的变化,而不是某个时间点的绝对金额”。
- 它复用了其他报表。 它“使用并重新排列了公司资产负债表和利润表中的信息”。
- 它以一个数字结尾。 底线“显示了该期间现金的净增加或减少”。
开始之前:你需要什么
在开始之前,请收集以下资料:
- 至少两年的报表。 三到五年更好,便于发现趋势。
- 同年度的利润表和资产负债表。 你将跨这三张表对比数据。
- 财务报表附注。 它们解释了重大或异常的项目。
- 管理层讨论与分析 (MD&A)。 它用管理层自己的语言解释了现金的变化。
- 电子表格。 Excel 或 Google Sheets 足以处理下文的公式。
对于美国上市公司,所有这些都包含在 Form 10-K 年度报告中。对于你自己的业务,请从你的会计系统中导出报表。
阅读三个部分
SEC 表示,这些报表“分为三个主要部分”。每一部分涵盖一种类型的活动。
经营活动。 这一部分从净利润开始。SEC 表示,它“将(利润表上显示的)净利润”与企业实际收到或使用的现金进行对账。它加回了非现金成本,如折旧。它还根据应收账款、存货和应付账款的变化进行调整。
投资活动。 这一部分涵盖长期资产。SEC 列出了“购买或出售长期资产,如物业、厂房和设备,以及投资证券”。在这里,购买机械是现金流出。出售投资是现金流入。
筹资活动。 这一部分涵盖来自及流向所有者和贷款人的资金。SEC 将“通过出售股票和债券或向银行借款筹集的现金”列为典型来源。偿还贷款、支付股息和回购股份则是现金的用途。
将这三个总额相加,你就得到了当年的现金净变动额。它应该与资产负债表上的现金变动相匹配。
从经营现金流开始
经营现金流是现金流量表上最重要的一行。它显示了核心业务本身是否能带来现金。
将其与利润表中的净利润进行比较。一个简单的比率很有帮助:
现金转换率 = 经营活动现金流量 / 净利润
比率接近或高于 1.0 意味着利润正在转化为现金。连续几年远低于 1.0 是一个警告信号。这通常意味着客户付款变慢或存货积压。
然后查看经营部分内部的营运资金项目:
- 应收账款增加。 销售已入账但尚未收回资金。
- 存货增加。 现金投入到了尚未售出的商品中。
- 应付账款增加。 公司支付供应商的速度变慢,从而暂时留住了现金。
单年的波动可能是正常的,例如在旺季前备货。但年复一年的同样波动则值得质疑。
计算自由现金流
自由现金流显示了企业在支付维持和增长资产所需的费用后剩余的现金。许多分析师将其视为可以分配给所有者或用于偿还债务的现金。
自由现金流 = 经营活动现金流量 − 资本支出
资本支出通常出现在投资部分,列为购买物业、厂房和设备。不同公司的标签可能有所不同。
两个相关的指标有助于进行比较:
- 现金流利润率 = 经营活动现金流量 / 营业收入。它显示了每美元销售额能带来多少现金。
- 自由现金流利润率 = 自由现金流 / 营业收入。它显示了扣除资本支出后的相同指标。
这些是常用的分析师公式,而非 GAAP 总额,因此公司在报告中对它们的定义可能有所不同。请根据现金流量表自行计算,以确保每年使用相同的方法。
阅读三个总额的模式
三个部分总额的正负号能快速讲述一个故事。以下是常见的模式:
| 经营 | 投资 | 筹资 | 通常意味着 |
|---|---|---|---|
| 正 | 负 | 负 | 一家成熟的企业,能为自己的投资提供资金并回报所有者或贷款人 |
| 正 | 负 | 正 | 一家成长中的企业,通过借款或筹资来加快投资速度 |
| 负 | 负 | 正 | 一家年轻或陷入困境的企业,依赖外部资金 |
| 负 | 正 | 正或负 | 一家通过出售资产来满足现金需求的企业 |
模式只是一个起点,而不是定论。一家经营现金流为负的初创公司可能正按计划发展。而具有同样模式的成熟公司则需要仔细审视。
比较期间并关联报表
一年的现金流只是一个快照。连续几年则能显示趋势。
将每年的数据放在单独的列中。然后检查以下几点:
- 经营现金流是否随收入增长? 如果收入增长但经营现金流没有增长,请查看营运资金。
- 资本支出是否稳定或上升? 支出的跳升可能预示着扩张,这在以后可能会带来回报。
- 投资资金来源如何? 将自由现金流与股息、回购和新债务进行比较。
- 现金增加是因为业务经营还是因为借款? 筹资部分会给出答案。
SEC 指出,现金流与“利润表上显示的净利润相关,但不等同”。它补充道:“没有任何一张财务报表能讲述完整的故事。”请阅读我们关于如何分析资产负债表和如何分析利润表的指南,以了解另外两张报表。
现金流量表中的红旗信号
在信任标题数字之前,某些模式值得进一步观察。这些模式本身都不能证明存在问题,但每一个都是阅读附注的理由。
利润上升,经营现金流下降,持续两年或更长时间。 一年可能是时间差问题。两年或更长时间通常指向收款缓慢或存货上升。
通过拖延应付款来支撑现金。 应付账款的大幅增加会提升当年的经营现金。供应商最终会要求收回这笔钱,因此这种提升不会持久。
自由现金流低于股息。 如果公司的支出超过了其产生的现金,缺口将由现金储备或新债务填补。
资本支出远低于折旧。 支出低于资产损耗速度可以在短期内提升自由现金流。但随着时间的推移,这会导致设备陈旧且效率低下。
大额一次性流入。 出售建筑物或部门会带来一次性现金。在评估业务之前,请将其剔除。
每年都有筹资现金流入。 对于成长型公司来说,持续借款或出售股份可能没问题。但对于成熟公司,这可能意味着业务无法自给自足。
在阅读每份现金流量表时,请将这些检查项放在笔记旁边。它们能将一页的总额变成一份供管理层或财务团队回答的问题清单。
如何利用 AI 分析现金流量表
上述步骤对于一家公司和两年的数据来说很快。但如果是五年的数据、多家公司或一堆 PDF 报告,速度就会变慢。AI 工具可以阅读报表、计算比率并标记变化。
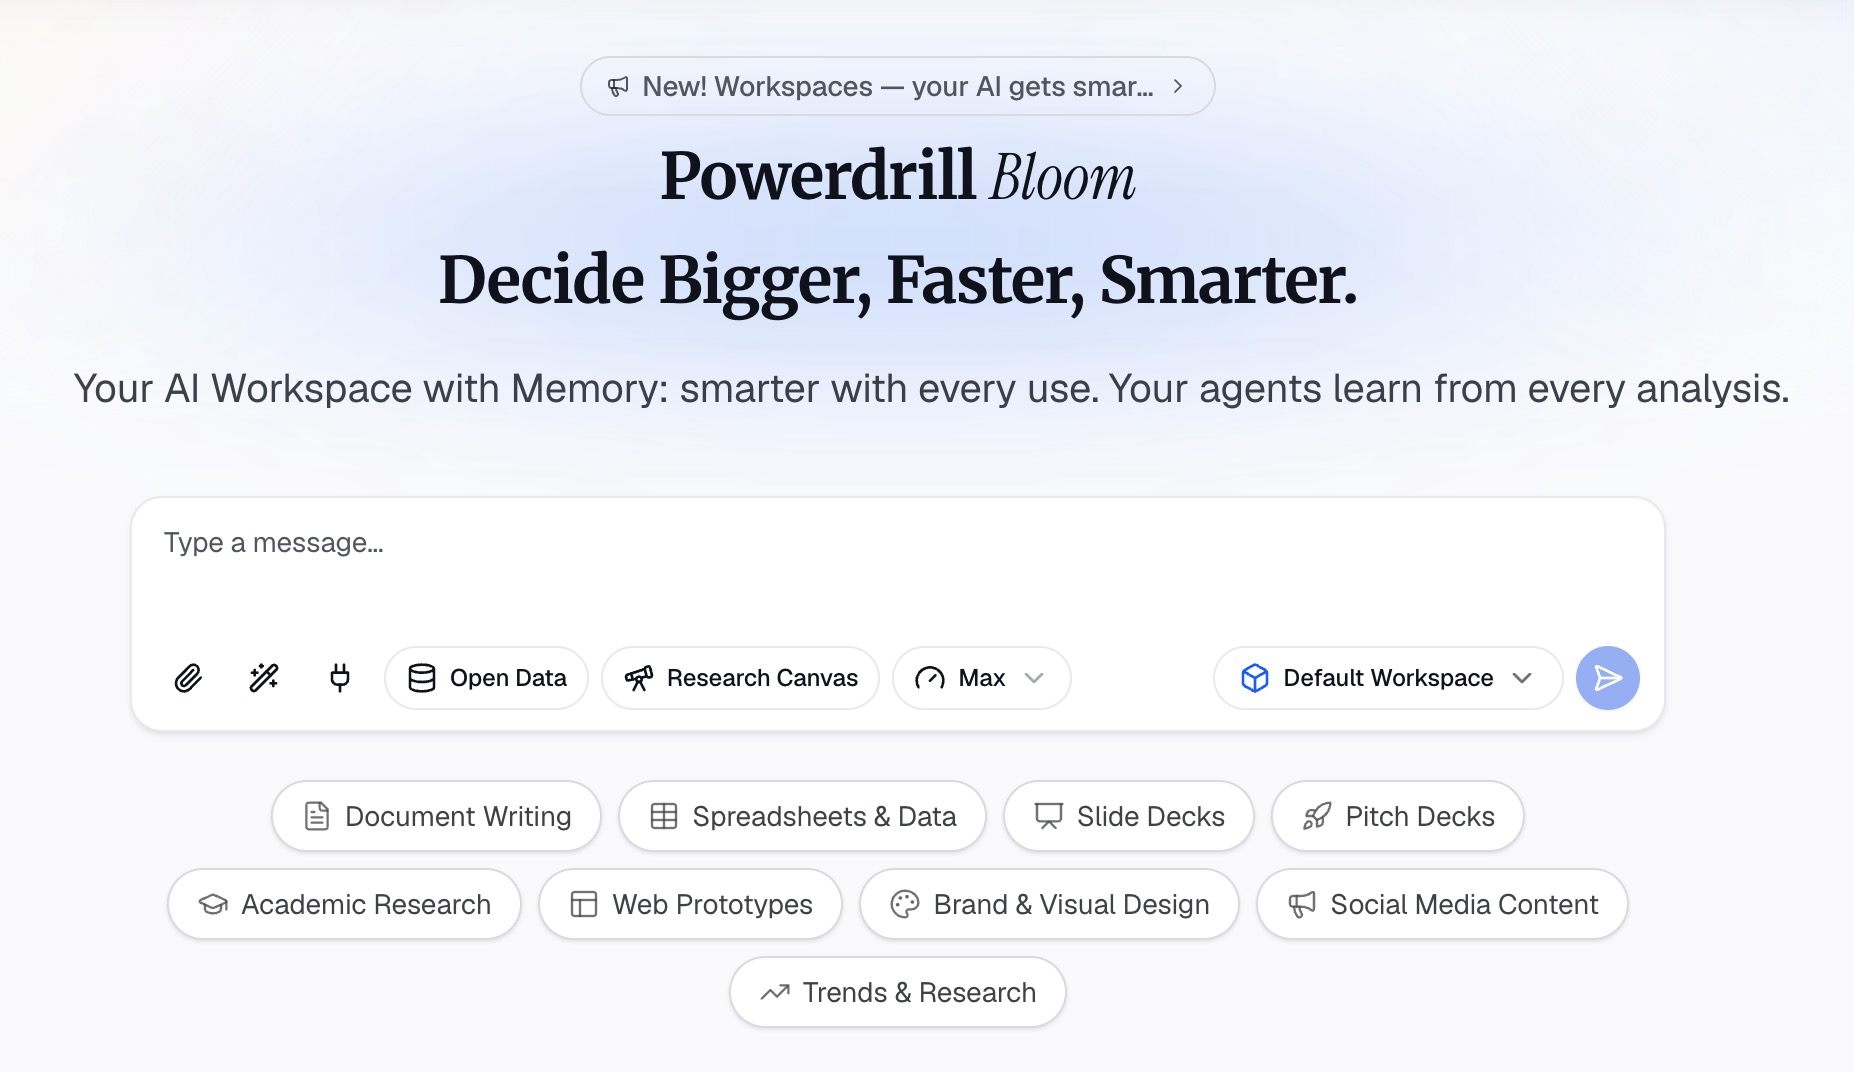
以下是使用 Powerdrill Bloom 的三个步骤。
第 1 步:上传或提取报表
上传你想要比较的现金流量表、利润表和资产负债表报告。它们可以是会计系统导出的 Excel 文件,也可以是 PDF 年度报告。
其 AI Financial Analysis Tool 表示可以“对你的损益表、资产负债表和现金流量表运行财务分析”。对于上市公司,SEC Filing Search 页面涵盖了“SEC 备案文件、收益、资产负债表、利润表、现金流、股息和内部交易”。
第 2 步:用自然语言询问比率
描述你想要的分析。例如:“显示每年的经营活动现金流量、资本支出、自由现金流和现金转换率。解释营运资金中最大的变化。”
财务分析页面允许你“选择分析视角:比率、趋势、异常或差异叙述”。它还提供“跨期间的趋势线,并带有 QoQ(环比)和 YoY(同比)标注”。
然后提出后续问题,例如“投资中有多少是由新债务资助的?”
第 3 步:核对数据并导出报告
根据原始报表核对每个结果。挑选两个数据,如经营活动现金流量和资本支出,进行人工确认。SEC Filing Search 页面表示“每个答案都有 SEC 支持,并附有原始记录链接”。
然后导出分析报告以供审阅。对于你自己公司的现金规划,AI Cash Flow Analysis Tool 涵盖了现金跑道和 13 周现金流分析。
一个实际案例
这是一个虚构公司 Cedar Outdoor Gear 的简短示例。以下所有数据均为虚构,单位为千美元。
| 项目 | 第 1 年 | 第 2 年 |
|---|---|---|
| 营业收入 | 10,000 | 12,000 |
| 净利润 | 1,200 | 1,500 |
| 折旧 | 400 | 450 |
| 营运资金变动 | -100 | -650 |
| 经营活动现金流量 | 1,500 | 1,300 |
| 资本支出 | -600 | -900 |
| 自由现金流 | 900 | 400 |
| 筹资活动现金流量 | -300 | 200 |
| 现金净变动额 | 600 | 600 |
现在应用上述步骤。
经营现金。 净利润增长了 25%,但经营活动现金流量下降了约 13%。现金转换率从 1.25 降至约 0.87。
营运资金。 营运资金在第 2 年占用了 650,高于第 1 年的 100。附注应显示是应收账款还是存货驱动了这一变化。
自由现金流。 自由现金流从 900 降至 400,下降了约 56%。资本支出的增加解释了部分降幅。
筹资。 在第 1 年,公司支出了 300。在第 2 年,它流入了 200,可能来自新债务。现金虽然仍增加了 600,但其中来自业务经营的部分减少了。
问题。 客户付款变慢了吗?额外的存货是为新季节准备的吗?新的资本支出预计会提升销售额吗?
常见的现金流量表错误
仅凭净利润判断公司。 利润上升的同时现金可能下降。务必将两者进行比较。
忽视营运资金。 应收账款和存货的大幅波动解释了利润与现金之间的大部分差距。
将所有负现金流视为坏事。 重大投资表现为现金流出。检查这些钱买了什么。
漏掉筹资作为现金来源。 靠债务支撑的现金余额增长与靠经营赚取的现金不同。
比较不同的定义。 公司报告的自由现金流可能使用其自己的方法。请根据报表自行计算。
跳过附注。 一次性项目,如大额税款支付或法律和解,可能会扭曲单年的数据。
关于更广泛的工作流程,请参阅我们关于利用 AI 分析财务数据的指南。
想在你自己的报告上运行这些比率吗?尝试使用 Powerdrill Bloom 导入两年的报表,并要求按年份计算自由现金流和现金转换率。
常见问题解答
你如何分析现金流量表?
按顺序阅读经营、投资和筹资部分。将经营活动现金流量与净利润进行比较,然后减去资本支出以获得自由现金流。检查三个总额的模式,比较多年数据,并阅读附注以了解重大变化。
现金流量表的三个部分是什么?
这三个部分是经营活动、投资活动和筹资活动。经营活动涵盖来自核心业务的现金。投资活动涵盖长期资产和投资证券。筹资活动涵盖从所有者和贷款人处筹集或返还给他们的资金。
你如何计算自由现金流?
自由现金流是经营活动现金流量减去资本支出。在经营部分的末尾找到经营活动现金流量。资本支出通常出现在投资部分,列为购买物业、厂房和设备。
什么是良好的经营活动现金流量?
没有单一的“良好”数字。一个有用的检查指标是现金转换率,即经营活动现金流量除以净利润。连续几年比率接近或高于 1.0 意味着利润正在转化为现金。请将其与公司的历史数据和同行进行比较。
AI 可以分析现金流量表吗?
可以。AI 工具可以阅读 Excel 或 PDF 格式的报表,计算自由现金流和现金转换率,并标记年份之间的大幅变化。Powerdrill Bloom 将每个数据与其来源链接,并可以搜索上市公司的 SEC 备案文件。建议手动核对几个数据。
来源: 美国证券交易委员会,《财务报表初学者指南》。详情查阅于 2026 年 10 月 29 日。