Hoe een resultatenrekening te analyseren: stap voor stap
Om een resultatenrekening te analyseren, leest u deze van de bovenste regel naar de onderste regel en zet u de belangrijkste regels om in marges. Bereken de brutomarge, operationele marge en nettomarge, en vergelijk deze over ten minste twee perioden. Controleer vervolgens de winst per aandeel, zoek naar eenmalige posten en lees de toelichtingen om te begrijpen waarom de cijfers zijn veranderd.
Deze gids doorloopt elke stap met formules, een uitgewerkt voorbeeld en de fouten waar beginners vaak over struikelen. Ook wordt getoond hoe u een resultatenrekening kunt analyseren met AI wanneer u meerdere jaren of verschillende bedrijven wilt vergelijken.
Wat een resultatenrekening u vertelt
Een resultatenrekening is een van de drie kernonderdelen van de jaarrekening, naast de balans en het kasstroomoverzicht. Het wordt ook wel een winst-en-verliesrekening of P&L genoemd.
De US Securities and Exchange Commission (SEC) legt het uit in haar Beginners' Guide to Financial Statements. Er staat: "Een resultatenrekening is een rapport dat laat zien hoeveel omzet een bedrijf heeft behaald over een specifieke tijdsperiode." Het toont ook "de kosten en uitgaven die gepaard gaan met het behalen van die omzet."
Het sleutelwoord is periode. Een balans is een momentopname op één datum. Dit overzicht beslaat een tijdsbestek, zoals een kwartaal of een jaar.
Het beantwoordt drie vragen:
- Hoeveel heeft het bedrijf verkocht? Dat is de omzet, de bovenste regel (top line).
- Wat kostte het om die verkopen te realiseren? Dat zijn de kosten en uitgaven.
- Wat bleef er over? Dat is het nettoresultaat, de onderste regel (bottom line).
De SEC merkt op dat de onderste regel "meestal de nettowinst of het nettoverlies van het bedrijf laat zien." Analyse gaat verder. Er wordt gevraagd of de winst groeit, waar de kosten stijgen en of het resultaat houdbaar is.
Voordat u begint: wat u nodig heeft
Verzamel deze zaken voordat u begint:
- Ten minste twee resultatenrekeningen. Gebruik dezelfde periodelengte, zoals twee volledige jaren of hetzelfde kwartaal in twee verschillende jaren.
- De toelichtingen bij de jaarrekening. Deze verklaren ongebruikelijke posten en boekhoudkundige keuzes.
- De managementdiscussie (MD&A). Hierin wordt in de woorden van het management uitgelegd waarom de resultaten zijn veranderd.
- Een spreadsheet. Excel of Google Sheets is voldoende voor de onderstaande marges.
- Een referentiepunt uit de sector. De SEC waarschuwt dat "gewenste ratio's per sector verschillen."
Voor een beursgenoteerd Amerikaans bedrijf staan al deze zaken in het jaarverslag op Form 10-K. Voor een privébedrijf of uw eigen onderneming exporteert u de P&L uit uw boekhoudsysteem.
Lees het van boven naar beneden
De SEC biedt een behulpzaam beeld. Ze zeggen dat u ze moet zien "als een trap." U begint bovenaan met de verkopen en stapt dan via elke kostenpost naar beneden tot u de onderste regel bereikt.
Dit zijn de stappen in volgorde:
- Bruto-omzet. De SEC noemt de bovenste regel "gross revenues or sales." Het is "bruto" omdat er nog niets is afgetrokken.
- Retouren en kortingen. Dit zijn verkopen die het bedrijf niet verwacht te innen, zoals verkoopkortingen en retourzendingen van goederen.
- Netto-omzet. Bruto-omzet minus retouren en kortingen.
- Kostprijs van de omzet. De SEC zegt dat dit "u vertelt hoeveel geld het bedrijf heeft uitgegeven om de goederen of diensten te produceren die het heeft verkocht."
- Brutowinst. Netto-omzet minus kostprijs van de omzet.
- Operationele kosten. Salarissen, onderzoek, marketing en andere kosten voor de bedrijfsvoering. Afschrijvingen worden hier ook afgetrokken.
- Operationeel resultaat. Brutowinst minus operationele kosten. De SEC noemt dit "operationele winst vóór rente en inkomstenbelasting."
- Rentebaten en -lasten. Geld verdiend met contanten en betaald over schulden.
- Inkomstenbelasting. Belastingen over de winst van het jaar.
- Nettoresultaat. De onderste regel, ook wel nettowinst of netto-inkomen genoemd.
Niet elk bedrijf gebruikt dezelfde labels of volgorde. De SEC merkt op dat de kostenregels "in verschillende volgordes gerapporteerd kunnen worden." Zoek elke stap op, ook als deze een andere naam heeft.
Markeer tijdens het lezen de drie grootste kostenposten. Kleine veranderingen in grote posten hebben de meeste invloed op de winst.
Bereken de marges
Marges veranderen ruwe cijfers in percentages die u in de loop van de tijd en tussen bedrijven kunt vergelijken. Drie marges doen het meeste werk.
Brutomarge laat zien hoeveel er overblijft na de directe kosten van het maken van wat u verkoopt.
Brutomarge = Brutowinst / Netto-omzet
Een dalende brutomarge betekent dat elke verkoop minder oplevert. Oorzaken zijn onder meer hogere inkoopkosten, prijsverlagingen of een verschuiving naar producten met een lagere marge.
Operationele marge laat zien hoeveel er overblijft na de bedrijfsvoering. De SEC zegt dat het "het operationele resultaat van een bedrijf vergelijkt met de netto-omzet."
Operationele Marge = Operationeel Resultaat / Netto-omzet
De SEC voegt toe dat het "voor elke dollar aan omzet laat zien welk percentage winst was."
Nettomarge laat zien hoeveel van elke euro omzet uiteindelijk nettowinst wordt.
Nettomarge = Nettoresultaat / Netto-omzet
Lees de drie marges in samenhang. Als de brutomarge gelijk blijft maar de operationele marge daalt, groeien de overheadkosten sneller dan de omzet. Als de operationele marge gelijk blijft maar de nettomarge daalt, kijk dan naar de rente of belasting.
Vergelijk perioden naast elkaar
Eén resultatenrekening toont één resultaat. Twee of meer tonen een richting.
Zet elke periode in een eigen kolom. Voeg vervolgens twee soorten analyses toe.
Horizontale analyse vergelijkt elke regel met dezelfde regel van de vorige periode. Voeg een kolom toe voor de verandering in valuta en een voor de procentuele verandering. Lees de grootste veranderingen eerst.
Verticale analyse toont elke regel als een percentage van de netto-omzet. Dit wordt vaak een common-size statement genoemd. Het maakt bedrijven van verschillende groottes gemakkelijk vergelijkbaar.
Stel uzelf gaandeweg deze vragen:
- Is de omzet gegroeid? Versnelt of vertraagt de groei?
- Groeiden de kosten sneller dan de omzet? Dat zet de marges onder druk.
- Welke kostenpost maakte een sprong? Een plotselinge stijging in marketing of salarissen behoeft een verklaring.
- Zijn de rentelasten gestegen? Dat wijst op meer schulden, wat zichtbaar is op de balans.
Vergelijk voor een beursgenoteerd bedrijf ook met één of twee concurrenten. Een operationele marge van 10% kan sterk zijn in de detailhandel, maar zwak in de softwaresector.
Controleer winst per aandeel en eenmalige posten
Winst per aandeel (EPS) verdeelt het nettoresultaat over de aandelen. De SEC legt uit: "Om de EPS te berekenen, neemt u het totale nettoresultaat en deelt u dit door het aantal uitstaande aandelen van het bedrijf."
EPS = Nettoresultaat / Uitstaande aandelen
De EPS kan stijgen, zelfs als het nettoresultaat gelijk blijft, als het bedrijf eigen aandelen inkoopt. Controleer beide regels voordat u het groei noemt.
Eenmalige posten kunnen een enkel jaar vertekenen. Voorbeelden zijn een winst uit de verkoop van een gebouw, een juridische schikking of een herstructureringslast. Ze kunnen als aparte regels verschijnen of worden uitgelegd in de toelichtingen.
Wanneer u er een vindt, stel dan een simpele vraag: Zou de winst er zonder deze post anders uitzien? Als het antwoord ja is, bereken dan de marges op beide manieren en noteer het verschil.
Dit is waar de toelichtingen belangrijk zijn. De SEC zegt: "Het is zo belangrijk om de voetnoten te lezen." Ze wijzen ook op de MD&A. De SEC noemt het "de kans voor het management om investeerders hun visie te geven op de financiële prestaties en de toestand van het bedrijf."
Verbind het met de andere overzichten
Een resultatenrekening vertelt slechts een deel van het verhaal. Twee verbanden zijn het belangrijkst.
Winst versus cash. Een bedrijf kan winst rapporteren en toch een tekort aan contanten hebben. De SEC zegt dat een kasstroomoverzicht "u kan vertellen of het bedrijf cash heeft gegenereerd." Vergelijk het nettoresultaat over meerdere jaren met de kasstroom uit operationele activiteiten.
Winst versus de balans. Stijgende verkopen met een sprong in vorderingen kan betekenen dat klanten trager betalen. Stijgende rentelasten moeten overeenkomen met stijgende schulden. Onze gids over hoe u een balans analyseert behandelt die kant.
De SEC laat ook zien hoe de overzichten samenkomen in één ratio. De voorraadomloopsnelheid "vergelijkt de kostprijs van de omzet op de resultatenrekening met het gemiddelde voorraadsaldo voor de periode." Een dalende ratio betekent dat goederen langer blijven liggen voordat ze worden verkocht.
Voor een maatstaf die veel analisten toevoegen, zie onze uitleg over wat EBITDA is.
Hoe u een resultatenrekening analyseert met AI
De bovenstaande stappen zijn snel voor één bedrijf en twee jaar. Ze worden traag bij vijf jaar, verschillende bedrijfsonderdelen of een stapel PDF-rapporten. Een AI-tool kan de overzichten lezen, de marges berekenen en de veranderingen signaleren.
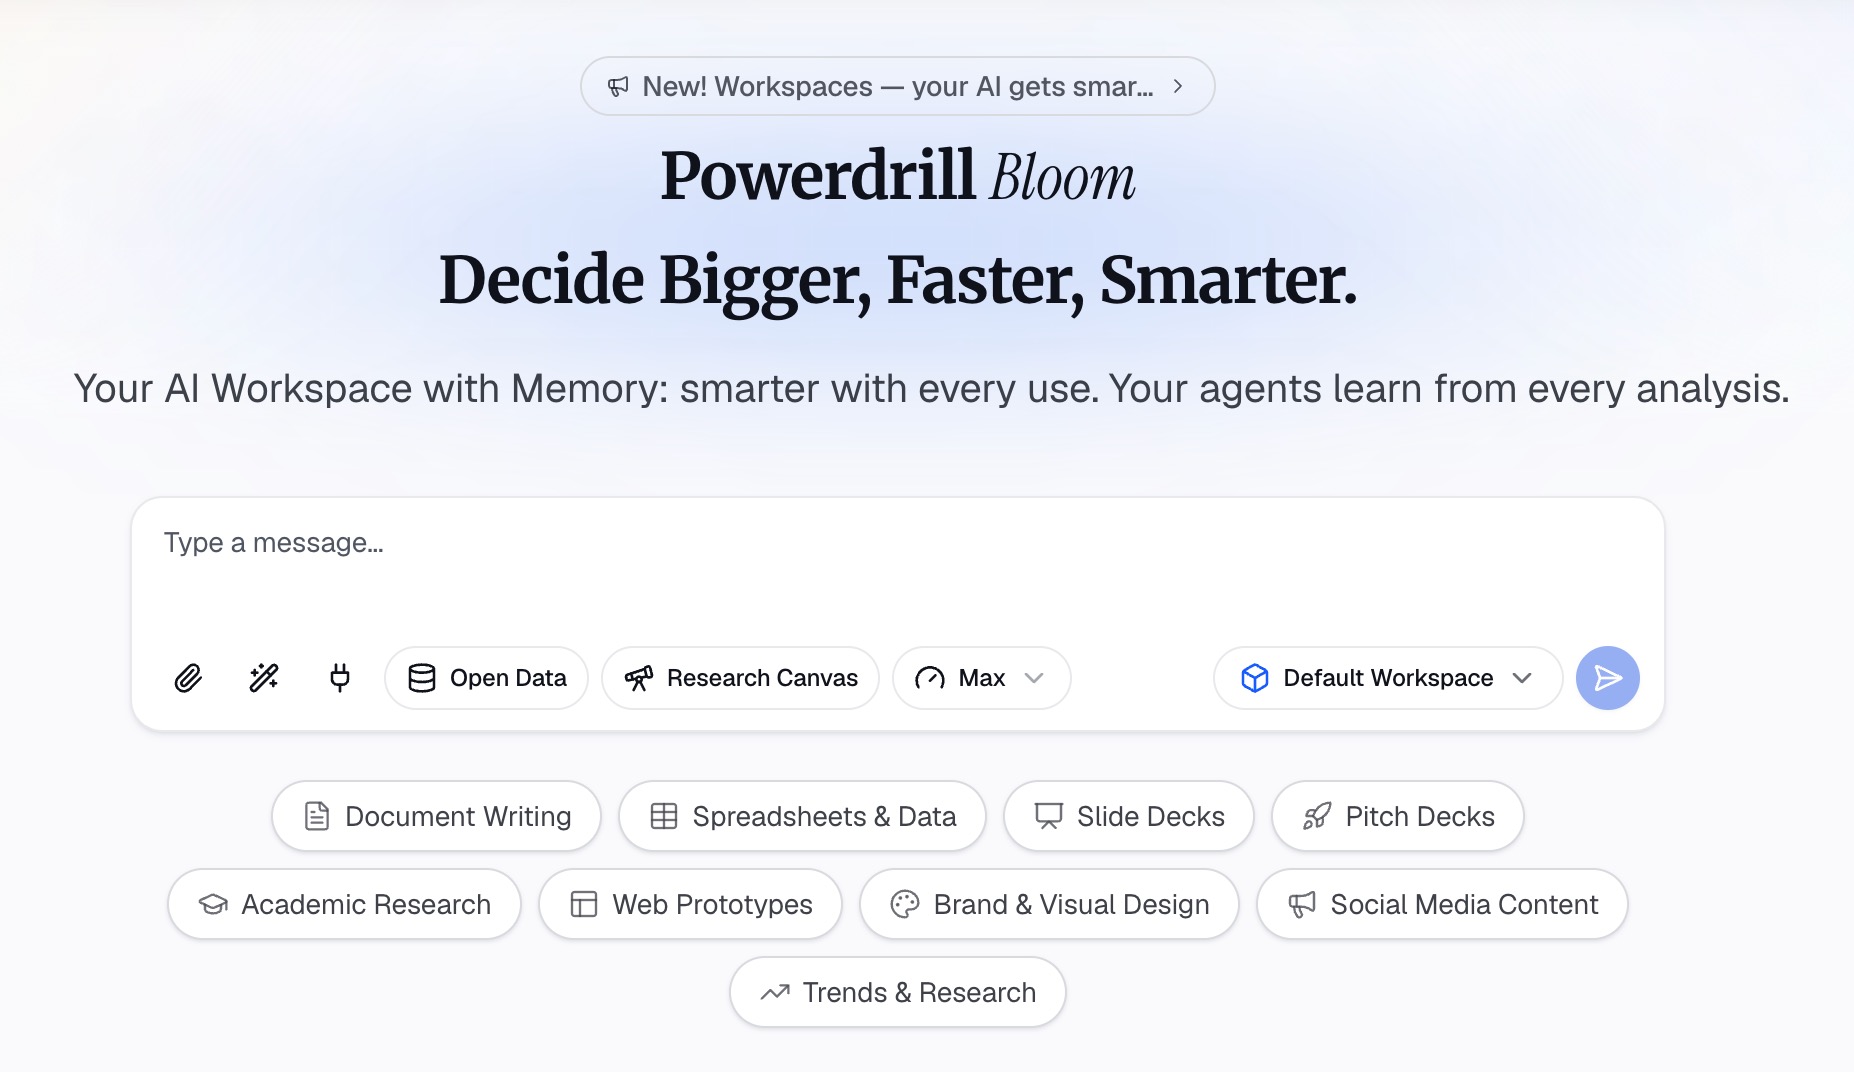
Hier is de methode in drie stappen, met gebruik van Powerdrill Bloom.
Stap 1: Upload uw resultatenrekeningen
Upload de P&L-rapporten die u wilt vergelijken. Dit kunnen Excel-exports uit uw boekhoudsysteem zijn of PDF-jaarverslagen.
De AI Financial Analysis Tool geeft aan dat het "financiële analyses kan uitvoeren op uw P&L, balans en kasstroom." Voor een beursgenoteerd bedrijf dekt de SEC Filing Search pagina "SEC-deponeringen, winsten, balansen, resultatenrekeningen, kasstromen, dividenden en transacties met voorkennis."
Stap 2: Vraag om de marges in natuurlijke taal
Beschrijf de analyse die u wilt. Bijvoorbeeld: "Bereken de bruto-, operationele en nettomarge voor elk jaar. Toon de verandering ten opzichte van vorig jaar en maak een common-size tabel."
Op de financiële analysepagina kunt u "de lens kiezen: ratio's, trends, anomalieën of variantie-narratief." Het biedt ook "trendlijnen over perioden met QoQ- en YoY-aanduidingen."
Stel vervolgens vervolgvragen, zoals "Welke kostenpost groeide het snelst?" of "Hoeveel van de winstverandering kwam door eenmalige posten?"
Stap 3: Controleer de cijfers en exporteer het rapport
Controleer elke marge aan de hand van het bronoverzicht. Kies twee cijfers, zoals de netto-omzet en het nettoresultaat, en bevestig deze handmatig. De homepage vermeldt: "Elk getal wordt getoond met de pagina, de rij en het cijfer erachter," zodat u elk getal kunt herleiden.
Exporteer vervolgens. De AI Financial Report Generator kan "de afgesloten maandcijfers vertalen naar een rapport dat klaar is voor de directie."
Een uitgewerkt voorbeeld
Hier is een kort voorbeeld voor een fictief bedrijf, Lantern Home Goods. Alle onderstaande cijfers zijn fictief en in duizenden dollars.
| Regelitem | Jaar 1 | Jaar 2 | Verandering |
|---|---|---|---|
| Netto-omzet | 8.000 | 9.200 | +15% |
| Kostprijs van de omzet | 4.800 | 5.700 | +19% |
| Brutowinst | 3.200 | 3.500 | +9% |
| Operationele kosten | 2.400 | 2.800 | +17% |
| Operationeel resultaat | 800 | 700 | -13% |
| Nettoresultaat | 560 | 470 | -16% |
Pas nu de stappen toe. De onderstaande marges gebruiken de afgeronde cijfers uit de tabel.
Marges. De brutomarge daalde van 40% naar ongeveer 38%. De operationele marge daalde van 10% naar ongeveer 7,6%. De nettomarge daalde van 7% naar ongeveer 5,1%.
Het verhaal. De omzet groeide met 15%, maar de kostprijs van de omzet groeide met 19% en de operationele kosten met 17%. Elke trede van de trap verloor terrein. Groei ging gepaard met een lager rendement op elke verkoop.
De volgende vragen. Zijn de leveranciersprijzen gestegen, of is de productmix verschoven naar goedkopere goederen? Wat veroorzaakte de sprong in de operationele kosten? De toelichtingen en de MD&A zijn de plek om te beginnen.
Veelvoorkomende fouten bij de analyse van de resultatenrekening
Alleen naar het nettoresultaat kijken. De onderste regel verbergt waar de verandering vandaan kwam. Controleer elke marge.
Verschillende periodelengtes vergelijken. Een kwartaal en een volledig jaar kunnen niet direct worden vergeleken. Zorg dat de perioden overeenkomen.
Eenmalige posten negeren. Een enkele winst of last kan een zwak jaar sterk doen lijken, of andersom.
Omzetgroei behandelen als succes. Als de kosten sneller groeien, daalt de winst. Let op de marges, niet alleen op de bovenste regel.
De andere overzichten overslaan. Winst zonder cash is een waarschuwingssignaal. Controleer het kasstroomoverzicht en de balans.
Getallen overtypen uit PDF's. Eén foutief cijfer verpest elke marge die ervan gebruikmaakt. Onze gids over het analyseren van financiële data met AI behandelt de bredere workflow.
Wilt u de marges op uw eigen P&L berekenen? Probeer Powerdrill Bloom met twee jaar aan resultatenrekeningen, en vraag om een common-size tabel met jaar-op-jaar veranderingen.
Veelgestelde vragen
Hoe analyseert u een resultatenrekening?
Lees het van de omzet bovenaan tot het nettoresultaat onderaan. Bereken de bruto-, operationele en nettomarge, en vergelijk deze over ten minste twee perioden. Controleer vervolgens de winst per aandeel, zoek naar eenmalige posten en lees de toelichtingen en MD&A om te begrijpen waarom de resultaten zijn veranderd.
Wat zijn de belangrijkste ratio's van de resultatenrekening?
Begin als beginner met drie marges. De brutomarge toont de winst na de directe kostprijs van de omzet. De operationele marge toont de winst na de bedrijfsvoering. De nettomarge toont hoeveel van elke euro omzet uiteindelijk nettoresultaat wordt. Vergelijk elk van deze met voorgaande jaren en concurrenten.
Wat is het verschil tussen brutowinst en nettoresultaat?
Brutowinst is de netto-omzet minus de kostprijs van de omzet. Het nettoresultaat is wat er overblijft na alle kosten, inclusief operationele kosten, rente en inkomstenbelasting. Brutowinst staat bovenaan het overzicht en het nettoresultaat is de onderste regel.
Wat is het verschil tussen een resultatenrekening en een balans?
Een resultatenrekening toont omzet, kosten en winst over een bepaalde periode. Een balans toont wat een bedrijf bezit en verschuldigd is op één specifieke datum. Analisten gebruiken beide, omdat veranderingen in winst vaak zichtbaar worden als veranderingen in activa en schulden.
Kan AI een resultatenrekening analyseren?
Ja. AI-tools kunnen resultatenrekeningen lezen uit Excel of PDF, marges berekenen, common-size tabellen maken en grote veranderingen tussen perioden signaleren. Powerdrill Bloom koppelt elk cijfer aan de bronrij of -pagina. Controleer altijd een paar cijfers handmatig voordat u conclusies trekt.
Bronnen: US Securities and Exchange Commission, Beginners' Guide to Financial Statements. Details gelezen op 28 oktober 2026.