10-Kレポートの読み方:完全ガイド
10-Kレポートを読むには、まず項目1(ビジネス)から始めて、その会社が何をしているのかを把握します。次に項目1A(リスク要因)と項目7のMD&Aを読み、経営陣によるその年度の解説を確認します。最後に項目8の監査済み財務諸表、その注記、および監査報告書で締めくくります。
10-Kは長大な書類であり、最初から最後まで通読する必要はありません。このガイドでは、レポートの構成、最も時間を節約できる読む順番、そしてSEC自体が指摘する警戒信号(レッドフラッグ)について解説します。また、答えを素早く見つけたい時にAIを使って10-Kを読む方法も紹介します。
10-Kレポートとは何か
10-Kは、米国の公開企業が証券取引委員会(SEC)に提出する年次報告書です。SECのInvestor.govサイトには、「毎年提出される10-Kは、会社が何を行っているか、そして直面しているリスクについての詳細な全体像を提供する」と記載されています。さらに、「会社の財務報告も含まれている」と付け加えられています。
SECの投資家向け広報(インベスター・ブレティン)には、基本的なルールが示されています:
- 「ほとんどの米国の公開企業は、毎年米国証券取引委員会(SEC)に10-Kを提出することが義務付けられている。」
- 米国以外の公開企業は、通常、別の様式で年次報告書を提出する。
- 「SECの規則により、10-Kは決められた項目の順序に従うことが求められている。」
この決められた順序こそが、一度覚えてしまえば10-Kを簡単に読み解ける理由です。どの企業も、リスク要因は同じ項目に、財務諸表も同じ項目に記載しています。
数字の責任者は誰か。 会社が10-Kを作成し、CEOとCFOがその正確性を証明しなければなりません。SECは規則を定め、提出書類を審査します。それでも、広報にははっきりとこう書かれています。「SECは10-Kや10-Qの正確性を保証するものではない。」 財務諸表については、独立した会計士が監査を行います。
10-Kはどこで見つけられるか
すべての10-Kは無料で閲覧できます。広報には「SECに提出されたすべての10-Kおよび10-Qは、SECのEDGARウェブサイトで一般に公開されている」とあります。また、ほとんどの企業が自社のウェブサイトにも掲載していると付け加えられています。
EDGARで検索するには、Investor.govによると「ホームページ上部の検索バーに会社名またはティッカーシンボルを入力」します。結果は日付順に表示され、最初の列にフォームの種類が表示されます。
ここでは2つのフォームの種類が重要です:
- 10-K は、国内の公開企業が提出する年次報告書です。
- 10-K/A は修正申告です。Investor.govによると、フォームの種類に付加された「/A」は修正(amendment)を示します。
企業が10-K/Aを提出している場合は、元の書類と併せて読んでください。数字が訂正されていたり、欠落していた項目が追加されていたりすることがあります。
10-Kの構成
10-Kは4つのパートと固定された項目のリストで構成されています。以下はSECの広報に基づいたマップです。
| パート | 項目 | 内容 |
|---|---|---|
| I | 1. ビジネス | 製品、サービス、市場、子会社、および競合状況 |
| I | 1A. リスク要因 | 最も重大なリスク(通常は重要度の高い順) |
| I | 1B. 未解決のスタッフコメント | 未解決のまま残っているSECスタッフからのコメント |
| I | 2–4 | 所有物件、法的訴訟、および鉱山安全 |
| II | 5. 普通株式の市場 | 株式データ、株主、配当、および自社株買い |
| II | 6. [留保] | 2021年2月以降、必須情報なし |
| II | 7. MD&A | 経営陣による業績、流動性、およびトレンドの見解 |
| II | 7A. 市場リスク | 金利、通貨、および商品リスクへのエクスポージャー |
| II | 8. 財務諸表 | 監査済み諸表、注記、および監査報告書 |
| II | 9, 9A, 9B | 会計士の変更、内部統制、およびその他の情報 |
| III | 10–14 | 取締役、報酬、所有権、関連当事者取引、および監査費用 |
| IV | 15. 添付書類 | 定款、重要な契約、子会社など |
項目6は、初めて読む人の多くが戸惑う箇所です。広報によると、現在は「将来の規則制定のためにSECによって留保されている」とのことです。2021年2月以前は、5年間の主要財務データが記載されていました。古いガイドではまだそのバージョンの説明が残っていることがあります。
10-Kの読み方:実践的な順番
この順番で読むことで、まずストーリーを把握し、その後に証拠を確認することができます。
1. 項目1、ビジネス。 広報では、ここを「会社がどのように運営されているかを理解するために始めるのに適した場所」と呼んでいます。主要な製品、市場、そして競合他社が誰であるかに注目してください。
2. 項目1A、リスク要因。 「企業は通常、リスク要因を重要度の高い順にリストアップしている。」 最初の10個を注意深く読んでください。また、広報は「このセクションはリスクそのものに焦点を当てており、会社がそれらのリスクにどう対処しているかについては触れていない」と警告しています。
3. 項目7、MD&A。 このセクションは「会社の経営陣が自身の言葉でストーリーを語ることを可能にする」ものです。昨年から何が変わったのか、そしてその理由は何かを探してください。流動性、既知のトレンド、および重要な会計上の判断に注意を払ってください。
4. 項目8、財務諸表。 損益計算書、貸借対照表、およびキャッシュフロー計算書を読みます。次に、数字を解説している注記を読みます。
5. 監査報告書。 広報には「監査報告書は10-Kの重要な部分である」とあります。数字を信頼する前に、意見の種類を確認してください。
6. 項目9A、統制および手続き。 これは財務報告に係る内部統制をカバーしています。重要な欠陥がないか確認してください。
7. 項目1Bおよび項目3。 未解決のSECコメントや重大な訴訟がないか確認します。
読み進めながら、短いメモを取っておきましょう。項目ごとに1行ずつ書きます:会社が何をしているか、上位3つのリスク、経営陣が語る変化、そして警戒サイン。その1ページのメモは、後で見返すときにドキュメント全体よりも役立つことが多いです。
20分しかない場合は、項目1、1A、7を読んでください。実際にお金を投資するのであれば、7つの項目すべてを読んでください。
財務諸表で見るべきポイント
項目8には数字が記載されています。広報には主要な諸表がリストされています:損益計算書、貸借対照表、キャッシュフロー計算書、および株主資本等変動計算書です。損益計算書は「収益計算書(statement of earnings)または営業計算書(statement of operations)」と呼ばれることもあると記されています。
これらをセットとして読みます:
- 損益計算書。 売上は伸びているか、利益率は維持されているか? 損益計算書の分析方法に関するガイドをご覧ください。
- 貸借対照表。 負債が資産よりも速く増えていないか? 貸借対照表の分析方法に関するガイドをご覧ください。
- キャッシュフロー計算書。 利益がキャッシュに変わっているか? キャッシュフロー計算書の分析方法に関するガイドをご覧ください。
- 注記。 収益認識のルール、負債の条件、リース、およびセグメントについて説明しています。
少なくとも2年分を並べて比較してください。広報によると、米国企業はGAAP(一般に認められた会計原則)という会計基準のセットに基づいて諸表を提示しています。これにより、年次比較が容易になります。
財務諸表の注記の読み方
注記こそが、本当の詳細が隠されている場所です。広報には、諸表には「財務諸表に提示された情報を説明する注記が添付されている」とあります。多くの読者がここを読み飛ばしますが、驚くような事実はそこに隠されています。
まず、主要な数字の読み方を変えるような注記から始めましょう:
- 会計方針。 初めの方にある注記では、会社がどのように収益を計上し、在庫を評価しているかが説明されていることが多いです。ここでの変更は、ビジネスに変化がなくても利益を変動させることがあります。
- 収益。 製品別、地域別、または顧客タイプ別の内訳を探してください。ビジネスのどの部分が成長しているかがわかります。
- 負債。 利率、満期日、および財務制限条項(コベナンツ)を確認してください。貸借対照表が健全に見えても、来年に多額の返済がある場合は重要です。
- リースおよびコミットメント。 これらは、会社が将来支払うことを約束している金額を示しています。
- セグメント。 セグメント別の業績は、どのユニットが利益を上げ、どのユニットが損失を出しているかを示します。
- 偶発事象。 係争中の訴訟や保証がここに記載され、多くの場合、コストの見積もりも示されます。
昨年から急激に変動した項目については、必ず注記を読んでください。諸表上の1行の急増の裏には、多くの場合、丸1ページの解説が存在します。
10-Kにおけるレッドフラッグ(警戒信号)
SECの広報は、特に注意を払うべきいくつかの項目を指摘しています。
限定付意見または意見差し控えの監査意見。 ほとんどの監査では「無限定適正意見」が出されます。中には「限定付意見」や「意見差し控え」が出されることもあります。その場合、広報によれば、投資家は「監査人が無限定適正意見を表明することを妨げた要因を注意深く調査すべき」です。
内部統制における重要な欠陥。 広報には、投資家は「財務報告に係る内部統制に関して開示された重要な欠陥を慎重に評価すべきである」とあります。
会計士の変更。 項目9は、前任の監査人との意見の相違をカバーしています。「多くの投資家は、この開示をレッドフラッグと見なしている。」
未解決のSECコメント。 項目1Bには、長期間解決されていないSECスタッフからの質問がリストされています。
非GAAP指標の多用。 企業は調整後の数字を示すことができますが、それらをGAAPと調整(リコンサイル)しなければなりません。広報には「非GAAP指標にどれほどの重みを置くかは、あなた次第である」とあります。
証明書の欠如。 CEOおよびCFOの証明書は、通常、添付書類31および32に記載されます。それらが存在することを確認してください。
年度をまたいで提出書類を比較する方法
1年分の年次報告書は、会社の現状を教えてくれます。3年分並べれば、会社がどこへ向かっているかがわかります。
同じ項目を並べる。 今年と去年のリスク要因を並べてみてください。上位に新しく加わったリスクや、ひっそりと消えたリスクには注意が必要です。
いくつかの主要な数字を追跡する。 売上高、売上総利益率、営業キャッシュフロー、負債、発行済株式数など、5〜6個の数字を選びます。それらを3年分、1つの表にまとめます。
MD&Aの約束を読み返す。 去年のMD&Aには、経営陣が期待していたことが書かれていることが多いです。今年のものは、それが実現したかどうかを示しています。
言い回しに注目する。 言葉遣いの小さな変化が重要な場合があります。「期待する(expect)」が「希望する(hope)」に変わったり、サプライヤーに関する新しい言及があったりすることは、変化の兆しである可能性があります。
毎年、監査人と統制を確認する。 監査人の交代や初めての重要な欠陥は、年度を比較することで見つけやすくなります。
毎年の表を1つのファイルに保存しておけば、来年の更新は数分で済みます。この習慣により、長いドキュメントが変化の短いリストに変わります。そのリストこそが、ほとんどの読者が本当に必要としているものです。
AIを使って10-Kを読む方法
10-Kを丸ごと読むには数時間かかります。複数の会社を比較するには数日かかります。AIツールを使えば、提出書類を取得し、特定の質問に答え、数字を表やチャートに変換することができます。
ここでは、Powerdrill Bloomを使用した3つのステップによる方法を紹介します。
ステップ1:提出書類を取得またはアップロードする
読みたい会社から始めます。Powerdrill BloomのSEC Filing Searchは、「10-K、決算、財務諸表、配当、インサイダー取引など、300万件以上のSEC提出書類」をカバーしています。PDFとして保存された10-Kをアップロードすることも可能です。
このページはオープンデータソースの一部であるため、何もダウンロードせずに開始できます。
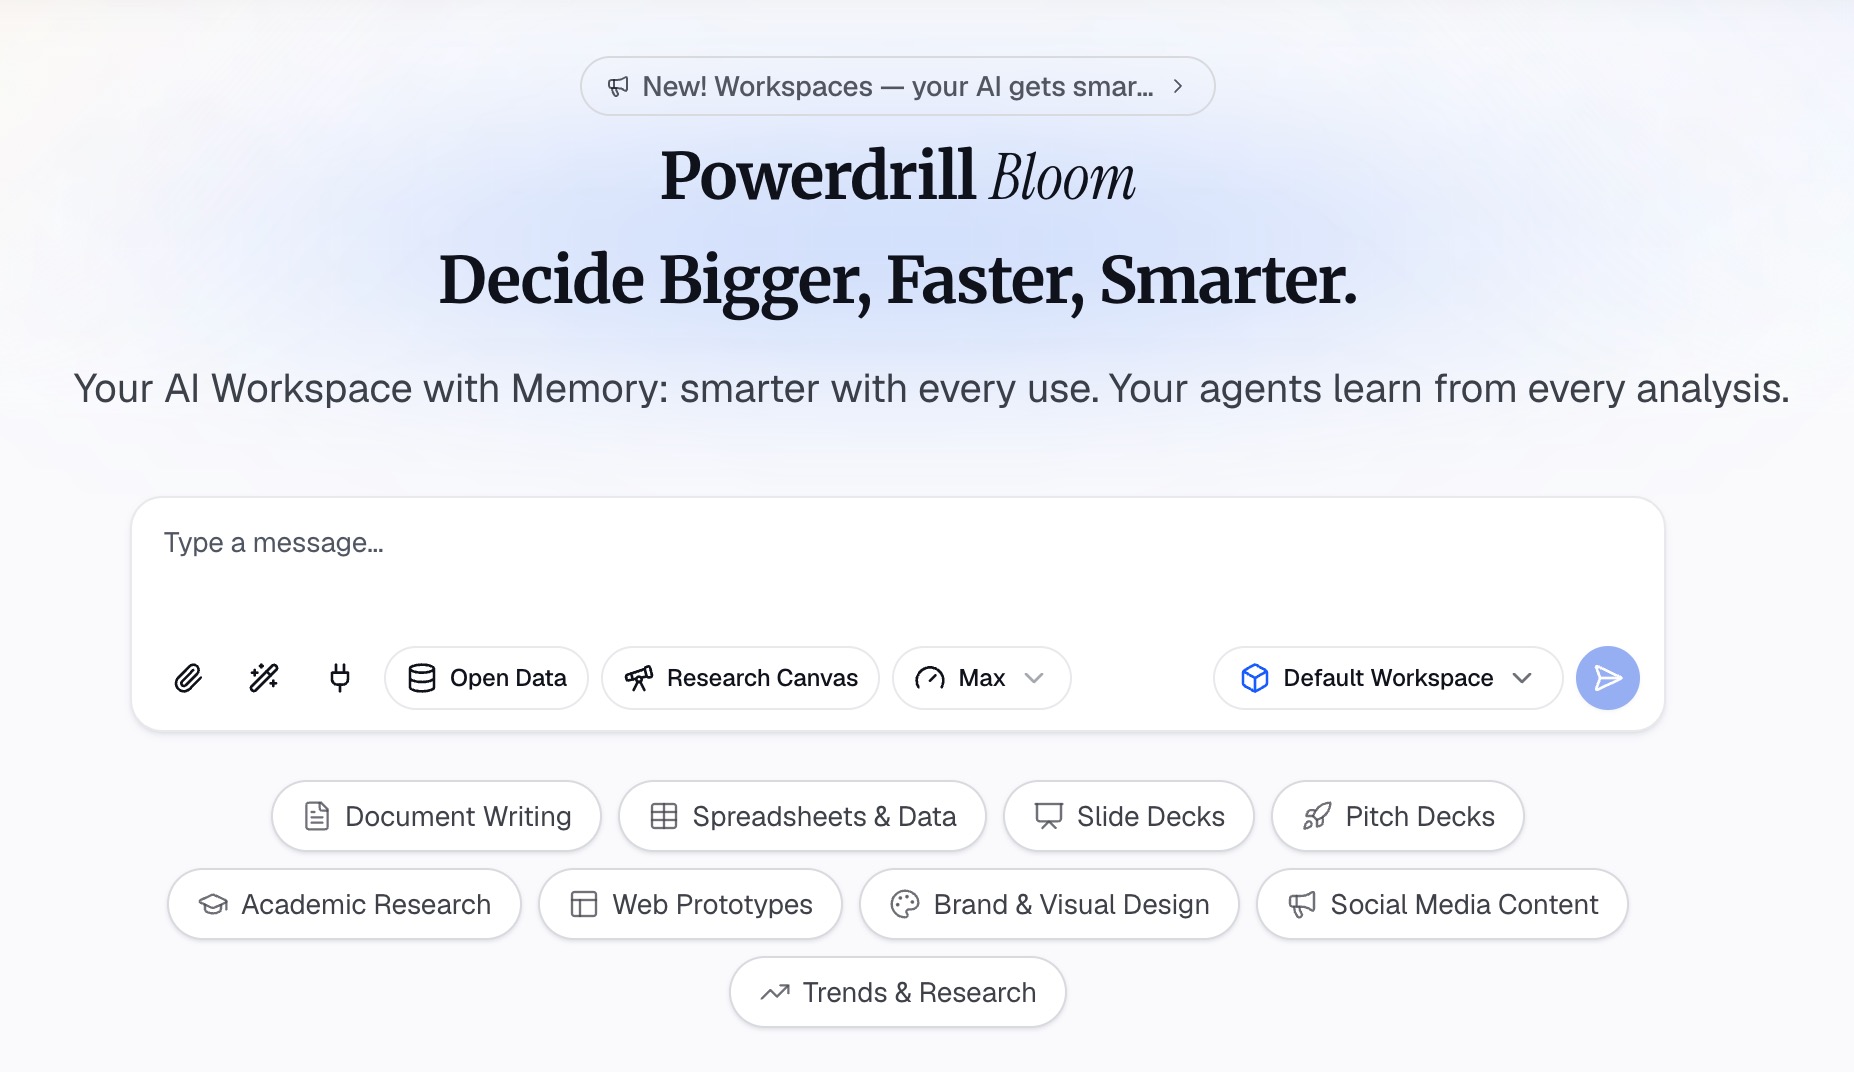
ステップ2:自然言語で的を絞った質問をする
まず最初に読むべき部分について質問します。SEC Filing Searchページでは、「Teslaの最新の10-Kリスク要因を要約して」といったプロンプトが提案されています。また、5年間の売上高と純利益を求めたり、MD&Aで何が変わったかを尋ねたりすることもできます。
より深い分析には、AI Financial Analysis Toolが損益計算書、貸借対照表、キャッシュフロー計算書に基づいて「比率、トレンド、異常値、およびナラティブ」を実行します。
ステップ3:ソースを確認し、結果をエクスポートする
数字を信頼する前に、提出書類と照らし合わせて各数値を確認してください。SEC Filing Searchページには、「すべての回答はSECによって裏付けられており、推測ではなく元の記録へのリンクが含まれている」と記載されています。
その後、エクスポートします。ページには「数クリックで生の記録を可視化資料、表、スライドに変換できる」とあります。これにより、10-Kのレビューが1ページのサマリーやチーム向けの短いデッキに変わります。
10-Kの読解例
架空の会社「Harbor Kitchen Supply」を例にした短いサンプルです。以下の数字はすべて架空のものです。
| 項目 | 10-Kの記載内容 |
|---|---|
| ビジネス | 120の店舗とオンラインで販売される厨房機器 |
| 最大のリスク要因 | 製品の60%を海外の2社のサプライヤーに依存 |
| MD&A | 売上高は8%増。運送費により利益率は2ポイント低下 |
| キャッシュフロー | 在庫が25%増加したため、営業キャッシュフローは減少 |
| 監査報告書 | 無限定適正意見 |
| 項目 9A | 報告された重要な欠陥なし |
ここで読む順番を適用してみましょう。
ビジネスとリスク。 サプライヤーのリスクが項目1Aのトップにあります。これはMD&Aの利益率に関する話と一致しています。
数字。 売上は伸びましたが、キャッシュフローは減少しました。在庫の増加がそのギャップを説明しています。これは経営陣に質問すべき事項です。
チェック。 監査人は無限定適正意見を出しており、重要な欠陥もありません。数字は監査されており、統制も健全に見えます。
サマリー。 成長は本物ですが、サプライヤーのリスクと在庫の増加については次四半期に注視する必要があります。
10-K vs. 10-Q vs. 年次報告書
これら3つのドキュメントは重複していますが、同じではありません。
| ドキュメント | 提出時期 | 内容 |
|---|---|---|
| Form 10-K | 年に一度 | 完全なビジネスレビュー、リスク、MD&A、および監査済み諸表 |
| Form 10-Q | 最初の3つの会計四半期ごと | 項目を絞ったより短いレビュー |
| 株主向け年次報告書 | 年次総会の前 | 10-Kと重複。光沢のある冊子形式の場合もある |
広報には「10-Kには通常、株主向けの年次報告書よりも詳細な情報が含まれている」とあります。一部の企業は、単に10-Kを年次報告書として送付しています。最も詳細な情報を得るには、10-Kを読んでください。
10-KのパートIIIでは、報酬や取締役の詳細についてプロキシ・ステートメント(委任状説明書)を参照していることがよくあります。広報は「プロキシ・ステートメントは通常、10-Kの1〜2ヶ月後に提出される」と記しています。
実際の提出書類でこれを試すには、フォローしている会社の最新の10-KでPowerdrill Bloomを試してみてください。
よくある質問
10-Kで最も重要な部分は何ですか?
多くの読者は、項目1Aのリスク要因と項目7のMD&Aから読み始めます。項目8の監査済み財務諸表は数字の核心です。監査報告書は、それらをどれだけ信頼できるかを教えてくれます。
10-Kを読むのにどれくらいの時間がかかりますか?
レポートはビジネスのあらゆる部分を網羅しているため、通読には数時間かかることがあります。まず項目1、1A、7を読むことで、はるかに短い時間で主要なストーリーを把握できます。
会社の10-Kを無料でどこで見つけられますか?
SECのEDGARデータベースで会社名またはティッカーシンボルを検索してください。ほとんどの企業は自社のウェブサイトにも10-Kを掲載しています。SECに提出されたすべての10-Kは無料で閲覧できます。
10-Kと10-Qの違いは何ですか?
10-Kは監査済み財務諸表を含む年次報告書です。10-Qは最初の3つの会計四半期ごとに提出されます。10-Qはより短く、項目数も少なくなっています。
10-Kの項目6はどうなったのですか?
項目6には以前、5年間の主要財務データが記載されていました。2021年2月以降、必須の情報はなくなりました。SECは将来の規則制定のためにこれを留保しているため、現在ほとんどの10-Kでは「留保(reserved)」と表示されています。
出典: SEC Investor Bulletin, How to Read a 10-K/10-Q · Investor.gov, How to Read a 10-K · Investor.gov, Using EDGAR to Research Investments. 2026年11月2日時点の詳細。