Come leggere un report 10-K: Guida completa
Per leggere un report 10-K, inizia dalla Sezione 1 (Business) per capire di cosa si occupa l'azienda. Poi leggi la Sezione 1A (Fattori di Rischio) e la Sezione 7, la MD&A, dove il management spiega l'andamento dell'anno. Concludi con la Sezione 8, i bilanci certificati, le relative note e la relazione della società di revisione.
Un 10-K è lungo e non è necessario leggerlo dall'inizio alla fine. Questa guida spiega come è organizzato il report, l'ordine di lettura che fa risparmiare più tempo e i segnali di allarme indicati dalla stessa SEC. Mostra inoltre come leggere un 10-K con l'AI quando si ha bisogno di risposte rapide.
Cos'è un report 10-K
Un 10-K è il report annuale che una società pubblica statunitense deposita presso la Securities and Exchange Commission. Il sito Investor.gov della SEC afferma: "Depositato annualmente, il 10-K offre un quadro dettagliato di ciò che l'azienda fa e dei rischi che affronta". Aggiunge inoltre: "Include anche il rendiconto finanziario dell'azienda".
Il bollettino per gli investitori della SEC fornisce le regole di base:
- "La maggior parte delle società pubbliche statunitensi è tenuta a depositare un 10-K ogni anno presso la U.S. Securities and Exchange Commission (SEC)."
- Le società pubbliche non statunitensi solitamente depositano i loro report annuali su moduli diversi.
- "Le regole della SEC richiedono che i 10-K seguano un ordine prestabilito di argomenti."
Quell'ordine prestabilito è ciò che rende un 10-K facile da navigare una volta conosciuto. Ogni azienda inserisce i propri fattori di rischio nella stessa sezione e i propri bilanci nella stessa sezione.
Chi garantisce i numeri. L'azienda prepara il 10-K, e il CEO e il CFO devono certificarne l'accuratezza. La SEC stabilisce le regole e revisiona i depositi. Tuttavia, il bollettino è diretto: "La SEC non garantisce l'accuratezza di un 10-K o di un 10-Q". Un contabile indipendente revisiona i bilanci.
Dove trovare un 10-K
Ogni 10-K è consultabile gratuitamente. Il bollettino afferma che "Tutti i 10-K e 10-Q depositati presso la SEC sono disponibili al pubblico sul sito web EDGAR della SEC". Aggiunge che la maggior parte delle aziende li pubblica anche sui propri siti web.
Per cercare su EDGAR, Investor.gov suggerisce di "digitare il nome dell'azienda o il simbolo ticker nella barra di ricerca in cima alla home page". I risultati appaiono in ordine di data, con il tipo di modulo nella prima colonna.
Due tipi di moduli sono rilevanti in questo contesto:
- 10-K è il report annuale depositato dalle società pubbliche nazionali.
- 10-K/A è un emendamento. Investor.gov spiega che "/A" aggiunto a un tipo di modulo indica una modifica o integrazione.
Se un'azienda ha depositato un 10-K/A, leggilo insieme all'originale. Potrebbe correggere numeri o aggiungere elementi mancanti.
Come è organizzato un 10-K
Un 10-K è composto da quattro parti e da un elenco fisso di sezioni. Ecco la mappa, basata sul bollettino della SEC.
| Parte | Sezione | Cosa copre |
|---|---|---|
| I | 1. Business | Prodotti, servizi, mercati, sussidiarie e concorrenza |
| I | 1A. Fattori di Rischio | I rischi più significativi, generalmente in ordine di importanza |
| I | 1B. Commenti dello Staff non Risolti | Commenti dello staff della SEC che rimangono non risolti |
| I | 2–4 | Proprietà, procedimenti legali e sicurezza mineraria |
| II | 5. Mercato per il Capitale Proprio | Dati sulle azioni, detentori, dividendi e riacquisti |
| II | 6. [Riservato] | Nessuna informazione richiesta da febbraio 2021 |
| II | 7. MD&A | Visione del management su risultati, liquidità e tendenze |
| II | 7A. Rischio di Mercato | Esposizione al rischio di tasso di interesse, valuta e materie prime |
| II | 8. Bilanci | Bilanci certificati, note e relazione della società di revisione |
| II | 9, 9A, 9B | Cambi di contabili, controlli e altre informazioni |
| III | 10–14 | Amministratori, compensi, proprietà, operazioni correlate e parcelle di revisione |
| IV | 15. Allegati | Statuti, contratti materiali, sussidiarie e altro |
La Sezione 6 confonde molti lettori alle prime armi. Il bollettino afferma che ora è "riservata dalla SEC per future regolamentazioni". Prima di febbraio 2021, conteneva cinque anni di dati finanziari selezionati. Le guide più vecchie descrivono ancora quella versione.
Come leggere un 10-K: un ordine pratico
Leggere in questo ordine ti permette di conoscere prima la storia e poi le prove.
1. Sezione 1, Business. Il bollettino la definisce "un buon punto di partenza per capire come opera l'azienda". Prendi nota dei prodotti principali, dei mercati e di chi sono i concorrenti.
2. Sezione 1A, Fattori di Rischio. "Le aziende generalmente elencano i fattori di rischio in ordine di importanza". Leggi attentamente i primi dieci. Il bollettino avverte inoltre che "questa sezione si concentra sui rischi stessi, non su come l'azienda li affronta".
3. Sezione 7, MD&A. Questa sezione "consente al management aziendale di raccontare la propria storia con parole proprie". Cerca cosa è cambiato rispetto all'anno scorso e perché. Presta attenzione alla liquidità, alle tendenze note e ai giudizi contabili critici.
4. Sezione 8, Bilanci. Leggi il conto economico, lo stato patrimoniale e il rendiconto finanziario. Poi leggi le note, che spiegano i numeri.
5. La relazione della società di revisione. Il bollettino afferma: "La relazione del revisore è una parte fondamentale del 10-K". Controlla il tipo di opinione prima di fidarti delle cifre.
6. Sezione 9A, Controlli e Procedure. Questa copre il controllo interno sulla rendicontazione finanziaria. Cerca eventuali debolezze materiali.
7. Sezione 1B e Sezione 3. Controlla eventuali commenti SEC non risolti e cause legali significative.
Prendi brevi appunti man mano che procedi. Scrivi una riga per sezione: cosa fa l'azienda, i suoi tre rischi principali, cosa dice il management che è cambiato e ogni segnale di allarme. Quella pagina è spesso più utile dell'intero documento quando ci tornerai sopra in seguito.
Se hai solo venti minuti, leggi le Sezioni 1, 1A e 7. Se stai investendo denaro reale, leggile tutte e sette.
Cosa cercare nei bilanci
La Sezione 8 contiene i numeri. Il bollettino elenca i prospetti principali: il conto economico, gli stati patrimoniali, il rendiconto finanziario e il prospetto delle variazioni del patrimonio netto. Nota che il conto economico è talvolta chiamato "prospetto degli utili o prospetto delle operazioni".
Leggili come un insieme:
- Conto economico. I ricavi sono cresciuti e i margini hanno tenuto? Consulta la nostra guida su come analizzare un conto economico.
- Stato patrimoniale. Il debito sta crescendo più velocemente delle attività? Consulta la nostra guida su come analizzare uno stato patrimoniale.
- Rendiconto finanziario. L'utile si trasforma in cassa? Consulta la nostra guida su come analizzare un rendiconto finanziario.
- Note. Spiegano le regole sui ricavi, i termini del debito, i leasing e i segmenti.
Confronta almeno due anni fianco a fianco. Il bollettino afferma che le società statunitensi presentano i loro bilanci secondo i GAAP, un insieme di standard contabili. Ciò rende più facile il confronto anno su anno.
Come leggere le note ai bilanci
Le note sono il luogo in cui si trovano i dettagli reali. Il bollettino afferma che i prospetti "sono accompagnati da note che spiegano le informazioni presentate nei bilanci". Molti lettori le saltano, ed è proprio lì che si nascondono le sorprese.
Inizia con le note che cambiano il modo in cui leggi i numeri principali:
- Politiche contabili. Una nota iniziale spesso spiega come l'azienda contabilizza i ricavi e valuta le rimanenze. Un cambiamento qui può spostare l'utile senza alcun cambiamento nel business.
- Ricavi. Cerca una suddivisione per prodotto, regione o tipo di cliente. Mostra quale parte del business sta crescendo.
- Debito. Controlla i tassi di interesse, le date di scadenza e i covenant. Un grande rimborso l'anno prossimo è importante anche se lo stato patrimoniale sembra a posto.
- Leasing e impegni. Questi mostrano il denaro che l'azienda ha promesso di pagare in futuro.
- Segmenti. I risultati per segmento mostrano quali unità guadagnano e quali perdono.
- Passività potenziali. Cause legali pendenti e garanzie appaiono qui, spesso con una stima del costo.
Leggi la nota per ogni voce che ha subito una variazione netta rispetto all'anno scorso. Un salto di una riga nei bilanci ha spesso un'intera pagina di spiegazione dietro di sé.
Segnali di allarme in un 10-K
Il bollettino della SEC indica diversi elementi che meritano un'attenzione extra.
Un'opinione di revisione con rilievi o una dichiarazione di impossibilità di esprimere un giudizio. La maggior parte delle revisioni fornisce un'"opinione senza rilievi". Alcune forniscono un'"opinione con rilievi" o un "diniego di opinione". In tal caso, dice il bollettino, gli investitori "dovrebbero guardare attentamente a cosa ha impedito al revisore di esprimere un'opinione senza rilievi".
Debolezze materiali nei controlli interni. Il bollettino afferma che gli investitori "dovrebbero valutare attentamente le debolezze materiali dichiarate sui controlli interni relativi alla rendicontazione finanziaria".
Un cambio di contabili. La Sezione 9 copre i disaccordi con un ex revisore. "Molti investitori considerano questa informativa come un segnale di allarme".
Commenti SEC non risolti. La Sezione 1B elenca le domande dello staff della SEC che sono rimaste aperte per molto tempo.
Uso massiccio di numeri non GAAP. Le aziende possono mostrare cifre rettificate, ma devono riconciliarle con i GAAP. Il bollettino afferma che "spetta a te decidere quanto peso dare alle misure non GAAP".
Certificazioni mancanti. Le certificazioni del CEO e del CFO solitamente appaiono negli Allegati 31 e 32. Controlla che siano presenti.
Come confrontare i depositi tra gli anni
Un report annuale ti dice dove si trova un'azienda. Tre di fila ti dicono dove sta andando.
Allinea le stesse sezioni. Metti i fattori di rischio di quest'anno e dell'anno scorso fianco a fianco. I nuovi rischi vicino alla cima meritano attenzione, così come i rischi che scompaiono silenziosamente.
Monitora alcuni numeri chiave. Scegli cinque o sei cifre, come ricavi, margine lordo, flusso di cassa operativo, debito e numero di azioni. Inseriscile in un'unica tabella su tre anni.
Rileggi le promesse della MD&A. La MD&A dell'anno scorso spesso dice cosa si aspettava il management. Quella di quest'anno mostra se è successo.
Fai attenzione alla formulazione. Piccoli cambiamenti nel linguaggio possono essere importanti. "Prevedere" che diventa "sperare", o una nuova menzione di un fornitore, possono segnalare un cambiamento.
Controlla il revisore e i controlli ogni anno. Un nuovo revisore o una prima debolezza materiale sono più facili da individuare quando si confrontano gli anni.
Conserva la tabella di ogni anno in un unico file, così l'aggiornamento dell'anno prossimo richiederà pochi minuti. Questa abitudine trasforma un lungo documento in un breve elenco di cambiamenti. Quell'elenco è ciò di cui la maggior parte dei lettori ha effettivamente bisogno.
Come leggere un 10-K con l'AI
Leggere un intero 10-K richiede ore. Confrontare diverse aziende richiede giorni. Uno strumento di AI può estrarre il deposito, rispondere a domande specifiche e trasformare i numeri in tabelle e grafici.
Ecco il metodo in tre passaggi, utilizzando Powerdrill Bloom.
Passaggio 1: Estrai il deposito o caricalo
Inizia con l'azienda che vuoi analizzare. La Ricerca Depositi SEC di Powerdrill Bloom copre "oltre 3 milioni di depositi SEC — 10-K, utili, bilanci, dividendi e transazioni insider". Puoi anche caricare un 10-K salvato come PDF.
La pagina fa parte delle sue fonti di dati aperti, quindi puoi iniziare senza scaricare nulla.
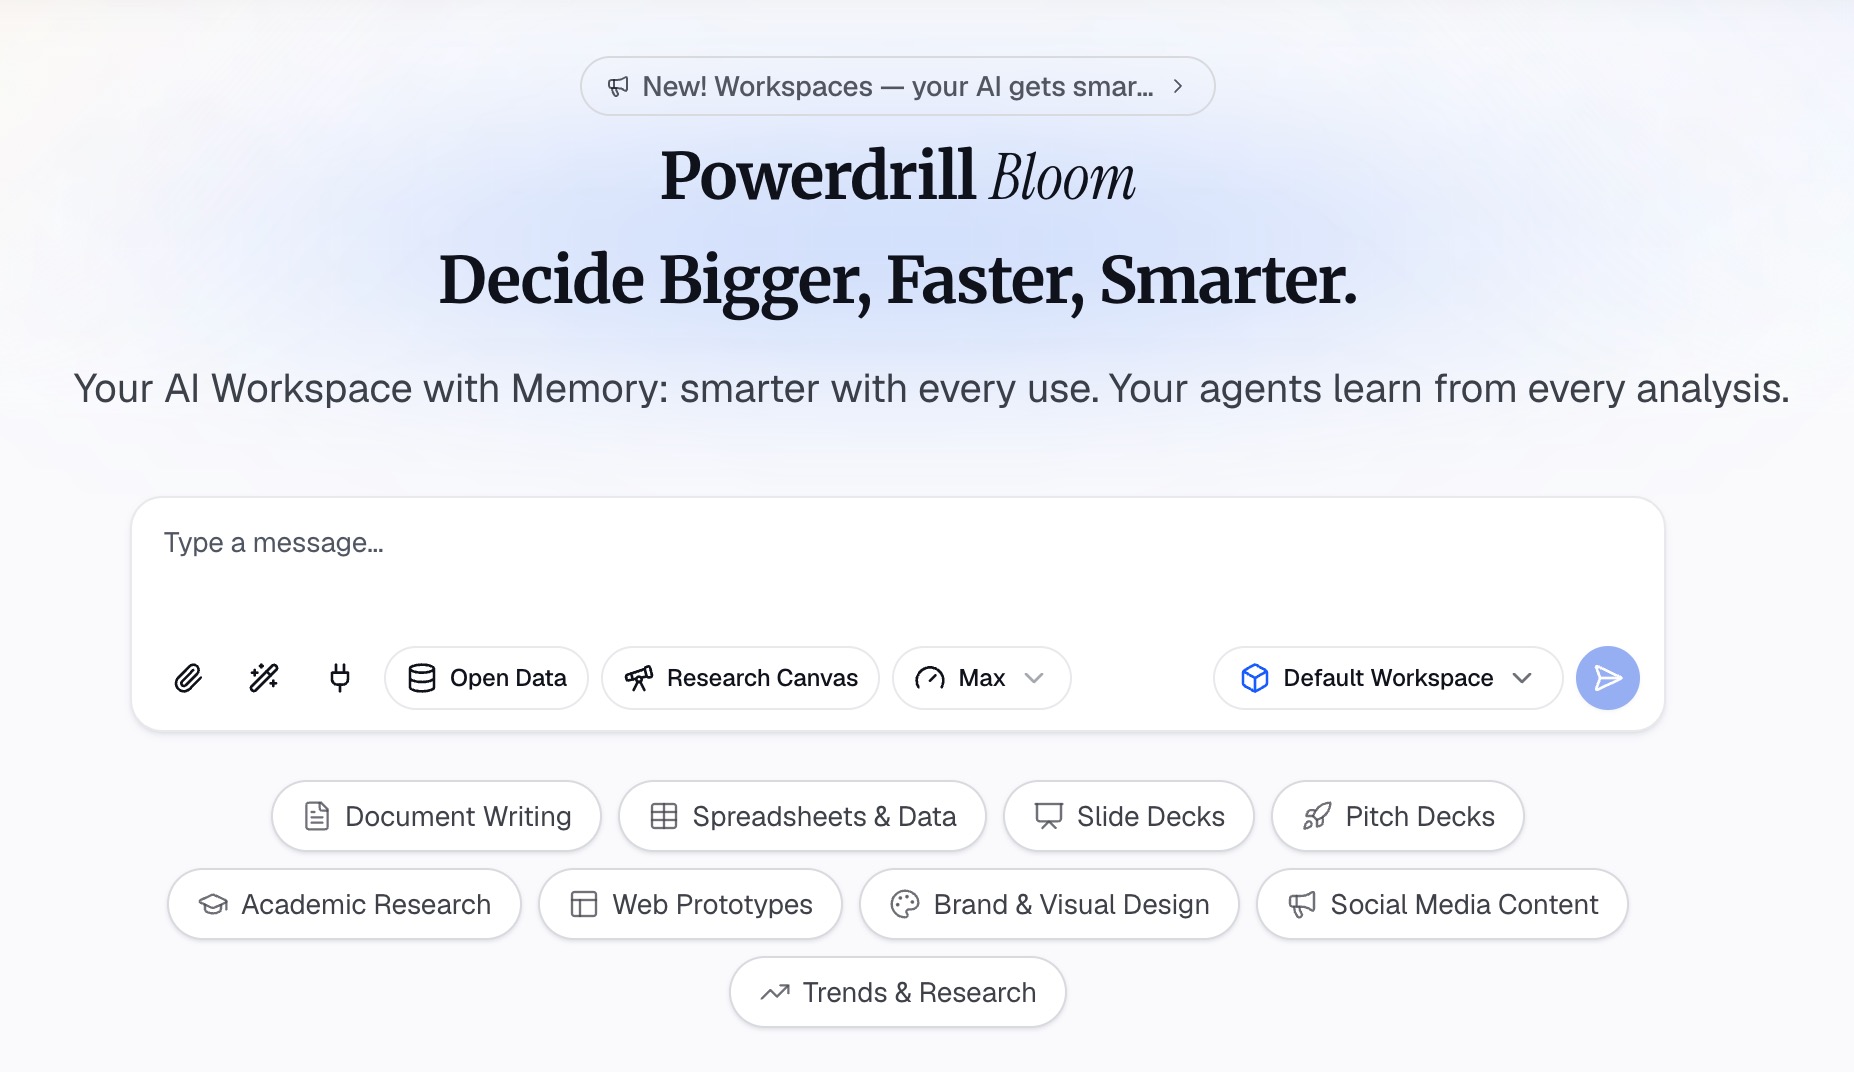
Passaggio 2: Poni domande mirate in linguaggio naturale
Chiedi informazioni sulle parti che leggeresti per prime. La pagina di Ricerca Depositi SEC suggerisce prompt come "Riassumi gli ultimi fattori di rischio del 10-K di Tesla". Puoi anche chiedere i ricavi e l'utile netto su cinque anni, o cosa è cambiato nella MD&A.
Per un lavoro più approfondito, lo Strumento di Analisi Finanziaria AI esegue "indici, tendenze, anomalie e narrativa" su conto economico, stato patrimoniale e rendiconto finanziario.
Passaggio 3: Controlla le fonti ed esporta i risultati
Controlla ogni cifra rispetto al deposito prima di farvi affidamento. La pagina di Ricerca Depositi SEC afferma: "Ogni risposta è supportata dalla SEC, con link ai record originali — non supposizioni".
Quindi esporta. La pagina dice che puoi "Trasformare i record grezzi in visualizzazioni, tabelle e slide in un paio di clic". Questo trasforma una revisione del 10-K in un riepilogo di una pagina o in una breve presentazione per il tuo team.
Un esempio di lettura del 10-K
Ecco un breve esempio per un'azienda inventata, Harbor Kitchen Supply. Tutte le cifre sottostanti sono inventate.
| Sezione | Cosa dice il 10-K |
|---|---|
| Business | Attrezzature da cucina vendute attraverso 120 negozi e online |
| Principale fattore di rischio | Affidamento su due fornitori esteri per il 60% dei prodotti |
| MD&A | Ricavi in aumento dell'8%; margine in calo di 2 punti per i costi di trasporto |
| Flusso di cassa | Il flusso di cassa operativo è sceso mentre le rimanenze sono aumentate del 25% |
| Relazione del revisore | Opinione senza rilievi |
| Sezione 9A | Nessuna debolezza materiale segnalata |
Ora applica l'ordine di lettura.
Business e rischi. Il rischio fornitore si trova in cima alla Sezione 1A. Questo corrisponde alla storia dei margini nella MD&A.
Numeri. I ricavi sono cresciuti, ma il flusso di cassa è sceso. L'aumento delle rimanenze spiega il divario. Questo merita una domanda al management.
Controlli. Il revisore ha dato un'opinione senza rilievi e non ci sono debolezze materiali. I numeri sono revisionati e i controlli sembrano solidi.
Riepilogo. La crescita è reale, ma il rischio fornitore e l'aumento delle rimanenze meritano un attento monitoraggio nel prossimo trimestre.
10-K vs 10-Q vs report annuale
I tre documenti si sovrappongono ma non sono la stessa cosa.
| Documento | Quando viene depositato | Cosa contiene |
|---|---|---|
| Modulo 10-K | Una volta all'anno | Revisione completa del business, rischi, MD&A e bilanci certificati |
| Modulo 10-Q | Dopo ciascuno dei primi tre trimestri fiscali | Revisione più breve con meno sezioni |
| Report annuale agli azionisti | Prima delle assemblee annuali | Si sovrappone al 10-K, a volte come pubblicazione patinata |
Il bollettino afferma: "Il 10-K include tipicamente informazioni più dettagliate rispetto al report annuale agli azionisti". Alcune aziende inviano semplicemente il loro 10-K come report annuale. Per il massimo dettaglio, leggi il 10-K.
La Parte III del 10-K spesso rimanda alla delega di voto (proxy statement) per i dettagli sui compensi e sul consiglio di amministrazione. Il bollettino nota che "il proxy statement viene solitamente depositato un mese o due dopo il 10-K".
Per provare questo su un deposito reale, prova Powerdrill Bloom con l'ultimo 10-K di un'azienda che segui.
Domande frequenti
Qual è la parte più importante di un 10-K?
La maggior parte dei lettori inizia con la Sezione 1A, Fattori di Rischio, e la Sezione 7, la MD&A. I bilanci certificati nella Sezione 8 sono il cuore dei numeri. La relazione della società di revisione ti dice quanto puoi fidarti di loro.
Quanto tempo ci vuole per leggere un 10-K?
Una lettura completa può richiedere diverse ore, perché il report copre ogni parte del business. Leggere prima le Sezioni 1, 1A e 7 è un compito molto più breve e ti fornisce la storia principale.
Dove posso trovare gratuitamente il 10-K di un'azienda?
Cerca nel database EDGAR della SEC per nome dell'azienda o simbolo ticker. La maggior parte delle aziende pubblica il proprio 10-K anche sul proprio sito web. Ogni 10-K depositato presso la SEC è consultabile gratuitamente.
Qual è la differenza tra un 10-K e un 10-Q?
Un 10-K è il report annuale con bilanci certificati. Un 10-Q viene depositato dopo ciascuno dei primi tre trimestri fiscali. Il 10-Q è più breve e ha meno sezioni.
Cosa è successo alla Sezione 6 nel 10-K?
La Sezione 6 conteneva in precedenza cinque anni di dati finanziari selezionati. Da febbraio 2021, non ha più informazioni richieste. La SEC la riserva per future regolamentazioni, quindi la maggior parte dei 10-K ora la mostra come riservata.
Fonti: SEC Investor Bulletin, How to Read a 10-K/10-Q · Investor.gov, How to Read a 10-K · Investor.gov, Using EDGAR to Research Investments. Dettagli consultati il 2 novembre 2026.