Comment rédiger un rapport financier : exemples et modèle
Pour rédiger un rapport financier, commencez par les trois états fondamentaux : le bilan, l'état des résultats et le tableau des flux de trésorerie. Ajoutez un court récit expliquant les changements et leurs causes, ainsi que quelques ratios clés. Terminez par des notes sur les choix comptables qui sous-tendent les chiffres. Un rapport clair répond à une question pour le lecteur : comment se porte l'entreprise et quelle est la suite ?
Ce guide couvre ce qu'un rapport financier inclut, comment rédiger chaque partie et quels ratios ajouter. Il propose également un modèle que vous pouvez copier et un exemple concret avec des calculs réels. Les définitions proviennent du guide des états financiers de la U.S. Securities and Exchange Commission, consulté le 16 novembre 2026.
Qu'est-ce qu'un rapport financier
Un rapport financier présente les résultats financiers d'une entreprise pour une période donnée, comme un trimestre ou une année. Il combine des états, des chiffres et des explications écrites.
Le guide pour débutants de la SEC résume le rôle des états financiers. « Ils vous montrent d'où vient l'argent d'une entreprise, où il est allé et où il se trouve maintenant. »
Le guide nomme quatre états principaux. Ce sont « (1) les bilans ; (2) les états des résultats ; (3) les tableaux des flux de trésorerie ; et (4) les états des capitaux propres. »
Chacun répond à une question différente :
- Bilan. Que possède l'entreprise et que doit-elle à un moment précis ?
- État des résultats. Combien a-t-elle gagné et dépensé au cours de la période ?
- Tableau des flux de trésorerie. Comment l'argent est-il entré et sorti ?
- État des capitaux propres. Comment la part des propriétaires a-t-elle évolué ?
Un rapport financier replace ces états dans leur contexte. Les sociétés cotées publient des rapports annuels et trimestriels formels. Les petites entreprises, les organisations à but non lucratif, les écoles et les clubs rédigent des versions plus simples pour les propriétaires, les conseils d'administration et les membres. La structure est la même ; seule la profondeur change.
Qui lit un rapport financier
Écrivez pour votre lecteur, pas pour vous-même. Différents lecteurs recherchent des choses différentes.
- Les propriétaires et les dirigeants veulent connaître le profit, la trésorerie et la tendance au fil du temps.
- Les conseils d'administration veulent les résultats par rapport au budget et les principaux risques.
- Les prêteurs veulent savoir si l'entreprise peut rembourser ses dettes.
- Les investisseurs veulent de la croissance, des marges et des rendements.
- Les membres d'une association ou d'une église veulent voir où est allé leur argent.
Connaissez votre lecteur avant d'écrire une seule ligne. Un rapport de conseil d'administration pour une startup mettra en avant la réserve de trésorerie. Un rapport pour une association de copropriétaires mettra en avant les dépenses par rapport au budget annuel.
Ce qu'il faut inclure
La plupart des rapports financiers incluent les mêmes parties essentielles. Voici ce que chacune couvre, selon le guide de la SEC.
Le bilan. Le guide indique qu'il « fournit des informations détaillées sur les actifs, les passifs et les capitaux propres d'une entreprise. » Il suit une formule : l'actif est égal au passif plus les capitaux propres. Les actifs sont généralement classés selon la rapidité avec laquelle ils se transforment en liquidités. Les passifs sont classés selon leur échéance.
L'état des résultats. Le guide le décrit comme « un rapport qui montre combien de revenus une entreprise a générés sur une période spécifique. » Considérez-le comme un escalier. Vous commencez par les ventes en haut et soustrayez les coûts étape par étape. Le résultat final est le bénéfice net ou la perte nette.
Le tableau des flux de trésorerie. Il rapporte « les entrées et sorties de trésorerie d'une entreprise. » Il comporte trois parties : les activités d'exploitation, d'investissement et de financement. Le guide explique pourquoi c'est important. Un état des résultats « peut vous dire si une entreprise a réalisé un profit. » Un tableau des flux de trésorerie « peut vous dire si l'entreprise a généré des liquidités. »
Notes aux états financiers. Les notes expliquent les politiques comptables, les impôts, les retraites et les options d'achat d'actions. Le guide précise que « les notes de bas de page des états financiers regorgent d'informations. »
Rapport de gestion. Souvent appelé MD&A, c'est la partie narrative. Le guide l'appelle « l'opportunité pour la direction de fournir aux investisseurs sa vision de la performance et de la situation financière de l'entreprise. »
Pour un rapport de petite entreprise, le récit et les trois premiers états suffisent généralement. Ajoutez des notes pour tout élément inhabituel, comme un coût exceptionnel.
Rassemblez vos chiffres d'abord
Un rapport ne vaut que par ses données d'entrée. Collectez ces éléments avant de commencer à rédiger :
- La balance de vérification ou le grand livre de votre système comptable, clôturé pour la période.
- Les chiffres de la période précédente, afin de pouvoir montrer l'évolution.
- Le budget ou les prévisions, si les lecteurs comparent par rapport à un plan.
- Les relevés bancaires, pour confirmer le solde de trésorerie.
- Des notes sur les événements inhabituels, tels qu'un achat important, un nouvel emprunt ou la perte d'un client.
Vérifiez que les comptes sont clôturés. Un rapport basé sur une période ouverte changera après son envoi, ce qui nuit à la confiance.
Ensuite, rapprochez les totaux clés. La trésorerie au bilan doit correspondre à la banque. La variation de trésorerie dans le tableau des flux de trésorerie doit correspondre à la différence entre les deux bilans.
Comment rédiger un rapport financier, étape par étape
Une fois les chiffres prêts, la rédaction suit un ordre clair.
- Rédigez un résumé d'un paragraphe. Indiquez les revenus, le bénéfice net et la trésorerie, ainsi que l'évolution de chacun. Les lecteurs qui s'arrêtent ici doivent tout de même comprendre l'essentiel.
- Présentez l'état des résultats. Affichez cette période et la période précédente côte à côte, avec la variation.
- Présentez le bilan. Affichez la fin de cette période et la fin de la précédente.
- Présentez le tableau des flux de trésorerie. Affichez les flux de trésorerie liés à l'exploitation, à l'investissement et au financement.
- Ajoutez des ratios clés. Choisissez-en trois à cinq qui comptent pour vos lecteurs.
- Rédigez l'analyse. Expliquez les deux ou trois changements les plus importants et leurs causes.
- Ajoutez les perspectives et les risques. Dites ce que vous prévoyez pour la suite et ce qui pourrait le modifier.
- Ajoutez des notes. Expliquez les choix comptables et les éléments exceptionnels.
Gardez l'analyse courte et spécifique. « Les revenus ont augmenté de 20 % car deux nouveaux distributeurs ont commencé à commander en mars » est utile. « La performance des revenus a été solide » ne l'est pas.
Ratios clés à inclure
Les ratios transforment les chiffres bruts en comparaisons. Le guide de la SEC en énumère plusieurs courants et note que « les ratios souhaitables varient selon le secteur. »
| Ratio | Formule | Ce qu'il vous indique |
|---|---|---|
| Dette sur capitaux propres | Total du passif / Capitaux propres | À quel point l'entreprise dépend de la dette |
| Rotation des stocks | Coût des ventes / Stock moyen | À quelle fréquence les stocks sont vendus au cours de la période |
| Marge opérationnelle | Résultat d'exploitation / Revenus nets | Quelle part de chaque dollar de vente est un profit d'exploitation |
| Fonds de roulement | Actifs courants − Passifs courants | Coussin de trésorerie pour les factures à court terme |
| Marge brute | Bénéfice brut / Revenus nets | Ce qu'il reste après le coût direct des ventes |
Le guide explique clairement la marge opérationnelle : « Elle montre, pour chaque dollar de ventes, quel pourcentage était du profit. » Pour la rotation des stocks, il suggère de faire la moyenne des soldes de stocks de début et de fin.
Affichez chaque ratio pour deux périodes. Un chiffre seul signifie peu sans une tendance. Pour une lecture plus approfondie de chaque état, consultez nos guides sur comment analyser un état des résultats et comment analyser un bilan.
Rédigez le récit comme un rapport de gestion
Les chiffres montrent ce qui s'est passé. Le récit explique pourquoi. Les sociétés cotées rédigent cette section sous forme de MD&A, et ses règles sont un bon modèle pour tout rapport.
Le guide de la SEC indique que les règles exigent la divulgation des « tendances, événements ou incertitudes connus de la direction. » Ce sont des éléments qui « auraient un impact significatif sur les informations financières rapportées. » En pratique, informez les lecteurs de tout ce qui a modifié les chiffres ou pourrait les modifier bientôt. Un nouveau concurrent, un contrat perdu ou une hausse des prix d'un fournisseur comptent, même avant qu'ils n'apparaissent dans les totaux.
Le guide précise également que le MD&A « est destiné à aider les investisseurs à voir l'entreprise à travers les yeux de la direction. » Appliquez cela à votre propre rapport. Écrivez en tant que personne qui dirige l'entreprise, pas en tant que comptable.
Un récit utile couvre trois points :
- Facteurs déterminants. Qu'est-ce qui a causé les plus grands changements dans les revenus, les coûts et la trésorerie ?
- Tendances. Quels changements vont probablement se poursuivre et lesquels étaient exceptionnels ?
- Incertitudes. Qu'est-ce qui pourrait faire bouger les chiffres à la prochaine période, comme le renouvellement d'un contrat ou un changement de prix ?
Gardez chaque point lié à un chiffre dans les états financiers. Un lecteur doit pouvoir trouver le chiffre que vous expliquez.
Un modèle de rapport financier
Utilisez ce plan comme point de départ. Ajustez les sections pour qu'elles correspondent à vos lecteurs.
| Section | Ce qu'il faut écrire | Longueur typique |
|---|---|---|
| Titre et période | Nom de l'entreprise, type de rapport et période couverte | Une ligne |
| Résumé analytique | Revenus, bénéfice net, trésorerie et changement principal | Un paragraphe |
| État des résultats | Cette période vs période précédente, avec variation | Un tableau |
| Bilan | Fin de cette période vs fin de la période précédente | Un tableau |
| Tableau des flux de trésorerie | Flux de trésorerie d'exploitation, d'investissement et de financement | Un tableau |
| Ratios clés | Trois à cinq ratios, deux périodes chacun | Un tableau |
| Analyse | Les principaux facteurs de changement | Trois à cinq paragraphes |
| Perspectives et risques | Ce qui vient ensuite et ce qui pourrait le changer | Deux paragraphes |
| Notes | Politiques comptables et éléments exceptionnels | Selon les besoins |
Pour un rapport mensuel aux gestionnaires, raccourcissez les états à des lignes de résumé. Pour un rapport annuel à un conseil d'administration ou à un prêteur, incluez les états complets et les notes.
Un exemple de rapport financier
Voici un court exemple pour un distributeur fictif, Northwind Supplies. Il couvre l'exercice 2026 par rapport à l'exercice 2025.
Résumé analytique. Les revenus ont augmenté de 20 % pour atteindre 2 400 000 $. Le bénéfice net a augmenté de 60 % pour atteindre 240 000 $. Le flux de trésorerie opérationnel s'est élevé à 290 000 $ et la trésorerie a augmenté de 80 000 $.
État des résultats :
| Ligne | FY2026 | FY2025 |
|---|---|---|
| Revenu net | 2 400 000 $ | 2 000 000 $ |
| Coût des ventes | 1 440 000 $ | 1 240 000 $ |
| Bénéfice brut | 960 000 $ | 760 000 $ |
| Dépenses d'exploitation | 600 000 $ | 520 000 $ |
| Résultat d'exploitation | 360 000 $ | 240 000 $ |
| Charges d'intérêts | 40 000 $ | 40 000 $ |
| Résultat avant impôts | 320 000 $ | 200 000 $ |
| Impôt sur le revenu | 80 000 $ | 50 000 $ |
| Bénéfice net | 240 000 $ | 150 000 $ |
Ratios clés. La marge brute s'est améliorée, passant de 38 % à 40 %. La marge opérationnelle est passée de 12 % à 15 %. À la fin de l'année, les actifs courants étaient de 900 000 $ et les passifs courants de 500 000 $, le fonds de roulement s'élevait donc à 400 000 $. Un passif total de 1 200 000 $ contre des capitaux propres de 800 000 $ donne un ratio dette sur capitaux propres de 1,5.
Les stocks s'élevaient à 300 000 $ au début de l'année et à 340 000 $ à la fin. La moyenne est de 320 000 $. Le coût des ventes de 1 440 000 $ divisé par 320 000 $ donne une rotation des stocks de 4,5.
Flux de trésorerie. Les activités d'exploitation ont rapporté 290 000 $. L'investissement a utilisé 150 000 $, principalement pour un nouveau camion de livraison. Le financement a utilisé 60 000 $ pour le remboursement de prêts. La variation nette de la trésorerie a été une augmentation de 80 000 $.
Analyse. Deux nouveaux contrats de distribution ont généré la majeure partie de la croissance des revenus. La marge brute s'est améliorée car les commandes plus importantes ont permis d'obtenir de meilleurs prix auprès des fournisseurs. Les dépenses d'exploitation ont augmenté plus lentement que les revenus, ce qui a relevé la marge opérationnelle.
Perspectives et risques. La direction s'attend à ce que la croissance ralentisse au cours de l'exercice 2027 à mesure que les nouveaux contrats arrivent à maturité. Le principal risque est la concentration de la clientèle, car les deux nouveaux contrats représentent désormais une part importante des ventes.
Remarquez comment chaque chiffre est lié. Le bénéfice net provient de l'état des résultats. Le fonds de roulement et la dette proviennent du bilan. L'augmentation de la trésorerie renvoie au tableau des flux de trésorerie.
Rédiger un rapport financier avec l'IA
Construire les tableaux et les ratios à la main prend du temps, surtout chaque mois. Un outil d'IA peut lire vos exports et rédiger le rapport pour vous.
Voici la méthode en trois étapes, en utilisant Powerdrill Bloom.
Étape 1 : Téléchargez vos états financiers
Téléchargez vos exports de pertes et profits, de bilan et de flux de trésorerie sous forme de fichiers Excel, CSV ou PDF. Le AI Financial Report Generator liste « P&L, bilan, flux de trésorerie et tout suivi de KPI » comme entrées.
Incluez la période précédente pour que le rapport puisse montrer l'évolution. Des noms de colonnes clairs aident l'IA à lire les chiffres.
Étape 2 : Demandez le rapport en langage naturel
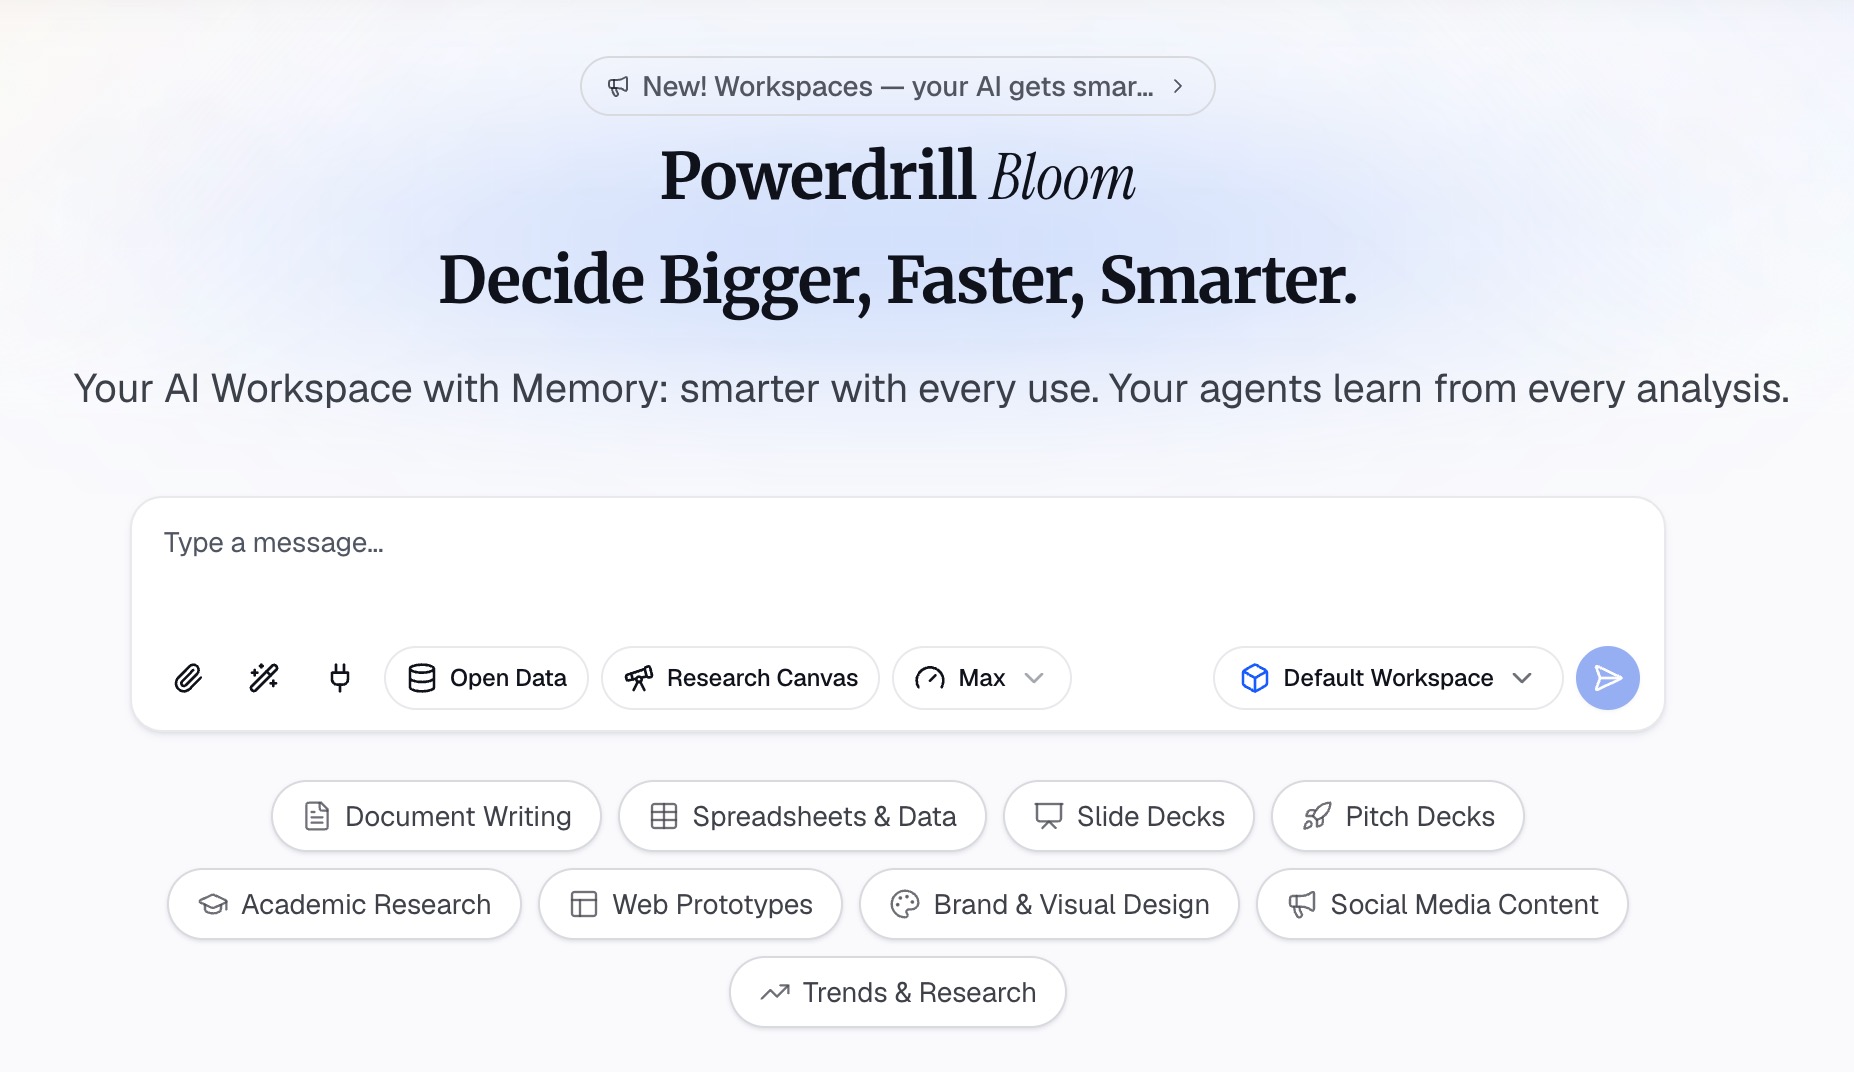
Décrivez le rapport dont vous avez besoin. Par exemple : « Rédige un rapport financier annuel avec un résumé analytique, les trois états côte à côte avec l'année dernière, et cinq ratios clés. »
La page de l'outil indique qu'il peut produire des « rapports financiers mensuels, trimestriels ou prêts pour le conseil d'administration — récit, graphiques et résumé analytique. » Vous choisissez la cadence : mensuelle, trimestrielle ou conseil d'administration.
Étape 3 : Vérifiez les chiffres et exportez le rapport
Vérifiez chaque chiffre par rapport à votre système comptable. Assurez-vous que les totaux concordent entre les états, comme dans l'exemple ci-dessus. Ensuite, exportez le rapport au format PDF ou sous forme de présentation.
Lisez attentivement le récit. L'IA rédige l'explication à partir des données, mais vous connaissez les événements commerciaux derrière les chiffres. Ajoutez-les avec vos propres mots.
Erreurs courantes à éviter
Voici les problèmes qui surviennent le plus souvent dans les rapports financiers.
- Absence de période de comparaison. Une seule année de chiffres masque la tendance. Montrez toujours la période précédente.
- Chiffres qui ne concordent pas. Le bénéfice net, la trésorerie et les capitaux propres doivent s'accorder entre les états.
- Trop de détails au début. Commencez par le résumé. Placez les éléments détaillés plus bas.
- Analyse qui répète le tableau. Expliquez pourquoi les chiffres ont changé, pas seulement qu'ils ont changé.
- Ratios sans contexte. Affichez deux périodes et notez que les bons ratios varient selon le secteur.
- Éléments exceptionnels cachés. Signalez les gains ou coûts inhabituels dans les notes.
- Comptes non clôturés. Un rapport issu d'une période ouverte changera après que les lecteurs l'auront utilisé.
- Pas de perspectives. Les lecteurs veulent savoir ce qui vient ensuite, pas seulement ce qui s'est passé.
Pour les comparaisons budgétaires, consultez notre guide sur comment construire un rapport budget vs réel.
Lorsque vous êtes prêt à transformer les exports de cette année en rapport, essayez Powerdrill Bloom avec votre dernier état des pertes et profits.
Foire aux questions
Que doit inclure un rapport financier ?
La plupart des rapports incluent un résumé analytique, un état des résultats, un bilan et un tableau des flux de trésorerie. Ajoutez des ratios clés, une analyse des principaux changements, des perspectives et des notes sur les choix comptables.
Quels sont les quatre principaux états financiers ?
Le guide de la SEC énumère les bilans, les états des résultats, les tableaux des flux de trésorerie et les états des capitaux propres. Chacun montre un aspect différent des finances de l'entreprise.
Quelle doit être la longueur d'un rapport financier ?
Cela dépend du lecteur. Un rapport mensuel aux gestionnaires peut tenir sur deux pages. Un rapport annuel à un conseil d'administration ou à un prêteur est plus long, avec des états complets et des notes.
Comment rédiger un rapport financier pour une petite organisation ?
Utilisez la même structure sous une forme plus simple. Montrez les revenus et les dépenses par rapport au budget, le solde de fin d'année et une courte explication des changements majeurs. Les membres veulent voir où l'argent est allé.
Quels ratios dois-je inclure dans un rapport financier ?
Les choix courants sont la marge brute, la marge opérationnelle, le fonds de roulement, la dette sur capitaux propres et la rotation des stocks. Choisissez ceux qui importent à vos lecteurs et affichez deux périodes pour chacun.
Sources : U.S. SEC, Beginners' Guide to Financial Statements.