Comment analyser un compte de résultat : étape par étape
Pour analyser un compte de résultat, lisez-le de la première à la dernière ligne, puis transformez les lignes clés en marges. Calculez la marge brute, la marge opérationnelle et la marge nette, et comparez-les sur au moins deux périodes. Vérifiez ensuite le bénéfice par action, recherchez les éléments exceptionnels et lisez les notes pour comprendre l'origine de l'évolution des chiffres.
Ce guide détaille chaque étape avec des formules, un exemple concret et les erreurs qui piègent les débutants. Il montre également comment analyser un compte de résultat avec l'IA lorsque vous avez plusieurs années ou plusieurs entreprises à comparer.
Ce qu'un compte de résultat vous indique
Le compte de résultat est l'un des trois états financiers fondamentaux, aux côtés du bilan et du tableau des flux de trésorerie. Il est également appelé état des profits et pertes, ou P&L.
La US Securities and Exchange Commission (SEC) l'explique dans son Guide des états financiers pour débutants. Elle précise qu'un « compte de résultat est un rapport qui montre le montant des revenus générés par une entreprise sur une période donnée ». Il « montre également les coûts et les dépenses associés à la génération de ces revenus ».
Le mot clé est période. Un bilan est une photographie à une date précise. Cet état couvre un intervalle de temps, comme un trimestre ou une année.
Il répond à trois questions :
- Combien l'entreprise a-t-elle vendu ? C'est le chiffre d'affaires, la première ligne.
- Combien a-t-il coûté de réaliser ces ventes ? Ce sont les coûts et les dépenses.
- Que reste-t-il ? C'est le résultat net, la dernière ligne.
La SEC note que la dernière ligne « montre généralement les bénéfices ou les pertes nets de l'entreprise ». L'analyse va plus loin. Elle cherche à savoir si le profit croît, où les coûts augmentent et si le résultat est pérenne.
Avant de commencer : ce dont vous avez besoin
Rassemblez ces éléments avant de débuter :
- Au moins deux comptes de résultat. Utilisez des périodes de même durée, comme deux années complètes ou le même trimestre sur deux ans.
- Les notes annexes aux états financiers. Elles expliquent les éléments inhabituels et les choix comptables.
- Le rapport de gestion (MD&A). Il explique pourquoi les résultats ont changé, selon les termes de la direction.
- Un tableur. Excel ou Google Sheets suffit pour les marges ci-dessous.
- Un point de référence sectoriel. La SEC avertit que les « ratios souhaitables varient selon le secteur d'activité ».
Pour une société cotée américaine, tous ces éléments se trouvent dans son rapport annuel sur formulaire 10-K. Pour une société privée ou votre propre entreprise, exportez le P&L de votre système comptable.
Lisez-le de haut en bas
La SEC propose une image utile. Elle suggère de les « considérer comme un escalier ». Vous commencez par les ventes au sommet, puis vous descendez chaque marche de coût jusqu'à atteindre la dernière ligne.
Voici les étapes dans l'ordre :
- Revenus bruts. La SEC appelle la première ligne « revenus bruts ou ventes ». C'est « brut » car rien n'a encore été déduit.
- Retours et remises. Il s'agit des ventes que l'entreprise ne s'attend pas à encaisser, comme les remises commerciales et les retours de marchandises.
- Revenus nets. Revenus bruts moins les retours et remises.
- Coût des ventes. La SEC indique que cela « vous indique le montant d'argent que l'entreprise a dépensé pour produire les biens ou services qu'elle a vendus ».
- Marge brute (en valeur). Revenus nets moins le coût des ventes.
- Dépenses d'exploitation. Salaires, recherche, marketing et autres coûts de fonctionnement de l'entreprise. L'amortissement est également déduit ici.
- Résultat d'exploitation. Marge brute moins les dépenses d'exploitation. La SEC appelle cela le « bénéfice d'exploitation avant intérêts et impôts sur le revenu » (EBIT).
- Produits et charges d'intérêts. Argent gagné sur la trésorerie et payé sur la dette.
- Impôt sur le revenu. Impôts sur le bénéfice de l'année.
- Résultat net. La dernière ligne, également appelée bénéfice net.
Toutes les entreprises n'utilisent pas les mêmes intitulés ou le même ordre. La SEC note que les lignes de dépenses « peuvent être présentées dans divers ordres ». Identifiez chaque étape, même si elle porte un nom différent.
Pendant votre lecture, repérez les trois lignes de coûts les plus importantes. De petites variations sur de grandes lignes impactent le plus le profit.
Calculez les marges
Les marges transforment les chiffres bruts en pourcentages que vous pouvez comparer dans le temps et entre entreprises. Trois d'entre elles font l'essentiel du travail.
La marge brute montre ce qu'il reste après le coût direct de fabrication de ce que vous vendez.
Marge brute = Marge brute (en valeur) / Revenus nets
Une baisse de la marge brute signifie que chaque vente rapporte moins. Les causes incluent des coûts d'intrants plus élevés, des baisses de prix ou un glissement vers des produits à plus faible marge.
La marge opérationnelle montre ce qu'il reste après avoir fait fonctionner l'entreprise. La SEC précise qu'elle « compare le résultat d'exploitation d'une entreprise à ses revenus nets ».
Marge opérationnelle = Résultat d'exploitation / Revenus nets
La SEC ajoute qu'elle « montre, pour chaque dollar de ventes, quel pourcentage était un profit ».
La marge nette montre quelle part de chaque dollar de vente devient un résultat net.
Marge nette = Résultat net / Revenus nets
Lisez les trois ensemble. Si la marge brute se maintient mais que la marge opérationnelle chute, les frais généraux croissent plus vite que les ventes. Si la marge opérationnelle se maintient mais que la marge nette chute, regardez les intérêts ou les impôts.
Comparez les périodes côte à côte
Un compte de résultat montre un résultat ponctuel. Deux ou plus montrent une direction.
Placez chaque période dans sa propre colonne. Ajoutez ensuite deux types d'analyse.
L'analyse horizontale compare chaque ligne avec la même ligne de la période précédente. Ajoutez une colonne pour la variation en valeur et une pour la variation en pourcentage. Lisez d'abord les variations les plus importantes.
L'analyse verticale présente chaque ligne en pourcentage des revenus nets. On appelle souvent cela un état en base 100. Cela permet de comparer facilement des entreprises de tailles différentes.
Posez-vous ces questions au fur et à mesure :
- Le chiffre d'affaires a-t-il progressé ? La croissance s'accélère-t-elle ou ralentit-elle ?
- Les coûts ont-ils augmenté plus vite que les revenus ? Cela comprime les marges.
- Quelle ligne de dépense a bondi ? Une hausse soudaine du marketing ou des salaires nécessite une explication.
- Les charges d'intérêts ont-elles augmenté ? Cela indique un endettement accru, qui apparaît au bilan.
Pour une société cotée, comparez également avec un ou deux pairs. Une marge opérationnelle de 10 % peut être excellente dans la distribution et faible dans le logiciel.
Vérifiez le bénéfice par action et les éléments exceptionnels
Le bénéfice par action (EPS) répartit le résultat net sur l'ensemble des actions. La SEC explique : « Pour calculer l'EPS, vous prenez le résultat net total et vous le divisez par le nombre d'actions en circulation de la société ».
EPS = Résultat net / Actions en circulation
L'EPS peut augmenter même si le résultat net est stagnant, si l'entreprise rachète ses propres actions. Vérifiez les deux lignes avant de conclure à une croissance.
Les éléments exceptionnels peuvent fausser une année isolée. Les exemples incluent un gain provenant de la vente d'un immeuble, un règlement juridique ou une charge de restructuration. Ils peuvent apparaître sur des lignes distinctes ou être expliqués dans les notes.
Lorsque vous en trouvez un, posez-vous une question simple : le profit serait-il différent sans cela ? Si la réponse est oui, calculez les marges des deux manières et notez la différence.
C'est là que les notes importent. La SEC affirme qu'« il est crucial de lire les notes de bas de page ». Elle pointe également vers le MD&A. La SEC l'appelle « l'opportunité pour la direction de fournir aux investisseurs sa vision de la performance et de la condition financière de l'entreprise ».
Reliez-le aux autres états financiers
Un compte de résultat ne raconte qu'une partie de l'histoire. Deux liens sont primordiaux.
Profit contre trésorerie. Une entreprise peut afficher un profit tout en manquant de liquidités. La SEC indique qu'un tableau des flux de trésorerie « peut vous dire si l'entreprise a généré du cash ». Comparez le résultat net avec le flux de trésorerie opérationnel sur plusieurs années.
Profit contre bilan. Des ventes en hausse avec un bond des créances clients peuvent signifier que les clients paient plus lentement. Une hausse des charges d'intérêts doit correspondre à une hausse de la dette. Notre guide sur comment analyser un bilan couvre cet aspect.
La SEC montre également comment les états se combinent dans un ratio. Son ratio de rotation des stocks « compare le coût des ventes du compte de résultat au solde moyen des stocks pour la période ». Un ratio en baisse signifie que les marchandises restent plus longtemps avant d'être vendues.
Pour une mesure que de nombreux analystes ajoutent, consultez notre explication sur ce qu'est l'EBITDA.
Comment analyser un compte de résultat avec l'IA
Les étapes ci-dessus sont rapides pour une entreprise et deux années. Elles deviennent lentes avec cinq ans, plusieurs unités commerciales ou une pile de rapports PDF. Un outil d'IA peut lire les états, calculer les marges et signaler les changements.
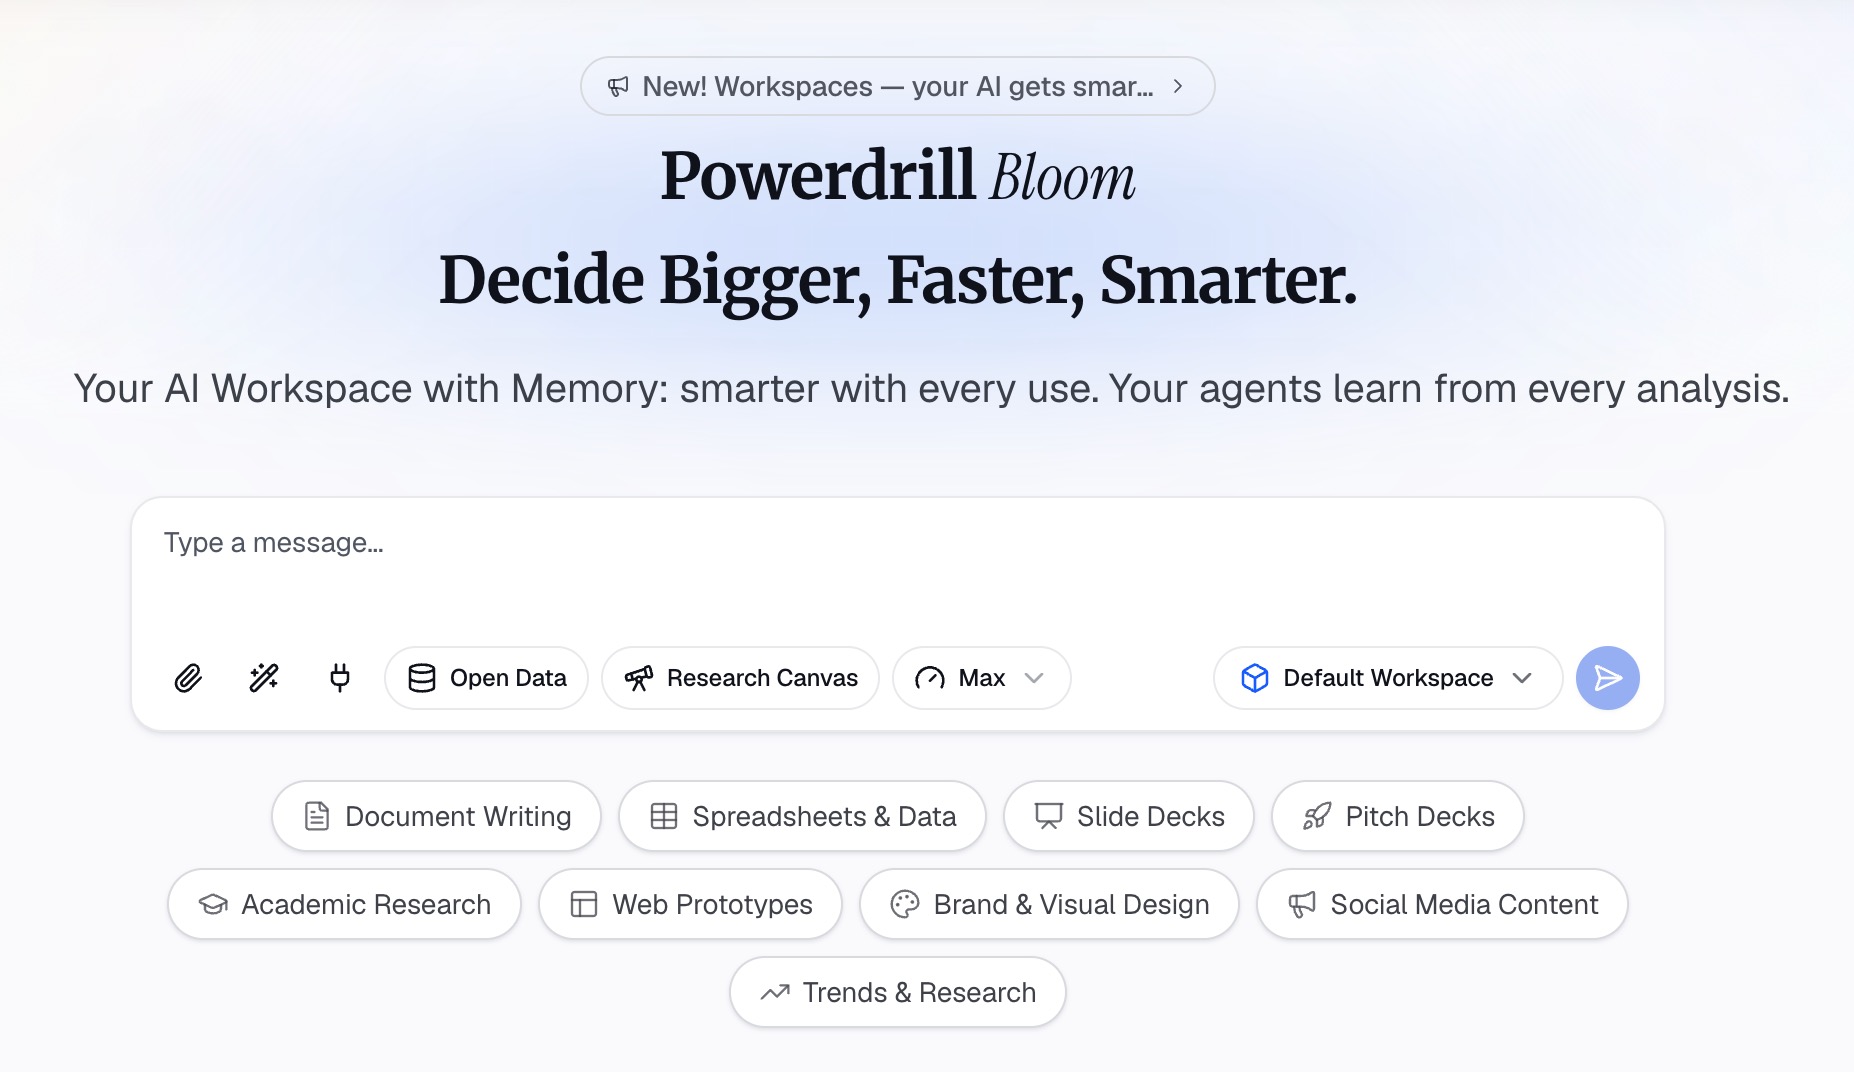
Voici la méthode en trois étapes, en utilisant Powerdrill Bloom.
Étape 1 : Téléchargez vos comptes de résultat
Téléchargez les rapports P&L que vous souhaitez comparer. Il peut s'agir d'exports Excel de votre système comptable ou de rapports annuels PDF.
L'outil AI Financial Analysis Tool indique qu'il peut « effectuer des analyses financières sur votre P&L, votre bilan et vos flux de trésorerie ». Pour une société cotée, la page SEC Filing Search couvre les « dépôts SEC, les bénéfices, les bilans, les comptes de résultat, les flux de trésorerie, les dividendes et les transactions d'initiés ».
Étape 2 : Demandez les marges en langage naturel
Décrivez l'analyse que vous souhaitez. Par exemple : « Calcule la marge brute, opérationnelle et nette pour chaque année. Affiche la variation par rapport à l'année dernière et construis un tableau en base 100. »
La page d'analyse financière vous permet de « choisir l'angle d'analyse : ratios, tendances, anomalies ou récit des écarts ». Elle propose également des « lignes de tendance sur plusieurs périodes avec des indicateurs QoQ et YoY ».
Posez ensuite des questions de suivi, telles que « Quelle ligne de dépense a augmenté le plus vite ? » ou « Quelle part de la variation du profit provient d'éléments exceptionnels ? »
Étape 3 : Vérifiez les chiffres et exportez le rapport
Vérifiez chaque marge par rapport à l'état financier source. Choisissez deux chiffres, comme les revenus nets et le résultat net, et confirmez-les manuellement. La page d'accueil indique que « chaque nombre est renvoyé avec la page, la ligne et le chiffre d'origine », afin que vous puissiez tracer chacun d'eux.
Ensuite, exportez. L'outil AI Financial Report Generator peut « traduire les données financières de clôture mensuelle en un rapport prêt pour la direction ».
Un exemple concret
Voici un court exemple pour une entreprise fictive, Lantern Home Goods. Tous les chiffres ci-dessous sont fictifs et exprimés en milliers de dollars.
| Poste | Année 1 | Année 2 | Variation |
|---|---|---|---|
| Revenus nets | 8,000 | 9,200 | +15% |
| Coût des ventes | 4,800 | 5,700 | +19% |
| Marge brute (valeur) | 3,200 | 3,500 | +9% |
| Dépenses d'exploitation | 2,400 | 2,800 | +17% |
| Résultat d'exploitation | 800 | 700 | -13% |
| Résultat net | 560 | 470 | -16% |
Appliquons maintenant les étapes. Les marges ci-dessous utilisent les chiffres arrondis du tableau.
Marges. La marge brute est passée de 40 % à environ 38 %. La marge opérationnelle est passée de 10 % à environ 7,6 %. La marge nette est passée de 7 % à environ 5,1 %.
L'histoire. Les ventes ont augmenté de 15 %, mais le coût des ventes a augmenté de 19 % et les dépenses d'exploitation de 17 %. Chaque marche de l'escalier a perdu du terrain. La croissance s'est faite au prix d'un rendement plus faible sur chaque vente.
Les questions suivantes. Les prix des fournisseurs ont-ils augmenté, ou le mix produit a-t-il glissé vers des biens moins chers ? Qu'est-ce qui a provoqué le bond des dépenses d'exploitation ? Les notes et le MD&A sont le point de départ pour répondre.
Erreurs courantes d'analyse du compte de résultat
Ne regarder que le résultat net. La dernière ligne cache l'origine du changement. Vérifiez chaque marge.
Comparer des périodes de durées différentes. Un trimestre et une année complète ne peuvent pas être comparés directement. Faites correspondre les périodes.
Ignorer les éléments exceptionnels. Un gain ou une charge unique peut faire paraître une année faible comme forte, ou inversement.
Considérer la croissance des revenus comme un succès. Si les coûts augmentent plus vite, le profit chute. Surveillez les marges, pas seulement la première ligne.
Oublier les autres états financiers. Un profit sans cash est un signal d'alarme. Vérifiez le tableau des flux de trésorerie et le bilan.
Saisir manuellement les chiffres des PDF. Un seul chiffre erroné fausse chaque marge qui l'utilise. Notre guide sur l'analyse des données financières avec l'IA couvre l'ensemble du flux de travail.
Vous voulez calculer les marges sur votre propre P&L ? Essayez Powerdrill Bloom avec deux années de comptes de résultat, et demandez un tableau en base 100 avec les variations d'une année sur l'autre.
Foire aux questions
Comment analyser un compte de résultat ?
Lisez-le des revenus au sommet jusqu'au résultat net en bas. Calculez la marge brute, opérationnelle et nette, et comparez-les sur au moins deux périodes. Vérifiez ensuite le bénéfice par action, recherchez les éléments exceptionnels et lisez les notes et le MD&A pour comprendre pourquoi les résultats ont changé.
Quels sont les ratios les plus importants du compte de résultat ?
Pour les débutants, commencez par trois marges. La marge brute montre le profit après le coût direct des ventes. La marge opérationnelle montre le profit après le fonctionnement de l'entreprise. La marge nette montre quelle part de chaque dollar de vente devient un résultat net. Comparez chacune d'elles avec les années passées et les pairs.
Quelle est la différence entre la marge brute et le résultat net ?
La marge brute (en valeur) correspond aux revenus nets moins le coût des ventes. Le résultat net est ce qu'il reste après tous les coûts, y compris les dépenses d'exploitation, les intérêts et l'impôt sur le revenu. La marge brute se situe près du haut de l'état, et le résultat net est la dernière ligne.
Quelle est la différence entre un compte de résultat et un bilan ?
Un compte de résultat montre les revenus, les coûts et le profit sur une période donnée. Un bilan montre ce qu'une entreprise possède et ce qu'elle doit à une date précise. Les analystes utilisent les deux, car les variations de profit se traduisent souvent par des changements dans les actifs et la dette.
L'IA peut-elle analyser un compte de résultat ?
Oui. Les outils d'IA peuvent lire les comptes de résultat à partir d'Excel ou de PDF, calculer les marges, construire des tableaux en base 100 et signaler les variations importantes entre les périodes. Powerdrill Bloom relie chaque chiffre à sa ligne ou page source. Vérifiez quelques chiffres manuellement avant de tirer des conclusions.
Sources : US Securities and Exchange Commission, Guide des états financiers pour débutants. Détails consultés le 28 octobre 2026.