Comment analyser un tableau des flux de trésorerie : le guide complet
Pour analyser un tableau des flux de trésorerie, lisez ses trois sections dans l'ordre : exploitation, investissement et financement. Comparez les flux de trésorerie liés à l'exploitation avec le résultat net, puis soustrayez les dépenses d'investissement pour obtenir le flux de trésorerie disponible (free cash flow). Vérifiez la structure des totaux positifs et négatifs, comparez au moins deux exercices et lisez les notes pour comprendre l'origine des mouvements de fonds.
Ce guide explique chaque étape avec des formules, un exemple concret et les erreurs qui piègent les débutants. Il montre également comment réaliser l'analyse avec l'IA lorsque vous avez plusieurs années ou plusieurs entreprises à comparer.
Ce qu'un tableau des flux de trésorerie vous apprend
Le tableau des flux de trésorerie est l'un des états financiers fondamentaux, aux côtés du bilan et du compte de résultat. Il suit l'argent réel entrant et sortant d'une entreprise.
La US Securities and Exchange Commission (SEC) l'explique dans son Guide des états financiers pour débutants. Elle précise que ces documents « rapportent les entrées et sorties de trésorerie d'une entreprise ». Cela est crucial « parce qu'une entreprise doit disposer de suffisamment de liquidités pour payer ses dépenses et acquérir des actifs ».
La SEC souligne également le contraste clé. Un compte de résultat « peut vous dire si une entreprise a réalisé un profit ». Un tableau des flux de trésorerie « peut vous dire si l'entreprise a généré des liquidités ». Les deux réponses peuvent diverger pendant des années.
Trois autres points de la SEC orientent votre lecture :
- Il couvre une période. Il « montre les changements au fil du temps plutôt que des montants absolus en dollars à un instant T ».
- Il réutilise d'autres documents. Il « utilise et réorganise les informations provenant du bilan et du compte de résultat d'une entreprise ».
- Il se termine par un chiffre unique. La dernière ligne « montre l'augmentation ou la diminution nette de la trésorerie pour la période ».
Avant de commencer : ce dont vous avez besoin
Rassemblez ces éléments avant de débuter :
- Au moins deux ans d'états financiers. Trois à cinq ans sont préférables pour identifier les tendances.
- Le compte de résultat et le bilan pour les mêmes années. Vous comparerez les chiffres entre les trois documents.
- Les notes annexes aux états financiers. Elles expliquent les éléments importants ou inhabituels.
- Le rapport de gestion (MD&A). Il explique les variations de trésorerie selon les propres termes de la direction.
- Un tableur. Excel ou Google Sheets suffit pour les formules ci-dessous.
Pour une société publique américaine, tous ces éléments se trouvent dans le rapport annuel sur formulaire 10-K. Pour votre propre entreprise, exportez l'état depuis votre système comptable.
Lire les trois sections
La SEC indique que ces états « sont divisés en trois parties principales ». Chacune couvre un type d'activité.
Activités d'exploitation. Cette section part du résultat net. La SEC précise qu'elle « réconcilie le résultat net (tel qu'il figure au compte de résultat) » avec la trésorerie que l'entreprise a réellement reçue ou utilisée. Elle réintègre les charges non décaissables, comme les dotations aux amortissements. Elle ajuste également les variations des créances clients, des stocks et des dettes fournisseurs.
Activités d'investissement. Cette section concerne les actifs à long terme. La SEC énumère les « achats ou ventes d'actifs à long terme, tels que les terrains, les usines et les équipements, ainsi que les titres de placement ». L'achat de machines est une sortie de trésorerie ici. La vente d'investissements est une entrée.
Activités de financement. Cette section couvre les flux de fonds avec les propriétaires et les prêteurs. La SEC cite comme sources typiques « les liquidités levées par la vente d'actions et d'obligations ou les emprunts bancaires ». Le remboursement d'un prêt, le versement de dividendes et le rachat d'actions sont des utilisations de trésorerie.
Additionnez les trois totaux et vous obtenez la variation nette de trésorerie pour l'année. Elle doit correspondre à la variation de la trésorerie au bilan.
Commencer par le flux de trésorerie d'exploitation
Le flux de trésorerie d'exploitation est la ligne la plus importante du tableau. Il montre si l'activité principale génère des liquidités par elle-même.
Comparez-le au résultat net du compte de résultat. Un ratio simple peut aider :
Conversion de trésorerie = Flux de trésorerie d'exploitation / Résultat net
Un ratio proche ou supérieur à 1,0 signifie que le profit se transforme en liquidités. Un ratio bien inférieur à 1,0 pendant plusieurs années est un signal d'alarme. Cela signifie souvent que les clients paient plus lentement ou que les stocks s'accumulent.
Examinez ensuite les lignes du besoin en fonds de roulement dans la section exploitation :
- Augmentation des créances clients. Les ventes ont été enregistrées mais pas encore encaissées.
- Augmentation des stocks. La trésorerie a été immobilisée dans des marchandises non encore vendues.
- Augmentation des dettes fournisseurs. L'entreprise paie ses fournisseurs plus lentement, ce qui préserve la trésorerie pour le moment.
Une variation sur un an peut être normale, comme la constitution de stocks avant une saison chargée. La même variation année après année mérite d'être questionnée.
Calculer le flux de trésorerie disponible (free cash flow)
Le flux de trésorerie disponible montre les liquidités restantes après que l'entreprise a payé pour maintenir et développer ses actifs. De nombreux analystes le considèrent comme l'argent qui pourrait revenir aux propriétaires ou servir au désendettement.
Free Cash Flow = Flux de trésorerie d'exploitation − Dépenses d'investissement (CapEx)
Les dépenses d'investissement apparaissent généralement dans la section investissement sous forme d'achats d'immobilisations corporelles. L'intitulé varie selon l'entreprise.
Deux mesures liées facilitent les comparaisons :
- Marge de flux de trésorerie = Flux de trésorerie d'exploitation / Chiffre d'affaires. Elle montre combien de liquidités chaque dollar de vente génère.
- Marge de free cash flow = Free Cash Flow / Chiffre d'affaires. Elle montre la même chose après les dépenses d'investissement.
Ce sont des formules d'analystes courantes, pas des totaux GAAP, les entreprises peuvent donc les définir différemment dans leurs rapports. Calculez-les vous-même à partir du tableau des flux de trésorerie pour que chaque année utilise la même méthode.
Lire la structure des trois totaux
Les signes des trois totaux de section racontent rapidement une histoire. Voici des modèles courants :
| Exploitation | Investissement | Financement | Ce que cela signifie souvent |
|---|---|---|---|
| Positif | Négatif | Négatif | Une entreprise mature qui finance ses propres investissements et rémunère ses propriétaires ou prêteurs |
| Positif | Négatif | Positif | Une entreprise en croissance qui emprunte ou lève des fonds pour investir plus rapidement |
| Négatif | Négatif | Positif | Une entreprise jeune ou en difficulté qui dépend de financements externes |
| Négatif | Positif | Positif ou négatif | Une entreprise vendant des actifs pour couvrir ses besoins de trésorerie |
Un modèle est un point de départ, pas un verdict. Une startup avec un flux de trésorerie d'exploitation négatif peut être conforme à son plan. Une entreprise mature présentant le même profil nécessite un examen plus approfondi.
Comparer les périodes et relier les états financiers
Un an de flux de trésorerie est un instantané. Plusieurs années montrent la direction.
Placez chaque année dans sa propre colonne. Vérifiez ensuite ces points :
- Le flux de trésorerie d'exploitation croît-il avec le chiffre d'affaires ? Si le chiffre d'affaires augmente mais pas le flux d'exploitation, regardez le besoin en fonds de roulement.
- Les dépenses d'investissement sont-elles stables ou en hausse ? Un bond peut signaler une expansion, qui peut porter ses fruits plus tard.
- Comment l'investissement est-il financé ? Comparez le free cash flow avec les dividendes, les rachats d'actions et la nouvelle dette.
- La trésorerie augmente-t-elle grâce à l'activité ou grâce à l'emprunt ? La section financement répond à cela.
La SEC note que les flux de trésorerie sont « liés, mais pas équivalents, au résultat net figurant au compte de résultat ». Elle ajoute : « Aucun état financier ne raconte l'histoire complète à lui seul. » Lisez nos guides sur comment analyser un bilan et comment analyser un compte de résultat pour les deux autres volets.
Signaux d'alarme sur un tableau des flux de trésorerie
Certains modèles méritent un examen attentif avant de faire confiance aux chiffres globaux. Aucun d'entre eux ne prouve un problème en soi. Chacun est une raison de lire les notes.
Profit en hausse, trésorerie d'exploitation en baisse, pendant deux ans ou plus. Un an peut être une question de calendrier. Deux ans ou plus pointent souvent vers des encaissements lents ou des stocks en hausse.
Dettes fournisseurs étirées pour soutenir la trésorerie. Un bond important des dettes fournisseurs gonfle la trésorerie d'exploitation cette année. Les fournisseurs voudront cet argent, donc l'effet ne durera pas.
Free cash flow inférieur aux dividendes. Si une entreprise verse plus qu'elle ne génère, l'écart provient des réserves de trésorerie ou d'une nouvelle dette.
Dépenses d'investissement bien inférieures aux amortissements. Dépenser moins que l'usure des actifs peut gonfler le free cash flow temporairement. À terme, cela peut laisser des équipements obsolètes et lents.
Entrées de fonds exceptionnelles importantes. La vente d'un bâtiment ou d'une division apporte des liquidités une seule fois. Retirez-les avant de juger l'activité récurrente.
Trésorerie provenant du financement chaque année. Des emprunts réguliers ou des ventes d'actions peuvent convenir à une entreprise en croissance. Pour une entreprise mature, cela peut signifier qu'elle ne peut pas s'autofinancer.
Gardez ces vérifications près de vos notes lors de la lecture de chaque tableau. Elles transforment une page de totaux en une courte liste de questions pour la direction ou votre équipe financière.
Comment analyser un tableau des flux de trésorerie avec l'IA
Les étapes ci-dessus sont rapides pour une entreprise et deux ans. Elles deviennent lentes avec cinq ans, plusieurs entreprises ou une pile de rapports PDF. Un outil d'IA peut lire les états, calculer les ratios et signaler les changements.
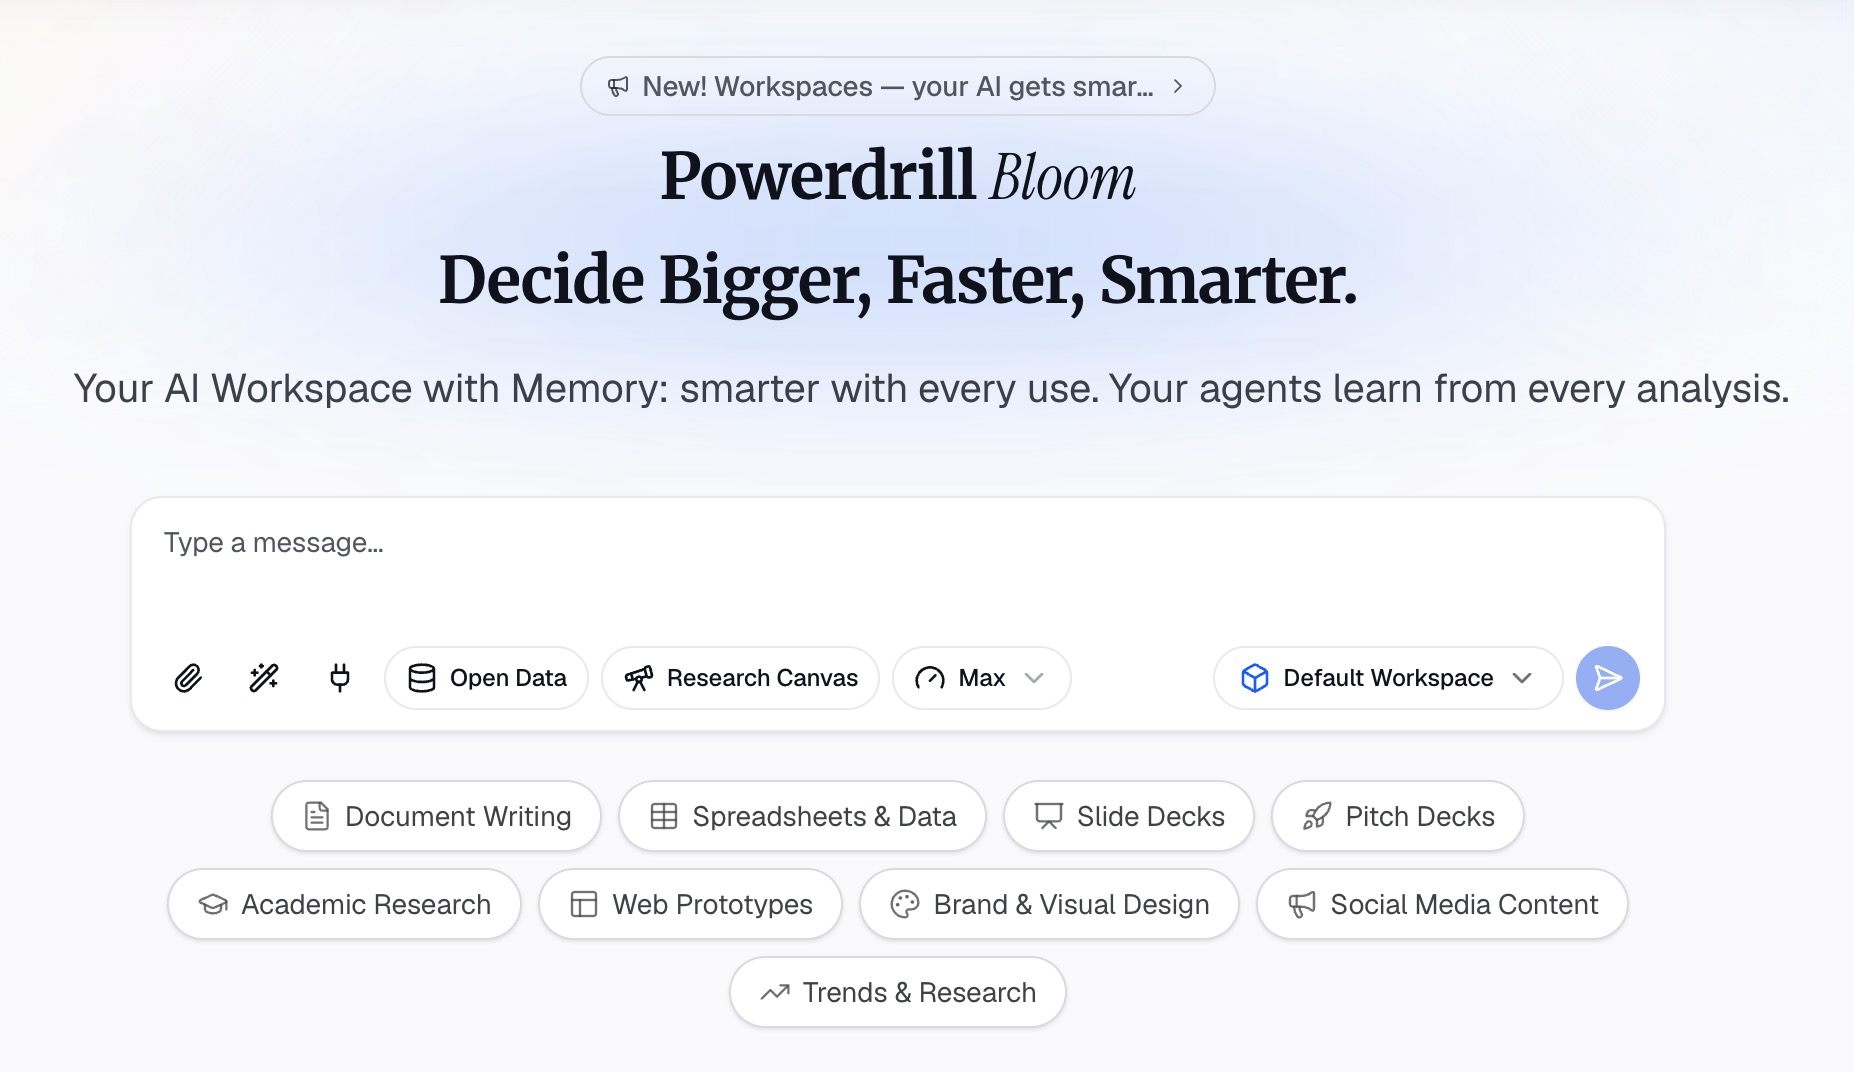
Voici la méthode en trois étapes, en utilisant Powerdrill Bloom.
Étape 1 : Télécharger ou extraire les états financiers
Téléchargez les rapports de flux de trésorerie, de résultat et de bilan que vous souhaitez comparer. Il peut s'agir d'exports Excel d'un système comptable ou de rapports annuels PDF.
L'AI Financial Analysis Tool peut « effectuer des analyses financières sur votre P&L, votre bilan et vos flux de trésorerie ». Pour une société publique, la page SEC Filing Search couvre les « dépôts SEC, les résultats, les bilans, les comptes de résultat, les flux de trésorerie, les dividendes et les transactions d'initiés ».
Étape 2 : Demander les ratios en langage naturel
Décrivez l'analyse que vous souhaitez. Par exemple : « Pour chaque année, montre le flux de trésorerie d'exploitation, les dépenses d'investissement, le free cash flow et la conversion de trésorerie. Explique les plus grands changements dans le besoin en fonds de roulement. »
La page d'analyse financière vous permet de « choisir l'angle : ratios, tendances, anomalies ou analyse des écarts ». Elle propose également des « lignes de tendance sur plusieurs périodes avec des indicateurs QoQ et YoY ».
Posez ensuite des questions de suivi, telles que « Quelle part de l'investissement a été financée par de la nouvelle dette ? »
Étape 3 : Vérifier les chiffres et exporter le rapport
Vérifiez chaque résultat par rapport à l'état financier source. Choisissez deux chiffres, comme le flux de trésorerie d'exploitation et les dépenses d'investissement, et confirmez-les manuellement. La page SEC Filing Search indique que « chaque réponse est étayée par la SEC, avec des liens vers les documents originaux ».
Exportez ensuite l'analyse pour examen. Pour la planification de trésorerie de votre propre entreprise, l'AI Cash Flow Analysis Tool couvre le runway et les flux de trésorerie sur 13 semaines.
Un exemple concret
Voici un court exemple pour une entreprise fictive, Cedar Outdoor Gear. Tous les chiffres ci-dessous sont fictifs et exprimés en milliers de dollars.
| Ligne | Année 1 | Année 2 |
|---|---|---|
| Chiffre d'affaires | 10,000 | 12,000 |
| Résultat net | 1,200 | 1,500 |
| Amortissements | 400 | 450 |
| Variation du BFR | -100 | -650 |
| Flux de trésorerie d'exploitation | 1,500 | 1,300 |
| Dépenses d'investissement (CapEx) | -600 | -900 |
| Free cash flow | 900 | 400 |
| Flux de trésorerie de financement | -300 | 200 |
| Variation nette de trésorerie | 600 | 600 |
Appliquons maintenant les étapes.
Trésorerie d'exploitation. Le résultat net a augmenté de 25 %, mais le flux de trésorerie d'exploitation a chuté d'environ 13 %. La conversion de trésorerie est passée de 1,25 à environ 0,87.
Besoin en fonds de roulement (BFR). Le BFR a absorbé 650 en Année 2, contre 100. Les notes devraient montrer si ce sont les créances ou les stocks qui en sont la cause.
Free cash flow. Le free cash flow est passé de 900 à 400, soit une baisse d'environ 56 %. L'augmentation des dépenses d'investissement explique une partie de cette chute.
Financement. En Année 1, l'entreprise a décaissé 300. En Année 2, elle a encaissé 200, probablement via une nouvelle dette. La trésorerie a tout de même augmenté de 600, mais une part moindre provenait de l'activité.
Les questions. Les clients paient-ils plus lentement ? Le stock supplémentaire était-il prévu pour une nouvelle saison ? Les nouvelles dépenses d'investissement devraient-elles augmenter les ventes ?
Erreurs courantes sur le tableau des flux de trésorerie
Juger une entreprise uniquement sur son résultat net. Le profit peut augmenter alors que la trésorerie diminue. Comparez toujours les deux.
Ignorer le besoin en fonds de roulement. Les variations importantes des créances et des stocks expliquent la plupart des écarts entre profit et trésorerie.
Considérer tout flux de trésorerie négatif comme mauvais. Un investissement massif apparaît comme une sortie. Vérifiez ce que l'argent a permis d'acheter.
Oublier que le financement est la source de la trésorerie. Un solde de trésorerie en hausse financé par la dette n'est pas la même chose que de la trésorerie gagnée.
Comparer des définitions différentes. Le free cash flow rapporté par une entreprise peut utiliser sa propre méthode. Calculez-le vous-même à partir de l'état financier.
Sauter les notes. Des éléments ponctuels, comme un paiement d'impôt important ou un règlement judiciaire, peuvent fausser une seule année.
Pour un flux de travail plus large, consultez notre guide sur l'analyse des données financières avec l'IA.
Vous voulez appliquer ces ratios à vos propres rapports ? Essayez Powerdrill Bloom avec deux ans d'états financiers, et demandez le free cash flow et la conversion de trésorerie par année.
Foire aux questions
Comment analyser un tableau des flux de trésorerie ?
Lisez les sections exploitation, investissement et financement dans l'ordre. Comparez le flux de trésorerie d'exploitation au résultat net, puis soustrayez les dépenses d'investissement pour obtenir le free cash flow. Vérifiez la structure des trois totaux, comparez plusieurs années et lisez les notes pour les changements importants.
Quelles sont les trois sections d'un tableau des flux de trésorerie ?
Les trois sections sont les activités d'exploitation, d'investissement et de financement. L'exploitation couvre la trésorerie de l'activité principale. L'investissement couvre les actifs à long terme et les titres de placement. Le financement couvre les fonds levés auprès des propriétaires et prêteurs ou qui leur sont restitués.
Comment calculer le free cash flow ?
Le free cash flow est le flux de trésorerie d'exploitation moins les dépenses d'investissement. Trouvez le flux de trésorerie d'exploitation à la fin de la section exploitation. Les dépenses d'investissement apparaissent généralement dans la section investissement comme achats d'immobilisations corporelles.
Qu'est-ce qu'un bon flux de trésorerie d'exploitation ?
Il n'y a pas de chiffre unique idéal. Une vérification utile est la conversion de trésorerie, qui divise le flux d'exploitation par le résultat net. Un ratio proche ou supérieur à 1,0 sur plusieurs années signifie que le profit se transforme en liquidités. Comparez-le à l'historique de l'entreprise et à ses pairs.
L'IA peut-elle analyser un tableau des flux de trésorerie ?
Oui. Les outils d'IA peuvent lire des états depuis Excel ou PDF, calculer le free cash flow et la conversion de trésorerie, et signaler les variations importantes entre les années. Powerdrill Bloom relie chaque chiffre à sa source et peut effectuer des recherches dans les dépôts SEC pour les sociétés publiques. Vérifiez quelques chiffres manuellement.
Sources : US Securities and Exchange Commission, Beginners' Guide to Financial Statements. Détails consultés le 29 octobre 2026.