Cómo leer un informe 10-K: Guía completa
Para leer un informe 10-K, comience con el Punto 1 (Negocio) para conocer a qué se dedica la empresa. Luego lea el Punto 1A (Factores de Riesgo) y el Punto 7, el MD&A, donde la gerencia explica el año. Termine con el Punto 8, los estados financieros auditados, sus notas y el informe del auditor.
Un 10-K es extenso y no es necesario leerlo de principio a fin. Esta guía explica cómo se organiza el informe, el orden que ahorra más tiempo y las señales de alerta que la propia SEC señala. También muestra cómo leer un 10-K con AI cuando necesita respuestas rápidas.
Qué es un informe 10-K
Un 10-K es el informe anual que una empresa pública de EE. UU. presenta ante la Securities and Exchange Commission. El sitio Investor.gov de la SEC afirma: "Presentado anualmente, el 10-K ofrece una imagen detallada de lo que hace la empresa y los riesgos que enfrenta". Añade: "También incluye el informe financiero de la empresa".
El boletín para inversores de la SEC establece las reglas básicas:
- "La mayoría de las empresas públicas de EE. UU. están obligadas a presentar un 10-K cada año ante la U.S. Securities and Exchange Commission (SEC)".
- Las empresas públicas que no son de EE. UU. suelen presentar sus informes anuales en formularios diferentes.
- "Las reglas de la SEC exigen que los 10-K sigan un orden establecido de temas".
Ese orden establecido es lo que hace que un 10-K sea fácil de navegar una vez que se conoce. Cada empresa coloca sus factores de riesgo en el mismo punto y sus estados financieros en el mismo punto.
Quién respalda las cifras. La empresa prepara el 10-K, y el CEO y el CFO deben certificar su exactitud. La SEC establece las reglas y revisa las presentaciones. Aun así, el boletín es directo: "La SEC no garantiza la exactitud de un 10-K o 10-Q". Un contador independiente audita los estados financieros.
Dónde encontrar un 10-K
Cada 10-K es de lectura gratuita. El boletín dice: "Todos los 10-K y 10-Q presentados ante la SEC están disponibles para el público en el sitio web EDGAR de la SEC". Añade que la mayoría de las empresas también los publican en sus propios sitios web.
Para buscar en EDGAR, Investor.gov dice que debe "escribir el nombre de la empresa o el símbolo de cotización en la barra de búsqueda en la parte superior de la página de inicio". Los resultados aparecen en orden de fecha, con el tipo de formulario en la primera columna.
Dos tipos de formularios son importantes aquí:
- 10-K es el informe anual presentado por empresas públicas nacionales.
- 10-K/A es una enmienda. Investor.gov dice que "/A" añadido a un tipo de formulario indica una enmienda.
Si una empresa presentó un 10-K/A, léalo junto con el original. Puede corregir cifras o añadir elementos faltantes.
Cómo se organiza un 10-K
Un 10-K tiene cuatro partes y una lista fija de puntos. Aquí está el mapa, basado en el boletín de la SEC.
| Parte | Punto | Qué cubre |
|---|---|---|
| I | 1. Negocio | Productos, servicios, mercados, subsidiarias y competencia |
| I | 1A. Factores de Riesgo | Los riesgos más significativos, generalmente en orden de importancia |
| I | 1B. Comentarios del Personal no Resueltos | Comentarios del personal de la SEC que permanecen sin resolver |
| I | 2–4 | Propiedades, procedimientos legales y seguridad minera |
| II | 5. Mercado de Capital Ordinario | Datos de acciones, tenedores, dividendos y recompras |
| II | 6. [Reservado] | Sin información requerida desde febrero de 2021 |
| II | 7. MD&A | Visión de la gerencia sobre resultados, liquidez y tendencias |
| II | 7A. Riesgo de Mercado | Exposición a riesgos de tasa de interés, moneda y materias primas |
| II | 8. Estados Financieros | Estados auditados, notas e informe del auditor |
| II | 9, 9A, 9B | Cambios de contador, controles y otra información |
| III | 10–14 | Directores, remuneración, propiedad, acuerdos relacionados y honorarios de auditoría |
| IV | 15. Anexos | Estatutos, contratos materiales, subsidiarias y más |
El Punto 6 confunde a muchos lectores primerizos. El boletín dice que ahora está "reservado por la SEC para futuras reglamentaciones". Antes de febrero de 2021, contenía cinco años de datos financieros seleccionados. Las guías más antiguas aún describen esa versión.
Cómo leer un 10-K: un orden práctico
Leer en este orden le ofrece primero la historia y luego la prueba.
1. Punto 1, Negocio. El boletín llama a esto "un buen lugar para comenzar a entender cómo opera la empresa". Tome nota de los productos principales, los mercados y quiénes son los competidores.
2. Punto 1A, Factores de Riesgo. "Las empresas generalmente enumeran los factores de riesgo en orden de importancia". Lea los diez primeros con atención. El boletín también advierte que "esta sección se centra en los riesgos mismos, no en cómo la empresa aborda esos riesgos".
3. Punto 7, MD&A. Esta sección "permite a la gerencia de la empresa contar su historia en sus propias palabras". Busque qué cambió respecto al año pasado y por qué. Preste atención a la liquidez, las tendencias conocidas y los juicios contables críticos.
4. Punto 8, Estados Financieros. Lea el estado de resultados, el balance general y el estado de flujo de efectivo. Luego lea las notas, que explican las cifras.
5. El informe del auditor. El boletín dice: "El informe del auditor es una parte clave del 10-K". Verifique el tipo de opinión antes de confiar en las cifras.
6. Punto 9A, Controles y Procedimientos. Esto cubre el control interno sobre la información financiera. Busque cualquier debilidad material.
7. Punto 1B y Punto 3. Verifique si hay comentarios de la SEC no resueltos y demandas significativas.
Mantenga una breve página de notas a medida que avanza. Escriba una línea por punto: qué hace la empresa, sus tres riesgos principales, qué dice la gerencia que cambió y cualquier señal de advertencia. Esa página suele ser más útil que el documento completo cuando regrese más tarde.
Si solo tiene veinte minutos, lea los Puntos 1, 1A y 7. Si está invirtiendo dinero real, lea los siete.
Qué buscar en los estados financieros
El Punto 8 contiene las cifras. El boletín enumera los estados principales: el estado de resultados, los balances generales, el estado de flujos de efectivo y el estado de patrimonio de los accionistas. Señala que el estado de resultados a veces se denomina "estado de ganancias o estado de operaciones".
Léalos como un conjunto:
- Estado de resultados. ¿Crecieron los ingresos y se mantuvieron los márgenes? Consulte nuestra guía para analizar un estado de resultados.
- Balance general. ¿La deuda está creciendo más rápido que los activos? Consulte nuestra guía para analizar un balance general.
- Estado de flujo de efectivo. ¿Las ganancias se convierten en efectivo? Consulte nuestra guía para analizar un estado de flujo de efectivo.
- Notas. Explican las reglas de ingresos, términos de deuda, arrendamientos y segmentos.
Compare al menos dos años lado a lado. El boletín dice que las empresas de EE. UU. presentan sus estados bajo GAAP, un conjunto de estándares contables. Eso facilita la comparación año tras año.
Cómo leer las notas a los estados financieros
Las notas es donde se encuentra el detalle real. El boletín dice que los estados "van acompañados de notas que explican la información presentada en los estados financieros". Muchos lectores se las saltan, y ahí es donde se esconden las sorpresas.
Comience con las notas que cambian la forma en que lee las cifras principales:
- Políticas contables. Una nota inicial a menudo explica cómo la empresa registra los ingresos y valora el inventario. Un cambio aquí puede mover las ganancias sin ningún cambio en el negocio.
- Ingresos. Busque un desglose por producto, región o tipo de cliente. Muestra qué parte del negocio está creciendo.
- Deuda. Verifique las tasas de interés, las fechas de vencimiento y los convenios. Un gran reembolso el próximo año es importante incluso si el balance general parece estar bien.
- Arrendamientos y compromisos. Estos muestran el dinero que la empresa ha prometido pagar en el futuro.
- Segmentos. Los resultados por segmento muestran qué unidades ganan dinero y cuáles lo pierden.
- Contingencias. Las demandas pendientes y las garantías aparecen aquí, a menudo con una estimación del costo.
Lea la nota de cualquier línea que se haya movido bruscamente desde el año pasado. Un salto de una línea en los estados financieros a menudo tiene una página completa de explicación detrás.
Señales de alerta en un 10-K
El boletín de la SEC señala varios elementos que merecen atención adicional.
Una opinión de auditoría con salvedades o denegada. La mayoría de las auditorías dan una "opinión sin salvedades". Algunas dan una "opinión con salvedades" o una "denegación de opinión". Entonces, dice el boletín, los inversores "deben observar cuidadosamente qué impidió al auditor expresar una opinión sin salvedades".
Debilidades materiales en los controles internos. El boletín dice que los inversores "deben evaluar cuidadosamente las debilidades materiales reveladas sobre los controles internos de la información financiera".
Un cambio de contadores. El Punto 9 cubre desacuerdos con un auditor anterior. "Muchos inversores ven esta revelación como una señal de alerta".
Comentarios de la SEC no resueltos. El Punto 1B enumera preguntas del personal de la SEC que han permanecido abiertas durante mucho tiempo.
Uso intensivo de cifras no GAAP. Las empresas pueden mostrar cifras ajustadas, pero deben conciliarlas con GAAP. El boletín dice que "depende de usted decidir cuánto peso dar a las medidas no GAAP".
Certificaciones faltantes. Las certificaciones del CEO y CFO suelen aparecer en los Anexos 31 y 32. Verifique que estén allí.
Cómo comparar presentaciones a través de los años
Un informe anual le dice dónde se encuentra una empresa. Tres seguidos le dicen hacia dónde se dirige.
Alinee los mismos puntos. Ponga los factores de riesgo de este año y del año pasado lado a lado. Los nuevos riesgos cerca de la parte superior merecen atención, al igual que los riesgos que desaparecen silenciosamente.
Rastree algunas cifras clave. Elija cinco o seis cifras, como ingresos, margen bruto, flujo de efectivo operativo, deuda y recuento de acciones. Póngalas en una tabla a lo largo de tres años.
Relea las promesas del MD&A. El MD&A del año pasado a menudo dice lo que la gerencia esperaba. El de este año muestra si sucedió.
Observe la redacción. Los pequeños cambios en el lenguaje pueden importar. Que "esperar" se convierta en "esperanza", o una nueva mención de un proveedor, puede señalar un cambio.
Verifique el auditor y los controles cada año. Un nuevo auditor o una primera debilidad material es más fácil de detectar cuando se comparan los años.
Guarde la tabla de cada año en un solo archivo, para que la actualización del próximo año tome minutos. Este hábito convierte un documento largo en una lista corta de cambios. Esa lista es lo que la mayoría de los lectores realmente necesitan.
Cómo leer un 10-K con AI
Leer un 10-K completo toma horas. Comparar varias empresas toma días. Una herramienta de AI puede extraer la presentación, responder preguntas específicas y convertir las cifras en tablas y gráficos.
Aquí está el método en tres pasos, usando Powerdrill Bloom.
Paso 1: Extraer la presentación o subirla
Comience con la empresa que desea leer. La SEC Filing Search de Powerdrill Bloom cubre "más de 3 millones de presentaciones ante la SEC: 10-K, ganancias, estados financieros, dividendos y transacciones de información privilegiada". También puede cargar un 10-K guardado como PDF.
La página es parte de sus fuentes de datos abiertas, por lo que puede comenzar sin descargar nada.
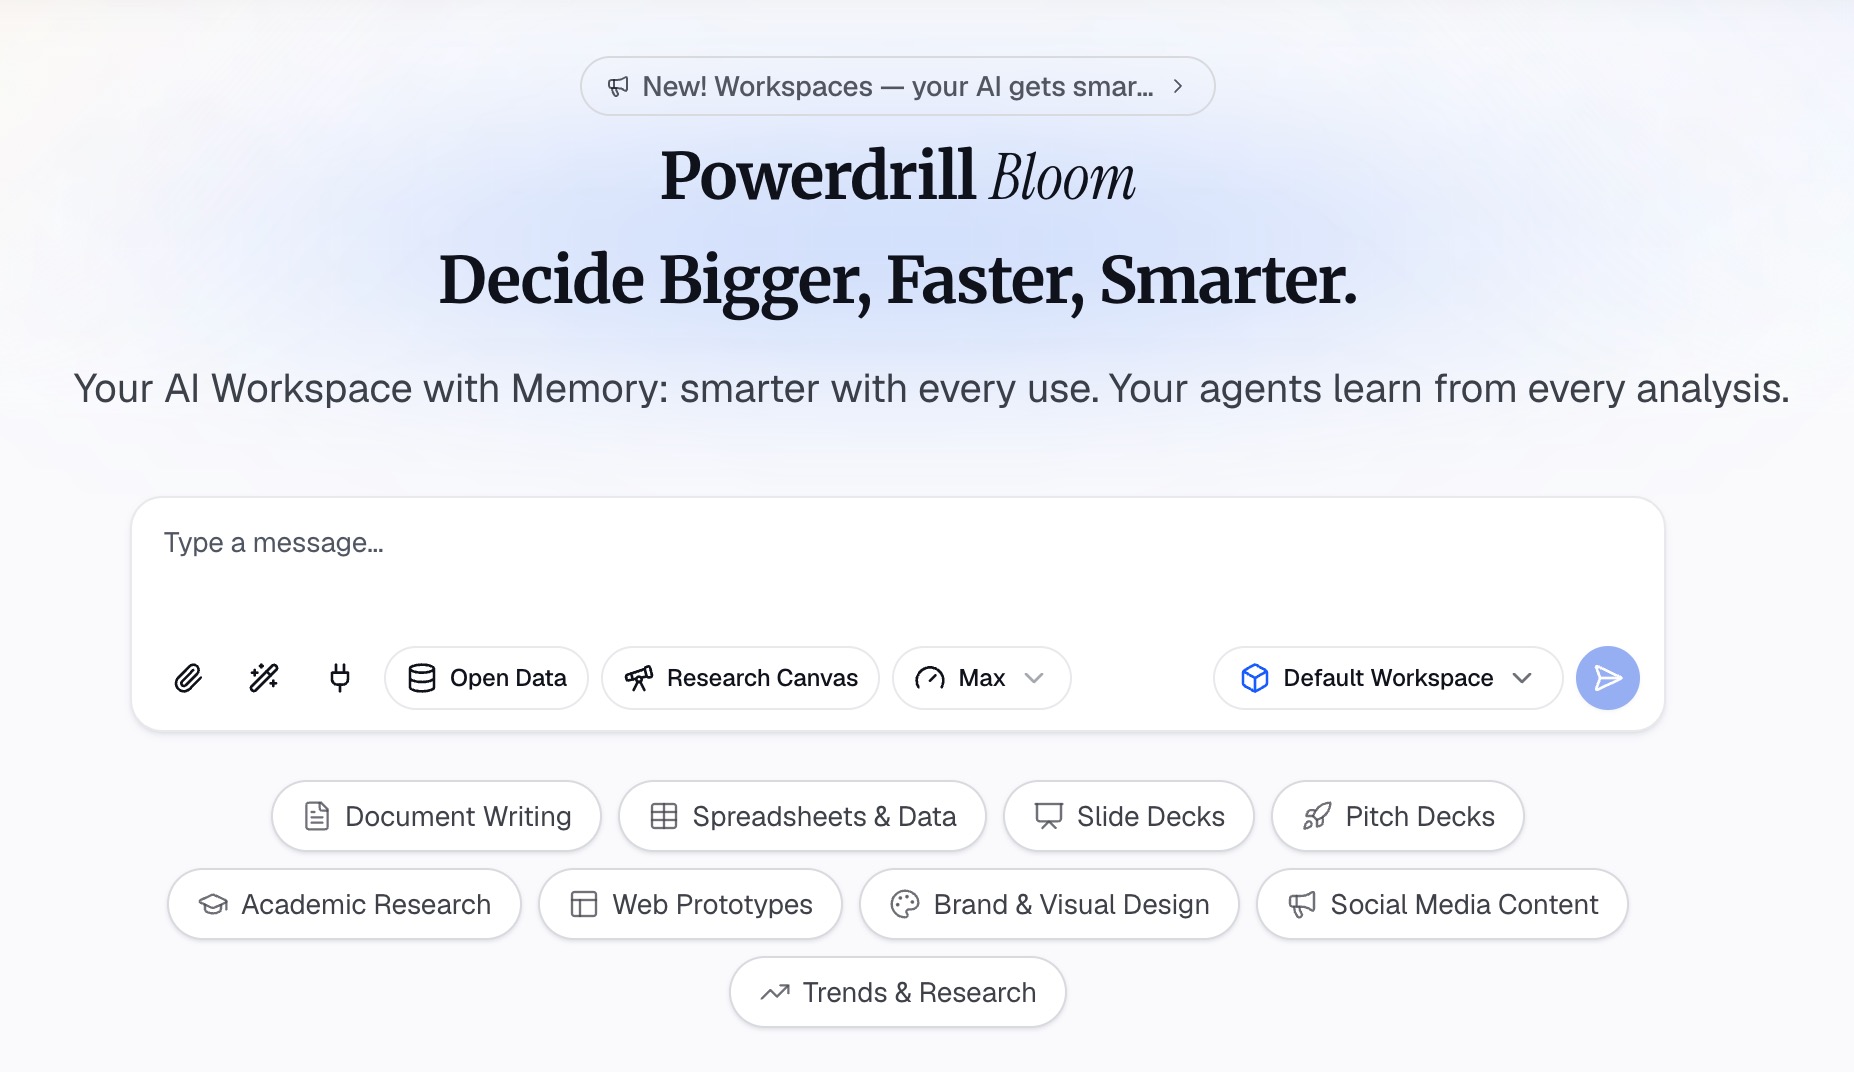
Paso 2: Hacer preguntas específicas en lenguaje natural
Pregunte sobre las partes que leería primero. La página de SEC Filing Search sugiere indicaciones como "Resumir los factores de riesgo del último 10-K de Tesla". También puede solicitar ingresos e ingresos netos durante cinco años, o qué cambió en el MD&A.
Para un trabajo más profundo, la AI Financial Analysis Tool ejecuta "ratios, tendencias, anomalías y narrativa" en un P&L, balance general y flujo de efectivo.
Paso 3: Verificar las fuentes y exportar los resultados
Verifique cada cifra con la presentación antes de confiar en ella. La página de SEC Filing Search dice: "Cada respuesta está respaldada por la SEC, con enlaces a los registros originales, no suposiciones".
Luego exporte. La página dice que puede "Convertir registros sin procesar en visualizaciones, tablas y diapositivas en un par de clics". Eso convierte una revisión de 10-K en un resumen de una página o una presentación corta para su equipo.
Un ejemplo de lectura de 10-K
Aquí hay un breve ejemplo para una empresa inventada, Harbor Kitchen Supply. Todas las cifras a continuación son inventadas.
| Punto | Qué dice el 10-K |
|---|---|
| Negocio | Equipo de cocina vendido a través de 120 tiendas y en línea |
| Factor de riesgo principal | Dependencia de dos proveedores extranjeros para el 60% de los productos |
| MD&A | Ingresos suben 8%; margen baja 2 puntos por costos de flete |
| Flujo de efectivo | El flujo de efectivo operativo cayó mientras el inventario subió un 25% |
| Informe del auditor | Opinión sin salvedades |
| Punto 9A | No se reportaron debilidades materiales |
Ahora aplique el orden de lectura.
Negocio y riesgos. El riesgo del proveedor se encuentra en la parte superior del Punto 1A. Eso coincide con la historia del margen en el MD&A.
Cifras. Los ingresos crecieron, pero el flujo de efectivo cayó. El aumento en el inventario explica la brecha. Eso merece una pregunta a la gerencia.
Verificaciones. El auditor dio una opinión sin salvedades y no hay debilidad material. Las cifras están auditadas y los controles parecen sólidos.
Resumen. El crecimiento es real, pero el riesgo del proveedor y el aumento del inventario merecen una vigilancia estrecha el próximo trimestre.
10-K vs. 10-Q vs. informe anual
Los tres documentos se superponen pero no son lo mismo.
| Documento | Cuándo se presenta | Qué contiene |
|---|---|---|
| Formulario 10-K | Una vez al año | Revisión completa del negocio, riesgos, MD&A y estados auditados |
| Formulario 10-Q | Después de cada uno de los tres primeros trimestres fiscales | Revisión más corta con menos puntos |
| Informe anual a los accionistas | Antes de las reuniones anuales | Se superpone al 10-K, a veces como una publicación brillante |
El boletín dice: "El 10-K suele incluir información más detallada que el informe anual a los accionistas". Algunas empresas simplemente envían su 10-K como informe anual. Para obtener el mayor detalle, lea el 10-K.
La Parte III del 10-K a menudo remite a la declaración de representación (proxy statement) para detalles sobre remuneración y junta directiva. El boletín señala que "la declaración de representación suele presentarse un mes o dos después del 10-K".
Para probar esto con una presentación real, pruebe Powerdrill Bloom con el último 10-K de una empresa que siga.
Preguntas frecuentes
¿Cuál es la parte más importante de un 10-K?
La mayoría de los lectores comienzan con el Punto 1A, Factores de Riesgo, y el Punto 7, el MD&A. Los estados financieros auditados en el Punto 8 son el núcleo de las cifras. El informe del auditor le indica cuánto puede confiar en ellos.
¿Cuánto tiempo se tarda en leer un 10-K?
Una lectura completa puede tomar varias horas, porque el informe cubre cada parte del negocio. Leer primero los Puntos 1, 1A y 7 es una tarea mucho más corta y le ofrece la historia principal.
¿Dónde puedo encontrar el 10-K de una empresa de forma gratuita?
Busque en la base de datos EDGAR de la SEC por nombre de empresa o símbolo de cotización. La mayoría de las empresas también publican su 10-K en su propio sitio web. Cada 10-K presentado ante la SEC es de lectura gratuita.
¿Cuál es la diferencia entre un 10-K y un 10-Q?
Un 10-K es el informe anual con estados financieros auditados. Un 10-Q se presenta después de cada uno de los tres primeros trimestres fiscales. El 10-Q es más corto y tiene menos puntos.
¿Qué pasó con el Punto 6 en el 10-K?
El Punto 6 solía contener cinco años de datos financieros seleccionados. Desde febrero de 2021, no tiene información requerida. La SEC lo reserva para futuras reglamentaciones, por lo que la mayoría de los 10-K ahora lo muestran como reservado.
Fuentes: SEC Investor Bulletin, How to Read a 10-K/10-Q · Investor.gov, How to Read a 10-K · Investor.gov, Using EDGAR to Research Investments. Detalles leídos el 2 de noviembre de 2026.