如何分析資產負債表:逐步指南
要分析資產負債表,首先要確認資產等於負債加股東權益。接著透過營運資金和流動比率檢查流動性,並透過債務權益比檢查槓桿程度。比較至少兩個期間,並在得出結論前閱讀財務報表附註。
本指南將逐步介紹每個步驟與公式、實際案例,以及初學者容易犯的錯誤。同時也會展示當你有多年資料或多家公司需要比較時,如何利用 AI 分析資產負債表。
資產負債表告訴你的資訊
資產負債表是三大核心財務報表之一,另外兩項是損益表和現金流量表。美國證券交易委員會 (SEC) 在其《財務報表初學者指南》中對此進行了說明。
SEC 表示:「資產負債表提供了關於公司資產、負債和股東權益的詳細資訊。」它顯示的是「報告期末」的數據。該指南還指出了一個限制:「它不會顯示該期間內帳戶的資金流入和流出情況。」
這使得資產負債表成為一個快照。它回答了三個問題:
- 公司擁有什麼? 這些是其資產,例如現金、存貨和設備。
- 公司欠什麼? 這些是其負債,例如貸款、供應商帳單和稅金。
- 股東還剩下什麼? 那就是股東權益。
SEC 用一個公式總結了其中的聯繫:「資產 = 負債 + 股東權益」。公司的資產「必須等於負債與股東權益之和,即達成『平衡』」。
分析能將快照轉化為答案。公司今年能支付帳單嗎?它對債務的依賴程度如何?它的財務狀況是在變強還是變弱?
開始之前:你需要準備什麼
在開始之前,請收集以下資料:
- 至少兩份資產負債表。 使用每年相同的日期,例如兩份年度結算報表。單一期間的數據能提供的資訊很少。
- 財務報表附註。 它們解釋了數字是如何衡量的。
- 損益表。 某些比率需要結合資產負債表和損益表的數據。
- 試算表軟體。 Excel 或 Google Sheets 就足以計算下述比率。
- 產業基準點。 SEC 警告「理想的比率因產業而異」。
對於美國上市公司,你可以在其年度報告(即 Form 10-K)中找到所有這些資訊。對於私人公司或你自己的業務,請從會計系統中匯出這些資料。
閱讀三個部分
在計算任何數據之前,先從上到下閱讀報表。
資產。 SEC 表示:「資產通常根據其轉換為現金的速度來列示。」流動資產排在首位。SEC 將其定義為「公司預計在一年內轉換為現金的項目」。接著是非流動資產,例如不動產、廠房及設備。
負債。 SEC 表示:「負債通常根據其到期日來列示。」流動負債是「公司預計在一年內償還的義務」。長期負債則是「到期日在一年以上的義務」。
股東權益。 SEC 將其描述為「所有者投資於公司股票的金額,加上或減去公司自成立以來的盈餘或虧損」。
閱讀時,請留意每個部分中金額最大的前五個項目。大型項目最值得關注,因為它們的微小變化都會影響每個比率。
然後檢查總額。總資產應等於總負債加股東權益。如果不相等,說明你正在閱讀的是草稿,或者你抄錯了數字。
檢查流動性:公司能支付帳單嗎?
流動性是指償還短期義務的能力。兩項指標可以完成大部分工作。
營運資金。 SEC 將其定義為「公司用流動資產支付流動負債後剩餘的資金」。公式為:
營運資金 = 流動資產 – 流動負債
正的營運資金意味著流動資產足以支付一年內到期的帳單。負的營運資金是一個警訊,儘管某些商業模式是以這種方式運作的。
流動比率。 這是用流動資產除以流動負債。比率大於 1 意味著流動資產超過流動負債。許多分析師會留意遠低於 1 的比率,但合適的水準取決於產業。
深入觀察流動資產。 並非每項流動資產轉化為現金的速度都相同。現金是即時的。應收帳款取決於客戶付款。存貨取決於銷售。一家流動比率健康但主要由滯銷存貨構成的公司,仍可能面臨現金短缺。
一個簡單的檢查方法很有幫助:將現金單獨與流動負債進行比較。如果現金僅佔很小比例,則該公司依賴於按時收回應收帳款和銷售庫存。
檢查槓桿:對債務的依賴程度如何?
槓桿顯示了公司的資金來源。SEC 給出了主要公式:
債務權益比 = 總負債 / 股東權益
SEC 解釋了 2 比 1 的結果代表什麼。這意味著公司「股東每投資一美元,就有兩美元的債務」。
高比率並不總是壞事。公用事業和銀行通常在設計上就會承擔較多債務。但如果該比率在數年內持續上升,而盈餘卻持平,則意味著公司的借貸速度快於其成長速度。
還要檢查債務結構。必須在一年內重新融資的短期借款比固定利率的長期債務風險更高。財務報表附註通常會列出每筆貸款、其利率和到期日。
比較兩個或更多期間
一份資產負債表是一張照片,兩份或更多則構成一個故事。
在試算表中將每個期間並排排列。然後增加兩欄:金額變動和百分比變動。先閱讀變動最大的項目。
在閱讀過程中思考這些問題:
- 應收帳款的成長是否快於銷售額? 客戶的付款速度可能變慢了。
- 存貨是否堆積? 產品銷售可能不如預期。
- 現金下降而債務上升嗎? 公司可能正在透過借貸來維持營運。
- 股東權益下降了嗎? 虧損或大額股利可能正在侵蝕所有者的權益。
然後跨報表觀察。SEC 提醒讀者,報表「都是相互關聯的」。資產和負債的變化也會反映在損益表的收入和費用中。
增加一項效率檢查。 SEC 描述了存貨週轉率。它「將公司損益表上的銷貨成本與該期間的平均存貨餘額進行比較」。要獲得平均存貨,請將期初和期末餘額相加後除以二。週轉率下降意味著庫存在售出前存放的時間變長了。
對於上市公司,還要與一兩家同業進行比較。單看可能顯得薄弱的比率,在該產業中可能是正常的。
閱讀附註與 MD&A
資產負債表上的數字取決於管理層的選擇。附註解釋了這些選擇。
SEC 對此非常直接:「閱讀腳註非常重要。」它表示「財務報表的腳註充滿了資訊」。它們涵蓋了會計政策、稅務、退休金和股票選擇權。
SEC 還引導讀者閱讀管理層討論。它表示 MD&A 是「管理層向投資者提供其對公司財務表現和狀況看法的機會」。該部分可以解釋為什麼某個數字發生了變化。
當某個項目大幅變動時,請在附註中搜尋它。債務激增可能是為了收購而進行的新貸款。存貨下降可能是資產減損。附註將數字轉化為原因。
如何使用 AI 分析資產負債表
上述步驟對於一家公司和兩年數據來說很簡單。但如果有五年數據、多個實體或一疊 PDF 年度報告,速度就會變慢。AI 工具可以閱讀報表、計算比率並標記變化。
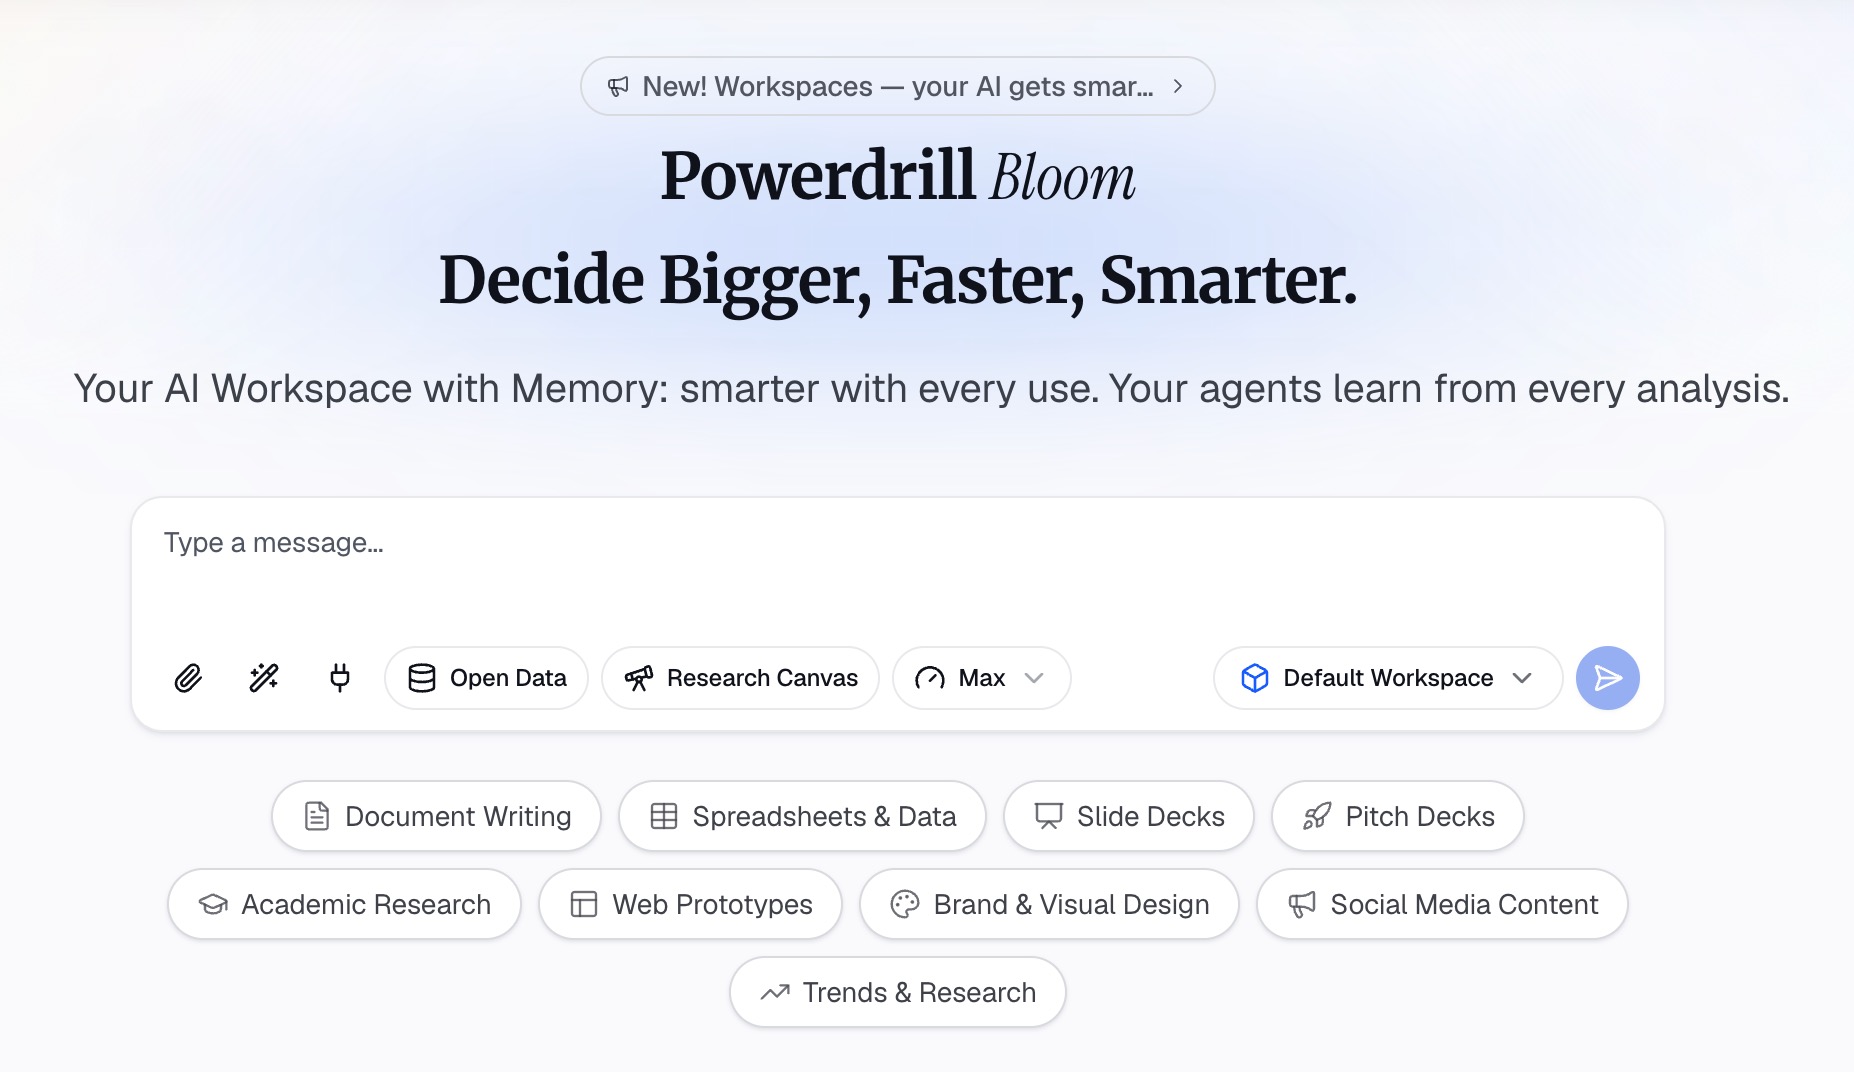
以下是使用 Powerdrill Bloom 的三個步驟方法。
第 1 步:上傳你的資產負債表
上傳你想要比較的資產負債表。它們可以是從會計系統匯出的 Excel 檔案,也可以是 PDF 年度報告。
「AI 財務分析工具」會要求提供「會計系統匯出的損益表、資產負債表和現金流量表」。對於上市公司,「SEC 申報文件搜尋」頁面涵蓋了「SEC 申報文件、盈餘、資產負債表、損益表、現金流量、股利和內部人交易」。
第 2 步:以自然語言詢問比率
描述你想要的分析。例如:「計算每年的營運資金、流動比率和債務權益比。顯示與去年的變化並標記任何異常情況。」
財務分析頁面列出了「獲利能力、流動性、槓桿和效率比率,並附有產業基準」。它還提供「跨財務數據的多期間趨勢線,包含季增率 (QoQ) 和年增率 (YoY) 變化」。
你可以提出後續問題,例如「為什麼流動比率下降了?」或「哪項負債成長最多?」
第 3 步:檢查數據並匯出分析
對照原始報表檢查每個比率。挑選兩個數字並手動確認。總額和股東權益項是不錯的選擇,因為那裡的錯誤會影響每個比率。首頁顯示「每個數字都會回溯到頁面、行和背後的數據」,因此你可以追蹤每一個數字。
該工具還會產生一份「異常標記報告,列出偏離的項目及其建議原因」。請將這些原因視為在附註中檢查的線索,而非最終結論。
然後匯出。財務分析頁面提供「品牌化 PDF」。對於董事會報告包,「AI 財務報告產生器」可建立「包含 KPI、部門視圖和要求的季度董事會財務簡報」。
實際案例
這是一個虛構公司 Harbor Lane Supply 的簡短範例。以下所有數據均為虛構,單位為千美元。
| 項目 | 第 1 年 | 第 2 年 | 變動 |
|---|---|---|---|
| 現金 | 420 | 260 | -38% |
| 應收帳款 | 610 | 790 | +30% |
| 存貨 | 540 | 720 | +33% |
| 流動資產總計 | 1,570 | 1,770 | +13% |
| 流動負債總計 | 980 | 1,310 | +34% |
| 負債總計 | 1,900 | 2,450 | +29% |
| 股東權益 | 1,250 | 1,230 | -2% |
現在應用上述步驟。以下比率使用表格中的四捨五入數據。
流動性。 營運資金從 590 下降到 460。流動比率從約 1.6 下降到約 1.35。兩者仍足以支付短期帳單,但緩衝空間縮小了。
深入觀察流動資產。 現金下降了 38%,而應收帳款和存貨各成長了約三分之一。公司目前的短期實力更多地取決於客戶付款和庫存銷售。
槓桿。 債務權益比從約 1.5 上升到約 2.0。公司現在每有一美元的權益,就有約兩美元的負債。
故事背景。 銷售額可能有所成長,但公司正透過供應商信用和借貸來資助這種成長。接下來的問題要看附註和損益表。銷售額的成長速度是否與應收帳款一樣快?是否有客戶逾期付款?
常見的資產負債表分析錯誤
只看單一期間。 單一資產負債表無法顯示趨勢。務必比較至少兩個日期。
忽略產業特性。 SEC 表示「理想的比率因產業而異」。在評斷一個比率之前,請先與同業比較。
將所有流動資產視為現金。 存貨和應收帳款需要時間才能轉化為現金。檢查總額中有多少是現金。
跳過附註。 債務條款、租賃和會計變更都記錄在附註中。它們通常能解釋最大的變動。
忘記其他報表。 資產負債表顯示的是財務狀況,而非經營績效。請將其與損益表和現金流量表搭配使用。我們關於「如何使用 AI 分析財務數據」的指南涵蓋了更全面的內容。
手動重新輸入 PDF 數字。 抄寫錯誤很常見,總額中一個錯誤的數字會破壞所有使用它的比率。如果你的報表是 PDF 格式,請參閱「如何將 PDF 財務報表轉換為圖表」而無需重新輸入。
想在自己的報表上運行這些比率嗎?試試 Powerdrill Bloom,上傳兩年的資產負債表,並要求計算流動性和槓桿比率以及年增率變化。
常見問題
如何分析資產負債表?
檢查資產是否等於負債加股東權益。然後計算營運資金、流動比率和債務權益比。比較至少兩個期間,尋找最大的變化,並閱讀附註以了解數字變動的原因。
最重要的資產負債表比率有哪些?
對於初學者,從三個開始。營運資金和流動比率顯示流動性。債務權益比顯示槓桿程度。SEC 解釋說,2 比 1 的債務權益比意味著股東每投資一美元,就有兩美元的債務。
什麼是好的流動比率?
流動比率大於 1 意味著流動資產超過流動負債。合適的水準取決於產業,因為 SEC 指出理想的比率因產業而異。請與同業以及公司過去幾年的數據進行比較。
資產負債表和損益表有什麼區別?
資產負債表顯示公司在特定日期的資產和負債。損益表顯示一段期間內的收入、費用和利潤。SEC 表示,資產負債表不會顯示該期間內帳戶的資金流入和流出情況。
AI 可以分析資產負債表嗎?
可以。AI 工具可以閱讀 Excel 或 PDF 格式的資產負債表,計算流動性和槓桿比率,並標記期間之間的大幅變化。Powerdrill Bloom 將每個數據連結到其來源行或頁面。在得出結論之前,務必手動檢查幾個數字並閱讀附註。
資料來源: 美國證券交易委員會,《財務報表初學者指南》。詳細內容讀取於 2026 年 10 月 27 日。