如何分析资产负债表:分步指南
要分析资产负债表,首先要确认资产等于负债加权益。然后通过营运资金和流动比率检查流动性,并通过资产负债率检查杠杆率。至少比较两个期间,并在得出结论前阅读附注。
本指南将通过公式、实际案例以及初学者容易犯的错误,逐步讲解每个步骤。它还将展示当你有多年数据或多家公司需要比较时,如何利用 AI 分析资产负债表。
资产负债表能告诉你什么
资产负债表是三大核心财务报表之一,另外两张是利润表和现金流量表。美国证券交易委员会 (SEC) 在其《财务报表初学者指南》中对此进行了阐述。
SEC 指出,“资产负债表提供了关于公司资产、负债和股东权益的详细信息。”它显示的是“报告期末”的这些数据。该指南还指出了一项局限性:“它并不显示该期间内账户的资金流入和流出情况。”
这使得资产负债表成为一个快照。它回答了三个问题:
- 公司拥有什么? 这些是它的资产,如现金、存货和设备。
- 公司欠什么? 这些是它的负债,如贷款、供应商账单和税款。
- 给所有者留下了什么? 那就是股东权益。
SEC 用一个公式总结了这种联系:“资产 = 负债 + 股东权益。”公司的资产“必须等于(或‘平衡’)其负债与股东权益之和。”
分析能将这个快照转化为答案。公司今年能付清账单吗?它对债务的依赖程度如何?它的财务状况是在变强还是变弱?
开始之前:你需要准备什么
在开始之前,请收集以下资料:
- 至少两份资产负债表。 使用每年的同一日期,例如两份年度报表。单一期间的数据能提供的信息很少。
- 财务报表附注。 它们解释了数字是如何计量的。
- 利润表。 某些比率需要结合资产负债表和利润表的数据。
- 电子表格。 Excel 或 Google Sheets 足以计算下文提到的比率。
- 行业参考标准。 SEC 警告说,“理想的比率因行业而异。”
对于美国上市公司,你可以在其年度报告(即 Form 10-K)中找到所有这些内容。对于私营公司或你自己的业务,请从你的会计系统中导出这些数据。
阅读三个部分
在计算任何指标之前,先从上到下阅读报表。
资产。 SEC 表示,“资产通常根据其转换为现金的速度列示。”流动资产排在首位。SEC 将其定义为“公司预计在一年内转换为现金的物品”。非流动资产紧随其后,如物业和设备。
负债。 SEC 表示,“负债通常根据其到期日列示。”流动负债是“公司预计在一年内偿还的义务”。长期负债“是到期日在一年以上的义务”。
股东权益。 SEC 将其描述为“所有者投资于公司股票的金额,加上或减去公司自成立以来的收益或亏损”。
阅读时,请留意每个部分中金额最大的五个项目。大额项目最值得关注,因为它们的微小变化都会影响每一个比率。
然后检查总额。总资产应等于总负债加权益。如果不相等,说明你阅读的是草案,或者你抄错了数字。
检查流动性:公司能付清账单吗?
流动性是指偿还短期债务的能力。两个指标可以完成大部分分析工作。
营运资金。 SEC 将其定义为“公司用流动资产偿还流动负债后剩余的资金”。公式为:
营运资金 = 流动资产 – 流动负债
营运资金为正意味着流动资产可以覆盖一年内到期的账单。营运资金为负是一个警告信号,尽管某些商业模式就是这样运作的。
流动比率。 这是流动资产除以流动负债。比率大于 1 意味着流动资产超过流动负债。许多分析师会警惕远低于 1 的比率,但合适的水平取决于行业。
透视流动资产内部。 并非每种流动资产转化为现金的速度都一样。现金是即时的。应收账款取决于客户付款。存货取决于销售。一家流动比率健康但主要由滞销存货构成的公司,仍可能面临现金短缺。
一个简单的检查很有帮助。将现金单独与流动负债进行比较。如果现金仅占很小一部分,说明公司依赖于按时收回应收账款和销售库存。
检查杠杆:对债务的依赖程度如何?
杠杆显示了公司的资金来源。SEC 给出了主要公式:
资产负债率 = 总负债 / 股东权益
SEC 解释了 2 比 1 的结果意味着什么。即公司“股东每投入一美元,公司就有两美元的债务”。
高比率并不总是坏事。公用事业和银行在设计上通常持有更多债务。但如果该比率在数年内持续上升,而收益持平,则意味着公司的借贷速度超过了其增长速度。
还要检查债务结构。必须在一年内重新融资的短期借款比固定利率的长期债务风险更高。附注通常会列出每笔贷款、利率和到期日。
比较两个或更多期间
一份资产负债表是一张照片。两份或更多则构成了一个故事。
在电子表格中将每个期间并排排列。然后增加两列:金额变化和百分比变化。先阅读变化最大的部分。
在阅读过程中思考这些问题:
- 应收账款的增长是否快于销售额? 客户付款速度可能变慢了。
- 存货是否积压? 产品销售可能未达预期。
- 现金下降而债务上升了吗? 公司可能正在通过借债来维持运营。
- 权益下降了吗? 亏损或大额分红可能正在侵蚀所有者的权益。
然后跨报表查看。SEC 提醒读者,这些报表“都是相互关联的”。资产和负债的变化也会体现在利润表的收入和费用中。
增加一项效率检查。 SEC 描述了存货周转率。它“将公司利润表上的销售成本与该期间的平均存货余额进行比较”。要获得平均存货,请将期初和期末余额相加并除以二。周转率下降意味着库存积压时间变长。
对于上市公司,还要与一两家同行进行比较。一个单独看起来很弱的比率,在行业内可能是正常的。
阅读附注和 MD&A
资产负债表上的数字取决于管理层的选择。附注解释了这些选择。
SEC 对此非常直接:“阅读脚注非常重要。”它说“财务报表的脚注充满了信息”。它们涵盖了会计政策、税务、养老金和股票期权。
SEC 还引导读者阅读管理层讨论。它说 MD&A 是“管理层向投资者提供其对公司财务表现和状况看法的机会”。该部分可以解释数字变化的原因。
当某个项目大幅变动时,请在附注中搜索它。债务激增可能是为了收购而进行的新贷款。存货下降可能是资产减值。附注将数字转化为原因。
如何利用 AI 分析资产负债表
上述步骤对于一家公司和两年数据来说很简单。但如果有五年数据、多个实体或一堆 PDF 年度报告,速度就会变慢。AI 工具可以阅读报表、计算比率并标记变化。
以下是使用 Powerdrill Bloom 的三步法。
第 1 步:上传你的资产负债表
上传你想要比较的资产负债表。它们可以是会计系统导出的 Excel,也可以是 PDF 年度报告。
AI Financial Analysis Tool 会要求“从你的会计系统导出损益表、资产负债表和现金流量表”。对于上市公司,SEC Filing Search 页面涵盖了“SEC 申报文件、收益、资产负债表、利润表、现金流量、股息和内部交易”。
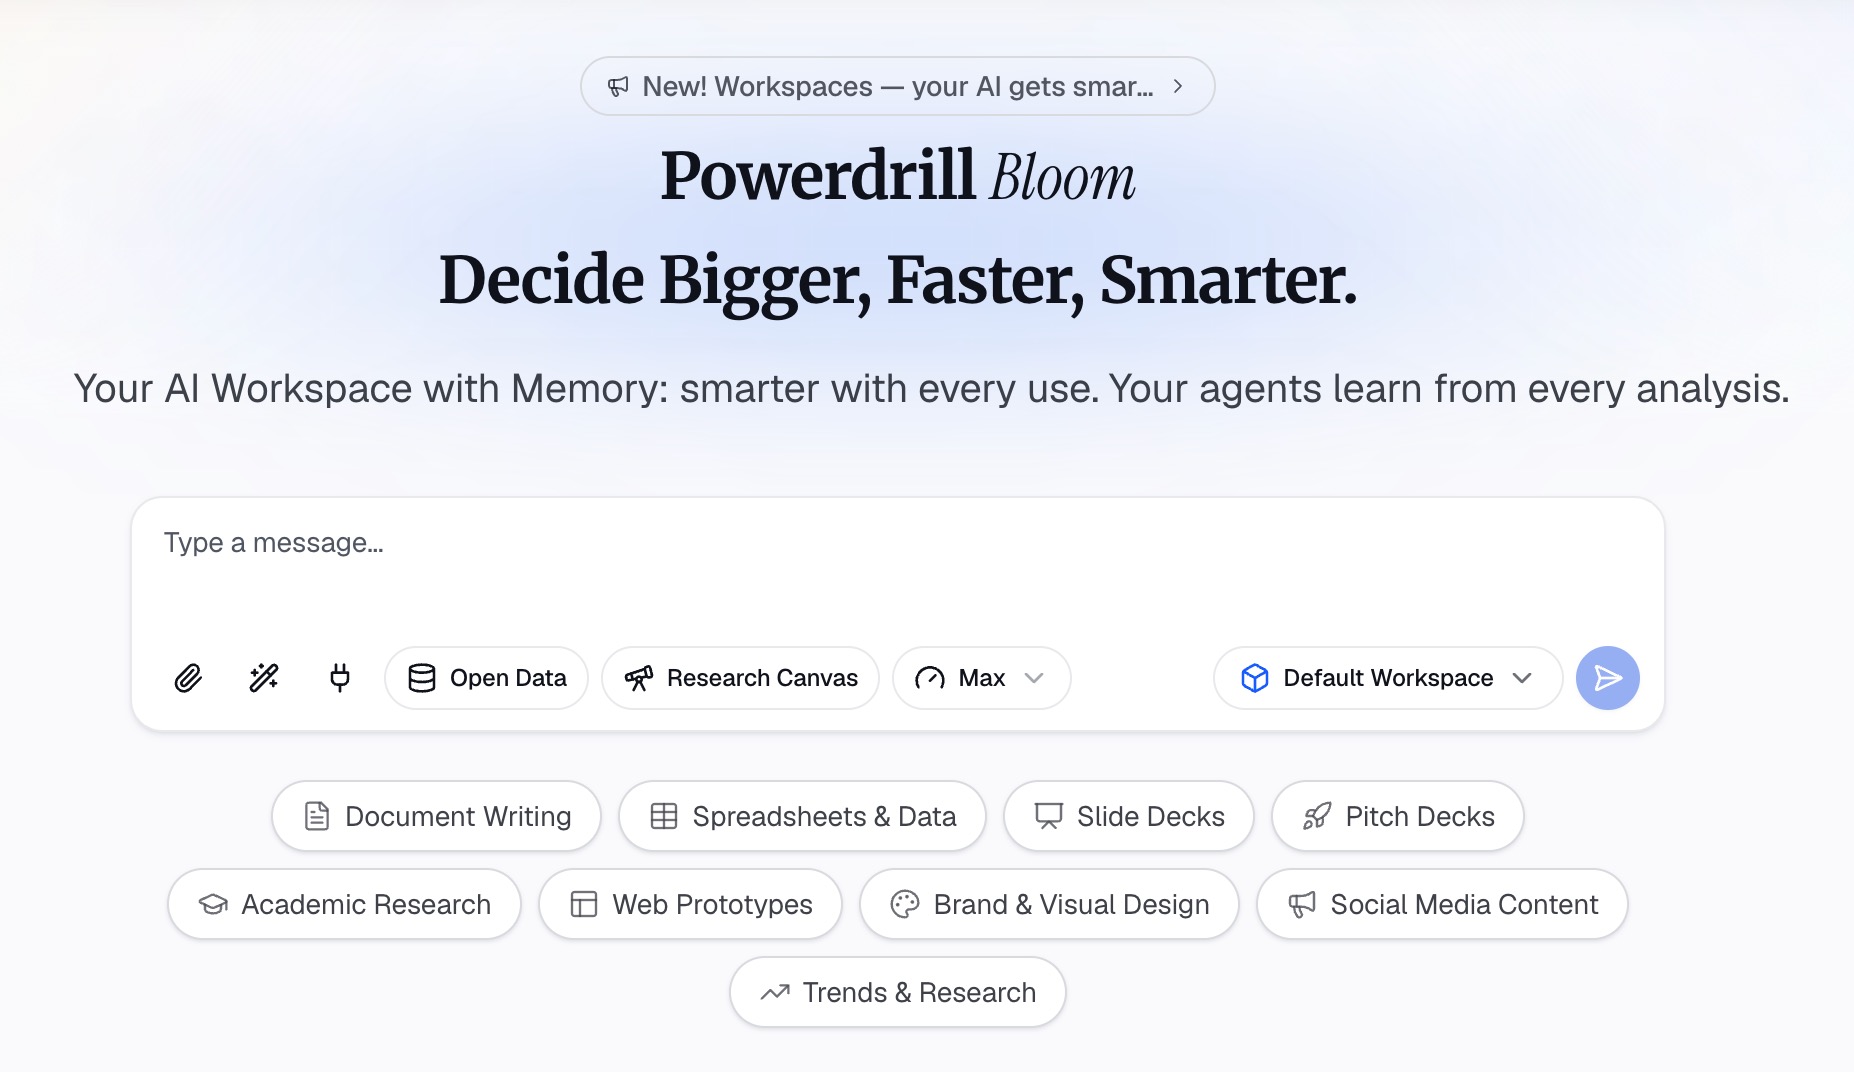
第 2 步:用自然语言询问比率
描述你想要的分析。例如:“计算每年的营运资金、流动比率和资产负债率。显示与去年相比的变化,并标记任何异常情况。”
财务分析页面列出了“带有行业基准的盈利能力、流动性、杠杆和效率比率”。它还提供“跨财务数据的多期间趋势线,以及季度环比 (QoQ) 和同比 (YoY) 变化”。
你可以提出后续问题,例如“为什么流动比率下降了?”或“哪项负债增长最多?”
第 3 步:检查数据并导出分析
根据原始报表检查每个比率。挑选两个数字并手动确认。总额和权益行是不错的选择,因为那里的错误会影响每个比率。首页显示“每个数字都附带页面、行和背后的数据”,因此你可以追踪每一个数字。
该工具还会生成一份“异常标记报告,列出偏离的项目及其建议原因”。将这些原因视为在附注中检查的线索,而不是最终结论。
然后导出。财务分析页面提供“品牌 PDF”。对于董事会报告包,AI Financial Report Generator 可以构建“包含 KPI、分部视图和要求的季度董事会财务简报”。
实际案例
这是一个虚构公司 Harbor Lane Supply 的简短示例。以下所有数字均为虚构,单位为千美元。
| 项目 | 第 1 年 | 第 2 年 | 变化 |
|---|---|---|---|
| 现金 | 420 | 260 | -38% |
| 应收账款 | 610 | 790 | +30% |
| 存货 | 540 | 720 | +33% |
| 流动资产总计 | 1,570 | 1,770 | +13% |
| 流动负债总计 | 980 | 1,310 | +34% |
| 负债总计 | 1,900 | 2,450 | +29% |
| 股东权益 | 1,250 | 1,230 | -2% |
现在应用这些步骤。以下比率使用表中四舍五入后的数字。
流动性。 营运资金从 590 下降到 460。流动比率从约 1.6 下降到约 1.35。两者仍能覆盖短期账单,但缓冲空间缩小了。
透视流动资产内部。 现金下降了 38%,而应收账款和存货各增长了约三分之一。公司目前的短期实力更多地取决于客户付款和库存销售。
杠杆。 资产负债率从约 1.5 上升到约 2.0。公司现在每拥有一美元权益,就有约两美元负债。
故事背景。 销售额可能有所增长,但公司正在利用供应商信用和借款来支持这种增长。接下来的问题需要查看附注和利润表。销售额的增长速度是否与应收账款一样快?是否有客户逾期付款?
资产负债表分析的常见错误
只看单一期间。 单一资产负债表无法显示趋势。务必至少比较两个日期。
忽视行业背景。 SEC 表示“理想的比率因行业而异”。在评判一个比率之前,先与同行进行比较。
将所有流动资产视为现金。 存货和应收账款转化为现金需要时间。检查总额中有多少是现金。
跳过附注。 债务条款、租赁和会计变更都记录在附注中。它们通常能解释最大的变动。
忘记其他报表。 资产负债表显示的是财务状况,而不是经营业绩。请将其与利润表和现金流量表结合使用。我们关于利用 AI 分析财务数据的指南涵盖了更广泛的内容。
手动重新输入 PDF 数字。 录入错误很常见,总额中的一个错字就会破坏所有引用它的比率。如果你的报表是 PDF 格式,请参阅如何将 PDF 财务报表转换为图表而无需重新输入。
想在自己的报表上运行这些比率吗?尝试 Powerdrill Bloom,上传两年的资产负债表,并要求计算流动性和杠杆比率及其同比变化。
常见问题解答
你如何分析资产负债表?
检查资产是否等于负债加权益。然后计算营运资金、流动比率和资产负债率。至少比较两个期间,寻找最大的变化,并阅读附注以了解数字变动的原因。
最重要的资产负债表比率有哪些?
对于初学者,从三个比率开始。营运资金和流动比率显示流动性。资产负债率显示杠杆。SEC 解释说,2 比 1 的资产负债率意味着股东每投资一美元,就有两美元的债务。
什么是良好的流动比率?
流动比率大于 1 意味着流动资产超过流动负债。合适的水平取决于行业,因为 SEC 指出理想的比率因行业而异。请与同行以及公司过去的年份进行比较。
资产负债表和利润表有什么区别?
资产负债表显示公司在某一特定日期的资产和负债。利润表显示公司在一段时期内的收入、费用和利润。SEC 表示,资产负债表并不显示该期间内账户的资金流入和流出情况。
AI 可以分析资产负债表吗?
可以。AI 工具可以阅读 Excel 或 PDF 格式的资产负债表,计算流动性和杠杆比率,并标记期间之间的重大变化。Powerdrill Bloom 将每个数字链接到其来源行或页面。在得出结论之前,务必手动检查几个数字并阅读附注。
来源: 美国证券交易委员会,《财务报表初学者指南》。详情查阅于 2026 年 10 月 27 日。