Cách viết báo cáo tài chính: Ví dụ và Mẫu
Để viết một báo cáo tài chính, hãy bắt đầu với ba báo cáo cốt lõi: bảng cân đối kế toán, báo cáo kết quả hoạt động kinh doanh và báo cáo lưu chuyển tiền tệ. Thêm một phần thuyết minh ngắn gọn giải thích những gì đã thay đổi và lý do tại sao, cùng với một vài chỉ số tài chính chính. Kết thúc bằng các ghi chú về các lựa chọn kế toán đằng sau những con số. Một báo cáo rõ ràng sẽ trả lời một câu hỏi cho người đọc: doanh nghiệp đang hoạt động như thế nào và điều gì sẽ xảy ra tiếp theo?
Hướng dẫn này bao gồm những gì một báo cáo tài chính bao gồm, cách viết từng phần và những chỉ số nào cần thêm vào. Nó cũng cung cấp một mẫu bạn có thể sao chép và một ví dụ thực tế với các tính toán cụ thể. Các định nghĩa được lấy từ hướng dẫn về báo cáo tài chính của U.S. Securities and Exchange Commission, đọc vào ngày 16 tháng 11 năm 2026.
Báo cáo tài chính là gì
Báo cáo tài chính trình bày kết quả tài chính của một công ty trong một khoảng thời gian, chẳng hạn như một quý hoặc một năm. Nó kết hợp các báo cáo, con số và giải thích bằng văn bản.
Hướng dẫn dành cho người mới bắt đầu của SEC tóm tắt chức năng của các báo cáo tài chính. "Chúng cho bạn thấy tiền của một công ty đến từ đâu, nó đã đi đâu và hiện đang ở đâu."
Hướng dẫn nêu tên bốn báo cáo chính. Đó là "(1) bảng cân đối kế toán; (2) báo cáo kết quả hoạt động kinh doanh; (3) báo cáo lưu chuyển tiền tệ; và (4) báo cáo thay đổi vốn chủ sở hữu."
Mỗi báo cáo trả lời một câu hỏi khác nhau:
- Bảng cân đối kế toán. Công ty sở hữu và nợ những gì tại một thời điểm nhất định?
- Báo cáo kết quả hoạt động kinh doanh. Công ty đã kiếm được và chi tiêu bao nhiêu trong kỳ?
- Báo cáo lưu chuyển tiền tệ. Tiền mặt đã luân chuyển vào và ra như thế nào?
- Báo cáo thay đổi vốn chủ sở hữu. Cổ phần của các chủ sở hữu đã thay đổi như thế nào?
Một báo cáo tài chính bao bọc các báo cáo này trong một ngữ cảnh cụ thể. Các công ty đại chúng công bố các báo cáo thường niên và hàng quý chính thức. Các doanh nghiệp nhỏ, tổ chức phi lợi nhuận, trường học và câu lạc bộ viết các phiên bản đơn giản hơn cho chủ sở hữu, hội đồng quản trị và thành viên. Cấu trúc là giống nhau; chỉ có độ sâu là thay đổi.
Ai đọc báo cáo tài chính
Hãy viết cho người đọc, không phải cho chính bạn. Những người đọc khác nhau sẽ tìm kiếm những thứ khác nhau.
- Chủ sở hữu và giám đốc điều hành muốn biết về lợi nhuận, tiền mặt và xu hướng theo thời gian.
- Hội đồng quản trị muốn biết kết quả so với ngân sách và các rủi ro chính.
- Người cho vay muốn biết doanh nghiệp có thể trả nợ hay không.
- Nhà đầu tư muốn thấy sự tăng trưởng, biên lợi nhuận và lợi nhuận trên vốn.
- Thành viên của một hiệp hội hoặc nhà thờ muốn xem tiền của họ đã đi đâu.
Hãy hiểu rõ người đọc của bạn trước khi viết bất kỳ dòng nào. Một báo cáo hội đồng quản trị cho một startup sẽ bắt đầu bằng dòng tiền dự trữ (cash runway). Một báo cáo cho hiệp hội chủ sở hữu nhà sẽ bắt đầu bằng việc chi tiêu so với ngân sách hàng năm.
Những gì cần bao gồm
Hầu hết các báo cáo tài chính đều bao gồm các phần cốt lõi giống nhau. Dưới đây là những gì mỗi phần đề cập, dựa trên hướng dẫn của SEC.
Bảng cân đối kế toán. Hướng dẫn nói rằng nó "cung cấp thông tin chi tiết về tài sản, nợ phải trả và vốn chủ sở hữu của một công ty." Nó tuân theo một công thức: tài sản bằng nợ phải trả cộng với vốn chủ sở hữu. Tài sản thường được liệt kê theo tốc độ chúng chuyển thành tiền mặt. Nợ phải trả được liệt kê theo thời điểm chúng đến hạn.
Báo cáo kết quả hoạt động kinh doanh. Hướng dẫn mô tả nó là "một báo cáo cho thấy công ty đã kiếm được bao nhiêu doanh thu trong một khoảng thời gian cụ thể." Hãy coi nó như một cầu thang. Bạn bắt đầu với doanh số ở trên cùng và trừ đi các chi phí theo từng bước. Dòng cuối cùng là thu nhập ròng hoặc lỗ ròng.
Báo cáo lưu chuyển tiền tệ. Nó báo cáo "dòng tiền vào và dòng tiền ra của một công ty." Nó có ba phần: hoạt động kinh doanh, đầu tư và tài chính. Hướng dẫn giải thích tại sao nó quan trọng. Một báo cáo kết quả hoạt động kinh doanh "có thể cho bạn biết liệu một công ty có lãi hay không." Một báo cáo lưu chuyển tiền tệ "có thể cho bạn biết liệu công ty có tạo ra tiền mặt hay không."
Thuyết minh báo cáo tài chính. Các ghi chú giải thích các chính sách kế toán, thuế, lương hưu và quyền chọn cổ phiếu. Hướng dẫn nói rằng "Các chú thích cho báo cáo tài chính chứa đựng rất nhiều thông tin."
Thảo luận và phân tích của ban quản lý. Thường được gọi là MD&A, đây là phần tường thuật. Hướng dẫn gọi đó là "cơ hội của ban quản lý để cung cấp cho các nhà đầu tư cái nhìn của mình về hiệu quả tài chính và tình trạng của công ty."
Đối với báo cáo doanh nghiệp nhỏ, phần tường thuật và ba báo cáo đầu tiên thường là đủ. Thêm ghi chú cho bất kỳ điều gì bất thường, chẳng hạn như chi phí phát sinh một lần.
Thu thập các con số của bạn trước
Một báo cáo chỉ tốt khi dữ liệu đầu vào của nó tốt. Hãy thu thập những thứ này trước khi bạn bắt đầu viết:
- Bảng cân đối thử hoặc sổ cái từ hệ thống kế toán của bạn, đã khóa sổ cho kỳ báo cáo.
- Số liệu của kỳ trước, để bạn có thể cho thấy sự thay đổi.
- Ngân sách hoặc dự báo, nếu người đọc cần so sánh với kế hoạch.
- Sao kê ngân hàng, để xác nhận số dư tiền mặt.
- Ghi chú về các sự kiện bất thường, chẳng hạn như một giao dịch mua lớn, một khoản vay mới hoặc mất một khách hàng.
Kiểm tra xem sổ sách đã được khóa chưa. Một báo cáo được xây dựng trên một kỳ chưa khóa sổ sẽ thay đổi sau khi bạn gửi đi, điều này làm mất lòng tin.
Sau đó, đối chiếu các tổng số chính. Tiền mặt trên bảng cân đối kế toán phải khớp với ngân hàng. Sự thay đổi tiền mặt trên báo cáo lưu chuyển tiền tệ phải khớp với sự thay đổi giữa hai bảng cân đối kế toán.
Cách viết báo cáo tài chính, từng bước một
Khi các con số đã sẵn sàng, việc viết lách sẽ tuân theo một trình tự rõ ràng.
- Viết một đoạn tóm tắt. Nêu rõ doanh thu, thu nhập ròng và tiền mặt, cùng với sự thay đổi của từng mục. Những người đọc dừng lại ở đây vẫn phải nắm bắt được điểm chính.
- Trình bày báo cáo kết quả hoạt động kinh doanh. Hiển thị kỳ này và kỳ trước cạnh nhau, cùng với sự thay đổi.
- Trình bày bảng cân đối kế toán. Hiển thị cuối kỳ này và cuối kỳ trước.
- Trình bày báo cáo lưu chuyển tiền tệ. Hiển thị các dòng tiền từ hoạt động kinh doanh, đầu tư và tài chính.
- Thêm các chỉ số chính. Chọn ba đến năm chỉ số quan trọng đối với người đọc của bạn.
- Viết phần phân tích. Giải thích hai hoặc ba thay đổi lớn nhất và nguyên nhân của chúng.
- Thêm triển vọng và rủi ro. Nêu những gì bạn mong đợi tiếp theo và những gì có thể thay đổi nó.
- Thêm ghi chú. Giải thích các lựa chọn kế toán và các khoản mục phát sinh một lần.
Giữ cho phần phân tích ngắn gọn và cụ thể. "Doanh thu tăng 20% vì hai nhà phân phối mới bắt đầu đặt hàng vào tháng 3" là thông tin hữu ích. "Hiệu quả doanh thu rất mạnh mẽ" thì không.
Các chỉ số chính cần bao gồm
Các chỉ số biến những con số thô thành các phép so sánh. Hướng dẫn của SEC liệt kê một số chỉ số phổ biến và lưu ý rằng "các chỉ số mong muốn thay đổi tùy theo ngành."
| Chỉ số | Công thức | Ý nghĩa |
|---|---|---|
| Nợ trên vốn chủ sở hữu | Tổng nợ phải trả / Vốn chủ sở hữu | Doanh nghiệp phụ thuộc vào nợ bao nhiêu |
| Vòng quay hàng tồn kho | Giá vốn hàng bán / Hàng tồn kho bình quân | Tần suất hàng tồn kho được bán trong kỳ |
| Biên lợi nhuận hoạt động | Lợi nhuận từ hoạt động kinh doanh / Doanh thu thuần | Mỗi đồng doanh thu tạo ra bao nhiêu lợi nhuận hoạt động |
| Vốn lưu động | Tài sản ngắn hạn − Nợ ngắn hạn | Đệm tiền mặt cho các hóa đơn ngắn hạn |
| Biên lợi nhuận gộp | Lợi nhuận gộp / Doanh thu thuần | Số tiền còn lại sau chi phí trực tiếp của hàng bán |
Hướng dẫn giải thích biên lợi nhuận hoạt động một cách đơn giản: "Nó cho thấy, đối với mỗi đồng doanh thu, bao nhiêu phần trăm là lợi nhuận." Đối với vòng quay hàng tồn kho, nó hướng dẫn tính trung bình số dư hàng tồn kho đầu kỳ và cuối kỳ.
Hiển thị mỗi chỉ số cho hai kỳ. Một con số đơn lẻ có rất ít ý nghĩa nếu không có xu hướng. Để đọc sâu hơn về từng báo cáo, hãy xem hướng dẫn của chúng tôi về cách phân tích báo cáo kết quả hoạt động kinh doanh và cách phân tích bảng cân đối kế toán.
Viết phần tường thuật như một MD&A
Các con số cho thấy những gì đã xảy ra. Phần tường thuật giải thích tại sao. Các công ty đại chúng viết phần này dưới dạng MD&A, và các quy tắc của nó là một mô hình tốt cho bất kỳ báo cáo nào.
Hướng dẫn của SEC cho biết các quy tắc yêu cầu tiết lộ về "các xu hướng, sự kiện hoặc sự không chắc chắn mà ban quản lý đã biết." Đây là những mục "sẽ có tác động trọng yếu đến thông tin tài chính được báo cáo." Trong thực tế, hãy nói với người đọc về bất cứ điều gì đã thay đổi các con số hoặc có thể sớm thay đổi chúng. Một đối thủ cạnh tranh mới, một hợp đồng bị mất hoặc giá nhà cung cấp tăng đều được tính đến, ngay cả trước khi chúng xuất hiện trong tổng số.
Hướng dẫn cũng nói rằng MD&A "nhằm giúp các nhà đầu tư nhìn thấy công ty qua con mắt của ban quản lý." Hãy áp dụng điều đó vào báo cáo của riêng bạn. Hãy viết với tư cách là người điều hành doanh nghiệp, không phải là một nhân viên ghi sổ.
Một phần tường thuật hữu ích bao gồm ba điều:
- Động lực. Điều gì đã gây ra những thay đổi lớn nhất về doanh thu, chi phí và tiền mặt?
- Xu hướng. Những thay đổi nào có khả năng tiếp tục và những thay đổi nào chỉ xảy ra một lần?
- Sự không chắc chắn. Điều gì có thể làm thay đổi các con số trong kỳ tới, chẳng hạn như việc gia hạn hợp đồng hoặc thay đổi giá?
Giữ cho mỗi điểm được gắn chặt với một con số trong các báo cáo. Người đọc phải có thể tìm thấy con số mà bạn đang giải thích.
Mẫu báo cáo tài chính
Sử dụng dàn ý này làm điểm bắt đầu. Điều chỉnh các phần để phù hợp với người đọc của bạn.
| Phần | Nội dung cần viết | Độ dài điển hình |
|---|---|---|
| Tiêu đề và kỳ báo cáo | Tên công ty, loại báo cáo và kỳ báo cáo | Một dòng |
| Tóm tắt điều hành | Doanh thu, thu nhập ròng, tiền mặt và thay đổi chính | Một đoạn văn |
| Báo cáo kết quả hoạt động kinh doanh | Kỳ này so với kỳ trước, kèm theo thay đổi | Một bảng |
| Bảng cân đối kế toán | Cuối kỳ này so với cuối kỳ trước | Một bảng |
| Báo cáo lưu chuyển tiền tệ | Dòng tiền hoạt động, đầu tư và tài chính | Một bảng |
| Các chỉ số chính | Ba đến năm chỉ số, mỗi chỉ số cho hai kỳ | Một bảng |
| Phân tích | Các động lực chính của sự thay đổi | Ba đến năm đoạn văn |
| Triển vọng và rủi ro | Điều gì xảy ra tiếp theo và điều gì có thể thay đổi nó | Hai đoạn văn |
| Ghi chú | Chính sách kế toán và các khoản mục phát sinh một lần | Tùy nhu cầu |
Đối với báo cáo hàng tháng gửi cho các nhà quản lý, hãy rút ngắn các báo cáo thành các dòng tóm tắt. Đối với báo cáo thường niên gửi cho hội đồng quản trị hoặc người cho vay, hãy bao gồm đầy đủ các báo cáo và ghi chú.
Ví dụ về báo cáo tài chính
Dưới đây là một ví dụ ngắn cho một nhà phân phối hư cấu, Northwind Supplies. Nó bao gồm năm tài chính 2026 so với năm tài chính 2025.
Tóm tắt điều hành. Doanh thu tăng 20% lên $2,400,000. Thu nhập ròng tăng 60% lên $240,000. Dòng tiền hoạt động đạt $290,000 và tiền mặt tăng thêm $80,000.
Báo cáo kết quả hoạt động kinh doanh:
| Hạng mục | FY2026 | FY2025 |
|---|---|---|
| Doanh thu thuần | $2,400,000 | $2,000,000 |
| Giá vốn hàng bán | $1,440,000 | $1,240,000 |
| Lợi nhuận gộp | $960,000 | $760,000 |
| Chi phí hoạt động | $600,000 | $520,000 |
| Lợi nhuận từ hoạt động kinh doanh | $360,000 | $240,000 |
| Chi phí lãi vay | $40,000 | $40,000 |
| Lợi nhuận trước thuế | $320,000 | $200,000 |
| Thuế thu nhập | $80,000 | $50,000 |
| Thu nhập ròng | $240,000 | $150,000 |
Các chỉ số chính. Biên lợi nhuận gộp cải thiện từ 38% lên 40%. Biên lợi nhuận hoạt động tăng từ 12% lên 15%. Vào cuối năm, tài sản ngắn hạn là $900,000 và nợ ngắn hạn là $500,000, do đó vốn lưu động đạt $400,000. Tổng nợ phải trả là $1,200,000 so với vốn chủ sở hữu là $800,000 tạo ra tỷ lệ nợ trên vốn chủ sở hữu là 1.5.
Hàng tồn kho ở mức $300,000 vào đầu năm và $340,000 vào cuối năm. Mức trung bình là $320,000. Giá vốn hàng bán là $1,440,000 chia cho $320,000 cho vòng quay hàng tồn kho là 4.5.
Lưu chuyển tiền tệ. Các hoạt động kinh doanh mang lại $290,000. Hoạt động đầu tư đã sử dụng $150,000, chủ yếu cho một xe tải giao hàng mới. Hoạt động tài chính đã sử dụng $60,000 để trả nợ vay. Thay đổi ròng về tiền mặt là một khoản tăng $80,000.
Phân tích. Hai hợp đồng phân phối mới đã thúc đẩy phần lớn sự tăng trưởng doanh thu. Biên lợi nhuận gộp được cải thiện vì các đơn hàng lớn hơn giúp có được giá nhà cung cấp tốt hơn. Chi phí hoạt động tăng chậm hơn doanh thu, điều này đã nâng cao biên lợi nhuận hoạt động.
Triển vọng và rủi ro. Ban quản lý dự kiến tăng trưởng sẽ chậm lại trong năm tài chính 2027 khi các hợp đồng mới đi vào ổn định. Rủi ro chính là sự tập trung khách hàng, vì hai hợp đồng mới hiện chiếm một tỷ trọng lớn trong doanh số bán hàng.
Lưu ý cách mỗi con số kết nối với nhau. Thu nhập ròng đến từ báo cáo kết quả hoạt động kinh doanh. Vốn lưu động và nợ đến từ bảng cân đối kế toán. Khoản tăng tiền mặt khớp với báo cáo lưu chuyển tiền tệ.
Viết báo cáo tài chính với AI
Việc xây dựng các bảng biểu và chỉ số bằng tay tốn nhiều thời gian, đặc biệt là hàng tháng. Một công cụ AI có thể đọc các tệp xuất dữ liệu của bạn và soạn thảo báo cáo cho bạn.
Dưới đây là phương pháp gồm ba bước, sử dụng Powerdrill Bloom.
Bước 1: Tải lên các báo cáo tài chính của bạn
Tải lên các tệp xuất báo cáo lãi lỗ, bảng cân đối kế toán và lưu chuyển tiền tệ của bạn dưới dạng tệp Excel, CSV hoặc PDF. AI Financial Report Generator liệt kê "P&L, bảng cân đối kế toán, lưu chuyển tiền tệ và bất kỳ trình theo dõi KPI nào" làm đầu vào.
Bao gồm cả kỳ trước để báo cáo có thể hiển thị sự thay đổi. Tên cột rõ ràng giúp AI đọc các số liệu chính xác hơn.
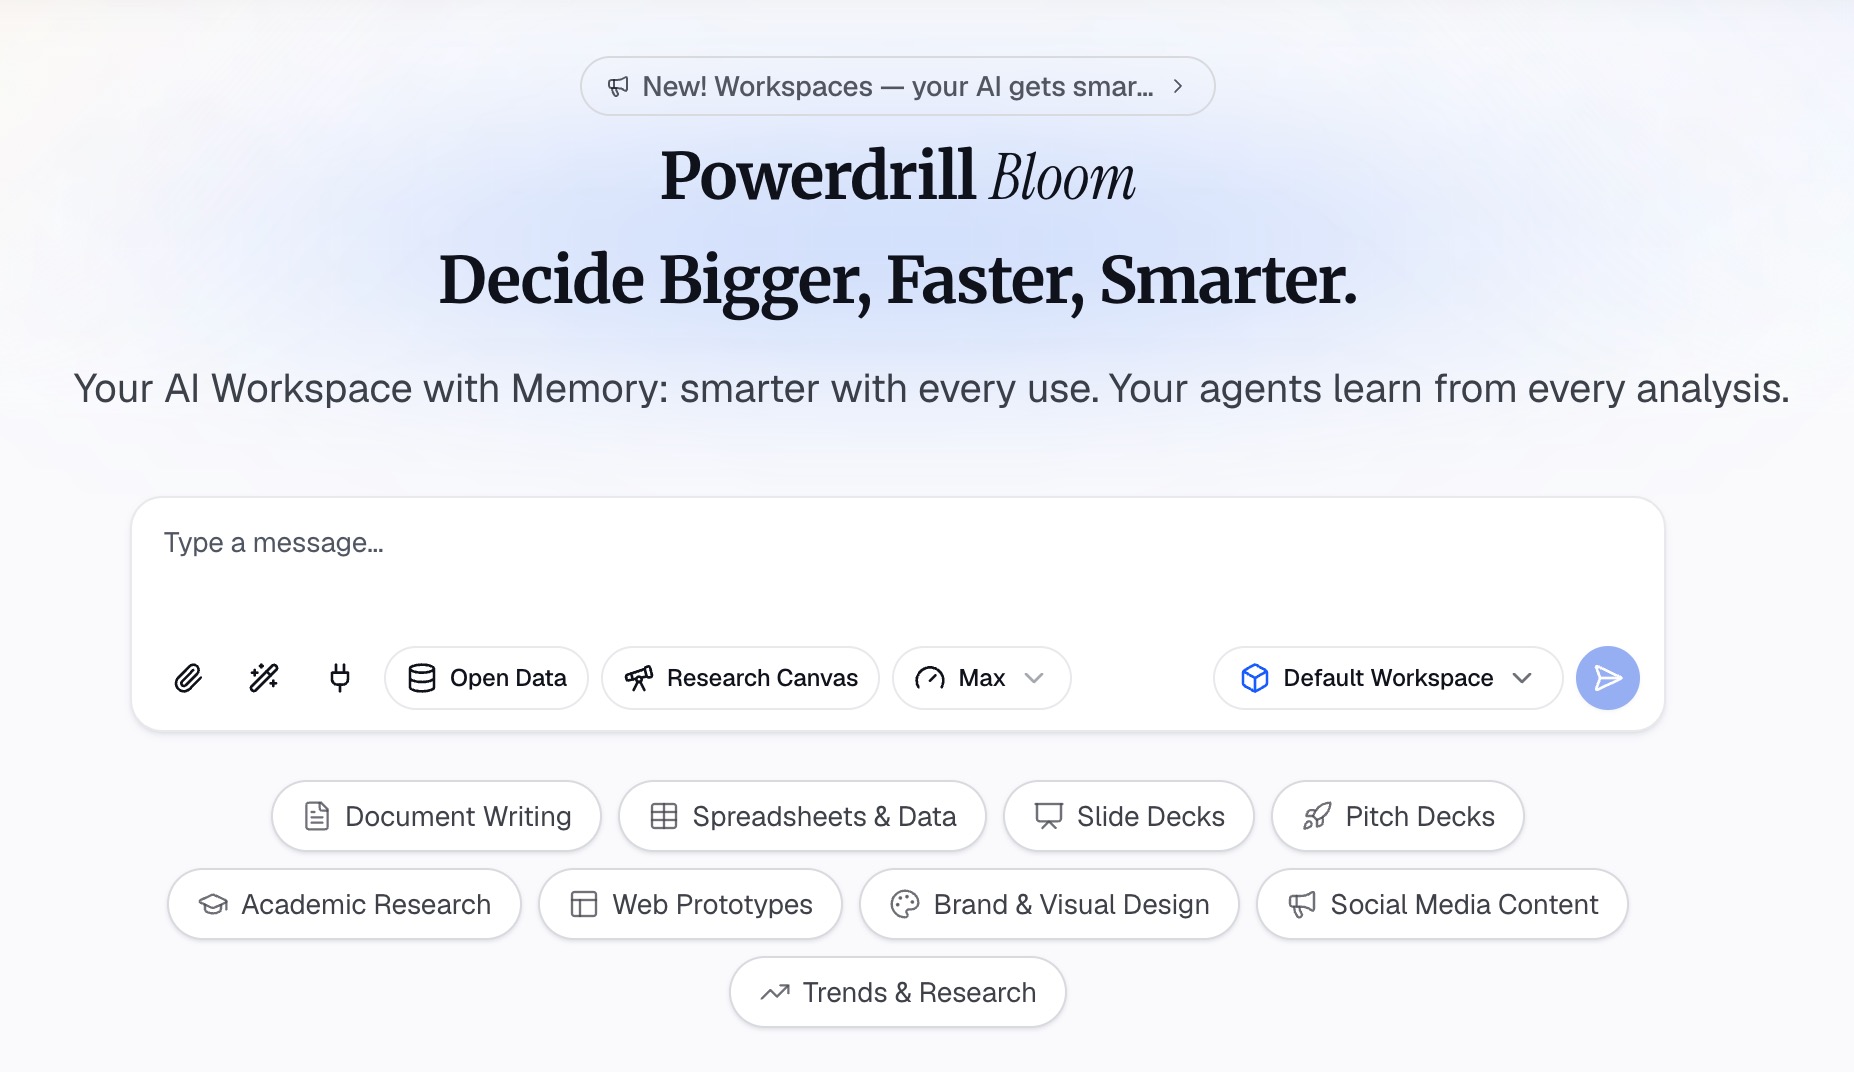
Bước 2: Yêu cầu báo cáo bằng ngôn ngữ tự nhiên
Mô tả báo cáo bạn cần. Ví dụ: "Viết một báo cáo tài chính thường niên với tóm tắt điều hành, ba báo cáo chính đặt cạnh nhau với năm ngoái và năm chỉ số tài chính chính."
Trang công cụ cho biết nó có thể tạo ra "các báo cáo tài chính hàng tháng, hàng quý hoặc sẵn sàng cho hội đồng quản trị — bao gồm tường thuật, biểu đồ và tóm tắt điều hành." Bạn chọn tần suất: hàng tháng, hàng quý hoặc hội đồng quản trị.
Bước 3: Kiểm tra các con số và xuất báo cáo
Kiểm tra mọi số liệu so với hệ thống kế toán của bạn. Đảm bảo các tổng số khớp nhau giữa các báo cáo, như trong ví dụ trên. Sau đó, xuất báo cáo dưới dạng PDF hoặc bản trình chiếu.
Đọc kỹ phần tường thuật. AI soạn thảo phần giải thích từ dữ liệu, nhưng bạn là người hiểu rõ các sự kiện kinh doanh đằng sau những con số đó. Hãy thêm những chi tiết đó bằng ngôn ngữ của riêng bạn.
Các lỗi phổ biến cần tránh
Đây là những vấn đề thường gặp nhất trong các báo cáo tài chính.
- Không có kỳ so sánh. Một năm số liệu đơn lẻ sẽ che giấu xu hướng. Luôn hiển thị kỳ trước.
- Các con số không khớp nhau. Thu nhập ròng, tiền mặt và vốn chủ sở hữu phải thống nhất giữa các báo cáo.
- Quá nhiều chi tiết ở phần đầu. Hãy bắt đầu bằng bản tóm tắt. Đặt các mục chi tiết xuống phía dưới.
- Phân tích chỉ lặp lại bảng biểu. Hãy giải thích tại sao các con số thay đổi, chứ không chỉ nói rằng chúng đã thay đổi.
- Các chỉ số không có ngữ cảnh. Hiển thị hai kỳ và lưu ý rằng các chỉ số tốt sẽ thay đổi tùy theo ngành.
- Các khoản mục phát sinh một lần bị che giấu. Hãy nêu rõ các khoản lãi hoặc chi phí bất thường trong phần ghi chú.
- Sổ sách chưa khóa. Một báo cáo từ một kỳ chưa khóa sổ sẽ thay đổi sau khi người đọc đã sử dụng nó.
- Không có triển vọng. Người đọc muốn biết điều gì sẽ xảy ra tiếp theo, không chỉ những gì đã xảy ra.
Để so sánh ngân sách, hãy xem hướng dẫn của chúng tôi về cách xây dựng báo cáo ngân sách so với thực tế.
Khi bạn đã sẵn sàng chuyển các tệp xuất dữ liệu của năm nay thành một báo cáo, hãy thử Powerdrill Bloom với báo cáo lãi lỗ mới nhất của bạn.
Các câu hỏi thường gặp
Một báo cáo tài chính nên bao gồm những gì?
Hầu hết các báo cáo bao gồm tóm tắt điều hành, báo cáo kết quả hoạt động kinh doanh, bảng cân đối kế toán và báo cáo lưu chuyển tiền tệ. Thêm các chỉ số chính, phân tích các thay đổi chính, triển vọng và ghi chú về các lựa chọn kế toán.
Bốn báo cáo tài chính chính là gì?
Hướng dẫn của SEC liệt kê bảng cân đối kế toán, báo cáo kết quả hoạt động kinh doanh, báo cáo lưu chuyển tiền tệ và báo cáo thay đổi vốn chủ sở hữu. Mỗi báo cáo cho thấy một khía cạnh khác nhau về tài chính của công ty.
Một báo cáo tài chính nên dài bao nhiêu?
Nó tùy thuộc vào người đọc. Một báo cáo hàng tháng cho các nhà quản lý có thể gói gọn trong hai trang. Một báo cáo thường niên cho hội đồng quản trị hoặc người cho vay sẽ dài hơn, với đầy đủ các báo cáo và ghi chú.
Làm thế nào để viết báo cáo tài chính cho một tổ chức nhỏ?
Sử dụng cùng một cấu trúc nhưng ở dạng đơn giản hơn. Hiển thị thu nhập và chi tiêu so với ngân sách, số dư cuối năm và một giải thích ngắn gọn về những thay đổi lớn. Các thành viên muốn xem tiền đã đi đâu.
Tôi nên đưa những chỉ số nào vào báo cáo tài chính?
Các lựa chọn phổ biến là biên lợi nhuận gộp, biên lợi nhuận hoạt động, vốn lưu động, nợ trên vốn chủ sở hữu và vòng quay hàng tồn kho. Chọn những chỉ số mà người đọc của bạn quan tâm và hiển thị hai kỳ cho mỗi chỉ số.