Cách phân tích báo cáo kết quả hoạt động kinh doanh: Từng bước một
Để phân tích một báo cáo kết quả hoạt động kinh doanh, hãy đọc từ dòng đầu tiên đến dòng cuối cùng, sau đó chuyển các dòng chính thành các biên lợi nhuận. Tính toán biên lợi nhuận gộp, biên lợi nhuận hoạt động và biên lợi nhuận ròng, rồi so sánh chúng qua ít nhất hai kỳ. Sau đó, hãy kiểm tra thu nhập trên mỗi cổ phiếu, tìm kiếm các khoản mục phát sinh một lần và đọc các thuyết minh để hiểu tại sao các con số lại thay đổi.
Hướng dẫn này sẽ đi qua từng bước với các công thức, một ví dụ thực tế và những sai lầm thường khiến người mới bắt đầu vấp ngã. Hướng dẫn cũng chỉ ra cách phân tích báo cáo kết quả hoạt động kinh doanh bằng AI khi bạn có nhiều năm hoặc nhiều công ty cần so sánh.
Báo cáo kết quả hoạt động kinh doanh cho bạn biết điều gì
Báo cáo kết quả hoạt động kinh doanh là một trong ba báo cáo tài chính cốt lõi, bên cạnh bảng cân đối kế toán và báo cáo lưu chuyển tiền tệ. Nó còn được gọi là báo cáo lãi lỗ, hoặc P&L.
Ủy ban Chứng khoán và Giao dịch Hoa Kỳ (SEC) giải thích điều này trong Hướng dẫn cho người mới bắt đầu về báo cáo tài chính. SEC cho biết "Báo cáo kết quả hoạt động kinh doanh là một báo cáo cho thấy công ty đã kiếm được bao nhiêu doanh thu trong một khoảng thời gian cụ thể." Nó cũng "cho thấy các chi phí liên quan đến việc tạo ra doanh thu đó."
Từ khóa quan trọng là kỳ. Bảng cân đối kế toán là một ảnh chụp nhanh tại một thời điểm. Báo cáo này bao quát một khoảng thời gian, chẳng hạn như một quý hoặc một năm.
Nó trả lời ba câu hỏi:
- Công ty đã bán được bao nhiêu? Đó là doanh thu, dòng trên cùng (top line).
- Chi phí để tạo ra những doanh số đó là bao nhiêu? Đó là các giá vốn và chi phí.
- Còn lại bao nhiêu? Đó là thu nhập ròng, dòng cuối cùng (bottom line).
SEC lưu ý rằng dòng cuối cùng "thường cho thấy thu nhập ròng hoặc lỗ ròng của công ty." Việc phân tích còn đi xa hơn thế. Nó đặt câu hỏi liệu lợi nhuận có đang tăng trưởng hay không, chi phí đang tăng ở đâu và liệu kết quả đó có bền vững hay không.
Trước khi bắt đầu: những gì bạn cần
Hãy thu thập những thứ này trước khi bạn bắt đầu:
- Ít nhất hai báo cáo kết quả hoạt động kinh doanh. Sử dụng cùng một độ dài kỳ, chẳng hạn như hai năm đầy đủ hoặc cùng một quý trong hai năm.
- Thuyết minh báo cáo tài chính. Chúng giải thích các khoản mục bất thường và các lựa chọn kế toán.
- Báo cáo thảo luận của ban quản trị (MD&A). Nó giải thích lý do tại sao kết quả thay đổi, theo lời của ban quản lý.
- Một bảng tính. Excel hoặc Google Sheets là đủ để tính các biên lợi nhuận bên dưới.
- Một điểm tham chiếu trong ngành. SEC cảnh báo rằng "các tỷ số mong muốn thay đổi tùy theo ngành."
Đối với một công ty đại chúng tại Hoa Kỳ, tất cả những thứ này đều nằm trong báo cáo thường niên theo Mẫu 10-K. Đối với một công ty tư nhân hoặc doanh nghiệp của riêng bạn, hãy xuất P&L từ hệ thống kế toán của bạn.
Đọc từ trên xuống dưới
SEC đưa ra một hình ảnh hữu ích. Họ nói hãy "coi chúng như một bộ cầu thang." Bạn bắt đầu với doanh số ở trên cùng, sau đó bước xuống qua từng chi phí cho đến khi chạm đến dòng cuối cùng.
Dưới đây là các bước theo thứ tự:
- Doanh thu gộp. SEC gọi dòng trên cùng là "doanh thu gộp hoặc doanh số." Nó là "gộp" vì chưa có khoản nào bị khấu trừ.
- Hàng bán bị trả lại và các khoản giảm trừ. Đây là những khoản doanh số mà công ty không kỳ vọng thu được, chẳng hạn như giảm giá hàng bán và hàng hóa bị trả lại.
- Doanh thu thuần. Doanh thu gộp trừ đi hàng bán bị trả lại và các khoản giảm trừ.
- Giá vốn hàng bán. SEC cho biết điều này "cho bạn biết số tiền công ty đã chi để sản xuất hàng hóa hoặc dịch vụ mà họ đã bán."
- Lợi nhuận gộp. Doanh thu thuần trừ đi giá vốn hàng bán.
- Chi phí hoạt động. Lương, nghiên cứu, tiếp thị và các chi phí khác để vận hành doanh nghiệp. Khấu hao cũng được trừ ở đây.
- Thu nhập từ hoạt động kinh doanh. Lợi nhuận gộp trừ đi chi phí hoạt động. SEC gọi đây là "lợi nhuận hoạt động trước chi phí lãi vay và thuế thu nhập."
- Thu nhập và chi phí lãi vay. Tiền kiếm được từ tiền mặt và tiền trả cho các khoản nợ.
- Thuế thu nhập. Thuế đánh trên lợi nhuận trong năm.
- Thu nhập ròng. Dòng cuối cùng, còn được gọi là lợi nhuận ròng hoặc thu nhập thuần.
Không phải mọi công ty đều sử dụng cùng một nhãn hoặc thứ tự. SEC lưu ý rằng các dòng chi phí "có thể được báo cáo theo nhiều thứ tự khác nhau." Hãy tìm từng bước, ngay cả khi nó có tên gọi khác.
Khi bạn đọc, hãy đánh dấu ba dòng chi phí lớn nhất. Những thay đổi nhỏ trong các dòng lớn sẽ tác động đến lợi nhuận nhiều nhất.
Tính toán các biên lợi nhuận
Biên lợi nhuận chuyển các con số thô thành tỷ lệ phần trăm để bạn có thể so sánh theo thời gian và giữa các công ty. Ba chỉ số sau đây thực hiện hầu hết các công việc.
Biên lợi nhuận gộp cho thấy còn lại bao nhiêu sau chi phí trực tiếp để tạo ra những gì bạn bán.
Biên lợi nhuận gộp = Lợi nhuận gộp / Doanh thu thuần
Biên lợi nhuận gộp giảm có nghĩa là mỗi lần bán hàng kiếm được ít hơn. Nguyên nhân bao gồm chi phí đầu vào cao hơn, cắt giảm giá hoặc chuyển hướng sang các sản phẩm có biên lợi nhuận thấp hơn.
Biên lợi nhuận hoạt động cho thấy còn lại bao nhiêu sau khi vận hành doanh nghiệp. SEC cho biết nó "so sánh thu nhập hoạt động của một công ty với doanh thu thuần."
Biên lợi nhuận hoạt động = Thu nhập từ hoạt động kinh doanh / Doanh thu thuần
SEC bổ sung thêm rằng nó "cho thấy, đối với mỗi đô la doanh số, bao nhiêu phần trăm là lợi nhuận."
Biên lợi nhuận ròng cho thấy bao nhiêu trong mỗi đô la doanh số trở thành thu nhập ròng.
Biên lợi nhuận ròng = Thu nhập ròng / Doanh thu thuần
Hãy đọc cả ba chỉ số cùng nhau. Nếu biên lợi nhuận gộp giữ nguyên nhưng biên lợi nhuận hoạt động giảm, chi phí cố định đang tăng nhanh hơn doanh số. Nếu biên lợi nhuận hoạt động giữ nguyên nhưng biên lợi nhuận ròng giảm, hãy xem xét lãi vay hoặc thuế.
So sánh các kỳ cạnh nhau
Một báo cáo kết quả hoạt động kinh doanh cho thấy một kết quả. Hai hoặc nhiều hơn cho thấy một xu hướng.
Đặt mỗi kỳ vào cột riêng của nó. Sau đó thêm hai loại phân tích.
Phân tích theo chiều ngang so sánh từng dòng với cùng dòng đó ở kỳ trước. Thêm một cột cho thay đổi bằng tiền và một cột cho thay đổi phần trăm. Đọc những thay đổi lớn nhất trước.
Phân tích theo chiều dọc hiển thị mỗi dòng dưới dạng phần trăm của doanh thu thuần. Đây thường được gọi là báo cáo quy mô chung. Nó giúp các công ty có quy mô khác nhau dễ dàng được so sánh.
Hãy đặt những câu hỏi này khi bạn thực hiện:
- Doanh thu có tăng trưởng không? Tăng trưởng đang tăng tốc hay chậm lại?
- Chi phí có tăng nhanh hơn doanh thu không? Điều đó làm thu hẹp biên lợi nhuận.
- Dòng chi phí nào tăng vọt? Sự gia tăng đột ngột trong tiếp thị hoặc tiền lương cần một lời giải thích.
- Chi phí lãi vay có tăng không? Điều đó cho thấy nợ nhiều hơn, điều này sẽ hiển thị trên bảng cân đối kế toán.
Đối với một công ty đại chúng, hãy so sánh với một hoặc hai đối thủ cùng ngành. Biên lợi nhuận hoạt động 10% có thể là mạnh trong ngành bán lẻ nhưng lại yếu trong ngành phần mềm.
Kiểm tra thu nhập trên mỗi cổ phiếu và các khoản mục phát sinh một lần
Thu nhập trên mỗi cổ phiếu (EPS) phân bổ thu nhập ròng trên các cổ phiếu. SEC giải thích: "Để tính EPS, bạn lấy tổng thu nhập ròng và chia cho số lượng cổ phiếu đang lưu hành của công ty."
EPS = Thu nhập ròng / Số lượng cổ phiếu đang lưu hành
EPS có thể tăng ngay cả khi thu nhập ròng đi ngang, nếu công ty mua lại cổ phiếu. Hãy kiểm tra cả hai dòng trước khi bạn gọi đó là tăng trưởng.
Các khoản mục phát sinh một lần có thể làm sai lệch kết quả của một năm duy nhất. Ví dụ bao gồm lãi từ việc bán một tòa nhà, một khoản dàn xếp pháp lý hoặc chi phí tái cấu trúc. Chúng có thể xuất hiện dưới dạng các dòng riêng biệt hoặc được giải thích trong thuyết minh.
Khi bạn tìm thấy một khoản như vậy, hãy đặt một câu hỏi đơn giản. Lợi nhuận sẽ trông như thế nào nếu không có nó? Nếu câu trả lời là có sự khác biệt, hãy tính toán các biên lợi nhuận theo cả hai cách và ghi chú sự khác biệt.
Đây là lúc các thuyết minh trở nên quan trọng. SEC nói "Việc đọc các chú thích là rất quan trọng." Họ cũng chỉ ra MD&A. SEC gọi đó là "cơ hội để ban quản lý cung cấp cho các nhà đầu tư cái nhìn của họ về hiệu quả tài chính và tình trạng của công ty."
Kết nối với các báo cáo khác
Báo cáo kết quả hoạt động kinh doanh chỉ kể một phần của câu chuyện. Hai mối liên kết quan trọng nhất là.
Lợi nhuận so với tiền mặt. Một công ty có thể báo cáo lợi nhuận nhưng vẫn thiếu tiền mặt. SEC cho biết báo cáo lưu chuyển tiền tệ "có thể cho bạn biết liệu công ty có tạo ra tiền mặt hay không." So sánh thu nhập ròng với dòng tiền từ hoạt động kinh doanh trong nhiều năm.
Lợi nhuận so với bảng cân đối kế toán. Doanh số tăng cùng với sự gia tăng các khoản phải thu có thể có nghĩa là khách hàng đang trả tiền chậm hơn. Chi phí lãi vay tăng phải khớp với nợ tăng. Hướng dẫn của chúng tôi về cách phân tích bảng cân đối kế toán bao gồm khía cạnh đó.
SEC cũng chỉ ra cách các báo cáo kết hợp trong một tỷ số. Tỷ số vòng quay hàng tồn kho của họ "so sánh giá vốn hàng bán của công ty trên báo cáo kết quả hoạt động kinh doanh với số dư hàng tồn kho trung bình trong kỳ." Tỷ số giảm có nghĩa là hàng hóa nằm trong kho lâu hơn trước khi được bán.
Để biết một thước đo mà nhiều nhà phân tích thêm vào, hãy xem bài giải thích của chúng tôi về EBITDA là gì.
Cách phân tích báo cáo kết quả hoạt động kinh doanh với AI
Các bước trên thực hiện nhanh đối với một công ty và hai năm. Chúng trở nên chậm chạp với năm năm, nhiều đơn vị kinh doanh hoặc một chồng báo cáo PDF. Một công cụ AI có thể đọc các báo cáo, tính toán các biên lợi nhuận và gắn cờ các thay đổi.
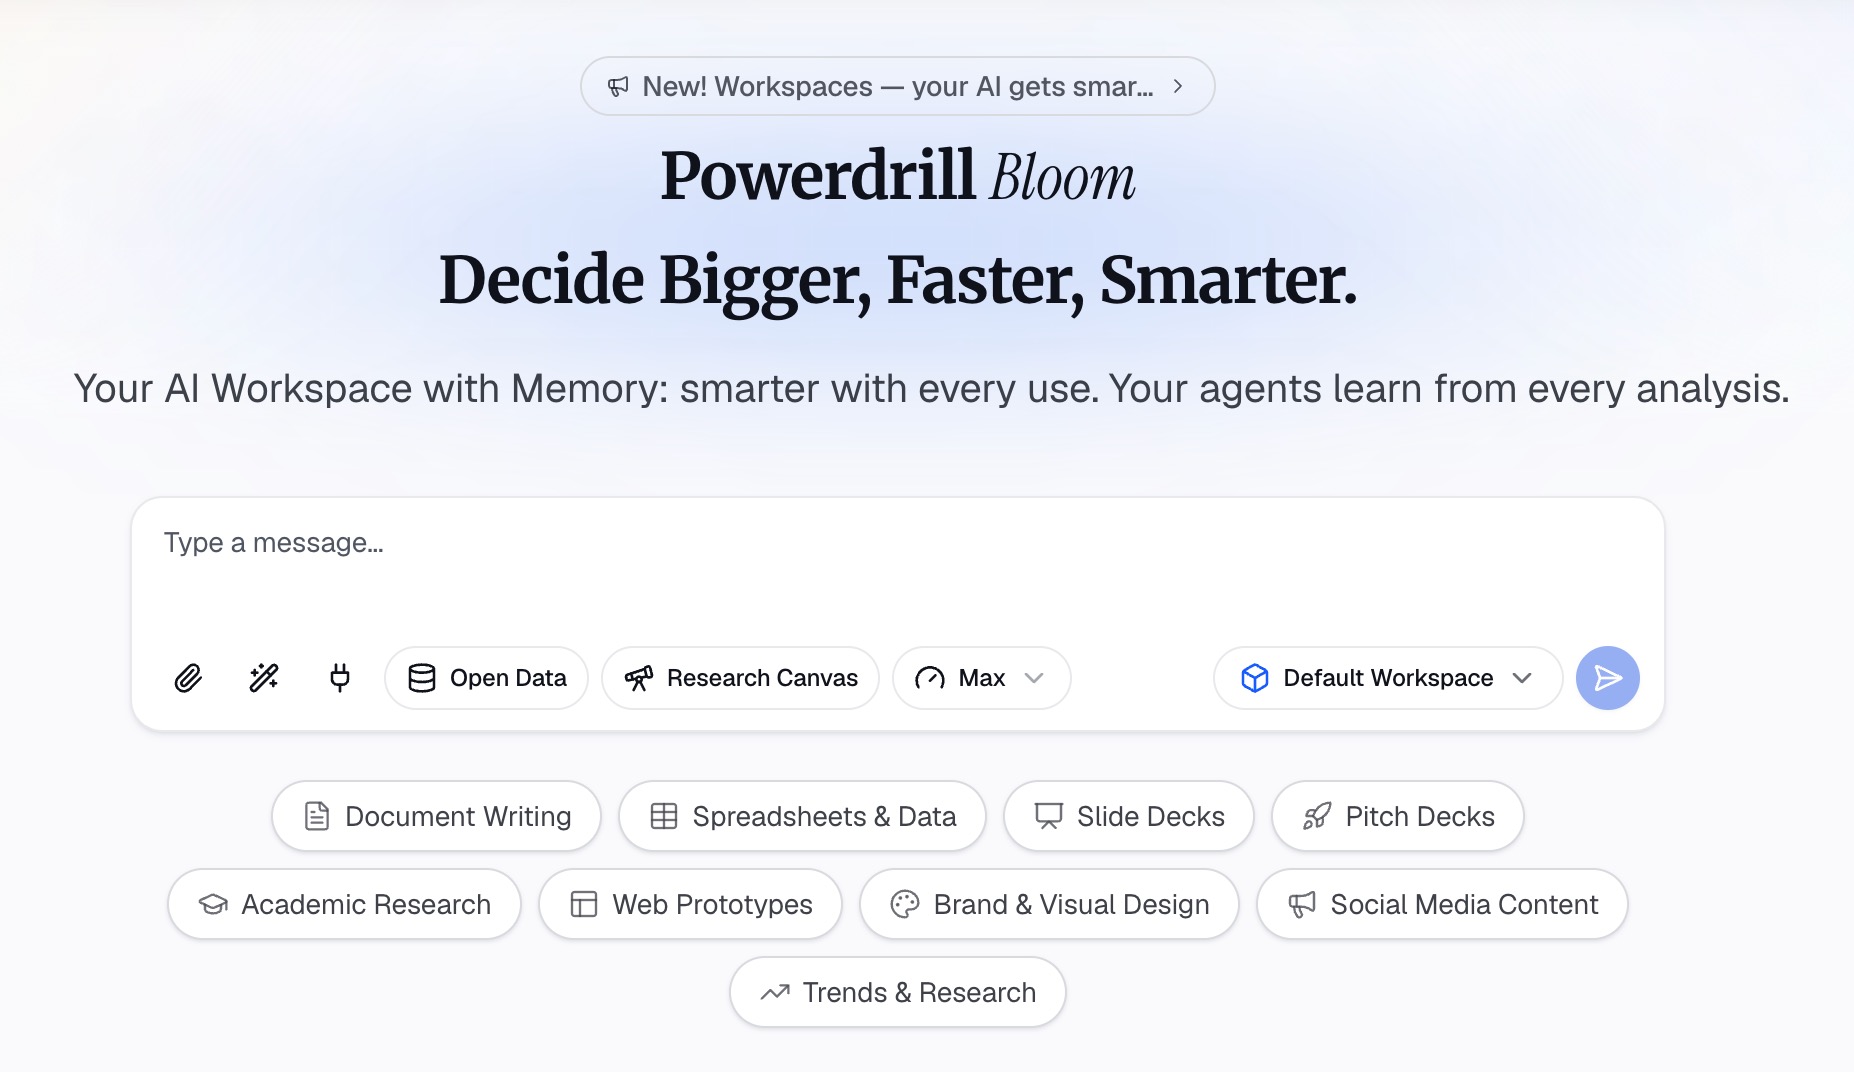
Dưới đây là phương pháp gồm ba bước, sử dụng Powerdrill Bloom.
Bước 1: Tải lên các báo cáo kết quả hoạt động kinh doanh của bạn
Tải lên các báo cáo P&L bạn muốn so sánh. Chúng có thể là các bản xuất Excel từ hệ thống kế toán của bạn hoặc các báo cáo thường niên dạng PDF.
Công cụ AI Financial Analysis Tool cho biết nó có thể "Chạy phân tích tài chính trên P&L, bảng cân đối kế toán và lưu chuyển tiền tệ của bạn." Đối với một công ty đại chúng, trang SEC Filing Search bao quát "các hồ sơ SEC, thu nhập, bảng cân đối kế toán, báo cáo kết quả hoạt động kinh doanh, lưu chuyển tiền tệ, cổ tức và các giao dịch nội gián."
Bước 2: Yêu cầu các biên lợi nhuận bằng ngôn ngữ tự nhiên
Mô tả phân tích bạn muốn. Ví dụ: "Tính biên lợi nhuận gộp, hoạt động và ròng cho mỗi năm. Hiển thị thay đổi so với năm ngoái và xây dựng bảng quy mô chung."
Trang phân tích tài chính cho phép bạn "Chọn các lăng kính tỷ số, xu hướng, sự bất thường hoặc diễn giải biến động." Nó cũng cung cấp "Các đường xu hướng qua các kỳ với các chú thích QoQ và YoY."
Sau đó, hãy đặt các câu hỏi tiếp theo, chẳng hạn như "Dòng chi phí nào tăng nhanh nhất?" hoặc "Bao nhiêu phần trăm thay đổi lợi nhuận đến từ các khoản mục phát sinh một lần?"
Bước 3: Kiểm tra các con số và xuất báo cáo
Kiểm tra từng biên lợi nhuận so với báo cáo nguồn. Chọn hai con số, chẳng hạn như doanh thu thuần và thu nhập ròng, và xác nhận chúng bằng tay. Trang chủ cho biết "Mọi con số đều đi kèm với trang, hàng và con số đằng sau nó," vì vậy bạn có thể truy xuất nguồn gốc của từng con số.
Sau đó xuất báo cáo. AI Financial Report Generator có thể "Chuyển đổi các số liệu tài chính cuối tháng thành một báo cáo sẵn sàng cho ban lãnh đạo."
Một ví dụ thực tế
Dưới đây là một ví dụ ngắn cho một công ty giả định, Lantern Home Goods. Tất cả các con số dưới đây là giả định và tính theo đơn vị nghìn đô la.
| Khoản mục | Năm 1 | Năm 2 | Thay đổi |
|---|---|---|---|
| Doanh thu thuần | 8,000 | 9,200 | +15% |
| Giá vốn hàng bán | 4,800 | 5,700 | +19% |
| Lợi nhuận gộp | 3,200 | 3,500 | +9% |
| Chi phí hoạt động | 2,400 | 2,800 | +17% |
| Thu nhập từ hoạt động kinh doanh | 800 | 700 | -13% |
| Thu nhập ròng | 560 | 470 | -16% |
Bây giờ áp dụng các bước. Các biên lợi nhuận dưới đây sử dụng các con số đã làm tròn từ bảng.
Biên lợi nhuận. Biên lợi nhuận gộp giảm từ 40% xuống còn khoảng 38%. Biên lợi nhuận hoạt động giảm từ 10% xuống còn khoảng 7.6%. Biên lợi nhuận ròng giảm từ 7% xuống còn khoảng 5.1%.
Câu chuyện. Doanh số tăng 15%, nhưng giá vốn hàng bán tăng 19% và chi phí hoạt động tăng 17%. Mỗi bước của cầu thang đều bị mất đà. Tăng trưởng đi kèm với tỷ suất sinh lời thấp hơn trên mỗi lần bán hàng.
Các câu hỏi tiếp theo. Giá nhà cung cấp có tăng không, hay cơ cấu sản phẩm chuyển dịch sang hàng hóa rẻ hơn? Điều gì đã thúc đẩy sự gia tăng chi phí hoạt động? Các thuyết minh và MD&A là nơi để bắt đầu.
Các sai lầm phổ biến khi phân tích báo cáo kết quả hoạt động kinh doanh
Chỉ nhìn vào thu nhập ròng. Dòng cuối cùng che giấu nguồn gốc của sự thay đổi. Hãy kiểm tra từng biên lợi nhuận.
So sánh các kỳ có độ dài khác nhau. Một quý và một năm đầy đủ không thể so sánh trực tiếp. Hãy khớp các kỳ.
Bỏ qua các khoản mục phát sinh một lần. Một khoản lãi hoặc chi phí duy nhất có thể làm cho một năm yếu kém trông có vẻ mạnh mẽ, hoặc ngược lại.
Coi tăng trưởng doanh thu là thành công. Nếu chi phí tăng nhanh hơn, lợi nhuận sẽ giảm. Hãy theo dõi các biên lợi nhuận, không chỉ dòng trên cùng.
Bỏ qua các báo cáo khác. Lợi nhuận mà không có tiền mặt là một dấu hiệu cảnh báo. Hãy kiểm tra báo cáo lưu chuyển tiền tệ và bảng cân đối kế toán.
Nhập lại các con số từ PDF. Một chữ số sai sẽ làm hỏng mọi biên lợi nhuận sử dụng nó. Hướng dẫn của chúng tôi về phân tích dữ liệu tài chính với AI bao quát quy trình làm việc rộng hơn.
Bạn muốn tính toán các biên lợi nhuận trên P&L của chính mình? Hãy thử Powerdrill Bloom với hai năm báo cáo kết quả hoạt động kinh doanh, và yêu cầu một bảng quy mô chung với các thay đổi so với cùng kỳ năm trước.
Các câu hỏi thường gặp
Làm thế nào để phân tích một báo cáo kết quả hoạt động kinh doanh?
Đọc từ doanh thu ở trên cùng đến thu nhập ròng ở dưới cùng. Tính toán biên lợi nhuận gộp, hoạt động và ròng, rồi so sánh chúng qua ít nhất hai kỳ. Sau đó, kiểm tra thu nhập trên mỗi cổ phiếu, tìm kiếm các khoản mục phát sinh một lần và đọc các thuyết minh cùng MD&A để hiểu tại sao kết quả thay đổi.
Các tỷ số báo cáo kết quả hoạt động kinh doanh quan trọng nhất là gì?
Đối với người mới bắt đầu, hãy bắt đầu với ba biên lợi nhuận. Biên lợi nhuận gộp cho thấy lợi nhuận sau chi phí trực tiếp của giá vốn hàng bán. Biên lợi nhuận hoạt động cho thấy lợi nhuận sau khi vận hành doanh nghiệp. Biên lợi nhuận ròng cho thấy bao nhiêu trong mỗi đô la doanh số trở thành thu nhập ròng. So sánh từng chỉ số với các năm trước và các đối thủ cùng ngành.
Sự khác biệt giữa lợi nhuận gộp và thu nhập ròng là gì?
Lợi nhuận gộp là doanh thu thuần trừ đi giá vốn hàng bán. Thu nhập ròng là những gì còn lại sau tất cả các chi phí, bao gồm chi phí hoạt động, lãi vay và thuế thu nhập. Lợi nhuận gộp nằm gần đầu báo cáo, và thu nhập ròng là dòng cuối cùng.
Sự khác biệt giữa báo cáo kết quả hoạt động kinh doanh và bảng cân đối kế toán là gì?
Báo cáo kết quả hoạt động kinh doanh cho thấy doanh thu, chi phí và lợi nhuận trong một khoảng thời gian. Bảng cân đối kế toán cho thấy những gì một công ty sở hữu và nợ tại một thời điểm duy nhất. Các nhà phân tích sử dụng cả hai, vì những thay đổi về lợi nhuận thường hiển thị dưới dạng những thay đổi trong tài sản và nợ phải trả.
AI có thể phân tích báo cáo kết quả hoạt động kinh doanh không?
Có. Các công cụ AI có thể đọc báo cáo kết quả hoạt động kinh doanh từ Excel hoặc PDF, tính toán các biên lợi nhuận, xây dựng bảng quy mô chung và gắn cờ các thay đổi lớn giữa các kỳ. Powerdrill Bloom liên kết mỗi con số với hàng hoặc trang nguồn của nó. Hãy kiểm tra một vài con số bằng tay trước khi đưa ra kết luận.
Nguồn: Ủy ban Chứng khoán và Giao dịch Hoa Kỳ, Hướng dẫn cho người mới bắt đầu về báo cáo tài chính. Chi tiết được đọc vào ngày 28 tháng 10 năm 2026.