Finansal Rapor Nasıl Yazılır: Örnekler ve Şablon
Bir finansal rapor yazmak için üç temel tabloyla başlayın: bilanço, gelir tablosu ve nakit akış tablosu. Nelerin değiştiğini ve nedenini açıklayan kısa bir anlatımın yanı sıra birkaç temel oran ekleyin. Rakamların arkasındaki muhasebe seçimlerine ilişkin notlarla bitirin. Net bir rapor, okuyucu için şu soruyu yanıtlar: İşletme nasıl gidiyor ve sırada ne var?
Bu kılavuz, bir finansal raporun neleri içerdiğini, her bölümün nasıl yazılacağını ve hangi oranların ekleneceğini kapsar. Ayrıca kopyalayabileceğiniz bir şablon ve gerçek hesaplamalar içeren uygulamalı bir örnek sunar. Tanımlar, 16 Kasım 2026 tarihinde okunan U.S. Securities and Exchange Commission'ın finansal tablolara yönelik kılavuzundan alınmıştır.
Finansal rapor nedir
Finansal rapor, bir şirketin çeyrek veya yıl gibi bir döneme ait finansal sonuçlarını sunar. Tabloları, rakamları ve yazılı açıklamaları birleştirir.
SEC'in yeni başlayanlar için hazırladığı kılavuz, finansal tabloların ne işe yaradığını özetler. "Bir şirketin parasının nereden geldiğini, nereye gittiğini ve şu anda nerede olduğunu gösterirler."
Kılavuz dört ana tabloyu isimlendirir. Bunlar "(1) bilançolar; (2) gelir tabloları; (3) nakit akış tabloları; ve (4) özkaynak değişim tablolarıdır."
Her biri farklı bir soruyu yanıtlar:
- Bilanço. Şirketin belirli bir andaki varlıkları ve borçları nelerdir?
- Gelir tablosu. Dönem boyunca ne kadar kazandı ve harcadı?
- Nakit akış tablosu. Nakit içeri ve dışarı nasıl hareket etti?
- Özkaynak değişim tablosu. Sahiplerin payı nasıl değişti?
Bir finansal rapor, bu tabloları bir bağlam içine yerleştirir. Halka açık şirketler resmi yıllık ve üç aylık raporlar yayınlar. Küçük işletmeler, kar amacı gütmeyen kuruluşlar, okullar ve kulüpler; sahipler, yönetim kurulları ve üyeler için daha basit versiyonlar yazar. Yapı aynıdır; derinlik değişir.
Finansal raporu kimler okur
Kendiniz için değil, okuyucunuz için yazın. Farklı okuyucular farklı şeyler arar.
- Sahipler ve yöneticiler kâr, nakit ve zaman içindeki eğilimi görmek ister.
- Yönetim kurulları bütçeye karşı sonuçları ve ana riskleri ister.
- Borç verenler işletmenin borçlarını geri ödeyip ödeyemeyeceğini bilmek ister.
- Yatırımcılar büyüme, marjlar ve getiri ister.
- Bir dernek veya kilise üyeleri paralarının nereye gittiğini görmek ister.
Tek bir satır yazmadan önce okuyucunuzu tanıyın. Bir girişim için hazırlanan yönetim kurulu raporu nakit ömrü (cash runway) ile başlar. Bir konut sahipleri derneği raporu ise yıllık bütçeye karşı yapılan harcamalarla başlar.
Neler dahil edilmeli
Çoğu finansal rapor aynı temel bölümleri içerir. SEC kılavuzuna dayanarak her birinin neleri kapsadığı aşağıda açıklanmıştır.
Bilanço. Kılavuz, bilançonun "bir şirketin varlıkları, yükümlülükleri ve özkaynakları hakkında ayrıntılı bilgi sağladığını" belirtir. Tek bir formülü takip eder: varlıklar, yükümlülükler artı özkaynaklara eşittir. Varlıklar genellikle nakde ne kadar çabuk dönüştüklerine göre listelenir. Yükümlülükler ise vade tarihlerine göre listelenir.
Gelir tablosu. Kılavuz bunu "bir şirketin belirli bir zaman diliminde ne kadar gelir elde ettiğini gösteren bir rapor" olarak tanımlar. Bunu bir merdiven seti gibi düşünün. En üstte satışlarla başlarsınız ve maliyetleri adım adım çıkarırsınız. En alt satır net gelir veya net zarardır.
Nakit akış tablosu. "Bir şirketin nakit giriş ve çıkışlarını" raporlar. Üç bölümden oluşur: işletme, yatırım ve finansman faaliyetleri. Kılavuz bunun neden önemli olduğunu açıklar. Bir gelir tablosu "size bir şirketin kâr edip etmediğini söyleyebilir." Bir nakit akış tablosu ise "şirketin nakit üretip üretmediğini söyleyebilir."
Tablo notları. Notlar muhasebe politikalarını, vergileri, emeklilik maaşlarını ve hisse senedi opsiyonlarını açıklar. Kılavuz, "Finansal tabloların dipnotları bilgi doludur" der.
Yönetimin tartışma ve analizi. Genellikle MD&A olarak adlandırılan bu bölüm anlatı kısmıdır. Kılavuz bunu "yönetimin, yatırımcılara şirketin finansal performansı ve durumu hakkındaki görüşlerini sunma fırsatı" olarak adlandırır.
Küçük bir işletme raporu için anlatım ve ilk üç tablo genellikle yeterlidir. Tek seferlik bir maliyet gibi olağandışı durumlar için notlar ekleyin.
Önce rakamlarınızı toplayın
Bir rapor ancak girdileri kadar iyidir. Yazmaya başlamadan önce şunları toplayın:
- Muhasebe sisteminizden alınan ve dönem için kapatılmış mizan veya defter-i kebir.
- Değişimi gösterebilmeniz için önceki dönemin rakamları.
- Okuyucular bir planla karşılaştırma yapacaksa bütçe veya tahmin.
- Nakit bakiyesini teyit etmek için banka ekstreleri.
- Büyük bir satın alma, yeni bir kredi veya kaybedilen bir müşteri gibi olağandışı olaylara ilişkin notlar.
Defterlerin kapalı olduğundan emin olun. Açık bir dönem üzerine inşa edilen bir rapor, siz gönderdikten sonra değişecektir ve bu da güven kaybına yol açar.
Ardından ana toplamları mutabık kılın. Bilançodaki nakit banka ile eşleşmelidir. Nakit akış tablosundaki nakit değişimi, iki bilanço arasındaki değişimle eşleşmelidir.
Adım adım finansal rapor nasıl yazılır
Rakamlar hazır olduğunda, yazım süreci net bir sırayı takip eder.
- Tek paragraflık bir özet yazın. Geliri, net geliri, nakdi ve her birinin nasıl değiştiğini belirtin. Burada duran okuyucular bile ana fikri anlayabilmelidir.
- Gelir tablosunu sunun. Bu dönemi ve önceki dönemi değişimle birlikte yan yana gösterin.
- Bilançoyu sunun. Bu dönemin sonunu ve önceki dönemin sonunu gösterin.
- Nakit akış tablosunu sunun. İşletme, yatırım ve finansman nakit akışlarını gösterin.
- Temel oranları ekleyin. Okuyucularınız için önemli olan üç ila beş tanesini seçin.
- Analizi yazın. En büyük iki veya üç değişimi ve nedenlerini açıklayın.
- Görünüm ve riskleri ekleyin. Sırada ne beklediğinizi ve bunu nelerin değiştirebileceğini söyleyin.
- Notları ekleyin. Muhasebe seçimlerini ve tek seferlik kalemleri açıklayın.
Analizi kısa ve spesifik tutun. "Mart ayında iki yeni distribütörün sipariş vermeye başlaması nedeniyle gelir %20 arttı" ifadesi faydalıdır. "Gelir performansı güçlüydü" ifadesi ise değildir.
Dahil edilecek temel oranlar
Oranlar, ham rakamları karşılaştırmalara dönüştürür. SEC kılavuzu birkaç yaygın oranı listeler ve "ideal oranların sektöre göre değiştiğini" belirtir.
| Oran | Formül | Size ne anlatır |
|---|---|---|
| Borç/Özkaynak | Toplam yükümlülükler / Özkaynaklar | İşletmenin borca ne kadar güvendiği |
| Stok devir hızı | Satışların maliyeti / Ortalama stok | Stokların dönem içinde ne sıklıkla satıldığı |
| Faaliyet marjı | Faaliyet geliri / Net gelirler | Her bir satış dolarının ne kadarının faaliyet kârı olduğu |
| Net işletme sermayesi | Dönen varlıklar − Kısa vadeli yükümlülükler | Kısa vadeli faturalar için nakit tamponu |
| Brüt marj | Brüt kâr / Net gelirler | Doğrudan satış maliyetinden sonra geriye ne kaldığı |
Kılavuz, faaliyet marjını sade bir şekilde açıklar: "Her bir dolarlık satışın yüzde kaçının kâr olduğunu gösterir." Stok devir hızı için başlangıç ve bitiş stok bakiyelerinin ortalamasının alınmasını söyler.
Her oranı iki dönem için gösterin. Tek bir rakam, bir eğilim olmadan çok az şey ifade eder. Her bir tablonun daha derinlemesine okunması için gelir tablosu nasıl analiz edilir ve bilanço nasıl analiz edilir kılavuzlarımıza bakın.
Anlatıyı bir MD&A gibi yazın
Rakamlar ne olduğunu gösterir. Anlatı ise nedenini açıklar. Halka açık şirketler bu bölümü MD&A olarak yazar ve kuralları her türlü rapor için iyi bir modeldir.
SEC kılavuzu, kuralların "yönetim tarafından bilinen eğilimler, olaylar veya belirsizlikler" hakkında açıklama yapılmasını gerektirdiğini söyler. Bunlar, "raporlanan finansal bilgiler üzerinde önemli bir etkiye sahip olacak" kalemlerdir. Uygulamada, okuyuculara rakamları değiştiren veya yakında değiştirebilecek her şeyi anlatın. Yeni bir rakip, kaybedilen bir sözleşme veya tedarikçi fiyat artışı, toplam rakamlarda görünmeden önce bile dikkate alınır.
Kılavuz ayrıca MD&A'nın "yatırımcıların şirketi yönetimin gözünden görmelerine yardımcı olmayı amaçladığını" belirtir. Bunu kendi raporunuza uygulayın. Bir muhasebeci gibi değil, işletmeyi yöneten kişi olarak yazın.
Faydalı bir anlatı üç şeyi kapsar:
- İtici Güçler. Gelir, maliyet ve nakitteki en büyük değişikliklere ne sebep oldu?
- Eğilimler. Hangi değişiklikler muhtemelen devam edecek ve hangileri tek seferlikti?
- Belirsizlikler. Sözleşme yenileme veya fiyat değişikliği gibi gelecek dönem rakamlarını ne hareket ettirebilir?
Her noktayı tablolardaki bir rakama bağlı tutun. Bir okuyucu, açıkladığınız rakamı bulabilmelidir.
Bir finansal rapor şablonu
Bu taslağı bir başlangıç noktası olarak kullanın. Bölümleri okuyucularınıza uyacak şekilde ayarlayın.
| Bölüm | Ne yazılmalı | Tipik uzunluk |
|---|---|---|
| Başlık ve dönem | Şirket adı, rapor türü ve kapsanan dönem | Tek satır |
| Yönetici özeti | Gelir, net gelir, nakit ve ana değişim | Tek paragraf |
| Gelir tablosu | Bu dönem vs. önceki dönem, değişimle birlikte | Tek tablo |
| Bilanço | Bu dönemin sonu vs. önceki dönemin sonu | Tek tablo |
| Nakit akış tablosu | İşletme, yatırım ve finansman nakit akışları | Tek tablo |
| Temel oranlar | Üç ila beş oran, her biri iki dönem | Tek tablo |
| Analiz | Değişimin ana itici güçleri | Üç ila beş paragraf |
| Görünüm ve riskler | Sırada ne var ve bunu ne değiştirebilir | İki paragraf |
| Notlar | Muhasebe politikaları ve tek seferlik kalemler | Gerektiği kadar |
Yöneticilere sunulan aylık bir rapor için tabloları özet satırlara kısaltın. Bir yönetim kuruluna veya borç verene sunulan yıllık rapor için tam tabloları ve notları ekleyin.
Bir finansal rapor örneği
İşte kurgusal bir distribütör olan Northwind Supplies için kısa bir örnek. Mali 2025 ile karşılaştırıldığında mali 2026'yı kapsamaktadır.
Yönetici özeti. Gelir %20 artarak 2.400.000$ oldu. Net gelir %60 artarak 240.000$ oldu. İşletme nakit akışı 290.000$ olarak gerçekleşti ve nakit 80.000$ arttı.
Gelir tablosu:
| Kalem | FY2026 | FY2025 |
|---|---|---|
| Net gelir | 2.400.000$ | 2.000.000$ |
| Satışların maliyeti | 1.440.000$ | 1.240.000$ |
| Brüt kâr | 960.000$ | 760.000$ |
| Faaliyet giderleri | 600.000$ | 520.000$ |
| Faaliyet geliri | 360.000$ | 240.000$ |
| Faiz gideri | 40.000$ | 40.000$ |
| Vergi öncesi kâr | 320.000$ | 200.000$ |
| Gelir vergisi | 80.000$ | 50.000$ |
| Net gelir | 240.000$ | 150.000$ |
Temel oranlar. Brüt marj %38'den %40'a yükseldi. Faaliyet marjı %12'den %15'e çıktı. Yıl sonunda dönen varlıklar 900.000$ ve kısa vadeli yükümlülükler 500.000$ idi, bu nedenle net işletme sermayesi 400.000$ oldu. 800.000$ özkaynağa karşılık 1.200.000$ toplam yükümlülük, 1,5 borç/özkaynak oranı verir.
Stok yıl başında 300.000$ ve yıl sonunda 340.000$ idi. Ortalama 320.000$'dır. 1.440.000$ tutarındaki satış maliyetinin 320.000$'a bölünmesi 4,5 stok devir hızı verir.
Nakit akışı. İşletme faaliyetleri 290.000$ getirdi. Yatırım, esas olarak yeni bir teslimat kamyonu için 150.000$ kullandı. Finansman, kredi geri ödemeleri için 60.000$ kullandı. Nakitteki net değişim 80.000$ artış oldu.
Analiz. Gelir artışının çoğunu iki yeni dağıtım sözleşmesi sağladı. Brüt marj, daha büyük siparişlerin daha iyi tedarikçi fiyatları kazanması nedeniyle iyileşti. Faaliyet giderleri gelirden daha yavaş büyüdü ve bu da faaliyet marjını yükseltti.
Görünüm ve riskler. Yönetim, yeni sözleşmeler olgunlaştıkça mali 2027'de büyümenin yavaşlamasını bekliyor. Ana risk, iki yeni sözleşmenin artık satışların büyük bir kısmını oluşturması nedeniyle müşteri yoğunlaşmasıdır.
Her rakamın nasıl bağlandığına dikkat edin. Net gelir, gelir tablosundan gelir. İşletme sermayesi ve borç bilançodan gelir. Nakit artışı nakit akış tablosuna bağlanır.
AI ile finansal rapor yazın
Tabloları ve oranları elle oluşturmak, özellikle her ay zaman alır. Bir AI aracı dışa aktarımlarınızı okuyabilir ve raporu sizin için taslak haline getirebilir.
İşte Powerdrill Bloom kullanarak üç adımda yöntem.
Adım 1: Finansal tablolarınızı yükleyin
Kâr ve zarar, bilanço ve nakit akışı dışa aktarımlarınızı Excel, CSV veya PDF dosyaları olarak yükleyin. AI Financial Report Generator, girdi olarak "P&L, bilanço, nakit akışı ve herhangi bir KPI takipçisi" listeler.
Raporun değişimi gösterebilmesi için önceki dönemi de dahil edin. Net sütun adları AI'nın rakamları okumasına yardımcı olur.
Adım 2: Doğal dilde rapor isteyin
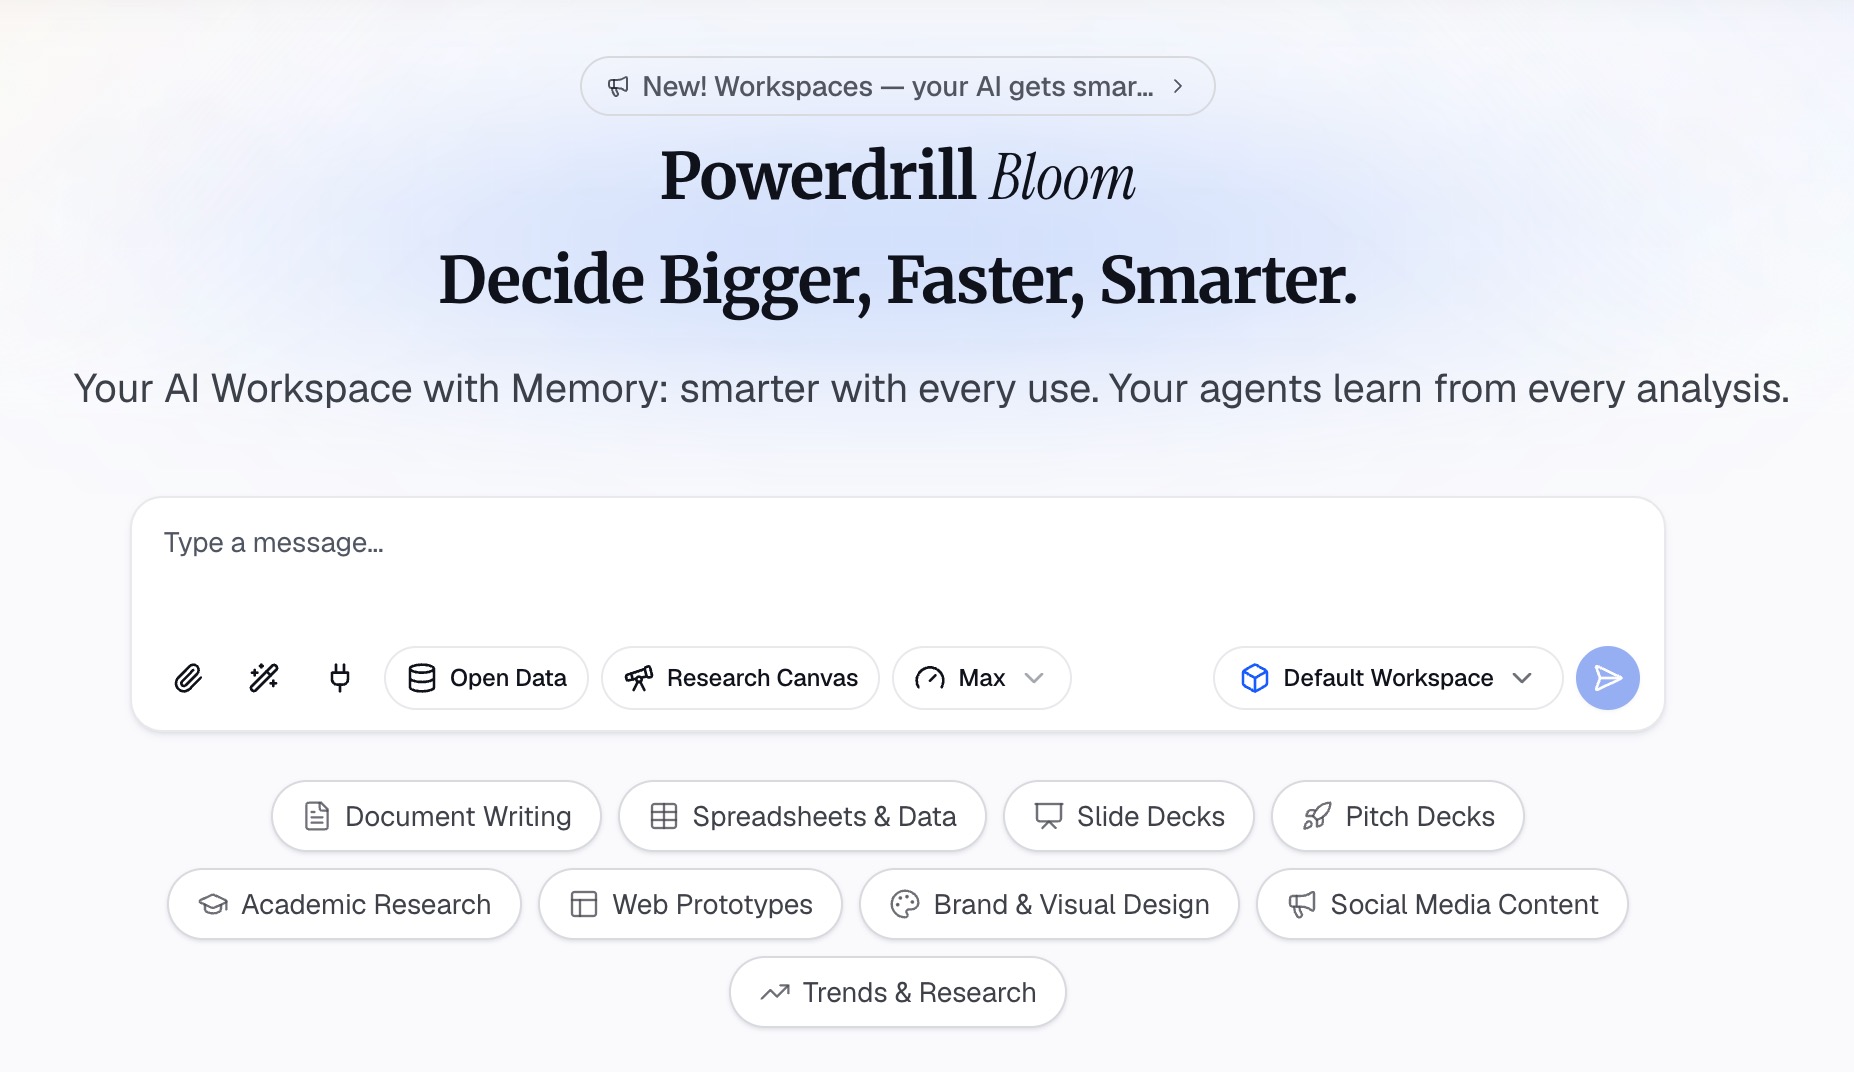
İhtiyacınız olan raporu tanımlayın. Örneğin: "Yönetici özeti, geçen yılla yan yana üç tablo ve beş temel oran içeren yıllık bir finansal rapor yaz."
Araç sayfası; "aylık, üç aylık veya yönetim kuruluna hazır finansal raporlar — anlatım, grafikler ve bir yönetici özeti" üretebileceğini belirtir. Tempoyu siz seçersiniz: aylık, üç aylık veya yönetim kurulu.
Adım 3: Rakamları kontrol edin ve raporu dışa aktarın
Her rakamı muhasebe sisteminize göre kontrol edin. Yukarıdaki örnekte olduğu gibi, toplamların tablolar arasında birbirini tuttuğundan emin olun. Ardından raporu PDF veya sunum olarak dışa aktarın.
Anlatıyı yakından okuyun. AI, açıklamayı verilerden taslak haline getirir ancak rakamların arkasındaki ticari olayları siz bilirsiniz. Bunları kendi kelimelerinizle ekleyin.
Kaçınılması gereken yaygın hatalar
Bunlar finansal raporlarda en sık karşılaşılan sorunlardır.
- Karşılaştırma dönemi yok. Tek bir yıllık rakamlar eğilimi gizler. Her zaman önceki dönemi gösterin.
- Birbirini tutmayan rakamlar. Net gelir, nakit ve özkaynak tablolar arasında uyumlu olmalıdır.
- Başta çok fazla detay. Özetle başlayın. Kalemleri daha aşağıya koyun.
- Tabloyu tekrarlayan analiz. Rakamların sadece değiştiğini değil, neden değiştiğini açıklayın.
- Bağlamı olmayan oranlar. İki dönem gösterin ve iyi oranların sektöre göre değiştiğini not edin.
- Gizli tek seferlik kalemler. Notlarda olağandışı kazançları veya maliyetleri belirtin.
- Kapatılmamış defterler. Açık bir dönemden gelen bir rapor, okuyucular kullandıktan sonra değişecektir.
- Görünüm yok. Okuyucular sadece ne olduğunu değil, sırada ne olduğunu bilmek ister.
Bütçe karşılaştırmaları için bütçe vs. gerçekleşen raporu nasıl oluşturulur kılavuzumuza bakın.
Bu yılın dışa aktarımlarını bir rapora dönüştürmeye hazır olduğunuzda, en son kâr ve zarar tablonuzla Powerdrill Bloom'u deneyin.
Sıkça sorulan sorular
Bir finansal rapor neleri içermelidir?
Çoğu rapor bir yönetici özeti, bir gelir tablosu, bir bilanço ve bir nakit akış tablosu içerir. Temel oranlar, ana değişikliklerin analizi, bir görünüm ve muhasebe seçimlerine ilişkin notlar ekleyin.
Dört ana finansal tablo nedir?
SEC kılavuzu bilançoları, gelir tablolarını, nakit akış tablolarını ve özkaynak değişim tablolarını listeler. Her biri şirketin finansmanının farklı bir yönünü gösterir.
Bir finansal rapor ne kadar uzun olmalıdır?
Okuyucuya bağlıdır. Yöneticilere sunulan aylık bir rapor iki sayfaya sığabilir. Bir yönetim kuruluna veya borç verene sunulan yıllık rapor, tam tablolar ve notlarla daha uzundur.
Küçük bir organizasyon için finansal raporu nasıl yazarım?
Aynı yapıyı daha basit bir formda kullanın. Bütçeye karşı gelir ve harcamaları, yıl sonu bakiyesini ve büyük değişikliklerin kısa bir açıklamasını gösterin. Üyeler paranın nereye gittiğini görmek ister.
Bir finansal rapora hangi oranları dahil etmeliyim?
Yaygın seçimler brüt marj, faaliyet marjı, net işletme sermayesi, borç/özkaynak ve stok devir hızıdır. Okuyucularınızın önem verdiği oranları seçin ve her biri için iki dönem gösterin.
Kaynaklar: U.S. SEC, Beginners' Guide to Financial Statements.