วิธีเขียนรายงานทางการเงิน: ตัวอย่างและเทมเพลต
ในการเขียนรายงานทางการเงิน ให้เริ่มต้นด้วยงบหลักสามฉบับ ได้แก่ งบแสดงฐานะการเงิน งบกำไรขาดทุน และงบกระแสเงินสด จากนั้นเพิ่มคำอธิบายสั้นๆ ที่ชี้แจงว่ามีอะไรเปลี่ยนแปลงไปบ้างและเพราะเหตุใด พร้อมด้วยอัตราส่วนทางการเงินที่สำคัญอีกสองสามตัว ปิดท้ายด้วยหมายเหตุเกี่ยวกับนโยบายการบัญชีที่อยู่เบื้องหลังตัวเลขเหล่านั้น รายงานที่ชัดเจนควรตอบคำถามหนึ่งข้อให้แก่ผู้อ่านได้ นั่นคือ ธุรกิจเป็นอย่างไร และอะไรจะเกิดขึ้นต่อไป?
คู่มือนี้ครอบคลุมถึงสิ่งที่รายงานทางการเงินควรมี วิธีการเขียนในแต่ละส่วน และอัตราส่วนใดที่ควรเพิ่มเข้าไป นอกจากนี้ยังมีเทมเพลตที่คุณสามารถคัดลอกไปใช้ได้ พร้อมตัวอย่างประกอบที่มีการคำนวณจริง โดยคำจำกัดความต่างๆ อ้างอิงมาจากคู่มืองบทางการเงินของ U.S. Securities and Exchange Commission (SEC) ข้อมูล ณ วันที่ 16 พฤศจิกายน 2026
รายงานทางการเงินคืออะไร
รายงานทางการเงินคือนำเสนอผลประกอบการทางการเงินของบริษัทในช่วงเวลาหนึ่ง เช่น รายไตรมาสหรือรายปี โดยเป็นการรวมกันของงบการเงิน ตัวเลข และคำอธิบายที่เป็นลายลักษณ์อักษร
คู่มือสำหรับผู้เริ่มต้นของ SEC สรุปหน้าที่ของงบการเงินไว้ว่า "งบเหล่านี้แสดงให้คุณเห็นว่าเงินของบริษัทมาจากไหน ไปที่ไหน และตอนนี้อยู่ที่ไหน"
คู่มือระบุงบหลักสี่ฉบับ ได้แก่ "(1) งบแสดงฐานะการเงิน (2) งบกำไรขาดทุน (3) งบกระแสเงินสด และ (4) งบแสดงการเปลี่ยนแปลงส่วนของผู้ถือหุ้น"
แต่ละงบตอบคำถามที่แตกต่างกัน:
- งบแสดงฐานะการเงิน บริษัทเป็นเจ้าของอะไรและเป็นหนี้อะไร ณ จุดเวลาใดเวลาหนึ่ง?
- งบกำไรขาดทุน บริษัทมีรายได้และค่าใช้จ่ายเท่าใดในช่วงเวลาดังกล่าว?
- งบกระแสเงินสด เงินสดไหลเข้าและไหลออกอย่างไร?
- งบแสดงการเปลี่ยนแปลงส่วนของผู้ถือหุ้น ส่วนได้เสียของเจ้าของเปลี่ยนแปลงไปอย่างไร?
รายงานทางการเงินจะนำงบเหล่านี้มาใส่ไว้ในบริบทที่เหมาะสม บริษัทมหาชนจะเผยแพร่รายงานประจำปีและรายไตรมาสอย่างเป็นทางการ ส่วนธุรกิจขนาดเล็ก องค์กรไม่แสวงหากำไร โรงเรียน และสโมสร จะเขียนเวอร์ชันที่เรียบง่ายกว่าสำหรับเจ้าของ คณะกรรมการ และสมาชิก โครงสร้างนั้นเหมือนกัน แต่ความลึกของข้อมูลจะแตกต่างกันไป
ใครคือผู้อ่านรายงานทางการเงิน
จงเขียนเพื่อผู้อ่าน ไม่ใช่เพื่อตัวคุณเอง ผู้อ่านที่แตกต่างกันจะมองหาสิ่งที่ต่างกันออกไป
- เจ้าของและผู้บริหาร ต้องการทราบกำไร เงินสด และแนวโน้มเมื่อเวลาผ่านไป
- คณะกรรมการ ต้องการทราบผลลัพธ์เมื่อเทียบกับงบประมาณและความเสี่ยงหลัก
- ผู้ให้กู้ ต้องการทราบว่าธุรกิจสามารถชำระหนี้ได้
- นักลงทุน ต้องการการเติบโต อัตรากำไร และผลตอบแทน
- สมาชิกของสมาคมหรือโบสถ์ ต้องการเห็นว่าเงินของพวกเขาถูกนำไปใช้ที่ไหน
ทำความรู้จักผู้อ่านของคุณก่อนที่จะเริ่มเขียนแม้แต่บรรทัดเดียว รายงานต่อคณะกรรมการสำหรับสตาร์ทอัพจะเน้นเรื่องกระแสเงินสดที่เหลืออยู่ (cash runway) ส่วนรายงานสำหรับนิติบุคคลหมู่บ้านจัดสรรจะเน้นเรื่องการใช้จ่ายเทียบกับงบประมาณประจำปี
สิ่งที่ควรระบุในรายงาน
รายงานทางการเงินส่วนใหญ่ประกอบด้วยส่วนหลักๆ ที่เหมือนกัน ต่อไปนี้คือสิ่งที่แต่ละส่วนครอบคลุม โดยอ้างอิงตามคู่มือของ SEC
งบแสดงฐานะการเงิน คู่มือระบุว่า "ให้ข้อมูลโดยละเอียดเกี่ยวกับสินทรัพย์ หนี้สิน และส่วนของผู้ถือหุ้นของบริษัท" โดยใช้สูตรเดียวคือ สินทรัพย์เท่ากับหนี้สินบวกส่วนของผู้ถือหุ้น สินทรัพย์มักจะเรียงลำดับตามความรวดเร็วในการเปลี่ยนเป็นเงินสด ส่วนหนี้สินจะเรียงตามกำหนดชำระ
งบกำไรขาดทุน คู่มืออธิบายว่าเป็น "รายงานที่แสดงรายได้ที่บริษัททำได้ในช่วงเวลาที่กำหนด" ให้คิดซะว่าเป็นเหมือนขั้นบันได คุณเริ่มจากยอดขายที่ด้านบนแล้วหักค่าใช้จ่ายออกทีละขั้น บรรทัดสุดท้ายคือกำไรสุทธิหรือขาดทุนสุทธิ
งบกระแสเงินสด รายงานนี้แสดง "การไหลเข้าและไหลออกของเงินสดของบริษัท" ประกอบด้วยสามส่วน ได้แก่ กิจกรรมดำเนินงาน กิจกรรมลงทุน และกิจกรรมจัดหาเงิน คู่มืออธิบายว่าทำไมมันถึงสำคัญ งบกำไรขาดทุน "สามารถบอกคุณได้ว่าบริษัทมีกำไรหรือไม่" แต่งบกระแสเงินสด "สามารถบอกคุณได้ว่าบริษัทสร้างเงินสดได้จริงหรือไม่"
หมายเหตุประกอบงบการเงิน หมายเหตุเหล่านี้จะอธิบายเกี่ยวกับนโยบายการบัญชี ภาษี เงินบำนาญ และสิทธิซื้อหุ้น คู่มือระบุว่า "หมายเหตุท้ายงบการเงินนั้นเต็มไปด้วยข้อมูลที่สำคัญ"
การวิเคราะห์และคำอธิบายของฝ่ายจัดการ มักเรียกว่า MD&A นี่คือส่วนที่เป็นคำบรรยาย คู่มือเรียกส่วนนี้ว่า "โอกาสของฝ่ายจัดการในการให้มุมมองต่อนักลงทุนเกี่ยวกับผลการดำเนินงานและฐานะทางการเงินของบริษัท"
สำหรับรายงานธุรกิจขนาดเล็ก คำบรรยายและงบสามฉบับแรกมักจะเพียงพอแล้ว ให้เพิ่มหมายเหตุสำหรับรายการที่ผิดปกติ เช่น ค่าใช้จ่ายที่เกิดขึ้นเพียงครั้งเดียว
รวบรวมตัวเลขของคุณก่อน
รายงานจะดีได้เท่ากับข้อมูลที่นำมาใส่เท่านั้น รวบรวมสิ่งเหล่านี้ก่อนเริ่มเขียน:
- งบทดลองหรือสมุดบัญชีแยกประเภท จากระบบบัญชีของคุณที่ปิดงวดเรียบร้อยแล้ว
- ตัวเลขของงวดก่อนหน้า เพื่อให้คุณสามารถแสดงการเปลี่ยนแปลงได้
- งบประมาณหรือการประมาณการ หากผู้อ่านต้องการเปรียบเทียบกับแผนที่วางไว้
- รายการเดินบัญชีธนาคาร เพื่อยืนยันยอดเงินสดคงเหลือ
- บันทึกเกี่ยวกับเหตุการณ์ผิดปกติ เช่น การซื้อสินทรัพย์ขนาดใหญ่ เงินกู้ใหม่ หรือการสูญเสียลูกค้ารายใหญ่
ตรวจสอบให้แน่ใจว่าปิดบัญชีเรียบร้อยแล้ว รายงานที่สร้างขึ้นจากงวดที่ยังไม่ปิดจะมีการเปลี่ยนแปลงหลังจากที่คุณส่งไป ซึ่งจะทำให้เสียความเชื่อมั่นได้
จากนั้นให้กระทบยอดรวมที่สำคัญ เงินสดในงบแสดงฐานะการเงินควรตรงกับธนาคาร การเปลี่ยนแปลงของเงินสดในงบกระแสเงินสดควรตรงกับการเปลี่ยนแปลงระหว่างงบแสดงฐานะการเงินสองงวด
วิธีเขียนรายงานทางการเงินทีละขั้นตอน
เมื่อตัวเลขพร้อมแล้ว การเขียนจะดำเนินไปตามลำดับที่ชัดเจน
- เขียนสรุปหนึ่งย่อหน้า ระบุรายได้ กำไรสุทธิ และเงินสด รวมถึงการเปลี่ยนแปลงของแต่ละรายการ ผู้อ่านที่หยุดอ่านเพียงเท่านี้ก็ควรจะยังได้รับประเด็นสำคัญครบถ้วน
- นำเสนองบกำไรขาดทุน แสดงงวดนี้และงวดก่อนหน้าเปรียบเทียบกัน พร้อมแสดงการเปลี่ยนแปลง
- นำเสนองบแสดงฐานะการเงิน แสดงยอด ณ สิ้นงวดนี้และสิ้นงวดก่อนหน้า
- นำเสนองบกระแสเงินสด แสดงกระแสเงินสดจากกิจกรรมดำเนินงาน ลงทุน และจัดหาเงิน
- เพิ่มอัตราส่วนที่สำคัญ เลือกสามถึงห้าตัวที่สำคัญต่อผู้อ่านของคุณ
- เขียนบทวิเคราะห์ อธิบายการเปลี่ยนแปลงที่ใหญ่ที่สุดสองหรือสามรายการและสาเหตุ
- เพิ่มแนวโน้มและความเสี่ยง บอกสิ่งที่คุณคาดหวังว่าจะเกิดขึ้นต่อไปและสิ่งที่มีโอกาสทำให้มันเปลี่ยนแปลง
- เพิ่มหมายเหตุ อธิบายการเลือกใช้นโยบายบัญชีและรายการที่เกิดขึ้นเพียงครั้งเดียว
เขียนบทวิเคราะห์ให้สั้นและเฉพาะเจาะจง เช่น "รายได้เพิ่มขึ้น 20% เนื่องจากมีตัวแทนจำหน่ายใหม่สองรายเริ่มสั่งซื้อในเดือนมีนาคม" แบบนี้มีประโยชน์ แต่ "ผลประกอบการด้านรายได้มีความแข็งแกร่ง" แบบนี้ไม่มีประโยชน์
อัตราส่วนสำคัญที่ควรระบุ
อัตราส่วนช่วยเปลี่ยนตัวเลขดิบให้กลายเป็นการเปรียบเทียบ คู่มือของ SEC ระบุอัตราส่วนทั่วไปไว้หลายตัวและหมายเหตุว่า "อัตราส่วนที่เหมาะสมจะแตกต่างกันไปตามอุตสาหกรรม"
| อัตราส่วน | สูตร | สิ่งที่บอกคุณ |
|---|---|---|
| หนี้สินต่อส่วนของผู้ถือหุ้น (Debt-to-equity) | หนี้สินรวม / ส่วนของผู้ถือหุ้น | ธุรกิจพึ่งพาหนี้มากน้อยเพียงใด |
| อัตราหมุนเวียนของสินค้าคงเหลือ (Inventory turnover) | ต้นทุนขาย / สินค้าคงเหลือเฉลี่ย | สินค้าคงเหลือถูกขายออกไปบ่อยแค่ไหนในงวดนั้น |
| อัตรากำไรจากการดำเนินงาน (Operating margin) | กำไรจากการดำเนินงาน / รายได้สุทธิ | ยอดขายทุกๆ 1 ดอลลาร์ เป็นกำไรจากการดำเนินงานเท่าไหร่ |
| เงินทุนหมุนเวียน (Working capital) | สินทรัพย์หมุนเวียน − หนี้สินหมุนเวียน | เงินสำรองสำหรับชำระหนี้ระยะสั้น |
| อัตรากำไรขั้นต้น (Gross margin) | กำไรขั้นต้น / รายได้สุทธิ | เหลือเงินเท่าไหร่หลังจากหักต้นทุนขายโดยตรง |
คู่มืออธิบายอัตรากำไรจากการดำเนินงานอย่างชัดเจนว่า "มันแสดงให้เห็นว่า ในยอดขายแต่ละดอลลาร์ มีกี่เปอร์เซ็นต์ที่เป็นกำไร" สำหรับอัตราหมุนเวียนของสินค้าคงเหลือ คู่มือแนะนำให้ใช้ค่าเฉลี่ยของยอดสินค้าคงเหลือต้นงวดและปลายงวด
แสดงแต่ละอัตราส่วนสำหรับสองงวด ตัวเลขเดี่ยวๆ มีความหมายน้อยมากหากไม่มีแนวโน้มเปรียบเทียบ สำหรับการอ่านงบแต่ละฉบับในเชิงลึก โปรดดูคู่มือของเราเกี่ยวกับ วิธีวิเคราะห์งบกำไรขาดทุน และ วิธีวิเคราะห์งบแสดงฐานะการเงิน
เขียนคำบรรยายแบบ MD&A
ตัวเลขแสดงให้เห็นว่าเกิดอะไรขึ้น แต่คำบรรยายจะอธิบายว่าทำไม บริษัทมหาชนเขียนส่วนนี้เป็น MD&A และกฎเกณฑ์ของมันก็เป็นแบบอย่างที่ดีสำหรับรายงานทุกประเภท
คู่มือของ SEC ระบุว่ากฎเกณฑ์กำหนดให้มีการเปิดเผยข้อมูลเกี่ยวกับ "แนวโน้ม เหตุการณ์ หรือความไม่แน่นอนที่ฝ่ายจัดการทราบ" สิ่งเหล่านี้คือรายการที่ "จะมีผลกระทบอย่างมีนัยสำคัญต่อข้อมูลทางการเงินที่รายงาน" ในทางปฏิบัติ ให้บอกผู้อ่านเกี่ยวกับอะไรก็ตามที่ทำให้ตัวเลขเปลี่ยนไปหรืออาจทำให้เปลี่ยนในเร็วๆ นี้ คู่แข่งรายใหม่ สัญญาที่หลุดไป หรือราคาซัพพลายเออร์ที่สูงขึ้น ล้วนมีความหมาย แม้ว่าสิ่งเหล่านั้นจะยังไม่ปรากฏในยอดรวมก็ตาม
คู่มือยังระบุอีกว่า MD&A "มีวัตถุประสงค์เพื่อช่วยให้นักลงทุนมองเห็นบริษัทผ่านสายตาของฝ่ายจัดการ" นำสิ่งนั้นมาใช้กับรายงานของคุณเอง เขียนในฐานะคนที่บริหารธุรกิจ ไม่ใช่ในฐานะพนักงานบัญชี
คำบรรยายที่มีประโยชน์ควรครอบคลุมสามสิ่ง:
- ปัจจัยขับเคลื่อน (Drivers) อะไรคือสาเหตุของการเปลี่ยนแปลงที่ใหญ่ที่สุดในรายได้ ต้นทุน และเงินสด?
- แนวโน้ม (Trends) การเปลี่ยนแปลงใดที่มีแนวโน้มจะดำเนินต่อไป และรายการใดที่เป็นรายการครั้งเดียว?
- ความไม่แน่นอน (Uncertainties) อะไรที่อาจทำให้ตัวเลขในงวดหน้าขยับได้ เช่น การต่อสัญญาหรือการเปลี่ยนแปลงราคา?
ให้แต่ละประเด็นเชื่อมโยงกับตัวเลขในงบการเงิน ผู้อ่านควรจะสามารถหาตัวเลขที่คุณกำลังอธิบายอยู่ได้
เทมเพลตรายงานทางการเงิน
ใช้โครงร่างนี้เป็นจุดเริ่มต้น ปรับเปลี่ยนส่วนต่างๆ ให้เหมาะสมกับผู้อ่านของคุณ
| ส่วน | สิ่งที่ต้องเขียน | ความยาวโดยประมาณ |
|---|---|---|
| ชื่อเรื่องและงวดเวลา | ชื่อบริษัท ประเภทรายงาน และงวดเวลาที่ครอบคลุม | หนึ่งบรรทัด |
| บทสรุปผู้บริหาร | รายได้ กำไรสุทธิ เงินสด และการเปลี่ยนแปลงหลัก | หนึ่งย่อหน้า |
| งบกำไรขาดทุน | งวดนี้เทียบกับงวดก่อนหน้า พร้อมการเปลี่ยนแปลง | หนึ่งตาราง |
| งบแสดงฐานะการเงิน | สิ้นงวดนี้เทียบกับสิ้นงวดก่อนหน้า | หนึ่งตาราง |
| งบกระแสเงินสด | กระแสเงินสดจากการดำเนินงาน ลงทุน และจัดหาเงิน | หนึ่งตาราง |
| อัตราส่วนสำคัญ | อัตราส่วนสามถึงห้าตัว แสดงสองงวดต่อตัว | หนึ่งตาราง |
| บทวิเคราะห์ | ปัจจัยหลักที่ขับเคลื่อนการเปลี่ยนแปลง | สามถึงห้าย่อหน้า |
| แนวโน้มและความเสี่ยง | สิ่งที่จะเกิดขึ้นต่อไปและสิ่งที่มีโอกาสทำให้มันเปลี่ยนแปลง | สองย่อหน้า |
| หมายเหตุ | นโยบายการบัญชีและรายการที่เกิดขึ้นเพียงครั้งเดียว | ตามความจำเป็น |
สำหรับรายงานประจำเดือนถึงผู้จัดการ ให้ย่อส่วนงบการเงินเหลือเพียงบรรทัดสรุป สำหรับรายงานประจำปีถึงคณะกรรมการหรือผู้ให้กู้ ให้ระบุงบการเงินและหมายเหตุฉบับเต็ม
ตัวอย่างรายงานทางการเงิน
นี่คือตัวอย่างสั้นๆ สำหรับบริษัทจำหน่ายสินค้าสมมติชื่อ Northwind Supplies ครอบคลุมปีงบประมาณ 2026 เปรียบเทียบกับปีงบประมาณ 2025
บทสรุปผู้บริหาร รายได้เติบโต 20% เป็น $2,400,000 กำไรสุทธิเพิ่มขึ้น 60% เป็น $240,000 กระแสเงินสดจากการดำเนินงานอยู่ที่ $290,000 และเงินสดเพิ่มขึ้น $80,000
งบกำไรขาดทุน:
| รายการ | ปีงบประมาณ 2026 | ปีงบประมาณ 2025 |
|---|---|---|
| รายได้สุทธิ | $2,400,000 | $2,000,000 |
| ต้นทุนขาย | $1,440,000 | $1,240,000 |
| กำไรขั้นต้น | $960,000 | $760,000 |
| ค่าใช้จ่ายในการดำเนินงาน | $600,000 | $520,000 |
| กำไรจากการดำเนินงาน | $360,000 | $240,000 |
| ค่าใช้จ่ายดอกเบี้ย | $40,000 | $40,000 |
| กำไรก่อนภาษี | $320,000 | $200,000 |
| ภาษีเงินได้ | $80,000 | $50,000 |
| กำไรสุทธิ | $240,000 | $150,000 |
อัตราส่วนสำคัญ อัตรากำไรขั้นต้นดีขึ้นจาก 38% เป็น 40% อัตรากำไรจากการดำเนินงานเพิ่มขึ้นจาก 12% เป็น 15% ณ สิ้นปี สินทรัพย์หมุนเวียนอยู่ที่ $900,000 และหนี้สินหมุนเวียนอยู่ที่ $500,000 ดังนั้นเงินทุนหมุนเวียนจึงอยู่ที่ $400,000 หนี้สินรวม $1,200,000 เทียบกับส่วนของผู้ถือหุ้น $800,000 ทำให้อัตราส่วนหนี้สินต่อส่วนของผู้ถือหุ้นอยู่ที่ 1.5
สินค้าคงเหลืออยู่ที่ $300,000 ณ ต้นปี และ $340,000 ณ สิ้นปี ค่าเฉลี่ยคือ $320,000 ต้นทุนขาย $1,440,000 หารด้วย $320,000 จะได้อัตราหมุนเวียนของสินค้าคงเหลือที่ 4.5
กระแสเงินสด กิจกรรมดำเนินงานสร้างเงินสดเข้ามา $290,000 กิจกรรมลงทุนใช้ไป $150,000 ส่วนใหญ่สำหรับรถบรรทุกส่งของคันใหม่ กิจกรรมจัดหาเงินใช้ไป $60,000 สำหรับการชำระคืนเงินกู้ การเปลี่ยนแปลงสุทธิของเงินสดคือเพิ่มขึ้น $80,000
บทวิเคราะห์ สัญญาการจัดจำหน่ายใหม่สองฉบับเป็นปัจจัยหลักที่ขับเคลื่อนการเติบโตของรายได้ อัตรากำไรขั้นต้นดีขึ้นเนื่องจากคำสั่งซื้อที่ใหญ่ขึ้นทำให้ได้รับราคาสินค้าจากซัพพลายเออร์ที่ดีขึ้น ค่าใช้จ่ายในการดำเนินงานเติบโตช้ากว่ารายได้ ซึ่งช่วยยกอัตรากำไรจากการดำเนินงานให้สูงขึ้น
แนวโน้มและความเสี่ยง ฝ่ายจัดการคาดว่าการเติบโตจะชะลอตัวลงในปีงบประมาณ 2027 เนื่องจากสัญญาใหม่เริ่มเข้าสู่ช่วงอิ่มตัว ความเสี่ยงหลักคือการกระจุกตัวของลูกค้า เนื่องจากสัญญาใหม่สองฉบับนี้คิดเป็นสัดส่วนยอดขายที่สูงมากในปัจจุบัน
สังเกตว่าตัวเลขแต่ละตัวเชื่อมโยงกันอย่างไร กำไรสุทธิมาจากงบกำไรขาดทุน เงินทุนหมุนเวียนและหนี้สินมาจากงบแสดงฐานะการเงิน เงินสดที่เพิ่มขึ้นเชื่อมโยงกลับไปยังงบกระแสเงินสด
เขียนรายงานทางการเงินด้วย AI
การสร้างตารางและคำนวณอัตราส่วนด้วยมือต้องใช้เวลา โดยเฉพาะอย่างยิ่งเมื่อต้องทำทุกเดือน เครื่องมือ AI สามารถอ่านไฟล์ที่คุณส่งออกและร่างรายงานให้คุณได้
นี่คือวิธีการในสามขั้นตอน โดยใช้ Powerdrill Bloom
ขั้นตอนที่ 1: อัปโหลดงบการเงินของคุณ
อัปโหลดไฟล์งบกำไรขาดทุน งบแสดงฐานะการเงิน และงบกระแสเงินสดที่คุณส่งออกมาในรูปแบบ Excel, CSV หรือ PDF โดย AI Financial Report Generator ระบุว่าสามารถใช้ "P&L, งบแสดงฐานะการเงิน, งบกระแสเงินสด และตัวติดตาม KPI ใดๆ" เป็นข้อมูลนำเข้าได้
ควรระบุข้อมูลของงวดก่อนหน้าด้วย เพื่อให้รายงานสามารถแสดงการเปลี่ยนแปลงได้ การตั้งชื่อคอลัมน์ที่ชัดเจนจะช่วยให้ AI อ่านตัวเลขได้ถูกต้อง
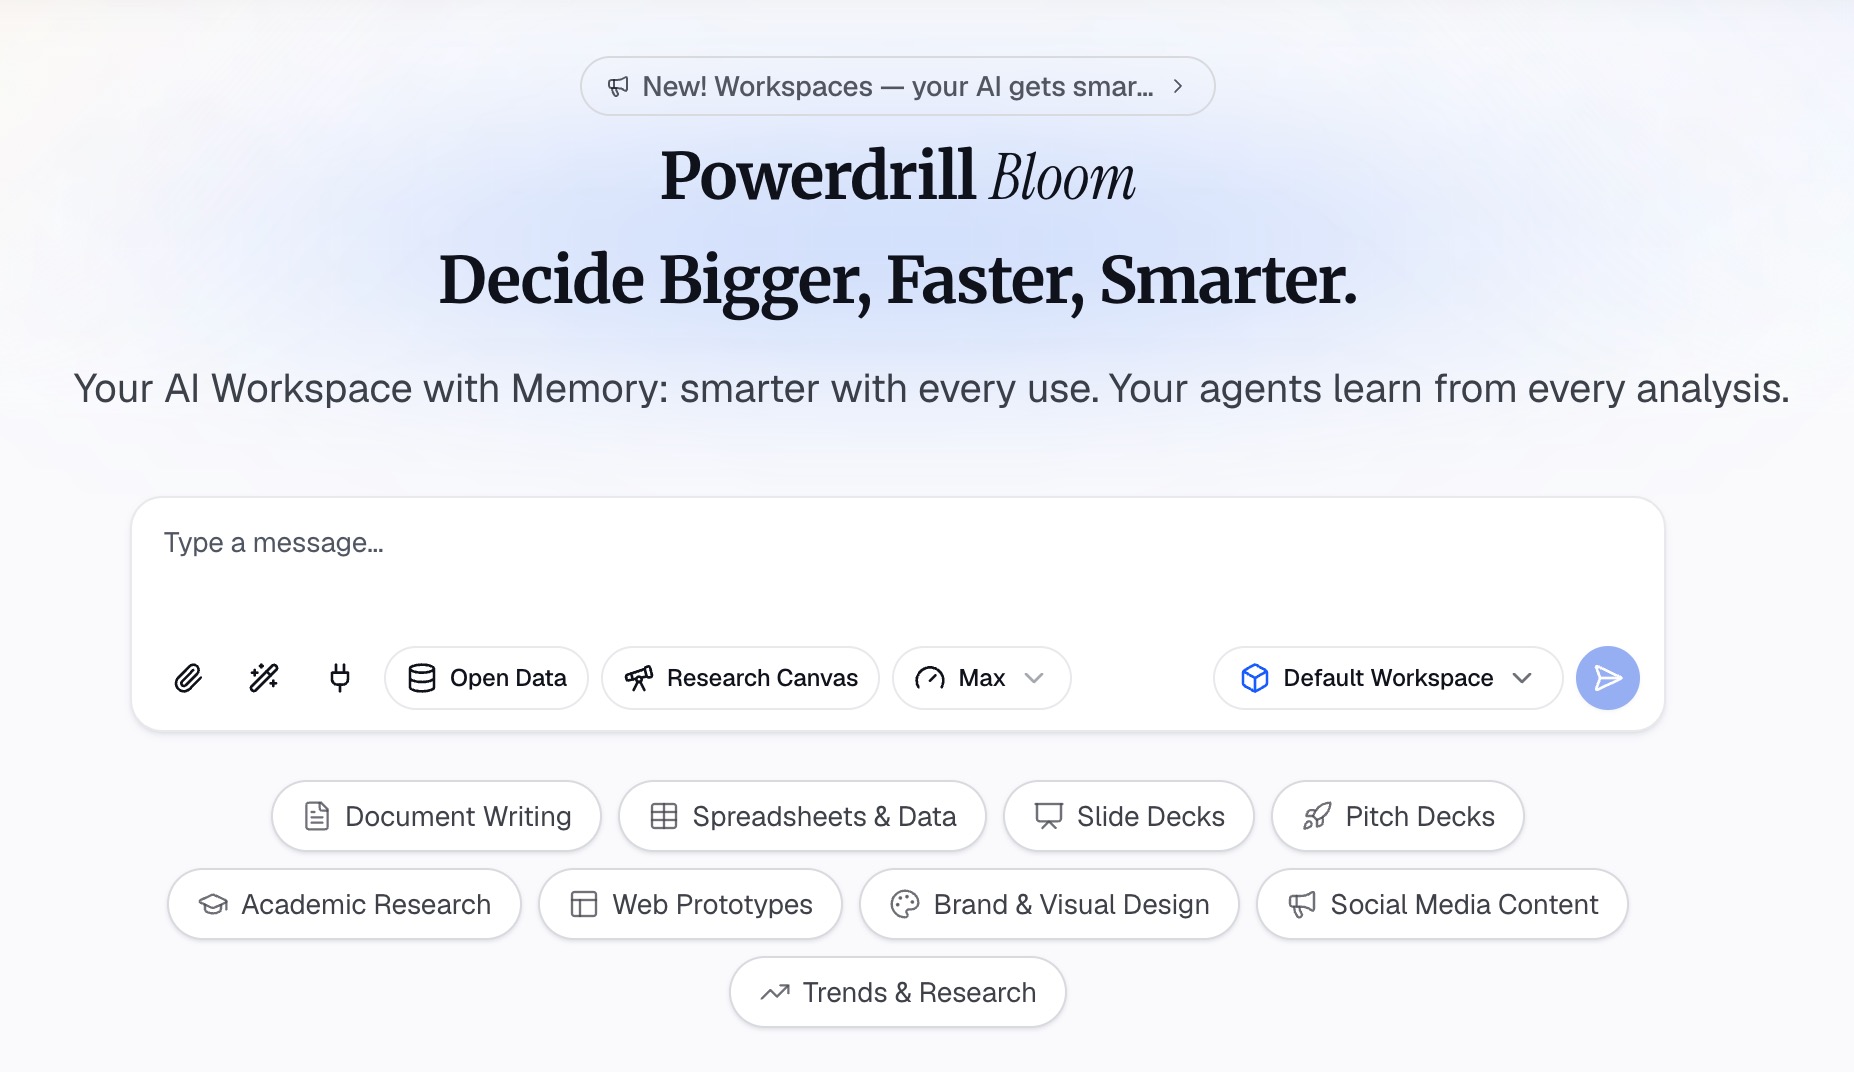
ขั้นตอนที่ 2: สั่งให้เขียนรายงานด้วยภาษาธรรมชาติ
อธิบายรายงานที่คุณต้องการ ตัวอย่างเช่น: "เขียนรายงานทางการเงินประจำปีที่มีบทสรุปผู้บริหาร แสดงงบสามฉบับเปรียบเทียบกับปีที่แล้ว และอัตราส่วนสำคัญห้าตัว"
หน้าเครื่องมือระบุว่าสามารถสร้าง "รายงานทางการเงินรายเดือน รายไตรมาส หรือรายงานสำหรับคณะกรรมการ — ทั้งคำบรรยาย แผนภูมิ และบทสรุปผู้บริหาร" คุณสามารถเลือกความถี่ได้ตามต้องการ: รายเดือน รายไตรมาส หรือสำหรับคณะกรรมการ
ขั้นตอนที่ 3: ตรวจสอบตัวเลขและส่งออกรายงาน
ตรวจสอบตัวเลขทุกตัวเทียบกับระบบบัญชีของคุณ ตรวจสอบให้แน่ใจว่ายอดรวมเชื่อมโยงกันในแต่ละงบ ดังเช่นในตัวอย่างข้างต้น จากนั้นส่งออกรายงานเป็น PDF หรือสไลด์นำเสนอ
อ่านคำบรรยายอย่างละเอียด AI จะร่างคำอธิบายจากข้อมูล แต่คุณคือผู้ที่รู้เหตุการณ์ทางธุรกิจที่อยู่เบื้องหลังตัวเลขเหล่านั้น ให้เพิ่มข้อมูลเหล่านั้นด้วยคำพูดของคุณเอง
ข้อผิดพลาดทั่วไปที่ควรหลีกเลี่ยง
นี่คือปัญหาที่พบบ่อยที่สุดในรายงานทางการเงิน
- ไม่มีงวดเปรียบเทียบ ตัวเลขปีเดียวจะซ่อนแนวโน้มที่เกิดขึ้น ควรแสดงงวดก่อนหน้าเสมอ
- ตัวเลขไม่เชื่อมโยงกัน กำไรสุทธิ เงินสด และส่วนของผู้ถือหุ้นต้องสอดคล้องกันในทุกงบ
- รายละเอียดมากเกินไปในตอนต้น ควรเริ่มด้วยบทสรุปก่อน แล้วค่อยใส่รายละเอียดรายการต่างๆ ไว้ด้านล่าง
- บทวิเคราะห์ที่แค่พูดซ้ำสิ่งที่อยู่ในตาราง ให้อธิบายว่าทำไมตัวเลขถึงเปลี่ยน ไม่ใช่แค่บอกว่ามันเปลี่ยน
- อัตราส่วนที่ไม่มีบริบท แสดงสองงวด และหมายเหตุว่าอัตราส่วนที่ดีนั้นแตกต่างกันไปตามอุตสาหกรรม
- รายการครั้งเดียวที่ถูกซ่อนไว้ ควรระบุรายการกำไรหรือต้นทุนที่ผิดปกติไว้ในหมายเหตุ
- บัญชีที่ยังไม่ปิด รายงานจากงวดที่ยังไม่ปิดจะมีการเปลี่ยนแปลงหลังจากที่ผู้อ่านนำไปใช้แล้ว
- ไม่มีแนวโน้มในอนาคต ผู้อ่านต้องการทราบว่าจะเกิดอะไรขึ้นต่อไป ไม่ใช่แค่สิ่งที่เกิดขึ้นแล้ว
สำหรับการเปรียบเทียบงบประมาณ โปรดดูคู่มือของเราเกี่ยวกับ วิธีสร้างรายงานงบประมาณเทียบกับที่เกิดขึ้นจริง
เมื่อคุณพร้อมที่จะเปลี่ยนข้อมูลส่งออกของปีนี้ให้เป็นรายงาน ลองใช้ Powerdrill Bloom กับงบกำไรขาดทุนล่าสุดของคุณ
คำถามที่พบบ่อย
รายงานทางการเงินควรประกอบด้วยอะไรบ้าง?
รายงานส่วนใหญ่ประกอบด้วยบทสรุปผู้บริหาร งบกำไรขาดทุน งบแสดงฐานะการเงิน และงบกระแสเงินสด พร้อมทั้งเพิ่มอัตราส่วนสำคัญ บทวิเคราะห์การเปลี่ยนแปลงหลัก แนวโน้มในอนาคต และหมายเหตุเกี่ยวกับนโยบายบัญชี
งบการเงินหลักสี่ฉบับมีอะไรบ้าง?
คู่มือของ SEC ระบุไว้ว่ามี งบแสดงฐานะการเงิน งบกำไรขาดทุน งบกระแสเงินสด และงบแสดงการเปลี่ยนแปลงส่วนของผู้ถือหุ้น แต่ละงบแสดงแง่มุมทางการเงินที่แตกต่างกันของบริษัท
รายงานทางการเงินควรมีความยาวเท่าใด?
ขึ้นอยู่กับผู้อ่าน รายงานประจำเดือนสำหรับผู้จัดการอาจมีความยาวเพียงสองหน้า รายงานประจำปีสำหรับคณะกรรมการหรือผู้ให้กู้อาจยาวกว่านั้น โดยมีงบการเงินและหมายเหตุฉบับเต็ม
ฉันจะเขียนรายงานทางการเงินสำหรับองค์กรขนาดเล็กได้อย่างไร?
ใช้โครงสร้างเดียวกันในรูปแบบที่เรียบง่ายขึ้น แสดงรายได้และค่าใช้จ่ายเทียบกับงบประมาณ ยอดคงเหลือสิ้นปี และคำอธิบายสั้นๆ เกี่ยวกับการเปลี่ยนแปลงที่สำคัญ สมาชิกต้องการเห็นว่าเงินถูกนำไปใช้ที่ไหน
ฉันควรใส่อัตราส่วนใดในรายงานทางการเงินบ้าง?
ตัวเลือกทั่วไป ได้แก่ อัตรากำไรขั้นต้น อัตรากำไรจากการดำเนินงาน เงินทุนหมุนเวียน หนี้สินต่อส่วนของผู้ถือหุ้น และอัตราหมุนเวียนของสินค้าคงเหลือ เลือกตัวที่ผู้อ่านของคุณให้ความสำคัญ และแสดงข้อมูลสองงวดสำหรับแต่ละอัตราส่วน
แหล่งที่มา: U.S. SEC, Beginners' Guide to Financial Statements