วิธีอ่านรายงานผลประกอบการ: ทีละขั้นตอน
ในการอ่านรายงานผลประกอบการ ให้เริ่มจากตัวเลขพาดหัวหลัก ได้แก่ รายได้, กำไรต่อหุ้น (EPS) และอัตรากำไร เปรียบเทียบแต่ละรายการกับไตรมาสเดียวกันของปีที่แล้วและกับตัวเลขที่บริษัทเคยคาดการณ์ไว้ จากนั้นให้อ่านกระแสเงินสด การคาดการณ์สำหรับไตรมาสถัดไป และการกระทบยอดตัวเลขที่ปรับปรุงแล้ว ปิดท้ายด้วยการฟังการประชุมทางโทรศัพท์ (earnings call) ซึ่งฝ่ายบริหารจะอธิบายผลลัพธ์ที่เกิดขึ้น
คู่มือนี้จะอธิบายว่ารายงานผลประกอบการคืออะไร จะหาได้จากที่ไหน ควรเริ่มอ่านตัวเลขใดก่อน และวิธีตรวจสอบตัวเลขที่ปรับปรุงแล้ว นอกจากนี้ยังมีตัวอย่างประกอบและวิธีที่รวดเร็วกว่าในการอ่านรายงานผลประกอบการด้วย AI
รายงานผลประกอบการคืออะไร
รายงานผลประกอบการคือวิธีที่บริษัทมหาชนประกาศผลการดำเนินงานสำหรับไตรมาสหรือปี ในสหรัฐอเมริกา บริษัทส่วนใหญ่จะเผยแพร่ในรูปแบบข่าวประชาสัมพันธ์และยื่นต่อ SEC ในเวลาเดียวกัน
เว็บไซต์สำหรับนักลงทุนของ SEC อธิบายการยื่นเอกสารภายใต้ Form 8-K Item 2.02 ว่าหลายบริษัทประกาศผลลัพธ์ "พร้อมกันทั้งในข่าวประชาสัมพันธ์และ 8-K" โดยที่ 8-K จะแนบข่าวประชาสัมพันธ์นั้นเป็นเอกสารประกอบ
การเผยแพร่ข้อมูลดังกล่าวมักจะประกาศการประชุมทางโทรศัพท์ด้วย Investor.gov ระบุว่าเอกสารเหล่านี้ "มักรวมถึงการประกาศว่าบริษัทจะจัดการประชุมทางโทรศัพท์ (บางครั้งเรียกว่าการประชุมนักวิเคราะห์หรือ earnings call)" ซึ่งการประชุมนั้นมักจะเกิดขึ้นไม่นานหลังจากการเผยแพร่ข้อมูล
การเผยแพร่ผลประกอบการคือบทสรุป Investor.gov ตั้งข้อสังเกตว่าการเปิดเผยข้อมูลทางการเงิน "มักจะสรุปงบการเงินฉบับเต็ม" โดยงบการเงินฉบับเต็มจะตามมาภายหลังในรายงานประจำไตรมาสบน Form 10-Q หรือรายงานประจำปีบน Form 10-K
ดังนั้น ฤดูกาลประกาศผลประกอบการจะให้เอกสารแก่คุณสามฉบับ:
- ข่าวประชาสัมพันธ์ผลประกอบการ (earnings release): ตัวเลขพาดหัว ตาราง และคำกล่าวของฝ่ายบริหาร ยื่นเป็นเอกสารประกอบของ 8-K
- การประชุมทางโทรศัพท์ (earnings call): ความคิดเห็นของฝ่ายบริหารและคำถามจากนักวิเคราะห์ ซึ่งมักจะมีสไลด์ประกอบ
- 10-Q หรือ 10-K: รายงานฉบับเต็ม พร้อมงบการเงินและหมายเหตุประกอบงบโดยละเอียด
จะหารายงานผลประกอบการได้จากที่ไหน
บริษัทส่วนใหญ่จะโพสต์ผลประกอบการไว้ในสองแห่ง
หน้าความสัมพันธ์นักลงทุนของบริษัท: มองหาส่วนที่เรียกว่า Investors หรือ Investor Relations ซึ่งมักจะแสดงรายการข่าวประชาสัมพันธ์ สไลด์ และลิงก์ไปยังบันทึกการประชุมทางโทรศัพท์
ฐานข้อมูล EDGAR ของ SEC: ค้นหาชื่อบริษัทและกรองตามประเภทแบบฟอร์ม ข่าวประชาสัมพันธ์ผลประกอบการจะปรากฏเป็นเอกสารประกอบของ 8-K สำหรับรายงานประจำไตรมาส investor.gov แนะนำให้คุณ "ป้อน '10-Q' ในช่อง Filing Type"
Investor.gov ยังอธิบายถึงระยะเวลาของรายงานประจำไตรมาสว่า Form 10-Q "ต้องถูกยื่นสำหรับแต่ละสามไตรมาสแรกของปีงบประมาณของบริษัท" ส่วนไตรมาสที่สี่จะครอบคลุมอยู่ในรายงานประจำปี 10-K
อีกประเด็นหนึ่งที่สำคัญ Investor.gov กล่าวว่า 10-Q "รวมถึงงบการเงินที่ยังไม่ผ่านการตรวจสอบ" ตัวเลขรายไตรมาสจึงไม่ได้ถูกตรวจสอบบัญชีในลักษณะเดียวกับตัวเลขใน 10-K ประจำปี
ส่วนประกอบของรายงานผลประกอบการ
ข่าวประชาสัมพันธ์ผลประกอบการส่วนใหญ่จะมีรูปแบบที่คล้ายคลึงกัน การรู้รูปแบบนี้จะช่วยให้คุณค้นหาสิ่งที่ต้องการได้อย่างรวดเร็ว
- บทสรุปพาดหัว: บรรทัดแรกๆ จะระบุรายได้, EPS และมักจะมีตัวเลขสำคัญอื่นๆ อีกหนึ่งหรือสองตัว
- คำกล่าวของฝ่ายบริหาร: ความคิดเห็นสั้นๆ จาก CEO หรือ CFO เกี่ยวกับไตรมาสนั้น
- ไฮไลท์ทางธุรกิจ: การเปิดตัวผลิตภัณฑ์ การได้ลูกค้าใหม่ หรือหมายเหตุเกี่ยวกับส่วนงานธุรกิจ
- การคาดการณ์ (Guidance): มุมมองของบริษัทสำหรับไตรมาสถัดไปหรือทั้งปี หากมีการระบุไว้
- งบกำไรขาดทุน: รายได้, ต้นทุน, กำไรจากการดำเนินงาน และกำไรสุทธิสำหรับไตรมาส
- งบแสดงฐานะการเงิน: เงินสด, หนี้สิน และสินทรัพย์กับหนี้สินอื่นๆ ณ วันสิ้นไตรมาส
- งบกระแสเงินสด: เงินสดจากกิจกรรมดำเนินงาน, การใช้จ่ายฝ่ายทุน และกิจกรรมจัดหาเงิน
- การกระทบยอดรายการที่ไม่ใช่ GAAP: ตารางที่เชื่อมโยงตัวเลขที่ปรับปรุงแล้วกลับไปยังตัวเลขมาตรฐาน
พาดหัวและการคาดการณ์มักจะส่งผลต่อราคาหุ้นมากที่สุด ส่วนตารางจะบอกคุณว่าตัวเลขพาดหัวนั้นคือเรื่องราวทั้งหมดหรือไม่
ตัวเลขสำคัญที่ควรอ่านก่อน
ตัวเลขห้าตัวนี้จะช่วยให้คุณเห็นภาพรวมส่วนใหญ่ ให้อ่านตามลำดับนี้
รายได้: ยอดขายรวมสำหรับไตรมาส ตรวจสอบอัตราการเติบโตเทียบกับไตรมาสเดียวกันของปีที่แล้ว การเปรียบเทียบแบบปีต่อปีจะช่วยตัดปัจจัยทางฤดูกาลออกไป
กำไรต่อหุ้น: Investor.gov นิยาม EPS ว่าเป็น "กำไรสุทธิของบริษัทมหาชนหารด้วยจำนวนหุ้นสามัญ" ให้ดูทั้ง GAAP EPS และ EPS ที่ปรับปรุงแล้ว (ถ้ามี)
อัตรากำไร (Margins): อัตรากำไรขั้นต้นแสดงถึงอำนาจในการกำหนดราคาและต้นทุนสินค้า อัตรากำไรจากการดำเนินงานแสดงให้เห็นว่าเงินแต่ละดอลลาร์จากการขายเหลืออยู่เท่าใดหลังจากหักค่าใช้จ่ายในการดำเนินธุรกิจ อัตรากำไรที่เพิ่มขึ้นพร้อมกับรายได้ที่เพิ่มขึ้นเป็นสัญญาณที่แข็งแกร่ง
กระแสเงินสด: เงินสดจากกิจกรรมดำเนินงานแสดงให้เห็นว่ากำไรเปลี่ยนเป็นเงินสดจริงหรือไม่ หักการใช้จ่ายฝ่ายทุนออกเพื่อหาเงินสดอิสระ (free cash flow) บริษัทสามารถรายงานกำไรแต่ยังคงสูญเสียเงินสดได้
การคาดการณ์ (Guidance): การพยากรณ์ของบริษัทเองสำหรับงวดถัดไป การเปลี่ยนแปลงในการคาดการณ์มักจะมีความสำคัญมากกว่าผลประกอบการในไตรมาสที่เพิ่งรายงานไปเสียอีก
คุณยังสามารถนำ EPS มาพิจารณาร่วมกับราคาหุ้นได้ Investor.gov อธิบายว่าอัตราส่วน P/E "คำนวณโดยการหารราคาหุ้นปัจจุบันด้วยกำไรต่อหุ้นปัจจุบัน"
วิธีเปรียบเทียบผลลัพธ์กับความคาดหวัง
ตัวเลขจะมีความหมายเพียงเล็กน้อยจนกว่าคุณจะนำไปเปรียบเทียบกับบางสิ่ง ให้ใช้การเปรียบเทียบสามอย่างนี้
ไตรมาสเดียวกันของปีที่แล้ว: นี่คือการทดสอบการเติบโตที่ชัดเจนที่สุด เพราะช่วยตัดปัจจัยทางฤดูกาลส่วนใหญ่ออกไป
การคาดการณ์ของบริษัทเอง: หากฝ่ายบริหารเคยคาดการณ์ช่วงรายได้ไว้ในไตรมาสที่แล้ว ให้ตรวจสอบว่าผลลัพธ์จริงอยู่ที่จุดไหน การทำได้ดีกว่าการคาดการณ์ของตนเองแสดงถึงการวางแผนที่ดีหรือไตรมาสที่แข็งแกร่ง
การประมาณการของนักวิเคราะห์: รายงานข่าวส่วนใหญ่มักระบุว่าบริษัททำได้ดีกว่าหรือแย่กว่าค่าเฉลี่ยที่นักวิเคราะห์พยากรณ์ไว้ การประมาณการเหล่านี้ไม่ได้อยู่ในเอกสารที่ยื่นต่อทางการ ให้ถือว่าเป็นข้อมูลประกอบ ไม่ใช่ตัวเลขของบริษัทเอง
จากนั้นให้ดูการคาดการณ์สำหรับงวดถัดไป บริษัทอาจทำผลงานได้ดีในไตรมาสนี้แต่กลับลดมุมมองในอนาคตลง ในกรณีนั้น มุมมองในอนาคตมักจะมีความสำคัญมากกว่า
วิธีอ่านตัวเลขที่ปรับปรุงแล้ว (non-GAAP)
หลายบริษัทรายงานตัวเลขที่ปรับปรุงแล้วควบคู่ไปกับตัวเลขมาตรฐาน ตัวอย่างที่พบบ่อยคือ adjusted EPS, adjusted operating income และ EBITDA
คู่มือรายงานประจำปีของ Investor.gov อธิบายความหมายของสิ่งนี้ว่า "นั่นหมายความว่าตัวเลขเหล่านั้นไม่ได้เป็นไปตาม GAAP" บริษัทอาจนำเสนอตัวเลขเหล่านี้ได้ แต่ "ต้องแสดงให้เห็นด้วยว่าตัวเลขเหล่านั้นแตกต่างจากมาตรวัดทางการเงินตาม GAAP ที่เทียบเคียงกันได้อย่างไร"
ลิงก์ที่จำเป็นนั้นคือตารางการกระทบยอด (reconciliation table) ให้อ่านทุกครั้ง เพราะมันจะแสดงแต่ละรายการที่บริษัทตัดออกเพื่อให้ได้ตัวเลขที่ปรับปรุงแล้ว
ตั้งคำถามสามข้อเกี่ยวกับการปรับปรุงแต่ละรายการ:
- มันเป็นรายการที่เกิดขึ้นครั้งเดียวจริงหรือ? ค่าใช้จ่ายในการปรับโครงสร้างที่ปรากฏทุกปีถือเป็นต้นทุนปกติ
- มันเป็นค่าใช้จ่ายจริงหรือไม่? ค่าตอบแทนในรูปแบบหุ้นเป็นต้นทุนจริงสำหรับผู้ถือหุ้น แม้ว่าจะไม่มีเงินสดไหลออกก็ตาม
- ช่องว่างกว้างขึ้นหรือไม่? หากผลลัพธ์แบบปรับปรุงและแบบ GAAP เริ่มห่างกันมากขึ้นในแต่ละไตรมาส ให้ตรวจสอบอย่างใกล้ชิด
เมื่อมีข้อสงสัย ให้ใช้ตัวเลข GAAP สำหรับการเปรียบเทียบหลัก และใช้ตัวเลขที่ปรับปรุงแล้วเป็นมุมมองเสริม
วิธีอ่านการประชุมทางโทรศัพท์ (earnings call)
การประชุมทางโทรศัพท์จะช่วยเพิ่มบริบทที่ตารางไม่สามารถให้ได้ ฝ่ายบริหารจะอธิบายปัจจัยขับเคลื่อน และนักวิเคราะห์จะถามคำถามติดตามผล
มุ่งเน้นไปที่สามส่วน:
- คำแถลงที่เตรียมไว้: ฟังเหตุผลเบื้องหลังตัวเลข เช่น การกำหนดราคา ปริมาณการขาย หรือรายการที่เกิดขึ้นครั้งเดียว
- รายละเอียดการคาดการณ์: ฝ่ายบริหารมักจะอธิบายสมมติฐานเบื้องหลังมุมมองในอนาคต
- คำถามจากนักวิเคราะห์: คำถามเหล่านี้จะแสดงให้เห็นว่านักลงทุนมืออาชีพกำลังกังวลเรื่องอะไร
สังเกตหัวข้อใดก็ตามที่ฝ่ายบริหารหลีกเลี่ยงหรือตอบอย่างคลุมเครือ จากนั้นตรวจสอบว่าหัวข้อเดียวกันนั้นปรากฏในปัจจัยเสี่ยงหรือหมายเหตุใน 10-Q หรือไม่
หากคุณอ่านรายงานประจำปีด้วย คู่มือของเราเกี่ยวกับ วิธีอ่านรายงาน 10-K จะครอบคลุมการยื่นรายงานประจำปีฉบับเต็ม
รายการตรวจสอบรายงานผลประกอบการอย่างรวดเร็ว
ใช้รายการนี้ทุกครั้งที่คุณอ่านข่าวประชาสัมพันธ์ จะใช้เวลาประมาณ 15 นาทีเมื่อคุณคุ้นเคยกับรูปแบบแล้ว
- รายได้: จดบันทึกยอดรวมและอัตราการเติบโตเทียบกับไตรมาสเดียวกันของปีที่แล้ว
- EPS: เขียนทั้ง GAAP EPS และ adjusted EPS รวมถึงอัตราการเติบโตของแต่ละรายการ
- อัตรากำไร: ตรวจสอบว่าอัตรากำไรขั้นต้นและอัตรากำไรจากการดำเนินงานเพิ่มขึ้นหรือลดลง
- เงินสด: เปรียบเทียบเงินสดจากกิจกรรมดำเนินงานกับกำไรสุทธิ คำนวณเงินสดอิสระ
- งบแสดงฐานะการเงิน: จดบันทึกเงินสดในมือและหนี้สินรวม ตรวจสอบว่าหนี้สินเพิ่มขึ้นหรือไม่
- การคาดการณ์: จดบันทึกมุมมองใหม่และดูว่ามันปรับขึ้น ปรับลง หรือคงเดิม
- การปรับปรุงรายการ: ระบุแต่ละรายการในตารางการกระทบยอด non-GAAP
- บันทึกจากการประชุม: เขียนปัจจัยขับเคลื่อนสองหรือสามอย่างที่ฝ่ายบริหารระบุ
เก็บบันทึกของคุณในรูปแบบเดียวกันทุกไตรมาส หลังจากผ่านไปหนึ่งปี คุณจะมีข้อมูลสี่ไตรมาสวางเคียงข้างกัน ซึ่งจะทำให้เห็นแนวโน้มการเติบโต อัตรากำไร และการคาดการณ์ได้ง่าย
วิธีอ่านรายงานผลประกอบการด้วย AI
การอ่านข่าวประชาสัมพันธ์ ตาราง และ 10-Q ต้องใช้เวลา โดยเฉพาะอย่างยิ่งเมื่อต้องดูหลายบริษัท เครื่องมือ AI สามารถดึงตัวเลขสำคัญและเปรียบเทียบให้คุณได้
นี่คือวิธีในสามขั้นตอน โดยใช้ Powerdrill Bloom
ขั้นตอนที่ 1: ดึงข้อมูลการยื่นเอกสารหรืออัปโหลดข่าวประชาสัมพันธ์
เริ่มจากเอกสาร คุณสามารถอัปโหลด PDF ข่าวประชาสัมพันธ์ผลประกอบการและสไลด์ หรือใช้หน้า SEC Filing Search ซึ่งครอบคลุม "10-K, ผลประกอบการ, งบการเงิน, เงินปันผล และรายการซื้อขายของผู้บริหาร"
สำหรับ PDF ที่มีความยาว PDF Summarizer สามารถดึงประเด็นหลักออกมาให้ก่อนได้
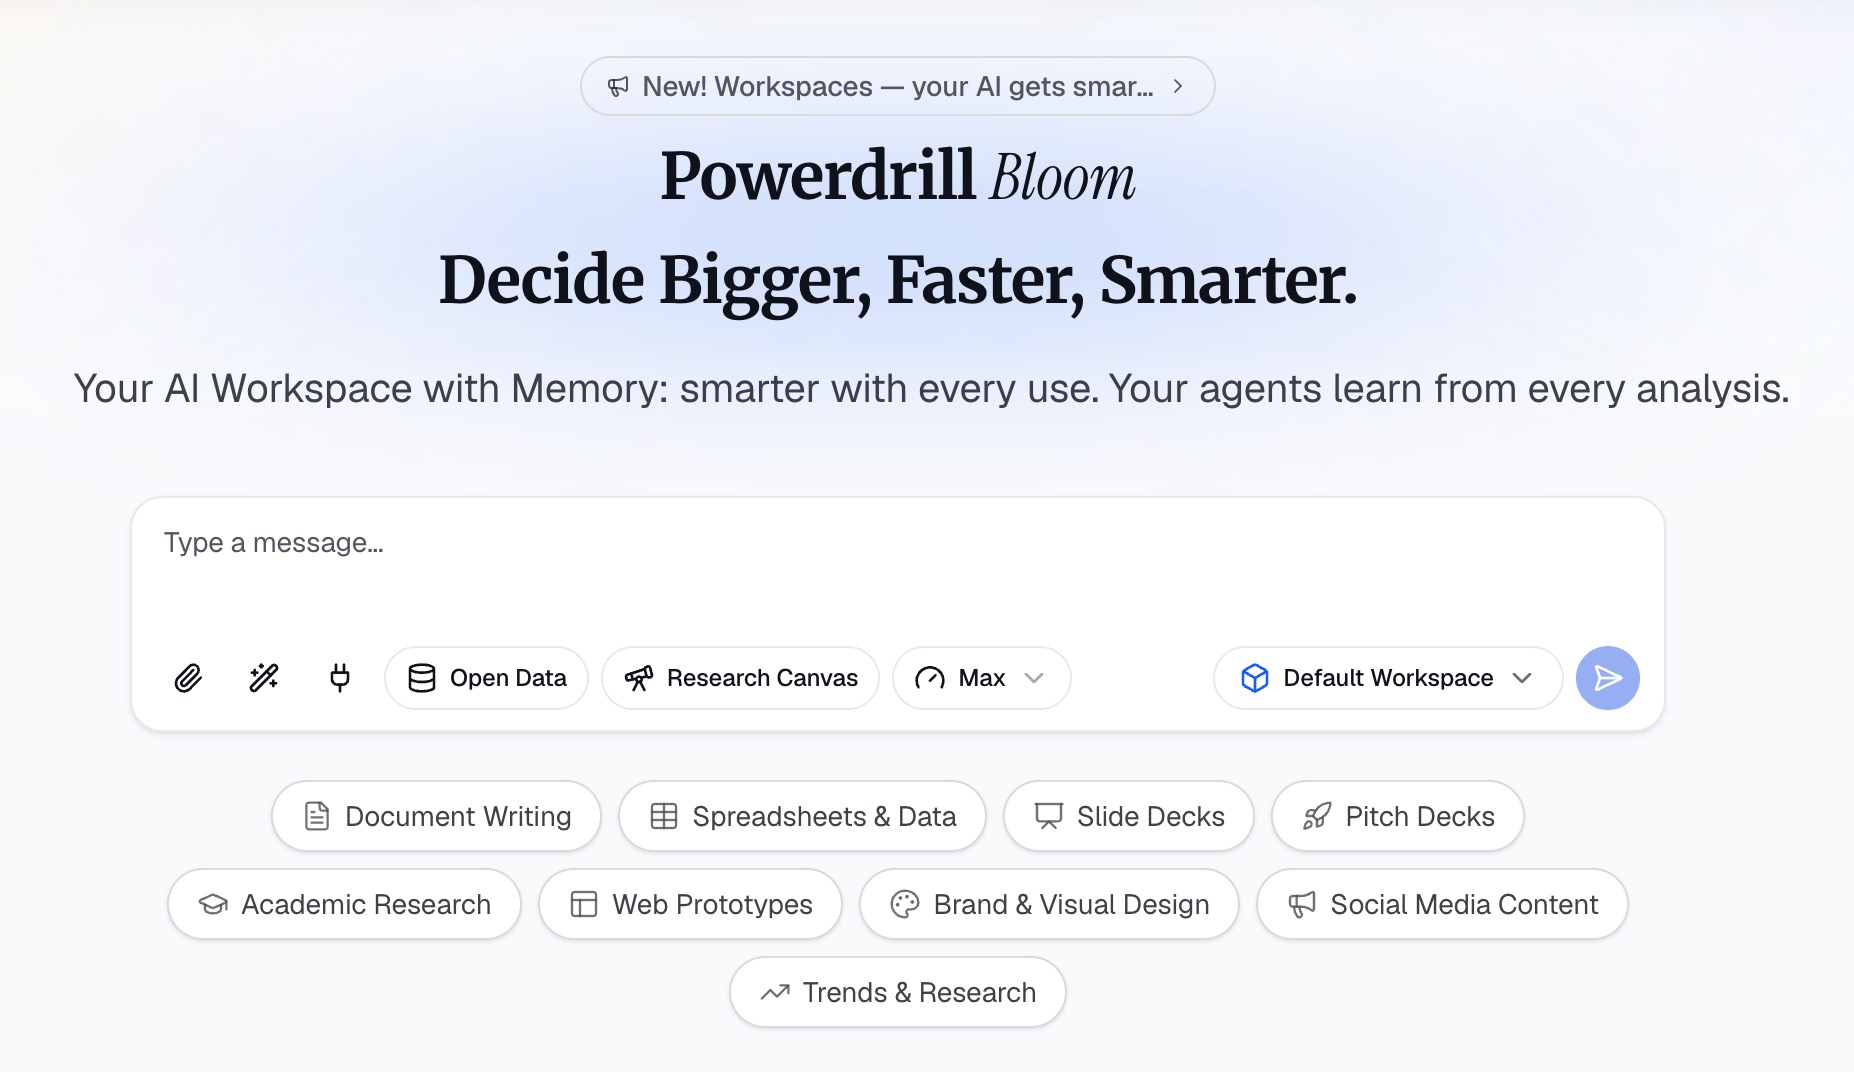
ขั้นตอนที่ 2: ถามหาตัวเลขและการเปรียบเทียบ
อธิบายสิ่งที่คุณต้องการด้วยภาษาธรรมชาติ ตัวอย่างเช่น: "จากข่าวประชาสัมพันธ์ผลประกอบการนี้ ให้ระบุรายได้, GAAP EPS, adjusted EPS, อัตรากำไรขั้นต้น, อัตรากำไรจากการดำเนินงาน และเงินสดอิสระ เปรียบเทียบแต่ละรายการกับไตรมาสเดียวกันของปีที่แล้ว สรุปการคาดการณ์และระบุรายการปรับปรุง non-GAAP ทุกรายการ"
หน้า SEC Filing Search ระบุว่าทุกคำตอบ "ได้รับการสนับสนุนโดยข้อมูลจาก SEC พร้อมลิงก์ไปยังบันทึกต้นฉบับ" สำหรับงานที่ลึกซึ้งยิ่งขึ้น AI Financial Analysis Tool จะครอบคลุมเรื่องอัตราส่วน แนวโน้ม และสิ่งผิดปกติ
ขั้นตอนที่ 3: ตรวจสอบตัวเลขสำคัญและส่งออกบทสรุป
ตรวจสอบตัวเลขสามตัวที่สำคัญที่สุดเทียบกับข่าวประชาสัมพันธ์ต้นฉบับ หน้าแรกระบุว่า "ทุกตัวเลขจะมาพร้อมกับหน้า แถว และข้อมูลที่อยู่เบื้องหลัง" เพื่อให้คุณสามารถตรวจสอบย้อนกลับได้ทุกรายการ
จากนั้นส่งออกบทสรุปในรูปแบบตาราง รายงานสั้นๆ หรือสไลด์สำหรับทีมของคุณหรือบันทึกการลงทุน
ตัวอย่างรายงานผลประกอบการ
นี่คือตัวอย่างสมมติสำหรับบริษัท Redwood Outdoor Co. ซึ่งเป็นผลประกอบการไตรมาสที่สาม
| รายการ | Q3 2026 | Q3 2025 | การเปลี่ยนแปลง |
|---|---|---|---|
| รายได้ | $412.0M | $380.0M | +8.4% |
| อัตรากำไรขั้นต้น | 41.5% | 40.0% | +1.5 จุด |
| กำไรจากการดำเนินงาน | $49.4M | — | 12.0% ของรายได้ |
| กำไรสุทธิ | $36.0M | $31.2M | +15.4% |
| GAAP EPS | $0.60 | $0.52 | +15.4% |
| Adjusted EPS | $0.66 | — | บวกกลับค่าตอบแทนในรูปแบบหุ้น $3.6M |
นี่คือวิธีอ่านข้อมูลดังกล่าว:
- รายได้เติบโต 8.4%: ยอดขายเพิ่มขึ้นจาก $380.0M เป็น $412.0M เมื่อเทียบปีต่อปี
- อัตรากำไรดีขึ้น: อัตรากำไรขั้นต้นเพิ่มขึ้น 1.5 จุด ดังนั้นกำไรจึงเติบโตเร็วกว่ายอดขาย
- EPS เติบโต 15.4%: กำไรสุทธิ $36.0M หารด้วยหุ้น 60 ล้านหุ้น จะได้ $0.60 ต่อหุ้น
- รายการปรับปรุงคือค่าตอบแทนในรูปแบบหุ้น: การบวกกลับ $3.6M ทำให้ได้ adjusted EPS ที่ $0.66 เนื่องจากเป็นต้นทุนจริง ตัวเลข GAAP จึงเป็นฐานที่ปลอดภัยกว่า
- เงินสดรองรับกำไร: เงินสดจากกิจกรรมดำเนินงานอยู่ที่ $58M หลังจากหักการใช้จ่ายฝ่ายทุน $14M จะเหลือเงินสดอิสระ $44M
- การคาดการณ์ชี้ไปในทางบวก: บริษัทคาดการณ์รายได้ Q4 ไว้ที่ $430M ถึง $445M โดยค่ากลางที่ $437.5M สูงกว่ารายได้ Q4 ปีที่แล้วซึ่งอยู่ที่ $401M ประมาณ 9.1%
ด้วยราคาหุ้นที่ $24.00 และ EPS ย้อนหลัง 12 เดือนที่ $2.20 อัตราส่วน P/E จะอยู่ที่ประมาณ 10.9
การอ่านภาพรวมคือเป็นไตรมาสที่แข็งแกร่ง การเติบโตยังคงอยู่ อัตรากำไรเพิ่มขึ้น และกระแสเงินสดดีกว่ากำไรสุทธิ ขั้นตอนต่อไปคือการอ่าน 10-Q สำหรับรายละเอียดส่วนงานธุรกิจและความเสี่ยง
ข้อผิดพลาดทั่วไปในการอ่านรายงานผลประกอบการ
ข้อผิดพลาดเหล่านี้พบได้บ่อยและหลีกเลี่ยงได้ง่าย
อ่านเฉพาะพาดหัว: บรรทัดแรกมักแสดงตัวเลขที่ดูดีที่สุด ให้อ่านตารางก่อนตัดสินใจ
เชื่อตัวเลข adjusted EPS ทันที: ตรวจสอบการกระทบยอดเสมอและถามว่าแต่ละรายการเป็นรายการที่เกิดขึ้นครั้งเดียวจริงหรือไม่
ละเลยกระแสเงินสด: กำไรที่ไม่มีเงินสดคือสัญญาณเตือน ให้เปรียบเทียบกำไรสุทธิกับเงินสดจากกิจกรรมดำเนินงาน
เปรียบเทียบผิดไตรมาส: สำหรับธุรกิจที่มีปัจจัยทางฤดูกาล ให้เปรียบเทียบกับไตรมาสเดียวกันของปีที่แล้ว ไม่ใช่ไตรมาสก่อนหน้า
ข้ามการอ่านการคาดการณ์: มุมมองในอนาคตมักจะส่งผลต่อราคาหุ้นมากกว่าผลลัพธ์ที่เกิดขึ้นจริง
ถือว่าข่าวประชาสัมพันธ์คือรายงานฉบับเต็ม: ข่าวประชาสัมพันธ์เป็นเพียงบทสรุป ส่วน 10-Q จะมีงบการเงินและหมายเหตุประกอบงบที่ละเอียดกว่า
เมื่อคุณพร้อมที่จะอ่านรายงานผลประกอบการฉบับถัดไปให้เร็วขึ้น ลองใช้ Powerdrill Bloom กับข่าวประชาสัมพันธ์ที่คุณติดตามอยู่
คำถามที่พบบ่อย
รายงานผลประกอบการคืออะไร?
รายงานผลประกอบการคือการประกาศผลการดำเนินงานรายไตรมาสหรือรายปีของบริษัทมหาชน ในสหรัฐอเมริกา หลายบริษัทเผยแพร่เป็นข่าวประชาสัมพันธ์และยื่นเป็นเอกสารประกอบของ Form 8-K โดยงบการเงินฉบับเต็มจะตามมาใน 10-Q หรือ 10-K
ตัวเลขที่สำคัญที่สุดในรายงานผลประกอบการคืออะไร?
ไม่มีตัวเลขใดตัวเลขหนึ่งเพียงอย่างเดียว ให้เริ่มจากการเติบโตของรายได้, กำไรต่อหุ้น และการคาดการณ์ จากนั้นตรวจสอบอัตรากำไรและกระแสเงินสดเพื่อดูว่าผลลัพธ์นั้นมีคุณภาพหรือไม่
รายงานผลประกอบการกับ 10-Q ต่างกันอย่างไร?
รายงานผลประกอบการคือบทสรุปที่เผยแพร่พร้อมกับ 8-K ซึ่งมักจะมีการประชุมทางโทรศัพท์ร่วมด้วย ส่วน 10-Q คือรายงานประจำไตรมาสฉบับเต็มที่มีงบการเงินที่ยังไม่ผ่านการตรวจสอบและหมายเหตุประกอบงบ ซึ่งจะยื่นสำหรับสามไตรมาสแรก
การที่บริษัท "beat earnings" หมายความว่าอย่างไร?
โดยปกติหมายถึง EPS หรือรายได้สูงกว่าค่าเฉลี่ยที่นักวิเคราะห์ประมาณการไว้ การประมาณการเหล่านั้นไม่ได้อยู่ในเอกสารที่บริษัทยื่น ดังนั้นควรตรวจสอบการคาดการณ์ของบริษัทเองและผลลัพธ์ของปีที่แล้วประกอบด้วย
ฉันจะหารายงานผลประกอบการของบริษัทได้ที่ไหน?
ดูที่หน้าความสัมพันธ์นักลงทุนของบริษัท หรือค้นหาในฐานข้อมูล EDGAR ของ SEC สำหรับการยื่นแบบ 8-K ของบริษัท ส่วนรายงานประจำไตรมาสจะยื่นใน Form 10-Q
แหล่งที่มา: Investor.gov, How to Read an 8-K · Investor.gov, Form 10-Q · Investor.gov, Form 8-K · Investor.gov, Earnings Per Share · Investor.gov, Price-earnings (P/E) Ratio · Investor.gov, How to Read a 10-K/10-Q.