Как анализировать отчет о прибылях и убытках: пошаговое руководство
Чтобы проанализировать отчет о прибылях и убытках, прочитайте его от верхней строки до нижней, а затем переведите ключевые показатели в маржинальность. Рассчитайте валовую маржу, операционную маржу и чистую маржу, и сравните их как минимум за два периода. Затем проверьте прибыль на акцию, найдите разовые статьи доходов или расходов и прочитайте примечания, чтобы понять, почему изменились цифры.
В этом руководстве рассматривается каждый шаг с формулами, практическим примером и ошибками, которые допускают новички. Также здесь показано, как анализировать отчет о прибылях и убытках с помощью AI, когда вам нужно сравнить данные за несколько лет или по нескольким компаниям.
О чем говорит отчет о прибылях и убытках
Отчет о прибылях и убытках является одним из трех основных финансовых отчетов, наряду с балансовым отчетом и отчетом о движении денежных средств. Его также называют P&L.
Комиссия по ценным бумагам и биржам США (SEC) дает пояснения в своем «Руководстве по финансовой отчетности для начинающих». В нем говорится: «Отчет о прибылях и убытках — это отчет, который показывает, какой доход компания получила за определенный период времени». Он также «показывает затраты и расходы, связанные с получением этого дохода».
Ключевое слово здесь — период. Балансовый отчет — это моментальный снимок на определенную дату. Данный же отчет охватывает промежуток времени, например, квартал или год.
Он отвечает на три вопроса:
- Сколько компания продала? Это выручка, верхняя строка (top line).
- Во сколько обошлись эти продажи? Это затраты и расходы.
- Что осталось? Это чистая прибыль, нижняя строка (bottom line).
SEC отмечает, что нижняя строка «обычно показывает чистую прибыль или убытки компании». Анализ идет дальше. Он выясняет, растет ли прибыль, где увеличиваются расходы и будет ли результат устойчивым.
Перед началом: что вам понадобится
Соберите следующее перед началом работы:
- Как минимум два отчета о прибылях и убытках. Используйте периоды одинаковой длительности, например, два полных года или один и тот же квартал в двух разных годах.
- Примечания к финансовой отчетности. Они объясняют необычные статьи и выбор методов учета.
- Обсуждение и анализ руководства (MD&A). Здесь словами руководства объясняется, почему изменились результаты.
- Электронная таблица. Excel или Google Sheets будет достаточно для расчета маржи ниже.
- Ориентир по отрасли. SEC предупреждает, что «желаемые коэффициенты варьируются в зависимости от отрасли».
Для публичной компании США все эти данные находятся в годовом отчете по форме 10-K. Для частной компании или вашего собственного бизнеса экспортируйте P&L из вашей учетной системы.
Читайте сверху вниз
SEC предлагает полезную метафору. Она советует «представлять их как лестницу». Вы начинаете с продаж наверху, а затем спускаетесь по каждой статье расходов, пока не достигнете нижней строки.
Вот шаги по порядку:
- Валовая выручка. SEC называет верхнюю строку «валовой выручкой или продажами». Она «валовая», потому что из нее еще ничего не вычли.
- Возвраты и скидки. Это продажи, которые компания не рассчитывает получить, такие как скидки с продаж и возвраты товаров.
- Чистая выручка. Валовая выручка минус возвраты и скидки.
- Себестоимость продаж. SEC говорит, что это «показывает сумму денег, которую компания потратила на производство проданных товаров или услуг».
- Валовая прибыль. Чистая выручка минус себестоимость продаж.
- Операционные расходы. Зарплаты, исследования, маркетинг и другие расходы на ведение бизнеса. Амортизация также вычитается здесь.
- Прибыль от операций. Валовая прибыль минус операционные расходы. SEC называет это «операционной прибылью до вычета процентов и налогов на прибыль».
- Процентные доходы и расходы. Деньги, заработанные на остатках денежных средств и выплаченные по долгам.
- Налог на прибыль. Налоги на прибыль за год.
- Чистая прибыль. Нижняя строка, также называемая чистым доходом или чистым заработком.
Не каждая компания использует одинаковые названия или порядок. SEC отмечает, что статьи расходов «могут указываться в разном порядке». Найдите каждый шаг, даже если он называется иначе.
При чтении отметьте три самые крупные статьи расходов. Небольшие изменения в крупных статьях сильнее всего влияют на прибыль.
Рассчитайте маржу
Маржа превращает «сырые» цифры в проценты, которые можно сравнивать во времени и между компаниями. Три основных показателя выполняют большую часть работы.
Валовая маржа показывает, сколько остается после прямых затрат на производство того, что вы продаете.
Валовая маржа = Валовая прибыль / Чистая выручка
Снижение валовой маржи означает, что каждая продажа приносит меньше прибыли. Причины включают рост стоимости ресурсов, снижение цен или переход на продукты с более низкой маржой.
Операционная маржа показывает, сколько остается после ведения бизнеса. SEC говорит, что она «сравнивает операционную прибыль компании с чистой выручкой».
Операционная маржа = Прибыль от операций / Чистая выручка
SEC добавляет, что она «показывает, какой процент прибыли приходится на каждый доллар продаж».
Чистая маржа показывает, какая часть каждого доллара продаж становится чистой прибылью.
Чистая маржа = Чистая прибыль / Чистая выручка
Читайте все три показателя вместе. Если валовая маржа держится, а операционная падает, значит, накладные расходы растут быстрее продаж. Если операционная маржа держится, а чистая падает, обратите внимание на проценты или налоги.
Сравните периоды бок о бок
Один отчет о прибылях и убытках показывает один результат. Два или более показывают направление.
Поместите каждый период в отдельный столбец. Затем добавьте два вида анализа.
Горизонтальный анализ сравнивает каждую строку с той же строкой в прошлом периоде. Добавьте столбец для изменения в денежном выражении и один для изменения в процентах. Сначала изучите самые крупные изменения.
Вертикальный анализ показывает каждую строку как процент от чистой выручки. Это часто называют отчетом общего размера. Это позволяет легко сравнивать компании разного масштаба.
Задавайте эти вопросы по ходу дела:
- Выросла ли выручка? Рост ускоряется или замедляется?
- Растут ли расходы быстрее выручки? Это сжимает маржу.
- Какая статья расходов резко подскочила? Внезапный рост расходов на маркетинг или зарплаты требует объяснения.
- Выросли ли процентные расходы? Это указывает на увеличение долга, что отражается в балансовом отчете.
Для публичной компании сравните показатели также с одним или двумя конкурентами. Операционная маржа 10% может быть отличной в ритейле и слабой в сфере разработки ПО.
Проверьте прибыль на акцию и разовые статьи
Прибыль на акцию (EPS) распределяет чистую прибыль по акциям. SEC объясняет: «Чтобы рассчитать EPS, вы берете общую чистую прибыль и делите ее на количество акций компании в обращении».
EPS = Чистая прибыль / Количество акций в обращении
EPS может расти, даже если чистая прибыль не меняется, если компания выкупает свои акции. Проверьте обе строки, прежде чем называть это ростом.
Разовые статьи могут исказить показатели отдельного года. Примеры включают прибыль от продажи здания, выплату по судебному иску или расходы на реструктуризацию. Они могут отображаться отдельными строками или объясняться в примечаниях.
Когда вы найдете такую статью, задайте простой вопрос: выглядела бы прибыль иначе без нее? Если ответ «да», рассчитайте маржу обоими способами и отметьте разницу.
Именно здесь важны примечания. SEC говорит: «Очень важно читать сноски». Она также указывает на MD&A. SEC называет это «возможностью для руководства представить инвесторам свой взгляд на финансовые результаты и состояние компании».
Свяжите это с другими отчетами
Отчет о прибылях и убытках рассказывает лишь часть истории. Две связи наиболее важны.
Прибыль против наличности. Компания может отчитываться о прибыли и при этом испытывать нехватку наличности. SEC говорит, что отчет о движении денежных средств «может сказать вам, генерировала ли компания наличность». Сравните чистую прибыль с денежными средствами от операционной деятельности за несколько лет.
Прибыль против балансового отчета. Рост продаж при резком скачке дебиторской задолженности может означать, что клиенты платят медленнее. Рост процентных расходов должен соответствовать росту долга. Наше руководство по тому, как анализировать балансовый отчет, охватывает эту сторону.
SEC также показывает, как отчеты объединяются в одном коэффициенте. Коэффициент оборачиваемости запасов «сравнивает себестоимость продаж компании из отчета о прибылях и убытках со средним остатком запасов за период». Снижение коэффициента означает, что товары дольше лежат на складе перед продажей.
Для показателя, который многие аналитики добавляют сверху, см. наше объяснение того, что такое EBITDA.
Как анализировать отчет о прибылях и убытках с помощью AI
Описанные выше шаги выполняются быстро для одной компании и двух лет. Но процесс замедляется, если у вас данные за пять лет, несколько бизнес-единиц или стопка PDF-отчетов. Инструмент AI может прочитать отчеты, рассчитать маржу и отметить изменения.
Вот метод в три шага с использованием Powerdrill Bloom.
Шаг 1: Загрузите ваши отчеты о прибылях и убытках
Загрузите отчеты P&L, которые вы хотите сравнить. Это могут быть файлы Excel из вашей учетной системы или годовые отчеты в формате PDF.
AI Financial Analysis Tool позволяет «проводить финансовый анализ вашего P&L, балансового отчета и движения денежных средств». Для публичной компании страница SEC Filing Search охватывает «отчеты SEC, доходы, балансовые отчеты, отчеты о прибылях и убытках, денежные потоки, дивиденды и инсайдерские транзакции».
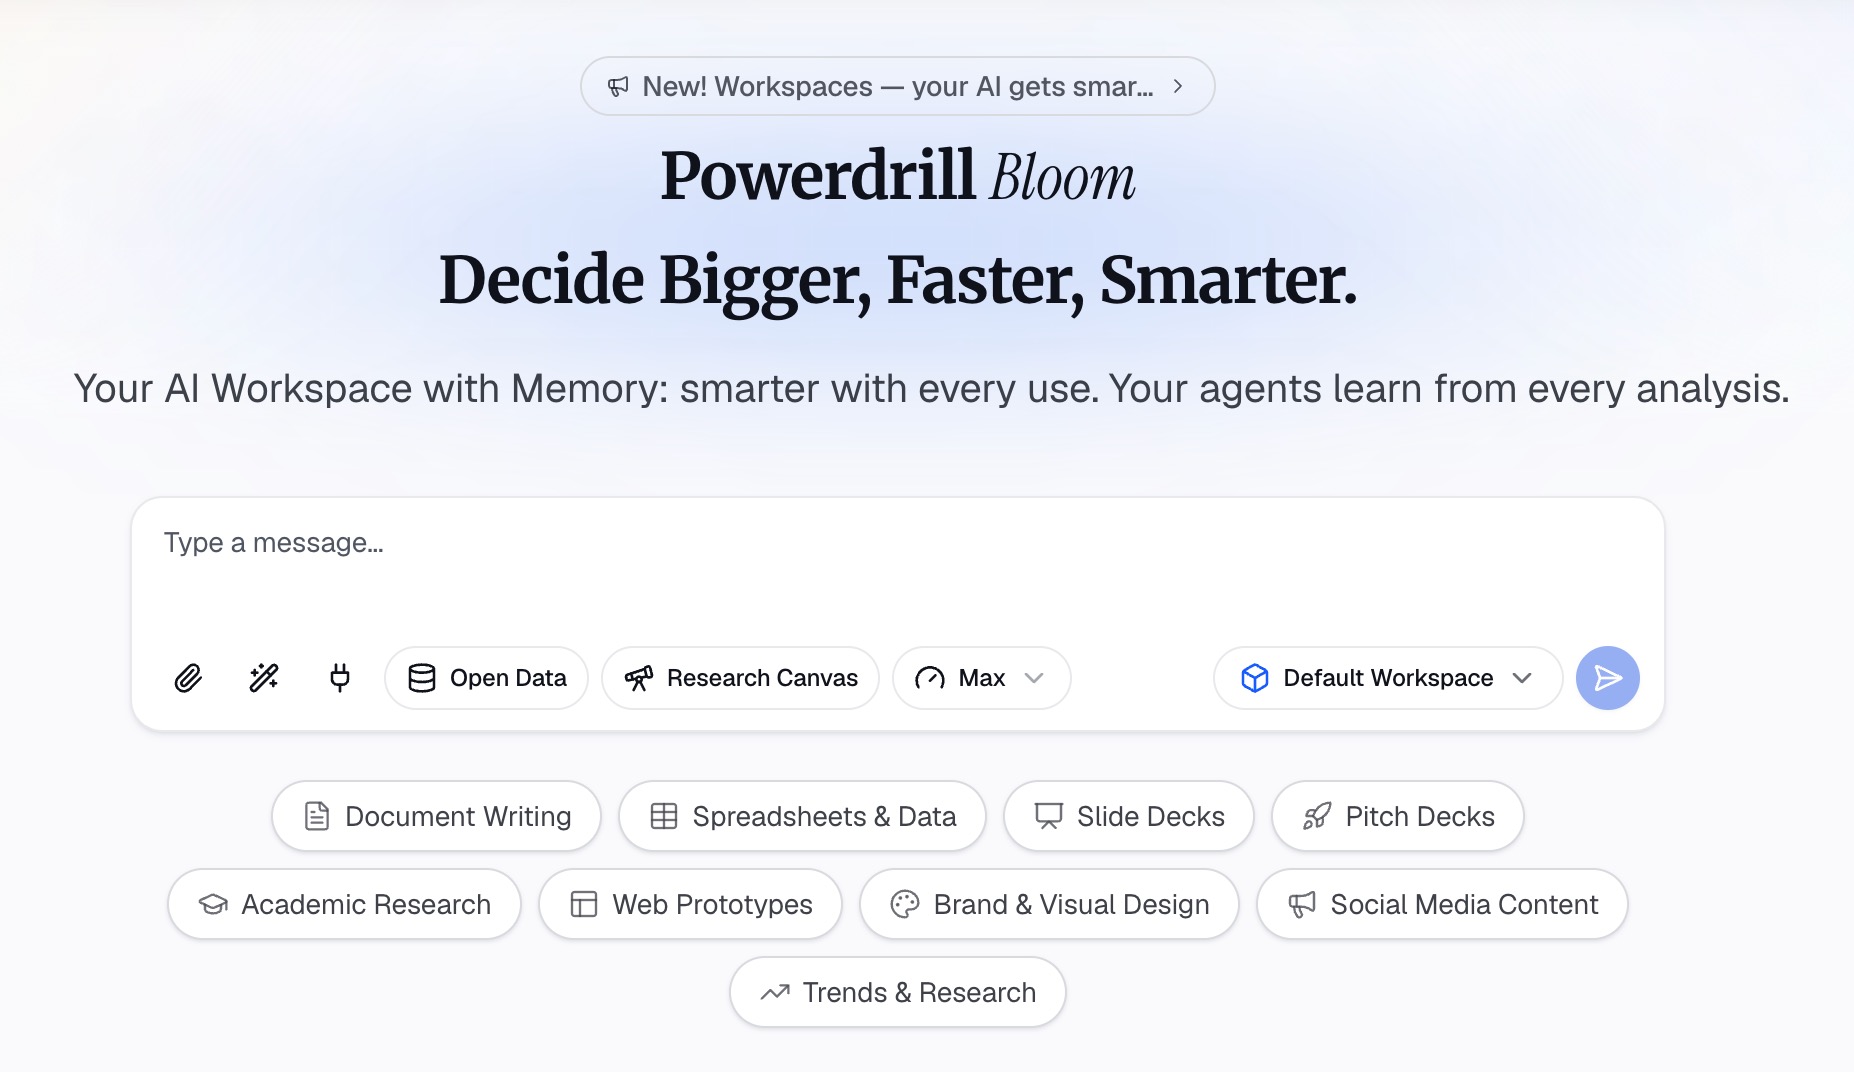
Шаг 2: Запросите расчет маржи на естественном языке
Опишите анализ, который вам нужен. Например: «Рассчитай валовую, операционную и чистую маржу для каждого года. Покажи изменение по сравнению с прошлым годом и составь таблицу общего размера».
Страница финансового анализа позволяет «выбрать ракурс: коэффициенты, тренды, аномалии или описание отклонений». Она также предлагает «линии тренда по периодам с выделением изменений QoQ и YoY».
Затем задайте уточняющие вопросы, например: «Какая статья расходов росла быстрее всего?» или «Какая часть изменения прибыли пришлась на разовые статьи?»
Шаг 3: Проверьте цифры и экспортируйте отчет
Сверьте каждую маржу с исходным отчетом. Выберите две цифры, например, чистую выручку и чистую прибыль, и подтвердите их вручную. На главной странице указано: «Каждое число сопровождается ссылкой на страницу, строку и исходную цифру», так что вы можете отследить каждое из них.
Затем экспортируйте. AI Financial Report Generator может «перевести финансовые показатели закрытого месяца в готовый для руководства отчет».
Практический пример
Вот краткий пример для вымышленной компании Lantern Home Goods. Все цифры ниже вымышлены и указаны в тысячах долларов.
| Статья | Год 1 | Год 2 | Изменение |
|---|---|---|---|
| Чистая выручка | 8,000 | 9,200 | +15% |
| Себестоимость продаж | 4,800 | 5,700 | +19% |
| Валовая прибыль | 3,200 | 3,500 | +9% |
| Операционные расходы | 2,400 | 2,800 | +17% |
| Прибыль от операций | 800 | 700 | -13% |
| Чистая прибыль | 560 | 470 | -16% |
Теперь применим шаги. Маржа ниже рассчитана на основе округленных цифр из таблицы.
Маржа. Валовая маржа упала с 40% до примерно 38%. Операционная маржа упала с 10% до примерно 7.6%. Чистая маржа упала с 7% до примерно 5.1%.
История. Продажи выросли на 15%, но себестоимость продаж выросла на 19%, а операционные расходы — на 17%. Каждая ступенька «лестницы» теряла позиции. Рост сопровождался снижением отдачи от каждой продажи.
Следующие вопросы. Выросли ли цены поставщиков или ассортимент продукции сместился в сторону более дешевых товаров? Что вызвало скачок операционных расходов? Примечания и MD&A — это то, с чего стоит начать поиск ответов.
Распространенные ошибки при анализе отчета о прибылях и убытках
Внимание только на чистую прибыль. Нижняя строка скрывает источник изменений. Проверяйте каждую маржу.
Сравнение периодов разной длительности. Квартал и полный год нельзя сравнивать напрямую. Сопоставляйте равные периоды.
Игнорирование разовых статей. Единоразовая прибыль или расход могут сделать слабый год сильным или наоборот.
Восприятие роста выручки как успеха. Если расходы растут быстрее, прибыль падает. Следите за маржой, а не только за верхней строкой.
Пропуск других отчетов. Прибыль без наличности — тревожный знак. Проверяйте отчет о движении денежных средств и балансовый отчет.
Ручной перенос цифр из PDF. Одна неверная цифра портит все расчеты маржи, где она используется. Наше руководство по анализу финансовых данных с помощью AI описывает более эффективный рабочий процесс.
Хотите рассчитать маржу для своего P&L? Попробуйте Powerdrill Bloom с отчетами о прибылях и убытках за два года и запросите таблицу общего размера с изменениями год к году.
Часто задаваемые вопросы
Как анализировать отчет о прибылях и убытках?
Прочитайте его от выручки наверху до чистой прибыли внизу. Рассчитайте валовую, операционную и чистую маржу и сравните их как минимум за два периода. Затем проверьте прибыль на акцию, найдите разовые статьи и прочитайте примечания и MD&A, чтобы понять, почему изменились результаты.
Какие коэффициенты отчета о прибылях и убытках самые важные?
Для начинающих начните с трех показателей маржи. Валовая маржа показывает прибыль после прямых затрат на продажи. Операционная маржа показывает прибыль после ведения бизнеса. Чистая маржа показывает, какая часть каждого доллара продаж становится чистой прибылью. Сравните каждый показатель с прошлыми годами и конкурентами.
В чем разница между валовой прибылью и чистой прибылью?
Валовая прибыль — это чистая выручка минус себестоимость продаж. Чистая прибыль — это то, что остается после всех затрат, включая операционные расходы, проценты и налог на прибыль. Валовая прибыль находится ближе к верху отчета, а чистая прибыль — это нижняя строка.
В чем разница между отчетом о прибылях и убытках и балансовым отчетом?
Отчет о прибылях и убытках показывает выручку, расходы и прибыль за определенный период времени. Балансовый отчет показывает, чем компания владеет и что она должна на конкретную дату. Аналитики используют оба отчета, так как изменения прибыли часто отражаются в изменениях активов и долгов.
Может ли AI анализировать отчет о прибылях и убытках?
Да. Инструменты AI могут читать отчеты о прибылях и убытках из Excel или PDF, рассчитывать маржу, строить таблицы общего размера и отмечать крупные изменения между периодами. Powerdrill Bloom связывает каждую цифру с соответствующей строкой или страницей источника. Проверьте несколько цифр вручную, прежде чем делать выводы.
Источники: Комиссия по ценным бумагам и биржам США, Руководство по финансовой отчетности для начинающих. Данные изучены 28 октября 2026 года.