Как анализировать отчет о движении денежных средств: полное руководство
Чтобы проанализировать отчет о движении денежных средств, изучите три его раздела по порядку: операционная, инвестиционная и финансовая деятельность. Сравните денежные средства от операционной деятельности с чистой прибылью, затем вычтите капитальные затраты, чтобы получить свободный денежный поток. Проверьте структуру положительных и отрицательных итогов, сравните данные как минимум за два года и прочитайте примечания, чтобы понять причины движения средств.
В этом руководстве объясняется каждый шаг с формулами, практическим примером и ошибками, которые часто допускают новички. Также показано, как проводить анализ с помощью AI, когда нужно сравнить данные за несколько лет или по нескольким компаниям.
О чем говорит отчет о движении денежных средств
Отчет о движении денежных средств является одним из основных финансовых отчетов наряду с балансом и отчетом о прибылях и убытках. Он отслеживает реальное движение денег в бизнесе и из него.
Комиссия по ценным бумагам и биржам США (SEC) объясняет это в своем «Руководстве по финансовой отчетности для начинающих». В нем говорится, что эти отчеты «отражают притоки и оттоки денежных средств компании». Это важно, «потому что компании необходимо иметь достаточно наличных денег для оплаты расходов и приобретения активов».
SEC также подчеркивает ключевое различие. Отчет о прибылях и убытках «может сказать вам, получила ли компания прибыль». Отчет о движении денежных средств «может сказать вам, генерировала ли компания наличность». Эти два показателя могут различаться годами.
Еще три момента от SEC определяют то, как следует читать отчет:
- Он охватывает период. Он «показывает изменения во времени, а не абсолютные суммы в долларах на определенный момент времени».
- Он использует данные других отчетов. Он «использует и переупорядочивает информацию из баланса и отчета о прибылях и убытках компании».
- Он заканчивается одним числом. Итоговая строка «показывает чистое увеличение или уменьшение денежных средств за период».
Перед началом: что вам понадобится
Соберите следующее перед началом работы:
- Отчеты как минимум за два года. От трех до пяти лет лучше подходят для выявления трендов.
- Отчет о прибылях и убытках и баланс за те же годы. Вы будете сравнивать показатели по всем трем документам.
- Примечания к финансовой отчетности. Они объясняют крупные или необычные статьи.
- Обсуждение и анализ руководства (MD&A). Здесь изменения в денежных средствах объясняются словами самого руководства.
- Электронная таблица. Excel или Google Таблиц будет достаточно для формул ниже.
Для публичной компании США все эти данные находятся в годовом отчете по форме 10-K. Для собственного бизнеса экспортируйте отчет из вашей учетной системы.
Изучите три раздела
SEC заявляет, что эти отчеты «разделены на три основные части». Каждая охватывает один тип деятельности.
Операционная деятельность. Этот раздел начинается с чистой прибыли. SEC говорит, что он «сопоставляет чистую прибыль (как показано в отчете о прибылях и убытках)» с денежными средствами, которые бизнес фактически получил или использовал. Он добавляет обратно неденежные расходы, такие как амортизация. Он также корректирует изменения в дебиторской задолженности, запасах и кредиторской задолженности.
Инвестиционная деятельность. Этот раздел охватывает долгосрочные активы. SEC перечисляет «покупки или продажи долгосрочных активов, таких как недвижимость, заводы и оборудование, а также инвестиционные ценные бумаги». Покупка оборудования здесь является оттоком денежных средств. Продажа инвестиций — притоком.
Финансовая деятельность. Этот раздел охватывает деньги, полученные от владельцев и кредиторов или выплаченные им. SEC указывает «денежные средства, привлеченные путем продажи акций и облигаций или заимствования у банков» в качестве типичных источников. Погашение кредита, выплата дивидендов и обратный выкуп акций являются использованием денежных средств.
Сложите три итога, и вы получите чистое изменение денежных средств за год. Оно должно совпадать с изменением денежных средств в балансе.
Начните с операционного денежного потока
Операционный денежный поток — самая важная строка в отчете о движении денежных средств. Он показывает, приносит ли основной бизнес деньги сам по себе.
Сравните его с чистой прибылью из отчета о прибылях и убытках. Поможет простой коэффициент:
Конверсия денежных средств = Денежные средства от операций / Чистая прибыль
Коэффициент, близкий к 1.0 или выше, означает, что прибыль превращается в деньги. Коэффициент значительно ниже 1.0 в течение нескольких лет — тревожный сигнал. Часто это означает, что клиенты платят медленнее или накапливаются запасы.
Затем посмотрите на строки оборотного капитала внутри операционного раздела:
- Рост дебиторской задолженности. Продажи были зафиксированы, но оплата еще не получена.
- Рост запасов. Деньги ушли в товары, которые еще не проданы.
- Рост кредиторской задолженности. Компания платит своим поставщикам медленнее, что позволяет временно удерживать наличные.
Колебание в течение одного года может быть нормальным, например, закупка товара перед напряженным сезоном. Одно и то же колебание из года в год заслуживает вопросов.
Рассчитайте свободный денежный поток
Свободный денежный поток показывает средства, оставшиеся после того, как бизнес заплатил за поддержание и рост своих активов. Многие аналитики рассматривают его как деньги, которые могут пойти владельцам или на погашение долга.
Свободный денежный поток = Денежные средства от операций − Капитальные затраты
Капитальные затраты обычно указываются в инвестиционном разделе как приобретение недвижимости, заводов и оборудования. Название может варьироваться в зависимости от компании.
Два связанных показателя помогают в сравнении:
- Маржа денежного потока = Денежные средства от операций / Выручка. Показывает, сколько денег приносит каждый доллар продаж.
- Маржа свободного денежного потока = Свободный денежный поток / Выручка. Показывает то же самое после капитальных затрат.
Это общепринятые аналитические формулы, а не итоги по GAAP, поэтому компании могут определять их в своих отчетах по-разному. Рассчитывайте их самостоятельно на основе отчета о движении денежных средств, чтобы каждый год использовался один и тот же метод.
Проанализируйте структуру трех итогов
Знаки итогов по трем разделам рассказывают краткую историю. Вот типичные паттерны:
| Операционная | Инвестиционная | Финансовая | Что это часто означает |
|---|---|---|---|
| Положительная | Отрицательная | Отрицательная | Зрелый бизнес, который сам финансирует свои инвестиции и платит владельцам или кредиторам |
| Положительная | Отрицательная | Положительная | Растущий бизнес, который берет в долг или привлекает средства для ускорения инвестиций |
| Отрицательная | Отрицательная | Положительная | Молодой или испытывающий трудности бизнес, который полагается на внешнее финансирование |
| Отрицательная | Положительная | Положительная или отрицательная | Бизнес, продающий активы для покрытия потребностей в наличных средствах |
Паттерн — это отправная точка, а не вердикт. Стартап с отрицательным операционным денежным потоком может действовать по плану. Зрелая компания с таким же паттерном требует более пристального изучения.
Сравните периоды и свяжите отчеты
Денежный поток за один год — это моментальный снимок. Несколько лет показывают направление движения.
Поместите каждый год в отдельный столбец. Затем проверьте следующие пункты:
- Растет ли операционный денежный поток вместе с выручкой? Если выручка растет, а операционный денежный поток — нет, посмотрите на оборотный капитал.
- Являются ли капитальные затраты стабильными или они растут? Скачок может сигнализировать о расширении, которое окупится позже.
- Как финансируются инвестиции? Сравните свободный денежный поток с дивидендами, обратным выкупом акций и новыми долгами.
- Растут ли денежные средства благодаря бизнесу или за счет заимствований? Финансовый раздел дает ответ на этот вопрос.
SEC отмечает, что денежные потоки «связаны, но не эквивалентны чистой прибыли, указанной в отчете о прибылях и убытках». И добавляет: «Ни один финансовый отчет не рассказывает историю целиком». Прочитайте наши руководства о том, как анализировать баланс и как анализировать отчет о прибылях и убытках для получения полной картины.
«Красные флаги» в отчете о движении денежных средств
Некоторые паттерны заслуживают более пристального внимания, прежде чем вы поверите основным цифрам. Ни один из них сам по себе не доказывает наличие проблемы. Каждый из них — повод прочитать примечания.
Прибыль растет, операционный денежный поток падает в течение двух и более лет. Один год может быть вопросом времени. Два или более года часто указывают на медленные сборы платежей или рост запасов.
Растягивание кредиторской задолженности для поддержания наличности. Большой скачок кредиторской задолженности увеличивает операционный денежный поток в этом году. Поставщики захотят вернуть эти деньги, поэтому эффект не будет длительным.
Свободный денежный поток ниже дивидендов. Если компания выплачивает больше, чем генерирует, разрыв покрывается из денежных резервов или новых долгов.
Капитальные затраты намного ниже амортизации. Расходы меньше, чем износ активов, могут на время поднять свободный денежный поток. Со временем это может привести к устареванию и замедлению работы оборудования.
Крупные разовые притоки. Продажа здания или подразделения приносит деньги один раз. Исключите это, прежде чем судить о бизнесе.
Денежные средства от финансирования каждый год. Постоянные заимствования или продажа акций могут быть нормальными для растущей компании. Для зрелой компании это может означать, что бизнес не может финансировать себя сам.
Держите эти проверки рядом со своими заметками при чтении каждого отчета о движении денежных средств. Они превращают страницу итогов в краткий список вопросов для руководства или вашей финансовой команды.
Как анализировать отчет о движении денежных средств с помощью AI
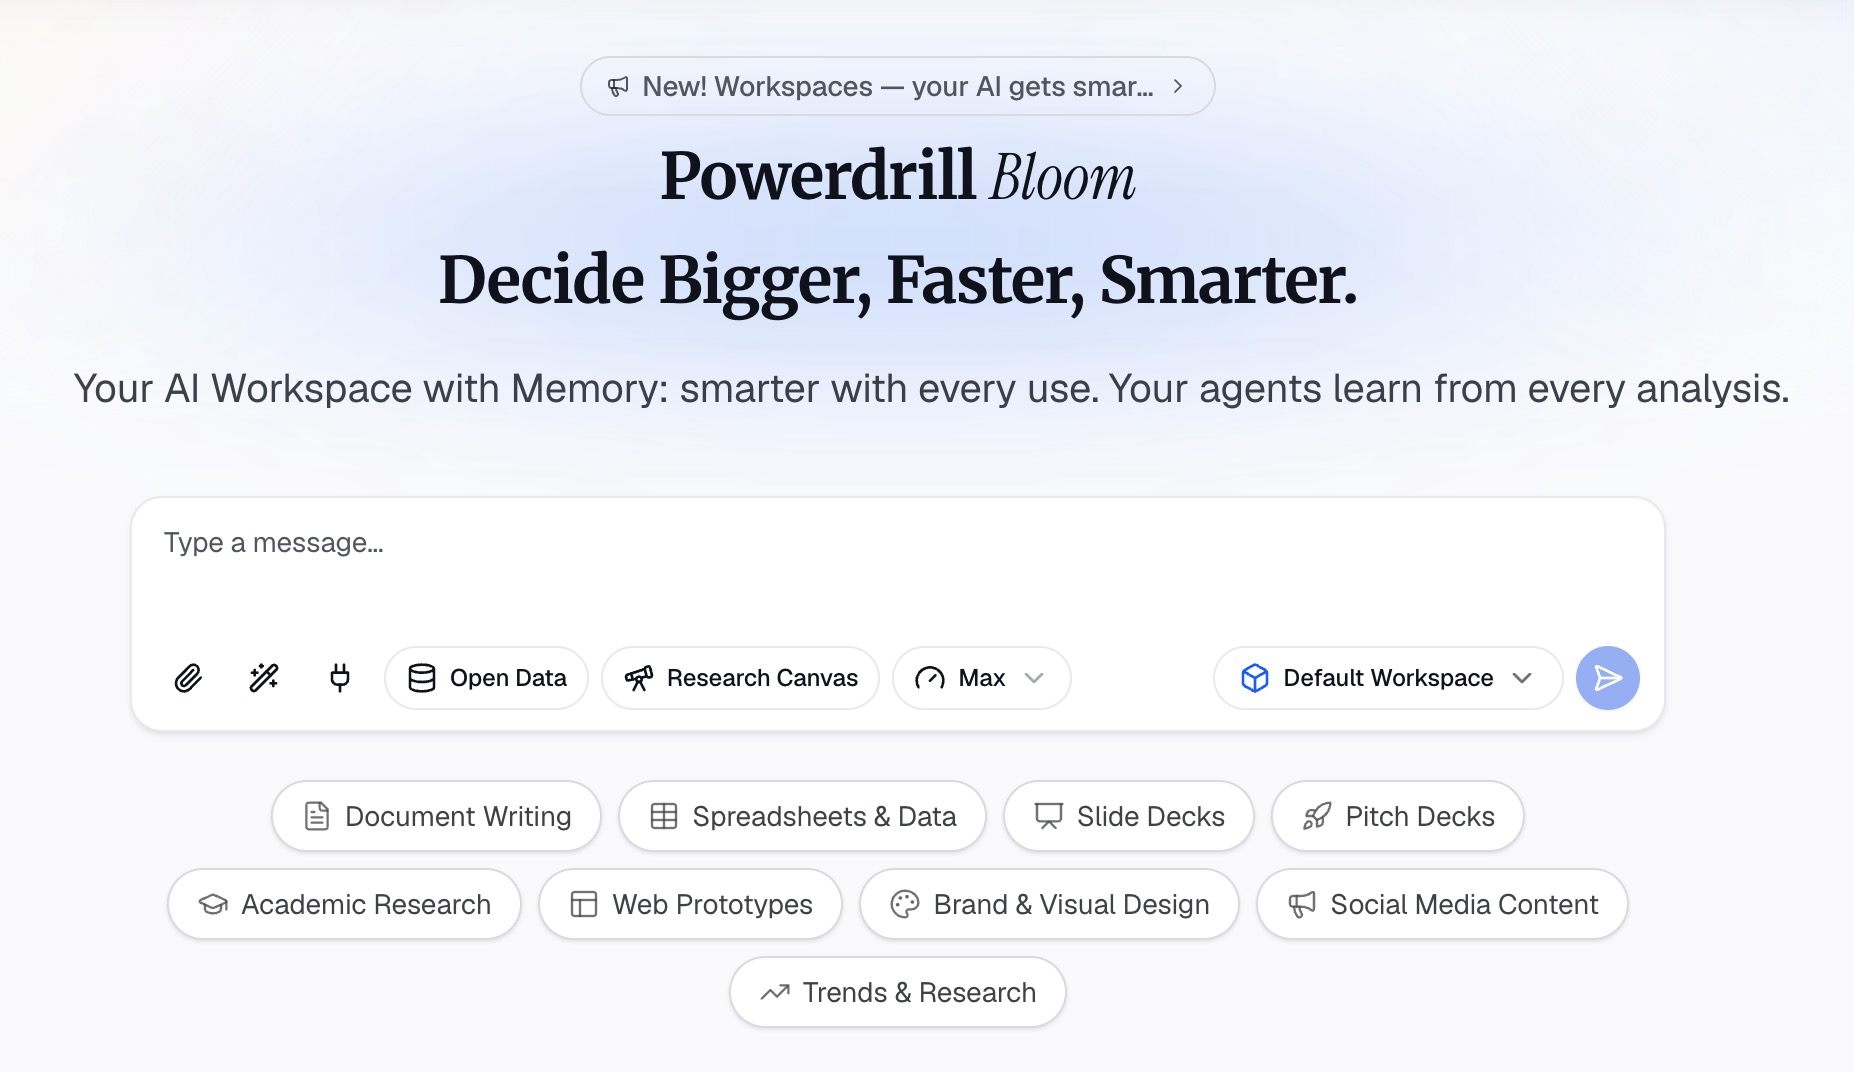
Описанные выше шаги выполняются быстро для одной компании и двух лет. Но процесс замедляется при работе с данными за пять лет, по нескольким компаниям или со стопкой PDF-отчетов. Инструмент AI может прочитать отчеты, рассчитать коэффициенты и отметить изменения.
Вот метод в три этапа с использованием Powerdrill Bloom.
Шаг 1: Загрузите или подтяните отчеты
Загрузите отчеты о движении денежных средств, прибылях и убытках, а также балансовые отчеты, которые вы хотите сравнить. Это могут быть файлы Excel из учетной системы или годовые отчеты в формате PDF.
Инструмент AI Financial Analysis Tool позволяет «проводить финансовый анализ вашего P&L, баланса и денежного потока». Для публичной компании страница SEC Filing Search охватывает «отчеты SEC, доходы, балансы, отчеты о прибылях и убытках, денежные потоки, дивиденды и инсайдерские транзакции».
Шаг 2: Запросите коэффициенты на естественном языке
Опишите анализ, который вам нужен. Например: «Для каждого года покажи денежные средства от операций, капитальные затраты, свободный денежный поток и конверсию денежных средств. Объясни самые большие изменения в оборотном капитале».
Страница финансового анализа позволяет «выбрать ракурс: коэффициенты, тренды, аномалии или описание отклонений». Она также предлагает «линии тренда по периодам с выделением изменений QoQ и YoY».
Затем задайте уточняющие вопросы, например: «Какая часть инвестиций была профинансирована за счет нового долга?»
Шаг 3: Проверьте цифры и экспортируйте отчет
Сверьте каждый результат с исходным отчетом. Выберите два показателя, например, денежные средства от операций и капитальные затраты, и подтвердите их вручную. Страница SEC Filing Search утверждает: «Каждый ответ подтвержден данными SEC со ссылками на оригинальные записи».
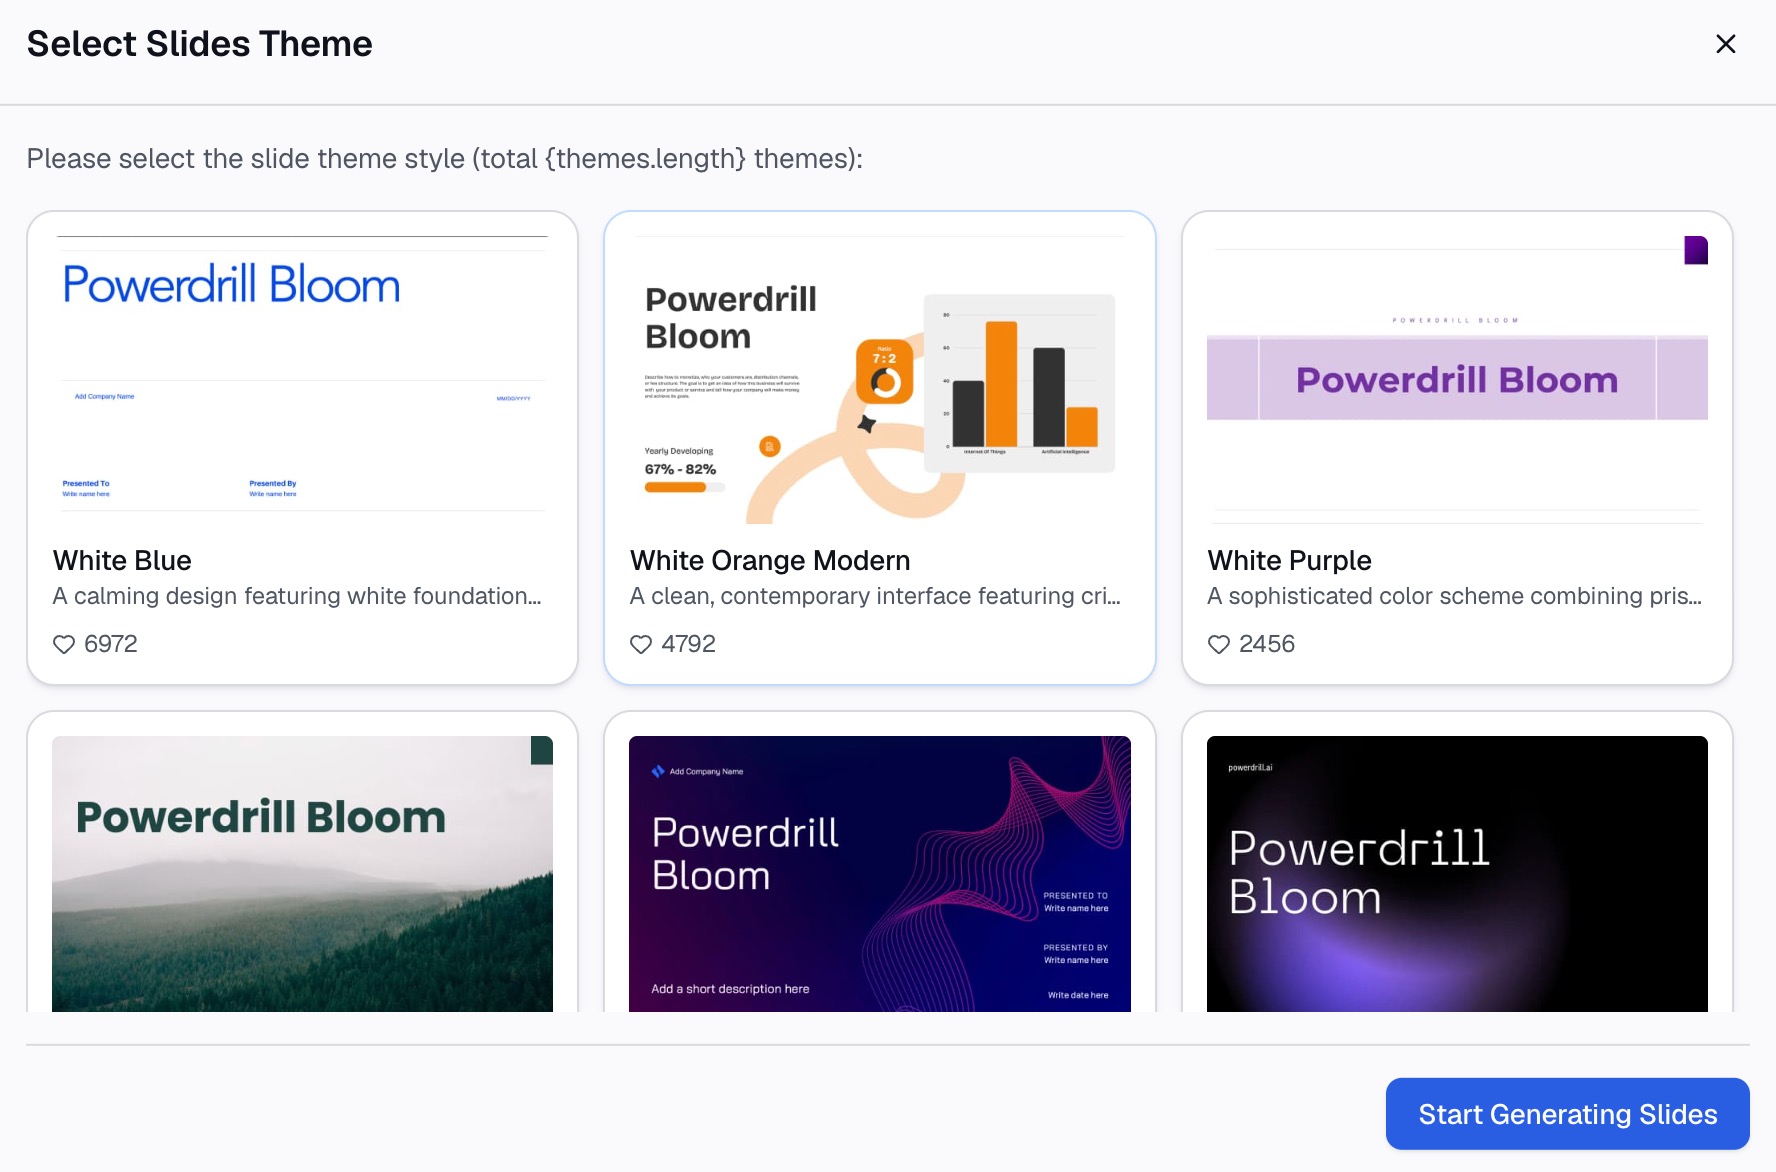
Затем экспортируйте анализ для проверки. Для планирования денежных средств вашей собственной компании инструмент AI Cash Flow Analysis Tool охватывает показатели runway и 13-недельный прогноз денежных потоков.
Практический пример
Вот краткий пример для вымышленной компании Cedar Outdoor Gear. Все цифры ниже вымышлены и указаны в тысячах долларов.
| Статья | Год 1 | Год 2 |
|---|---|---|
| Выручка | 10,000 | 12,000 |
| Чистая прибыль | 1,200 | 1,500 |
| Амортизация | 400 | 450 |
| Изменение оборотного капитала | -100 | -650 |
| Денежные средства от операций | 1,500 | 1,300 |
| Капитальные затраты | -600 | -900 |
| Свободный денежный поток | 900 | 400 |
| Денежные средства от финансирования | -300 | 200 |
| Чистое изменение денежных средств | 600 | 600 |
Теперь применим шаги анализа.
Операционные денежные средства. Чистая прибыль выросла на 25%, но денежные средства от операций упали примерно на 13%. Конверсия денежных средств снизилась с 1.25 до примерно 0.87.
Оборотный капитал. Оборотный капитал поглотил 650 во 2-м году по сравнению со 100 в 1-м. Примечания должны показать, что стало причиной: дебиторская задолженность или запасы.
Свободный денежный поток. Свободный денежный поток упал с 900 до 400, то есть примерно на 56%. Более высокие капитальные затраты объясняют часть этого падения.
Финансирование. В 1-м году компания выплатила 300. Во 2-м году она привлекла 200, вероятно, за счет нового долга. Остаток денежных средств все равно вырос на 600, но меньшая его часть поступила от самого бизнеса.
Вопросы. Стали ли клиенты платить медленнее? Были ли дополнительные запасы запланированы для нового сезона? Ожидается ли, что новые капитальные затраты увеличат продажи?
Распространенные ошибки при анализе отчета о движении денежных средств
Суждение о компании только по чистой прибыли. Прибыль может расти, пока денежные средства убывают. Всегда сравнивайте эти два показателя.
Игнорирование оборотного капитала. Большие колебания в дебиторской задолженности и запасах объясняют большинство разрывов между прибылью и наличностью.
Восприятие любого отрицательного денежного потока как негатива. Крупные инвестиции отображаются как отток. Проверьте, на что были потрачены деньги.
Пропуск финансирования как источника денежных средств. Растущий остаток денежных средств, финансируемый за счет долга, — это не то же самое, что заработанные деньги.
Сравнение разных определений. Свободный денежный поток, о котором сообщает компания, может рассчитываться по ее собственной методике. Рассчитывайте его самостоятельно на основе отчета.
Пропуск примечаний. Разовые статьи, такие как крупный налоговый платеж или судебное урегулирование, могут исказить данные за один год.
Для более широкого понимания рабочего процесса ознакомьтесь с нашим руководством по анализу финансовых данных с помощью AI.
Хотите рассчитать эти коэффициенты для своих отчетов? Попробуйте Powerdrill Bloom с отчетами за два года и запросите свободный денежный поток и конверсию денежных средств по годам.
Часто задаваемые вопросы
Как анализировать отчет о движении денежных средств?
Изучите разделы операционной, инвестиционной и финансовой деятельности по порядку. Сравните денежные средства от операций с чистой прибылью, затем вычтите капитальные затраты, чтобы получить свободный денежный поток. Проверьте структуру трех итогов, сравните данные за несколько лет и прочитайте примечания о крупных изменениях.
Каковы три раздела отчета о движении денежных средств?
Три раздела — это операционная, инвестиционная и финансовая деятельность. Операционная деятельность охватывает денежные средства от основного бизнеса. Инвестиционная — долгосрочные активы и инвестиционные ценные бумаги. Финансовая — деньги, привлеченные от владельцев и кредиторов или возвращенные им.
Как рассчитать свободный денежный поток?
Свободный денежный поток — это денежные средства от операций минус капитальные затраты. Найдите денежные средства от операций в конце операционного раздела. Капитальные затраты обычно указываются в инвестиционном разделе как приобретение недвижимости, заводов и оборудования.
Что такое хороший денежный поток от операций?
Единого «хорошего» числа не существует. Полезной проверкой является конверсия денежных средств, которая получается делением денежных средств от операций на чистую прибыль. Коэффициент, близкий к 1.0 или выше в течение нескольких лет, означает, что прибыль превращается в деньги. Сравните его с историей компании и показателями конкурентов.
Может ли AI анализировать отчет о движении денежных средств?
Да. Инструменты AI могут читать отчеты из Excel или PDF, рассчитывать свободный денежный поток и конверсию денежных средств, а также отмечать значительные изменения между годами. Powerdrill Bloom связывает каждую цифру с ее источником и может искать отчеты SEC для публичных компаний. Проверьте несколько цифр вручную.
Источники: Комиссия по ценным бумагам и биржам США, Руководство по финансовой отчетности для начинающих. Данные изучены 29 октября 2026 года.