Jak napisać raport finansowy: Przykłady i szablon
Aby napisać raport finansowy, zacznij od trzech podstawowych zestawień: bilansu, rachunku zysków i strat oraz rachunku przepływów pieniężnych. Dodaj krótki opis wyjaśniający, co i dlaczego uległo zmianie, a także kilka kluczowych wskaźników. Całość zakończ notatkami na temat zasad rachunkowości stojących za liczbami. Przejrzysty raport odpowiada czytelnikowi na jedno pytanie: jak radzi sobie firma i co wydarzy się w przyszłości?
Niniejszy przewodnik omawia, co zawiera raport finansowy, jak napisać każdą jego część i jakie wskaźniki dodać. Zawiera również szablon, który można skopiować, oraz opracowany przykład z rzeczywistymi obliczeniami. Definicje pochodzą z przewodnika po sprawozdaniach finansowych amerykańskiej Komisji Papierów Wartościowych i Giełd (SEC), stan na 16 listopada 2026 r.
Czym jest raport finansowy
Raport finansowy przedstawia wyniki finansowe firmy za dany okres, np. kwartał lub rok. Łączy on zestawienia, liczby oraz pisemne wyjaśnienia.
Przewodnik SEC dla początkujących podsumowuje rolę sprawozdań finansowych: „Pokazują one, skąd pochodziły pieniądze firmy, na co zostały wydane i gdzie znajdują się obecnie”.
Przewodnik wymienia cztery główne zestawienia. Są to: „(1) bilanse; (2) rachunki zysków i strat; (3) rachunki przepływów pieniężnych; oraz (4) zestawienia zmian w kapitale własnym”.
Każde z nich odpowiada na inne pytanie:
- Bilans. Co firma posiada i jakie ma zobowiązania w danym momencie?
- Rachunek zysków i strat. Ile firma zarobiła i wydała w danym okresie?
- Rachunek przepływów pieniężnych. Jak gotówka wpływała i wypływała z firmy?
- Zestawienie zmian w kapitale własnym. Jak zmieniły się udziały właścicieli?
Raport finansowy osadza te zestawienia w odpowiednim kontekście. Spółki publiczne publikują formalne raporty roczne i kwartalne. Małe firmy, organizacje non-profit, szkoły i kluby tworzą prostsze wersje dla właścicieli, zarządów i członków. Struktura pozostaje taka sama; zmienia się jedynie stopień szczegółowości.
Kto czyta raport finansowy
Pisz dla czytelnika, nie dla siebie. Różni odbiorcy szukają różnych informacji.
- Właściciele i kadra zarządzająca chcą znać zysk, stan gotówki i trendy w czasie.
- Zarządy oczekują wyników w odniesieniu do budżetu oraz informacji o głównych ryzykach.
- Pożyczkodawcy chcą wiedzieć, czy firma jest w stanie spłacić swoje długi.
- Inwestorzy szukają wzrostu, marż i zwrotów z inwestycji.
- Członkowie stowarzyszenia lub kościoła chcą zobaczyć, na co poszły ich pieniądze.
Poznaj swojego czytelnika, zanim napiszesz choćby jedno zdanie. Raport dla zarządu startupu zaczyna się od informacji o zapasie gotówki (cash runway). Raport dla wspólnoty mieszkaniowej zaczyna się od wydatków w stosunku do rocznego budżetu.
Co uwzględnić
Większość raportów finansowych zawiera te same podstawowe elementy. Oto co obejmuje każdy z nich, w oparciu o przewodnik SEC.
Bilans. Przewodnik mówi, że „dostarcza on szczegółowych informacji o aktywach, pasywach i kapitale własnym firmy”. Opiera się na jednym wzorze: aktywa równają się sumie zobowiązań i kapitału własnego. Aktywa są zazwyczaj wymieniane według szybkości ich zamiany na gotówkę. Zobowiązania są wymieniane według terminów ich wymagalności.
Rachunek zysków i strat. Przewodnik opisuje go jako „raport pokazujący, ile przychodów firma wygenerowała w określonym czasie”. Pomyśl o nim jak o schodach. Zaczynasz od sprzedaży na górze i krok po kroku odejmujesz koszty. Wynik końcowy to zysk netto lub strata netto.
Rachunek przepływów pieniężnych. Raportuje on „wpływy i wypływy gotówki w firmie”. Składa się z trzech części: działalności operacyjnej, inwestycyjnej i finansowej. Przewodnik wyjaśnia, dlaczego jest to ważne. Rachunek zysków i strat „może powiedzieć, czy firma wypracowała zysk”. Rachunek przepływów pieniężnych „może powiedzieć, czy firma wygenerowała gotówkę”.
Notatki do sprawozdań. Notatki wyjaśniają politykę rachunkowości, podatki, emerytury i opcje na akcje. Przewodnik stwierdza: „Przypisy do sprawozdań finansowych są pełne informacji”.
Omówienie i analiza zarządu. Często nazywane MD&A, jest to część opisowa. Przewodnik nazywa ją „okazją dla zarządu do przedstawienia inwestorom swojego spojrzenia na wyniki finansowe i kondycję firmy”.
W przypadku raportu małej firmy narracja i pierwsze trzy zestawienia zazwyczaj wystarczają. Dodaj notatki dotyczące wszystkiego, co nietypowe, np. kosztów jednorazowych.
Najpierw zgromadź liczby
Raport jest tak dobry, jak dane wejściowe. Przed rozpoczęciem pisania przygotuj:
- Zestawienie obrotów i sald lub księgę główną z systemu księgowego, zamkniętą za dany okres.
- Dane z poprzedniego okresu, aby móc pokazać zmiany.
- Budżet lub prognozę, jeśli czytelnicy porównują wyniki z planem.
- Wyciągi bankowe, aby potwierdzić stan gotówki.
- Notatki o nietypowych zdarzeniach, takich jak duży zakup, nowa pożyczka lub utrata klienta.
Upewnij się, że księgi są zamknięte. Raport zbudowany na otwartym okresie zmieni się po jego wysłaniu, co podważa zaufanie.
Następnie uzgodnij kluczowe sumy. Gotówka w bilansie powinna zgadzać się ze stanem w banku. Zmiana stanu gotówki w rachunku przepływów pieniężnych powinna odpowiadać różnicy między dwoma bilansami.
Jak napisać raport finansowy krok po kroku
Gdy liczby są gotowe, pisanie przebiega według jasnej kolejności.
- Napisz jednostronicowe podsumowanie. Podaj przychody, zysk netto i stan gotówki oraz informację, jak każdy z tych elementów się zmienił. Czytelnicy, którzy poprzestaną na tym punkcie, powinni nadal rozumieć główny przekaz.
- Przedstaw rachunek zysków i strat. Pokaż bieżący i poprzedni okres obok siebie, wraz ze zmianą.
- Przedstaw bilans. Pokaż stan na koniec bieżącego okresu i na koniec poprzedniego.
- Przedstaw rachunek przepływów pieniężnych. Pokaż przepływy z działalności operacyjnej, inwestycyjnej i finansowej.
- Dodaj kluczowe wskaźniki. Wybierz od trzech do pięciu, które są istotne dla Twoich czytelników.
- Napisz analizę. Wyjaśnij dwie lub trzy największe zmiany i ich przyczyny.
- Dodaj perspektywy i ryzyka. Napisz, czego spodziewasz się w przyszłości i co może na to wpłynąć.
- Dodaj notatki. Wyjaśnij wybory księgowe i pozycje jednorazowe.
Analiza powinna być krótka i konkretna. Stwierdzenie „Przychody wzrosły o 20%, ponieważ dwóch nowych dystrybutorów zaczęło składać zamówienia w marcu” jest użyteczne. „Wyniki przychodowe były silne” – nie.
Kluczowe wskaźniki do uwzględnienia
Wskaźniki zamieniają surowe liczby w porównania. Przewodnik SEC wymienia kilka powszechnych i zaznacza, że „pożądane wskaźniki różnią się w zależności od branży”.
| Wskaźnik | Wzór | Co nam mówi |
|---|---|---|
| Wskaźnik zadłużenia do kapitału własnego (Debt-to-equity) | Zobowiązania ogółem / Kapitał własny | W jakim stopniu firma polega na długu |
| Rotacja zapasów | Koszt sprzedanych towarów / Średni stan zapasów | Jak często zapasy są sprzedawane w danym okresie |
| Marża operacyjna | Zysk z działalności operacyjnej / Przychody netto | Jaka część każdego dolara sprzedaży stanowi zysk operacyjny |
| Kapitał obrotowy (Working capital) | Aktywa obrotowe − Zobowiązania krótkoterminowe | Poduszka finansowa na bieżące rachunki |
| Marża brutto | Zysk brutto ze sprzedaży / Przychody netto | Ile zostaje po pokryciu bezpośrednich kosztów sprzedaży |
Przewodnik wyjaśnia marżę operacyjną w prosty sposób: „Pokazuje ona, jaki procent z każdego dolara sprzedaży stanowił zysk”. W przypadku rotacji zapasów zaleca uśrednienie początkowego i końcowego stanu zapasów.
Pokaż każdy wskaźnik dla dwóch okresów. Pojedyncza liczba niewiele znaczy bez trendu. Aby pogłębić wiedzę o każdym zestawieniu, zapoznaj się z naszymi przewodnikami: jak analizować rachunek zysków i strat oraz jak analizować bilans.
Pisz narrację jak MD&A
Liczby pokazują, co się stało. Narracja wyjaśnia dlaczego. Spółki publiczne piszą tę sekcję jako MD&A, a jej zasady są dobrym modelem dla każdego raportu.
Przewodnik SEC mówi, że przepisy wymagają ujawnienia informacji o „trendach, zdarzeniach lub niepewnościach znanych zarządowi”. Są to elementy, które „miałyby istotny wpływ na raportowane informacje finansowe”. W praktyce informuj czytelników o wszystkim, co zmieniło liczby lub może je wkrótce zmienić. Nowy konkurent, utrata kontraktu lub wzrost cen u dostawcy – wszystko to się liczy, nawet zanim pojawi się w sumach.
Przewodnik mówi również, że MD&A „ma pomóc inwestorom spojrzeć na firmę oczami zarządu”. Zastosuj to do własnego raportu. Pisz jako osoba prowadząca biznes, a nie jako księgowy.
Użyteczna narracja obejmuje trzy kwestie:
- Czynniki sprawcze (Drivers). Co spowodowało największe zmiany w przychodach, kosztach i gotówce?
- Trendy. Które zmiany prawdopodobnie się utrzymają, a które były jednorazowe?
- Niepewności. Co może wpłynąć na liczby w następnym okresie, np. odnowienie umowy lub zmiana cen?
Każdy punkt powiąż z konkretną kwotą w zestawieniach. Czytelnik powinien być w stanie znaleźć liczbę, którą wyjaśniasz.
Szablon raportu finansowego
Użyj tego zarysu jako punktu wyjścia. Dostosuj sekcje do potrzeb swoich czytelników.
| Sekcja | Co napisać | Typowa długość |
|---|---|---|
| Tytuł i okres | Nazwa firmy, typ raportu i objęty okres | Jedna linia |
| Podsumowanie menedżerskie | Przychody, zysk netto, gotówka i główna zmiana | Jeden akapit |
| Rachunek zysków i strat | Bieżący okres vs poprzedni okres, ze zmianą | Jedna tabela |
| Bilans | Koniec bieżącego okresu vs koniec poprzedniego okresu | Jedna tabela |
| Rachunek przepływów pieniężnych | Przepływy operacyjne, inwestycyjne i finansowe | Jedna tabela |
| Kluczowe wskaźniki | Od trzech do pięciu wskaźników, po dwa okresy każdy | Jedna tabela |
| Analiza | Główne czynniki zmian | Trzy do pięciu akapitów |
| Perspektywy i ryzyka | Co dalej i co może to zmienić | Dwa akapity |
| Notatki | Polityka rachunkowości i pozycje jednorazowe | Według potrzeb |
W przypadku miesięcznego raportu dla menedżerów skróć zestawienia do linii podsumowujących. W przypadku raportu rocznego dla zarządu lub pożyczkodawcy dołącz pełne zestawienia i notatki.
Przykład raportu finansowego
Oto krótki przykład dla fikcyjnego dystrybutora, Northwind Supplies. Obejmuje on rok fiskalny 2026 w porównaniu z rokiem 2025.
Podsumowanie menedżerskie. Przychody wzrosły o 20% do 2 400 000 $. Zysk netto wzrósł o 60% do 240 000 $. Operacyjne przepływy pieniężne wyniosły 290 000 $, a stan gotówki zwiększył się o 80 000 $.
Rachunek zysków i strat:
| Pozycja | FY2026 | FY2025 |
|---|---|---|
| Przychody netto | 2 400 000 $ | 2 000 000 $ |
| Koszt sprzedaży | 1 440 000 $ | 1 240 000 $ |
| Zysk brutto | 960 000 $ | 760 000 $ |
| Koszty operacyjne | 600 000 $ | 520 000 $ |
| Zysk z działalności operacyjnej | 360 000 $ | 240 000 $ |
| Koszty odsetek | 40 000 $ | 40 000 $ |
| Zysk przed opodatkowaniem | 320 000 $ | 200 000 $ |
| Podatek dochodowy | 80 000 $ | 50 000 $ |
| Zysk netto | 240 000 $ | 150 000 $ |
Kluczowe wskaźniki. Marża brutto poprawiła się z 38% do 40%. Marża operacyjna wzrosła z 12% do 15%. Na koniec roku aktywa obrotowe wynosiły 900 000 $, a zobowiązania krótkoterminowe 500 000 $, więc kapitał obrotowy wyniósł 400 000 $. Zobowiązania ogółem w wysokości 1 200 000 $ przy kapitale własnym 800 000 $ dają wskaźnik zadłużenia do kapitału własnego na poziomie 1,5.
Zapasy wynosiły 300 000 $ na początku roku i 340 000 $ na końcu. Średnia to 320 000 $. Koszt sprzedaży wynoszący 1 440 000 $ podzielony przez 320 000 $ daje rotację zapasów na poziomie 4,5.
Przepływy pieniężne. Działalność operacyjna przyniosła 290 000 $. Działalność inwestycyjna pochłonęła 150 000 $, głównie na nową ciężarówkę dostawczą. Działalność finansowa pochłonęła 60 000 $ na spłaty pożyczek. Zmiana netto w gotówce to wzrost o 80 000 $.
Analiza. Dwa nowe kontrakty dystrybucyjne napędziły większość wzrostu przychodów. Marża brutto poprawiła się, ponieważ większe zamówienia pozwoliły uzyskać lepsze ceny u dostawców. Koszty operacyjne rosły wolniej niż przychody, co podniosło marżę operacyjną.
Perspektywy i ryzyka. Zarząd spodziewa się spowolnienia wzrostu w roku fiskalnym 2027 w miarę dojrzewania nowych kontraktów. Głównym ryzykiem jest koncentracja klientów, ponieważ dwa nowe kontrakty stanowią obecnie dużą część sprzedaży.
Zauważ, jak każda liczba się łączy. Zysk netto pochodzi z rachunku zysków i strat. Kapitał obrotowy i zadłużenie pochodzą z bilansu. Wzrost gotówki wiąże się z rachunkiem przepływów pieniężnych.
Napisz raport finansowy z AI
Ręczne tworzenie tabel i obliczanie wskaźników zajmuje czas, zwłaszcza co miesiąc. Narzędzie AI może odczytać Twoje dane i przygotować projekt raportu za Ciebie.
Oto metoda w trzech krokach, z użyciem Powerdrill Bloom.
Krok 1: Prześlij swoje sprawozdania finansowe
Prześlij wyeksportowane pliki rachunku zysków i strat, bilansu oraz przepływów pieniężnych w formacie Excel, CSV lub PDF. AI Financial Report Generator przyjmuje jako dane wejściowe „P&L, bilans, przepływy pieniężne i dowolny tracker KPI”.
Uwzględnij poprzedni okres, aby raport mógł pokazać zmiany. Jasne nazwy kolumn pomagają AI odczytać dane.
Krok 2: Poproś o raport w języku naturalnym
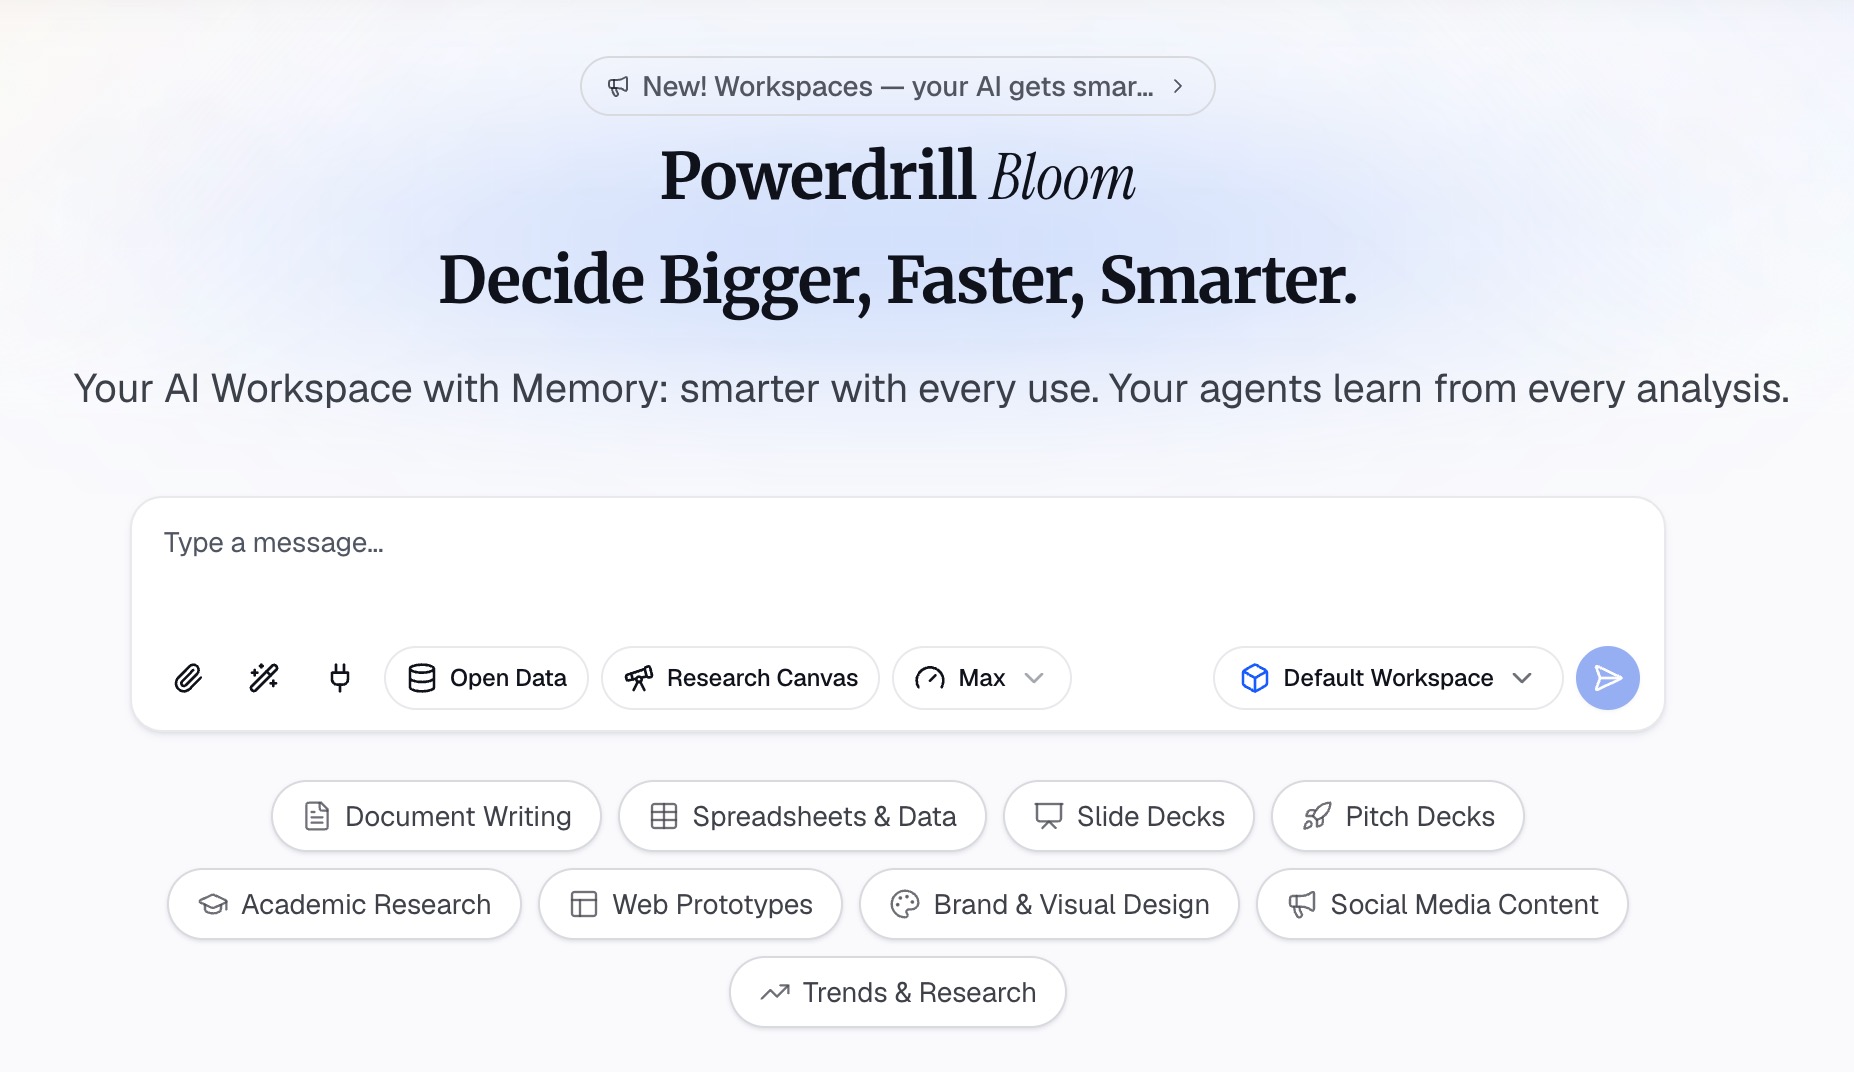
Opisz raport, którego potrzebujesz. Na przykład: „Napisz roczny raport finansowy z podsumowaniem menedżerskim, trzema zestawieniami zestawionymi z ubiegłym rokiem i pięcioma kluczowymi wskaźnikami”.
Strona narzędzia informuje, że może ono generować „miesięczne, kwartalne lub gotowe dla zarządu raporty finansowe – narrację, wykresy i podsumowanie menedżerskie”. Ty wybierasz częstotliwość: miesięczną, kwartalną lub dla zarządu.
Krok 3: Sprawdź liczby i wyeksportuj raport
Sprawdź każdą kwotę w odniesieniu do swojego systemu księgowego. Upewnij się, że sumy zgadzają się między zestawieniami, tak jak w powyższym przykładzie. Następnie wyeksportuj raport jako PDF lub prezentację.
Uważnie przeczytaj część opisową. AI przygotowuje wyjaśnienia na podstawie danych, ale to Ty znasz wydarzenia biznesowe stojące za liczbami. Dodaj je własnymi słowami.
Typowe błędy, których należy unikać
Oto problemy, które najczęściej pojawiają się w raportach finansowych.
- Brak okresu porównawczego. Pojedynczy rok danych ukrywa trend. Zawsze pokazuj poprzedni okres.
- Liczby, które się nie zgadzają. Zysk netto, gotówka i kapitał własny muszą być spójne we wszystkich zestawieniach.
- Zbyt wiele szczegółów na początku. Zacznij od podsumowania. Szczegółowe pozycje umieść niżej.
- Analiza powtarzająca tabelę. Wyjaśnij, dlaczego liczby się zmieniły, a nie tylko, że się zmieniły.
- Wskaźniki bez kontekstu. Pokaż dwa okresy i zaznacz, że dobre wskaźniki różnią się w zależności od branży.
- Ukryte pozycje jednorazowe. Wymień nietypowe zyski lub koszty w notatkach.
- Nieodpowiednio zamknięte księgi. Raport z otwartego okresu zmieni się po tym, jak czytelnicy już go przeanalizują.
- Brak perspektyw. Czytelnicy chcą wiedzieć, co wydarzy się w przyszłości, a nie tylko, co już się stało.
W przypadku porównań budżetowych zapoznaj się z naszym przewodnikiem: jak zbudować raport budżet vs wykonanie.
Gdy będziesz gotowy, by zamienić tegoroczne dane w raport, wypróbuj Powerdrill Bloom ze swoim najnowszym rachunkiem zysków i strat.
Często zadawane pytania
Co powinien zawierać raport finansowy?
Większość raportów zawiera podsumowanie menedżerskie, rachunek zysków i strat, bilans oraz rachunek przepływów pieniężnych. Dodaj kluczowe wskaźniki, analizę głównych zmian, perspektywy oraz notatki dotyczące zasad rachunkowości.
Jakie są cztery główne sprawozdania finansowe?
Przewodnik SEC wymienia bilanse, rachunki zysków i strat, rachunki przepływów pieniężnych oraz zestawienia zmian w kapitale własnym. Każde z nich pokazuje inny aspekt finansów firmy.
Jak długi powinien być raport finansowy?
To zależy od czytelnika. Miesięczny raport dla menedżerów może zmieścić się na dwóch stronach. Raport roczny dla zarządu lub pożyczkodawcy jest dłuższy, zawiera pełne zestawienia i notatki.
Jak napisać raport finansowy dla małej organizacji?
Użyj tej samej struktury w uproszczonej formie. Pokaż dochody i wydatki w stosunku do budżetu, saldo na koniec roku oraz krótkie wyjaśnienie głównych zmian. Członkowie chcą wiedzieć, na co poszły pieniądze.
Jakie wskaźniki powinienem uwzględnić w raporcie finansowym?
Typowe wybory to marża brutto, marża operacyjna, kapitał obrotowy, wskaźnik zadłużenia do kapitału własnego oraz rotacja zapasów. Wybierz te, które są ważne dla Twoich czytelników, i pokaż dwa okresy dla każdego z nich.