Jak analizować rachunek zysków i strat: Krok po kroku
Aby przeanalizować rachunek zysków i strat, należy przeczytać go od górnej do dolnej linii, a następnie przekształcić kluczowe pozycje w marże. Oblicz marżę brutto, marżę operacyjną oraz marżę netto i porównaj je w co najmniej dwóch okresach. Następnie sprawdź zysk na akcję, poszukaj pozycji jednorazowych i przeczytaj objaśnienia, aby dowiedzieć się, dlaczego liczby uległy zmianie.
Ten przewodnik przeprowadzi Cię przez każdy krok wraz z formułami, opracowanym przykładem i błędami, które często popełniają początkujący. Pokazuje również, jak analizować rachunek zysków i strat za pomocą AI, gdy masz do porównania kilka lat lub kilka firm.
Co mówi rachunek zysków i strat
Rachunek zysków i strat jest jednym z trzech podstawowych sprawozdań finansowych, obok bilansu i rachunku przepływów pieniężnych. Jest on również nazywany zestawieniem zysków i strat lub P&L.
Amerykańska Komisja Papierów Wartościowych i Giełd (SEC) wyjaśnia to w swoim Przewodniku po sprawozdaniach finansowych dla początkujących. Stwierdza w nim, że „rachunek zysków i strat to raport pokazujący, ile przychodów firma wypracowała w określonym czasie”. Pokazuje on również „koszty i wydatki związane z wypracowaniem tych przychodów”.
Kluczowym słowem jest okres. Bilans jest migawką z jednego dnia. To zestawienie obejmuje przedział czasu, taki jak kwartał lub rok.
Odpowiada ono na trzy pytania:
- Ile firma sprzedała? To są przychody, czyli górna linia (top line).
- Ile kosztowało dokonanie tej sprzedaży? To są koszty i wydatki.
- Co zostało? To jest dochód netto, czyli dolna linia (bottom line).
SEC zauważa, że dolna linia „zazwyczaj pokazuje zyski netto lub straty firmy”. Analiza idzie dalej. Pyta, czy zysk rośnie, gdzie rosną koszty i czy wynik będzie trwały.
Zanim zaczniesz: czego potrzebujesz
Przed rozpoczęciem przygotuj następujące elementy:
- Co najmniej dwa rachunki zysków i strat. Użyj okresów o tej samej długości, na przykład dwóch pełnych lat lub tego samego kwartału w dwóch różnych latach.
- Informacje dodatkowe do sprawozdań finansowych. Wyjaśniają one nietypowe pozycje i wybory księgowe.
- Sprawozdanie zarządu z działalności (MD&A). Wyjaśnia ono własnymi słowami zarządu, dlaczego wyniki uległy zmianie.
- Arkusz kalkulacyjny. Excel lub Google Sheets wystarczą do obliczenia poniższych marż.
- Branżowy punkt odniesienia. SEC ostrzega, że „pożądane wskaźniki różnią się w zależności od branży”.
W przypadku amerykańskiej spółki publicznej wszystkie te dane znajdują się w jej raporcie rocznym na formularzu 10-K. W przypadku firmy prywatnej lub własnego biznesu wyeksportuj P&L ze swojego systemu księgowego.
Czytaj od góry do dołu
SEC oferuje pomocne porównanie. Mówi, aby „myśleć o nich jak o schodach”. Zaczynasz od sprzedaży na górze, a następnie schodzisz przez każdy koszt, aż dotrzesz do dolnej linii.
Oto kroki w kolejności:
- Przychody brutto. SEC nazywa górną linię „przychodami brutto lub sprzedażą”. Są one „brutto”, ponieważ nic jeszcze nie zostało odliczone.
- Zwroty i rabaty. Są to kwoty ze sprzedaży, których firma nie spodziewa się otrzymać, takie jak upusty sprzedażowe i zwroty towarów.
- Przychody netto. Przychody brutto minus zwroty i rabaty.
- Koszt sprzedaży. SEC twierdzi, że to „mówi o kwocie pieniędzy, którą firma wydała na wyprodukowanie towarów lub usług, które sprzedała”.
- Zysk brutto. Przychody netto minus koszt sprzedaży.
- Koszty operacyjne. Wynagrodzenia, badania, marketing i inne koszty prowadzenia działalności. Tutaj odliczana jest również amortyzacja.
- Zysk z działalności operacyjnej. Zysk brutto minus koszty operacyjne. SEC nazywa to „zyskiem operacyjnym przed odliczeniem odsetek i podatku dochodowego”.
- Przychody i koszty odsetkowe. Pieniądze zarobione na gotówce i zapłacone od długu.
- Podatek dochodowy. Podatki od zysku za dany rok.
- Dochód netto. Dolna linia, zwana również zyskiem netto lub zarobkami netto.
Nie każda firma używa tych samych etykiet lub kolejności. SEC zauważa, że linie kosztów „mogą być raportowane w różnej kolejności”. Znajdź każdy krok, nawet jeśli ma inną nazwę.
Podczas czytania zaznacz trzy największe linie kosztów. Małe zmiany w dużych liniach najbardziej wpływają na zysk.
Oblicz marże
Marże zamieniają surowe liczby w wartości procentowe, które można porównywać w czasie i między firmami. Trzy z nich wykonują większość pracy.
Marża brutto pokazuje, ile zostaje po pokryciu bezpośrednich kosztów wytworzenia tego, co sprzedajesz.
Marża brutto = Zysk brutto / Przychody netto
Spadająca marża brutto oznacza, że każda sprzedaż zarabia mniej. Przyczyny to wyższe koszty surowców, obniżki cen lub przesunięcie w stronę produktów o niższej marży.
Marża operacyjna pokazuje, ile zostaje po prowadzeniu działalności. SEC twierdzi, że „porównuje ona dochód operacyjny firmy z przychodami netto”.
Marża operacyjna = Zysk z działalności operacyjnej / Przychody netto
SEC dodaje, że „pokazuje ona, jaki procent każdego dolara sprzedaży stanowił zysk”.
Marża netto pokazuje, jaka część każdego dolara sprzedaży staje się dochodem netto.
Marża netto = Dochód netto / Przychody netto
Analizuj te trzy wskaźniki razem. Jeśli marża brutto się utrzymuje, ale marża operacyjna spada, koszty ogólne rosną szybciej niż sprzedaż. Jeśli marża operacyjna się utrzymuje, ale marża netto spada, przyjrzyj się odsetkom lub podatkom.
Porównaj okresy obok siebie
Jeden rachunek zysków i strat pokazuje jeden wynik. Dwa lub więcej pokazują kierunek.
Umieść każdy okres w osobnej kolumnie. Następnie dodaj dwa rodzaje analizy.
Analiza pozioma porównuje każdą linię z tą samą linią w poprzednim okresie. Dodaj kolumnę dla zmiany kwotowej i jedną dla zmiany procentowej. Najpierw czytaj największe zmiany.
Analiza pionowa pokazuje każdą linię jako procent przychodów netto. Jest to często nazywane sprawozdaniem o wspólnej podstawie. Ułatwia to porównywanie firm o różnych wielkościach.
Zadawaj te pytania w trakcie pracy:
- Czy przychody wzrosły? Czy wzrost przyspiesza, czy zwalnia?
- Czy koszty rosły szybciej niż przychody? To powoduje spadek marż.
- Która linia wydatków gwałtownie wzrosła? Nagły wzrost wydatków na marketing lub wynagrodzenia wymaga wyjaśnienia.
- Czy wzrosły koszty odsetkowe? To wskazuje na większe zadłużenie, które widać w bilansie.
W przypadku spółki publicznej porównaj wyniki również z jednym lub dwoma konkurentami. 10% marży operacyjnej może być świetnym wynikiem w handlu detalicznym, ale słabym w branży oprogramowania.
Sprawdź zysk na akcję i pozycje jednorazowe
Zysk na akcję (EPS) rozkłada dochód netto na akcje. SEC wyjaśnia: „Aby obliczyć EPS, bierzesz całkowity dochód netto i dzielisz go przez liczbę wyemitowanych akcji spółki”.
EPS = Dochód netto / Liczba wyemitowanych akcji
EPS może rosnąć nawet wtedy, gdy dochód netto stoi w miejscu, jeśli firma skupuje własne akcje. Sprawdź obie linie, zanim uznasz to za wzrost.
Pozycje jednorazowe mogą zniekształcić wynik pojedynczego roku. Przykłady to zysk ze sprzedaży budynku, ugoda prawna lub koszty restrukturyzacji. Mogą one pojawiać się jako oddzielne linie lub być wyjaśnione w notach.
Gdy znajdziesz taką pozycję, zadaj proste pytanie: Czy zysk wyglądałby inaczej bez niej? Jeśli odpowiedź brzmi tak, oblicz marże na oba sposoby i zanotuj różnicę.
W tym miejscu kluczowe są objaśnienia. SEC mówi: „Czytanie przypisów jest niezwykle ważne”. Wskazuje również na MD&A. SEC nazywa to „okazją dla zarządu do przedstawienia inwestorom swojego spojrzenia na wyniki finansowe i kondycję firmy”.
Połącz to z innymi sprawozdaniami
Rachunek zysków i strat opowiada tylko część historii. Dwa powiązania mają największe znaczenie.
Zysk a gotówka. Firma może raportować zysk, a mimo to cierpieć na brak gotówki. SEC twierdzi, że rachunek przepływów pieniężnych „może powiedzieć, czy firma wygenerowała gotówkę”. Porównaj dochód netto z przepływami pieniężnymi z działalności operacyjnej na przestrzeni kilku lat.
Zysk a bilans. Rosnąca sprzedaż przy skoku należności może oznaczać, że klienci płacą wolniej. Rosnące koszty odsetkowe powinny odpowiadać rosnącemu zadłużeniu. Nasz przewodnik o tym, jak analizować bilans, obejmuje tę stronę.
SEC pokazuje również, jak sprawozdania łączą się w jednym wskaźniku. Wskaźnik rotacji zapasów „porównuje koszt sprzedaży z rachunku zysków i strat ze średnim stanem zapasów w danym okresie”. Spadający wskaźnik oznacza, że towary leżą dłużej, zanim zostaną sprzedane.
Aby poznać miarę, którą dodaje wielu analityków, zobacz nasze wyjaśnienie, czym jest EBITDA.
Jak analizować rachunek zysków i strat za pomocą AI
Powyższe kroki są szybkie dla jednej firmy i dwóch lat. Stają się powolne przy pięciu latach, kilku jednostkach biznesowych lub stosie raportów PDF. Narzędzie AI może przeczytać sprawozdania, obliczyć marże i wskazać zmiany.
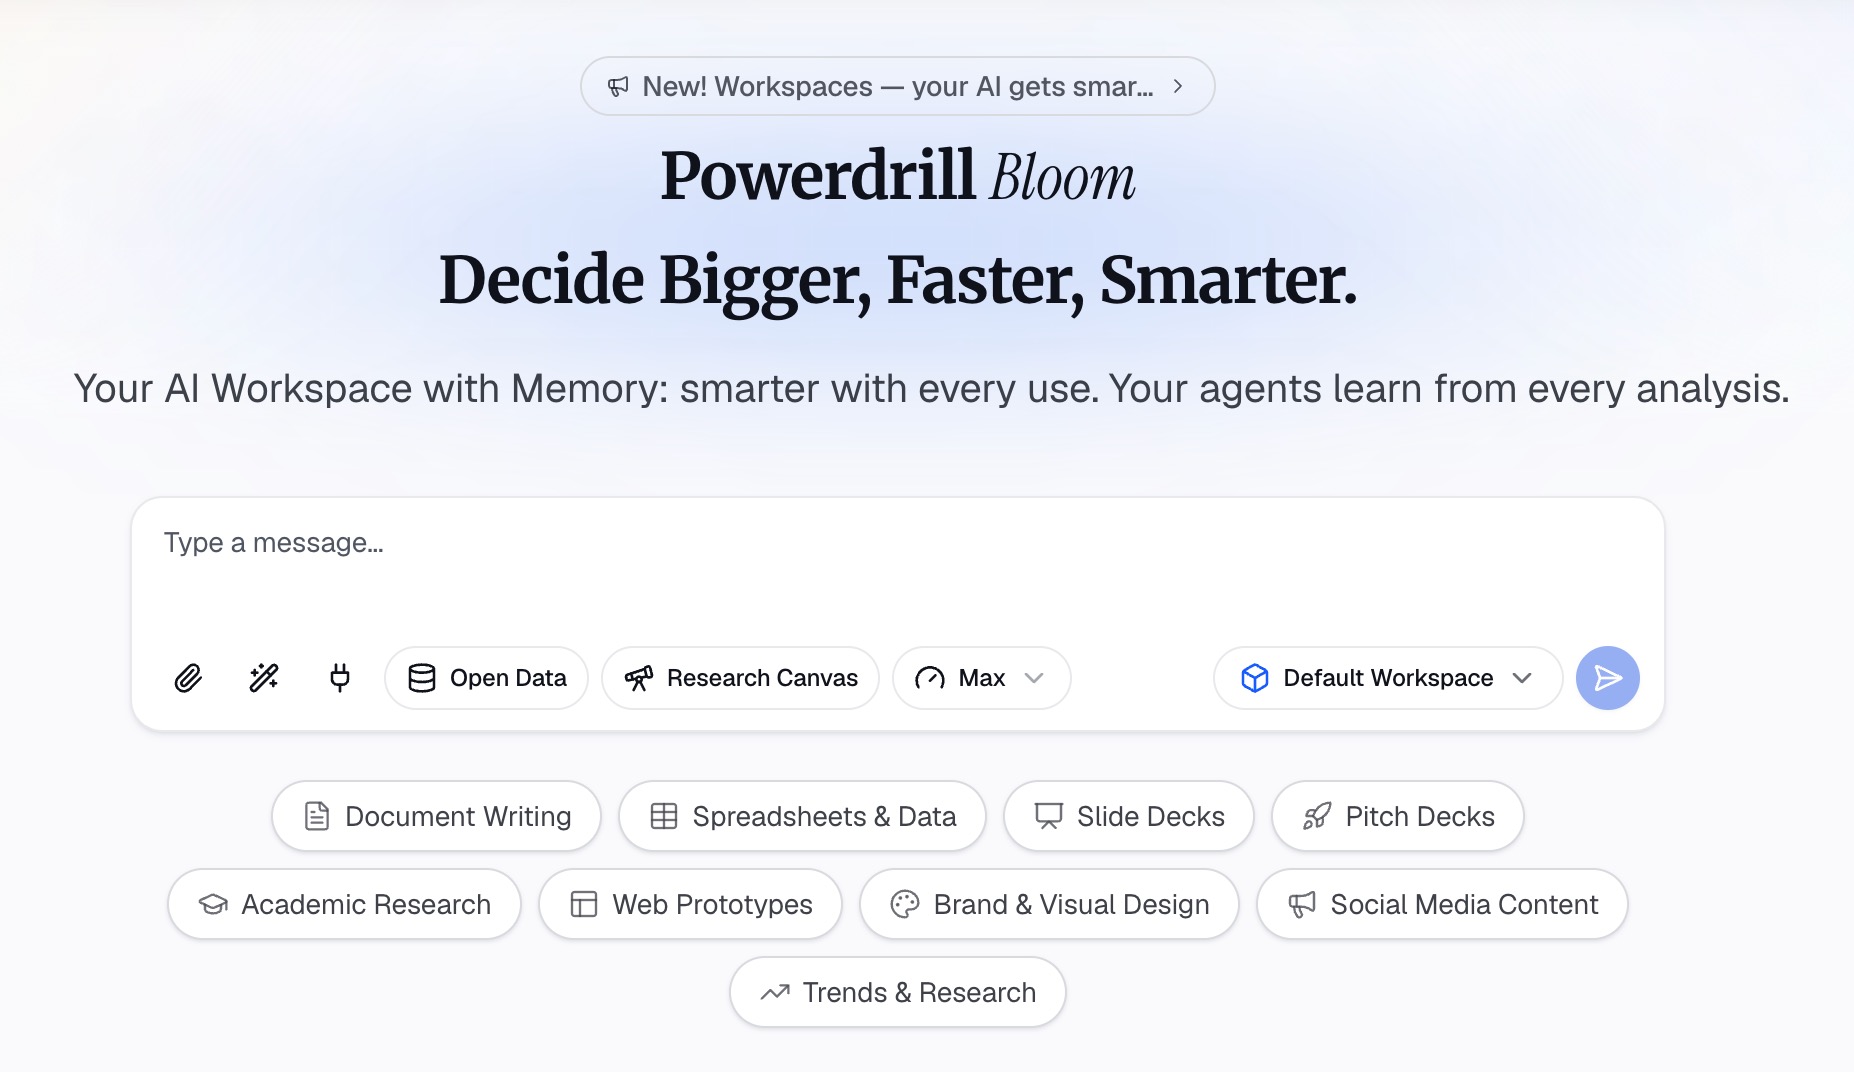
Oto metoda w trzech krokach, przy użyciu Powerdrill Bloom.
Krok 1: Prześlij swoje rachunki zysków i strat
Prześlij raporty P&L, które chcesz porównać. Mogą to być eksporty z Excela z Twojego systemu księgowego lub raporty roczne w formacie PDF.
Narzędzie AI Financial Analysis Tool pozwala „przeprowadzić analizę finansową P&L, bilansu i przepływów pieniężnych”. W przypadku spółki publicznej strona SEC Filing Search obejmuje „zgłoszenia SEC, zyski, bilanse, rachunki zysków i strat, przepływy pieniężne, dywidendy i transakcje osób z wewnątrz spółki”.
Krok 2: Zapytaj o marże w języku naturalnym
Opisz analizę, której potrzebujesz. Na przykład: „Oblicz marżę brutto, operacyjną i netto dla każdego roku. Pokaż zmianę w stosunku do ubiegłego roku i stwórz tabelę o wspólnej podstawie”.
Strona analizy finansowej pozwala „wybrać perspektywę wskaźników, trendów, anomalii lub opisu odchyleń”. Oferuje również „linie trendu w różnych okresach z wyróżnieniem zmian kwartał do kwartału (QoQ) i rok do roku (YoY)”.
Następnie zadaj pytania uzupełniające, takie jak „Która linia wydatków rosła najszybciej?” lub „Jaka część zmiany zysku wynikała z pozycji jednorazowych?”.
Krok 3: Sprawdź dane i wyeksportuj raport
Sprawdź każdą marżę z dokumentem źródłowym. Wybierz dwie liczby, takie jak przychody netto i dochód netto, i potwierdź je ręcznie. Strona główna informuje, że „każda liczba jest powiązana ze stroną, wierszem i danymi, które za nią stoją”, więc możesz prześledzić każdą z nich.
Następnie wyeksportuj dane. AI Financial Report Generator może „przekształcić zamknięte dane finansowe miesiąca w raport gotowy dla kierownictwa”.
Opracowany przykład
Oto krótki przykład dla wymyślonej firmy Lantern Home Goods. Wszystkie poniższe liczby są fikcyjne i podane w tysiącach dolarów.
| Pozycja | Rok 1 | Rok 2 | Zmiana |
|---|---|---|---|
| Przychody netto | 8,000 | 9,200 | +15% |
| Koszt sprzedaży | 4,800 | 5,700 | +19% |
| Zysk brutto | 3,200 | 3,500 | +9% |
| Koszty operacyjne | 2,400 | 2,800 | +17% |
| Zysk z działalności operacyjnej | 800 | 700 | -13% |
| Dochód netto | 560 | 470 | -16% |
Teraz zastosuj kroki. Poniższe marże wykorzystują zaokrąglone liczby z tabeli.
Marże. Marża brutto spadła z 40% do około 38%. Marża operacyjna spadła z 10% do około 7,6%. Marża netto spadła z 7% do około 5,1%.
Historia. Sprzedaż wzrosła o 15%, ale koszt sprzedaży wzrósł o 19%, a koszty operacyjne o 17%. Każdy stopień schodów stracił grunt. Wzrost nastąpił przy niższym zwrocie z każdej sprzedaży.
Kolejne pytania. Czy wzrosły ceny u dostawców, czy struktura produktów przesunęła się w stronę tańszych towarów? Co spowodowało skok kosztów operacyjnych? Noty i MD&A to miejsca, od których należy zacząć.
Typowe błędy w analizie rachunku zysków i strat
Patrzenie tylko na dochód netto. Dolna linia ukrywa źródło zmiany. Sprawdź każdą marżę.
Porównywanie okresów o różnej długości. Kwartału i pełnego roku nie można porównywać bezpośrednio. Dopasuj okresy.
Ignorowanie pozycji jednorazowych. Pojedynczy zysk lub koszt może sprawić, że słaby rok będzie wyglądał na silny lub odwrotnie.
Traktowanie wzrostu przychodów jako sukcesu. Jeśli koszty rosną szybciej, zysk spada. Obserwuj marże, a nie tylko górną linię.
Pomijanie innych sprawozdań. Zysk bez gotówki to sygnał ostrzegawczy. Sprawdź rachunek przepływów pieniężnych i bilans.
Ręczne przepisywanie liczb z plików PDF. Jedna błędna cyfra psuje każdą marżę, która jej używa. Nasz przewodnik po analizowaniu danych finansowych za pomocą AI obejmuje szerszy proces pracy.
Chcesz obliczyć marże dla własnego P&L? Wypróbuj Powerdrill Bloom z rachunkami zysków i strat z dwóch lat i poproś o tabelę o wspólnej podstawie ze zmianami rok do roku.
Często zadawane pytania
Jak analizować rachunek zysków i strat?
Przeczytaj go od przychodów na górze do dochodu netto na dole. Oblicz marżę brutto, operacyjną i netto, a następnie porównaj je w co najmniej dwóch okresach. Następnie sprawdź zysk na akcję, poszukaj pozycji jednorazowych i przeczytaj objaśnienia oraz MD&A, aby zrozumieć, dlaczego wyniki uległy zmianie.
Jakie są najważniejsze wskaźniki rachunku zysków i strat?
Dla początkujących zacznij od trzech marż. Marża brutto pokazuje zysk po odliczeniu bezpośrednich kosztów sprzedaży. Marża operacyjna pokazuje zysk po prowadzeniu działalności. Marża netto pokazuje, jaka część każdego dolara sprzedaży staje się dochodem netto. Porównaj każdą z nich z ubiegłymi latami i konkurencją.
Jaka jest różnica między zyskiem brutto a dochodem netto?
Zysk brutto to przychody netto minus koszt sprzedaży. Dochód netto to to, co zostaje po wszystkich kosztach, w tym kosztach operacyjnych, odsetkach i podatku dochodowym. Zysk brutto znajduje się blisko góry zestawienia, a dochód netto to dolna linia.
Jaka jest różnica między rachunkiem zysków i strat a bilansem?
Rachunek zysków i strat pokazuje przychody, koszty i zysk w danym okresie. Bilans pokazuje, co firma posiada i co jest winna w konkretnym dniu. Analitycy korzystają z obu, ponieważ zmiany zysku często przekładają się na zmiany w aktywach i zadłużeniu.
Czy AI może analizować rachunek zysków i strat?
Tak. Narzędzia AI mogą czytać rachunki zysków i strat z Excela lub PDF, obliczać marże, tworzyć tabele o wspólnej podstawie i wskazywać duże zmiany między okresami. Powerdrill Bloom łączy każdą liczbę z jej wierszem lub stroną źródłową. Sprawdź kilka liczb ręcznie, zanim wyciągniesz wnioski.
Źródła: US Securities and Exchange Commission, Beginners' Guide to Financial Statements. Dane odczytane 28 października 2026 r.