Jak analizować rachunek przepływów pieniężnych: Pełny przewodnik
Aby przeanalizować rachunek przepływów pieniężnych, należy przeczytać po kolei jego trzy sekcje: operacyjną, inwestycyjną i finansową. Porównaj przepływy pieniężne z działalności operacyjnej z zyskiem netto, a następnie odejmij wydatki inwestycyjne, aby uzyskać wolne przepływy pieniężne (free cash flow). Sprawdź wzorzec dodatnich i ujemnych sum, porównaj co najmniej dwa lata i przeczytaj noty objaśniające, aby dowiedzieć się, dlaczego nastąpił ruch gotówki.
Ten przewodnik wyjaśnia każdy krok za pomocą formuł, praktycznego przykładu oraz błędów, które często popełniają początkujący. Pokazuje również, jak przeprowadzić analizę za pomocą AI, gdy masz do porównania dane z wielu lat lub kilku firm.
Co mówi rachunek przepływów pieniężnych
Rachunek przepływów pieniężnych jest jednym z podstawowych sprawozdań finansowych, obok bilansu i rachunku zysków i strat. Śledzi on rzeczywiste pieniądze wpływające do firmy i z niej wypływające.
Amerykańska Komisja Papierów Wartościowych i Giełd (SEC) wyjaśnia to w swoim przewodniku dla początkujących po sprawozdaniach finansowych. Stwierdza w nim, że sprawozdania te „raportują wpływy i wypływy gotówki w firmie”. Ma to znaczenie, „ponieważ firma musi mieć wystarczającą ilość gotówki pod ręką, aby opłacić wydatki i zakupić aktywa”.
SEC wskazuje również na kluczowy kontrast. Rachunek zysków i strat „może powiedzieć, czy firma wypracowała zysk”. Rachunek przepływów pieniężnych „może powiedzieć, czy firma wygenerowała gotówkę”. Te dwie odpowiedzi mogą różnić się od siebie przez lata.
Trzy dodatkowe punkty z SEC kształtują sposób, w jaki należy go czytać:
- Obejmuje on dany okres. „Pokazuje zmiany w czasie, a nie bezwzględne kwoty dolarowe w konkretnym momencie”.
- Wykorzystuje inne sprawozdania. „Używa i porządkuje informacje z bilansu oraz rachunku zysków i strat firmy”.
- Kończy się jedną liczbą. Wynik końcowy „pokazuje wzrost lub spadek gotówki netto w danym okresie”.
Zanim zaczniesz: czego potrzebujesz
Przed rozpoczęciem zgromadź następujące elementy:
- Sprawozdania z co najmniej dwóch lat. Trzy do pięciu lat jest lepsze do wyłapywania trendów.
- Rachunek zysków i strat oraz bilans z tych samych lat. Będziesz porównywać dane ze wszystkich trzech dokumentów.
- Noty do sprawozdań finansowych. Wyjaśniają one duże lub nietypowe pozycje.
- Sprawozdanie zarządu z działalności (MD&A). Wyjaśnia zmiany w gotówce własnymi słowami kierownictwa.
- Arkusz kalkulacyjny. Excel lub Google Sheets wystarczą do poniższych formuł.
W przypadku publicznej spółki z USA wszystkie te dokumenty znajdują się w raporcie rocznym na formularzu 10-K. W przypadku własnej firmy wyeksportuj sprawozdanie ze swojego systemu księgowego.
Przeczytaj trzy sekcje
SEC twierdzi, że sprawozdania te „są podzielone na trzy główne części”. Każda z nich obejmuje jeden rodzaj działalności.
Działalność operacyjna. Ta sekcja zaczyna się od zysku netto. SEC wyjaśnia, że „uzgadnia ona zysk netto (wykazany w rachunku zysków i strat)” z gotówką, którą firma faktycznie otrzymała lub wydała. Dodaje z powrotem koszty niepieniężne, takie jak amortyzacja (depreciation). Uwzględnia również zmiany w należnościach, zapasach i zobowiązaniach.
Działalność inwestycyjna. Ta sekcja obejmuje aktywa długoterminowe. SEC wymienia „zakupy lub sprzedaż aktywów długoterminowych, takich jak nieruchomości, zakłady i urządzenia, a także inwestycyjne papiery wartościowe”. Zakup maszyn jest tutaj wypływem gotówki. Sprzedaż inwestycji jest wpływem.
Działalność finansowa. Ta sekcja obejmuje pieniądze od i dla właścicieli oraz pożyczkodawców. SEC wymienia „gotówkę pozyskaną ze sprzedaży akcji i obligacji lub pożyczek z banków” jako typowe źródła. Spłata pożyczki, wypłata dywidend i odkup akcji to sposoby wykorzystania gotówki.
Zsumuj wyniki tych trzech sekcji, a otrzymasz zmianę netto w gotówce za dany rok. Powinna ona odpowiadać zmianie stanu gotówki w bilansie.
Zacznij od operacyjnych przepływów pieniężnych
Operacyjne przepływy pieniężne to najważniejsza pozycja w rachunku przepływów pieniężnych. Pokazuje ona, czy podstawowa działalność sama w sobie przynosi gotówkę.
Porównaj ją z zyskiem netto z rachunku zysków i strat. Pomocny jest prosty wskaźnik:
Konwersja gotówki = Przepływy z działalności operacyjnej / Zysk netto
Wskaźnik bliski lub powyżej 1.0 oznacza, że zysk zamienia się w gotówkę. Wskaźnik znacznie poniżej 1.0 utrzymujący się przez kilka lat jest sygnałem ostrzegawczym. Często oznacza to, że klienci płacą wolniej lub zapasy się piętrzą.
Następnie przyjrzyj się pozycjom kapitału obrotowego w sekcji operacyjnej:
- Wzrost należności (Accounts receivable). Sprzedaż została zaksięgowana, ale pieniądze nie zostały jeszcze ściągnięte.
- Wzrost zapasów (Inventory). Gotówka została zamrożona w towarach, które nie zostały jeszcze sprzedane.
- Wzrost zobowiązań (Accounts payable). Firma płaci swoim dostawcom wolniej, co pozwala na tymczasowe zatrzymanie gotówki.
Jednorazowe wahanie może być normalne, np. robienie zapasów przed gorącym sezonem. To samo wahanie powtarzające się rok po roku zasługuje na pytania.
Oblicz wolne przepływy pieniężne (free cash flow)
Wolne przepływy pieniężne pokazują gotówkę pozostałą po tym, jak firma zapłaci za utrzymanie i rozwój swoich aktywów. Wielu analityków traktuje je jako gotówkę, która mogłaby trafić do właścicieli lub zostać przeznaczona na spłatę zadłużenia.
Free Cash Flow = Przepływy z działalności operacyjnej − Wydatki inwestycyjne (Capital Expenditures)
Wydatki inwestycyjne zazwyczaj pojawiają się w sekcji inwestycyjnej jako zakupy nieruchomości, zakładów i urządzeń. Nazewnictwo może się różnić w zależności od firmy.
Dwie powiązane miary pomagają w porównaniach:
- Marża przepływów pieniężnych = Przepływy z działalności operacyjnej / Przychody. Pokazuje, ile gotówki przynosi każdy dolar sprzedaży.
- Marża wolnych przepływów pieniężnych = Free Cash Flow / Przychody. Pokazuje to samo po uwzględnieniu wydatków inwestycyjnych.
Są to powszechne formuły analityczne, a nie sumy GAAP, więc firmy mogą je definiować inaczej w swoich raportach. Obliczaj je samodzielnie na podstawie rachunku przepływów pieniężnych, aby w każdym roku stosować tę samą metodę.
Odczytaj wzorzec trzech sum
Znaki sum z trzech sekcji opowiadają krótką historię. Oto typowe wzorce:
| Operacyjna | Inwestycyjna | Finansowa | Co to często oznacza |
|---|---|---|---|
| Dodatnia | Ujemna | Ujemna | Dojrzały biznes, który sam finansuje swoje inwestycje i spłaca właścicieli lub pożyczkodawców |
| Dodatnia | Ujemna | Dodatnia | Rozwijający się biznes, który pożycza lub pozyskuje kapitał, aby szybciej inwestować |
| Ujemna | Ujemna | Dodatnia | Młody lub borykający się z trudnościami biznes, który polega na finansowaniu zewnętrznym |
| Ujemna | Dodatnia | Dodatnia lub ujemna | Firma sprzedająca aktywa, aby pokryć zapotrzebowanie na gotówkę |
Wzorzec jest punktem wyjścia, a nie werdyktem. Startup z ujemnymi operacyjnymi przepływami pieniężnymi może działać zgodnie z planem. Dojrzała firma z tym samym wzorcem wymaga bliższego przyjrzenia się.
Porównaj okresy i połącz sprawozdania
Jeden rok przepływów pieniężnych to tylko migawka. Kilka lat pokazuje kierunek.
Umieść każdy rok w osobnej kolumnie. Następnie sprawdź te punkty:
- Czy operacyjne przepływy pieniężne rosną wraz z przychodami? Jeśli przychody rosną, a operacyjne przepływy nie, przyjrzyj się kapitałowi obrotowemu.
- Czy wydatki inwestycyjne są stabilne czy rosną? Skok może sygnalizować ekspansję, która może przynieść zyski później.
- Jak finansowane są inwestycje? Porównaj wolne przepływy pieniężne z dywidendami, wykupem akcji i nowym zadłużeniem.
- Czy gotówka rośnie dzięki działalności operacyjnej, czy dzięki pożyczkom? Sekcja finansowa daje na to odpowiedź.
SEC zauważa, że przepływy pieniężne są „powiązane, ale nie tożsame z zyskiem netto wykazanym w rachunku zysków i strat”. Dodaje: „Żadne pojedyncze sprawozdanie finansowe nie opowiada pełnej historii”. Przeczytaj nasze przewodniki o tym, jak analizować bilans oraz jak analizować rachunek zysków i strat, aby poznać pozostałe dwa.
Czerwone flagi w rachunku przepływów pieniężnych
Niektóre wzorce zasługują na bliższe przyjrzenie się, zanim zaufasz głównym liczbom. Żaden z nich sam w sobie nie dowodzi problemu. Każdy jest powodem do przeczytania not objaśniających.
Zysk rośnie, operacyjna gotówka spada przez dwa lata lub dłużej. Jeden rok może wynikać z terminów płatności. Dwa lata lub więcej często wskazują na powolne ściąganie należności lub rosnące zapasy.
Przeciąganie zobowiązań w celu podreperowania gotówki. Duży skok w zobowiązaniach podnosi operacyjną gotówkę w tym roku. Dostawcy będą chcieli tych pieniędzy z powrotem, więc ten wzrost nie potrwa długo.
Wolne przepływy pieniężne poniżej dywidend. Jeśli firma wypłaca więcej niż generuje, luka jest pokrywana z rezerw gotówkowych lub nowego długu.
Wydatki inwestycyjne znacznie poniżej amortyzacji. Wydawanie mniej niż wynosi zużycie aktywów może na chwilę podnieść wolne przepływy pieniężne. Z czasem może to jednak doprowadzić do tego, że sprzęt stanie się stary i mało wydajny.
Duże jednorazowe wpływy. Sprzedaż budynku lub oddziału przynosi gotówkę tylko raz. Usuń to z obliczeń, zanim ocenisz biznes.
Gotówka z działalności finansowej co roku. Stałe pożyczanie lub sprzedaż akcji może być w porządku dla rozwijającej się firmy. Dla dojrzałej może to oznaczać, że biznes nie jest w stanie sam się sfinansować.
Trzymaj te punkty kontrolne obok swoich notatek, gdy czytasz każdy rachunek przepływów pieniężnych. Zmieniają one stronę pełną sum w krótką listę pytań do zarządu lub zespołu finansowego.
Jak analizować rachunek przepływów pieniężnych za pomocą AI
Powyższe kroki są szybkie dla jednej firmy i dwóch lat. Stają się powolne przy pięciu latach, kilku firmach lub stosie raportów PDF. Narzędzie AI może przeczytać sprawozdania, obliczyć wskaźniki i wskazać zmiany.
Oto metoda w trzech krokach, przy użyciu Powerdrill Bloom.
Krok 1: Prześlij lub pobierz sprawozdania
Prześlij raporty przepływów pieniężnych, zysków i strat oraz bilans, które chcesz porównać. Mogą to być eksporty z Excela z systemu księgowego lub raporty roczne w PDF.
Narzędzie AI Financial Analysis Tool pozwala „przeprowadzić analizę finansową rachunku zysków i strat, bilansu oraz przepływów pieniężnych”. W przypadku spółki publicznej strona SEC Filing Search obejmuje „zgłoszenia SEC, zyski, bilanse, rachunki zysków i strat, przepływy pieniężne, dywidendy i transakcje osób z wewnątrz firmy”.
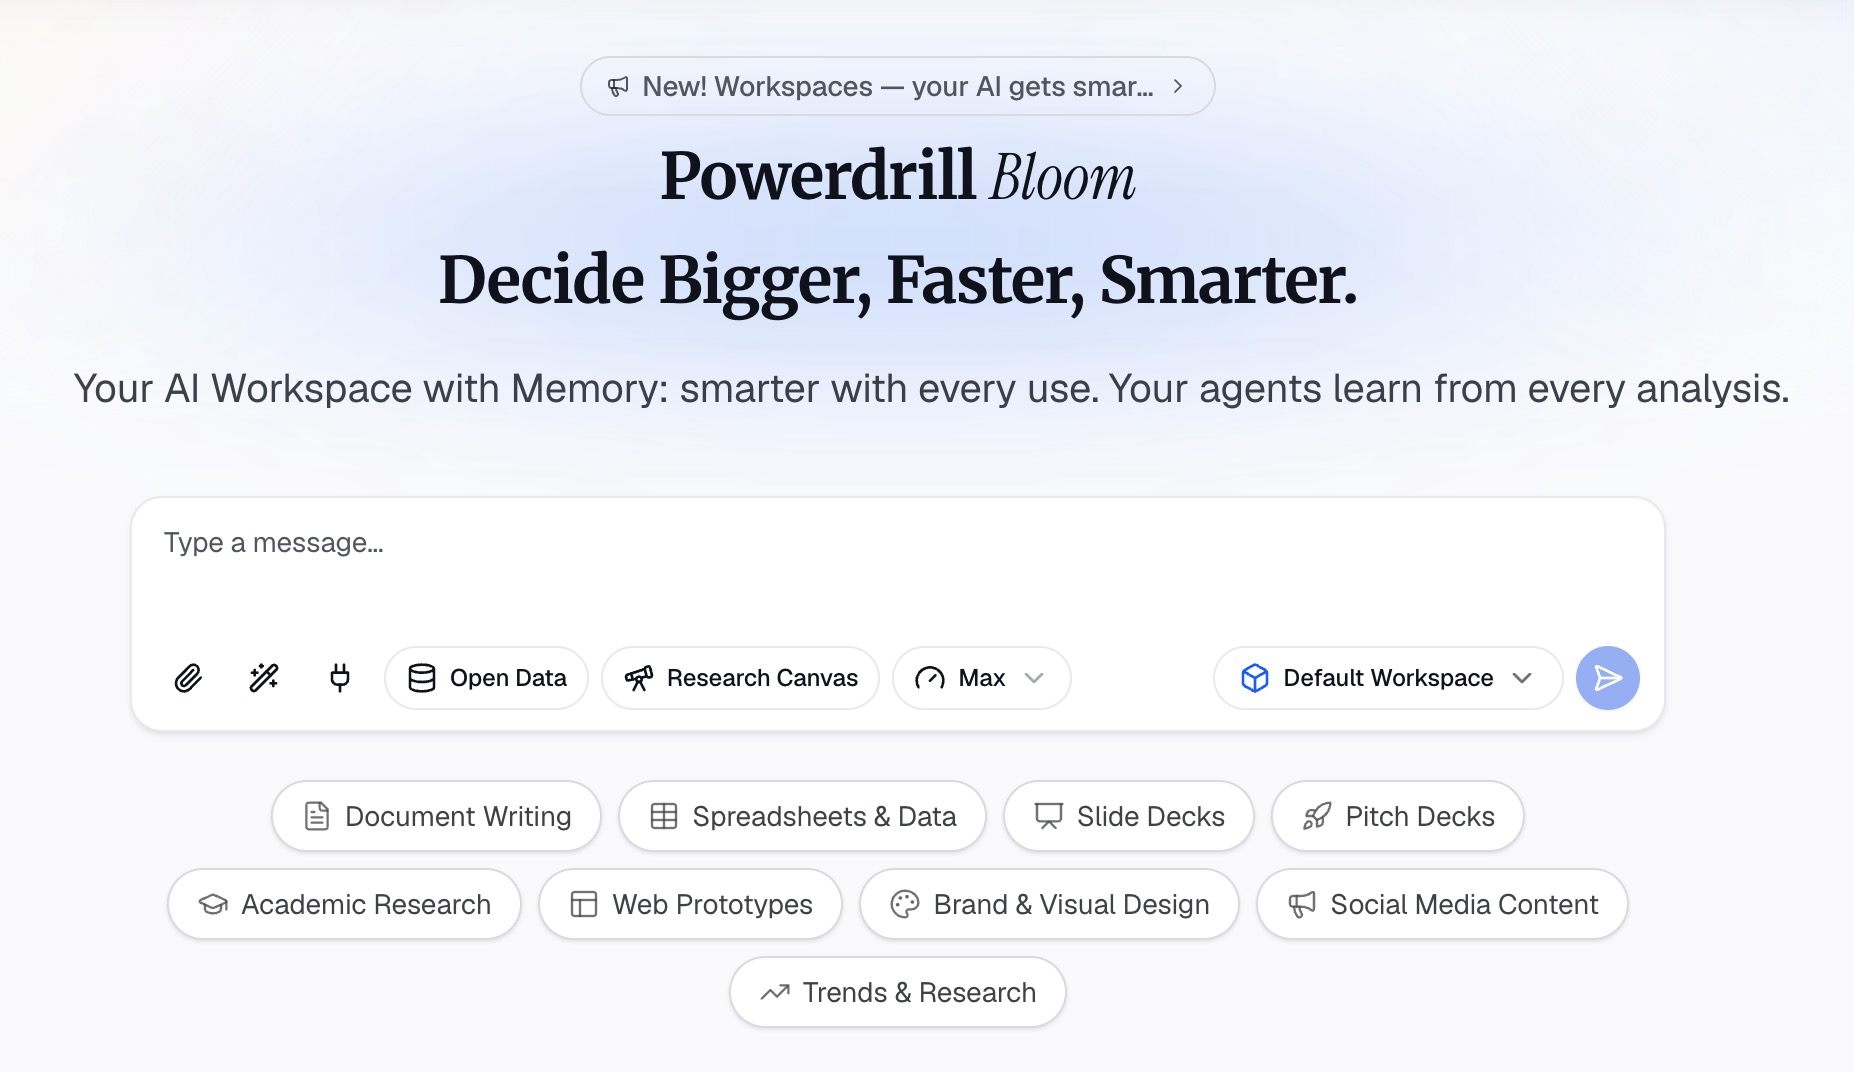
Krok 2: Zapytaj o wskaźniki w języku naturalnym
Opisz analizę, której potrzebujesz. Na przykład: „Dla każdego roku pokaż przepływy z działalności operacyjnej, wydatki inwestycyjne, wolne przepływy pieniężne i konwersję gotówki. Wyjaśnij największe zmiany w kapitale obrotowym”.
Strona analizy finansowej pozwala „wybrać perspektywę: wskaźniki, trendy, anomalie lub opis odchyleń”. Oferuje również „linie trendu w różnych okresach z wyróżnieniem zmian kwartał do kwartału (QoQ) i rok do roku (YoY)”.
Następnie zadaj pytania uzupełniające, takie jak „Jaka część inwestycji została sfinansowana nowym długiem?”.
Krok 3: Sprawdź dane i wyeksportuj raport
Sprawdź każdy wynik ze sprawozdaniem źródłowym. Wybierz dwie liczby, takie jak przepływy z działalności operacyjnej i wydatki inwestycyjne, i potwierdź je ręcznie. Strona SEC Filing Search podaje, że „każda odpowiedź jest poparta danymi z SEC, z linkami do oryginalnych rekordów”.
Następnie wyeksportuj analizę do przeglądu. Do planowania gotówki we własnej firmie narzędzie AI Cash Flow Analysis Tool obejmuje analizę runway i 13-tygodniowe przepływy pieniężne.
Praktyczny przykład
Oto krótki przykład dla wymyślonej firmy Cedar Outdoor Gear. Wszystkie poniższe dane są fikcyjne i podane w tysiącach dolarów.
| Pozycja | Rok 1 | Rok 2 |
|---|---|---|
| Przychody | 10,000 | 12,000 |
| Zysk netto | 1,200 | 1,500 |
| Amortyzacja | 400 | 450 |
| Zmiana kapitału obrotowego | -100 | -650 |
| Przepływy z działalności operacyjnej | 1,500 | 1,300 |
| Wydatki inwestycyjne | -600 | -900 |
| Wolne przepływy pieniężne (FCF) | 900 | 400 |
| Przepływy z działalności finansowej | -300 | 200 |
| Zmiana netto w gotówce | 600 | 600 |
Teraz zastosujmy kroki analizy.
Gotówka operacyjna. Zysk netto wzrósł o 25%, ale przepływy z działalności operacyjnej spadły o około 13%. Konwersja gotówki spadła z 1.25 do około 0.87.
Kapitał obrotowy. Kapitał obrotowy pochłonął 650 w Roku 2, w porównaniu do 100 w Roku 1. Noty powinny pokazać, czy przyczyniły się do tego należności, czy zapasy.
Wolne przepływy pieniężne. FCF spadły z 900 do 400, czyli o około 56%. Wyższe wydatki inwestycyjne wyjaśniają część tego spadku.
Finansowanie. W Roku 1 firma wypłaciła 300. W Roku 2 pozyskała 200, prawdopodobnie z nowego długu. Gotówka nadal wzrosła o 600, ale mniejsza jej część pochodziła z samej działalności.
Pytania. Czy klienci płacą wolniej? Czy dodatkowe zapasy były planowane na nowy sezon? Czy oczekuje się, że nowe wydatki inwestycyjne podniosą sprzedaż?
Typowe błędy w analizie przepływów pieniężnych
Ocenianie firmy wyłącznie na podstawie zysku netto. Zysk może rosnąć, podczas gdy gotówka spada. Zawsze porównuj te dwie wartości.
Ignorowanie kapitału obrotowego. Duże wahania w należnościach i zapasach wyjaśniają większość luk między zyskiem a gotówką.
Traktowanie wszystkich ujemnych przepływów jako złych. Duże inwestycje widoczne są jako wypływ. Sprawdź, co zostało kupione za te pieniądze.
Przeoczenie finansowania jako źródła gotówki. Rosnący stan gotówki sfinansowany długiem to nie to samo, co gotówka zarobiona.
Porównywanie różnych definicji. Wolne przepływy pieniężne raportowane przez firmę mogą opierać się na jej własnej metodzie. Obliczaj je samodzielnie na podstawie sprawozdania.
Pomijanie not objaśniających. Pozycje jednorazowe, takie jak duża płatność podatku lub ugoda prawna, mogą zniekształcić wynik pojedynczego roku.
Więcej informacji o procesie pracy znajdziesz w naszym przewodniku o analizowaniu danych finansowych za pomocą AI.
Chcesz obliczyć te wskaźniki dla własnych raportów? Wypróbuj Powerdrill Bloom z danymi z dwóch lat i zapytaj o wolne przepływy pieniężne oraz konwersję gotówki rok po roku.
Często zadawane pytania
Jak analizować rachunek przepływów pieniężnych?
Przeczytaj po kolei sekcje operacyjną, inwestycyjną i finansową. Porównaj przepływy z działalności operacyjnej z zyskiem netto, a następnie odejmij wydatki inwestycyjne, aby uzyskać wolne przepływy pieniężne. Sprawdź wzorzec trzech sum, porównaj kilka lat i przeczytaj noty w poszukiwaniu dużych zmian.
Jakie są trzy sekcje rachunku przepływów pieniężnych?
Trzy sekcje to działalność operacyjna, inwestycyjna i finansowa. Operacyjna obejmuje gotówkę z podstawowej działalności. Inwestycyjna obejmuje aktywa długoterminowe i inwestycyjne papiery wartościowe. Finansowa obejmuje pieniądze pozyskane od lub zwrócone właścicielom i pożyczkodawcom.
Jak obliczyć wolne przepływy pieniężne (free cash flow)?
Wolne przepływy pieniężne to przepływy z działalności operacyjnej minus wydatki inwestycyjne. Przepływy operacyjne znajdziesz na końcu sekcji operacyjnej. Wydatki inwestycyjne zazwyczaj pojawiają się w sekcji inwestycyjnej jako zakupy nieruchomości, zakładów i urządzeń.
Co to są dobre przepływy pieniężne z działalności operacyjnej?
Nie ma jednej „dobrej” liczby. Użytecznym testem jest konwersja gotówki, czyli przepływy operacyjne podzielone przez zysk netto. Wskaźnik bliski lub powyżej 1.0 na przestrzeni kilku lat oznacza, że zysk zamienia się w gotówkę. Porównaj go z historią firmy i konkurencją.
Czy AI może przeanalizować rachunek przepływów pieniężnych?
Tak. Narzędzia AI mogą czytać sprawozdania z Excela lub PDF, obliczać wolne przepływy pieniężne oraz konwersję gotówki i wskazywać duże zmiany między latami. Powerdrill Bloom łączy każdą liczbę z jej źródłem i może przeszukiwać zgłoszenia SEC dla spółek publicznych. Zawsze sprawdź kilka liczb ręcznie.
Źródła: US Securities and Exchange Commission, Beginners' Guide to Financial Statements. Dane odczytane 29 października 2026 r.