Hoe u een ouderdomsanalyse crediteuren opstelt: een volledige gids
Elk financieel team stelt zich uiteindelijk in dezelfde week dezelfde twee vragen. Wat zijn we verschuldigd, en wat gebeurt er als we te laat betalen?
Een ouderdomsanalyse van de crediteurenadministratie geeft antwoord op beide vragen. Het sorteert onbetaalde leveranciersfacturen op basis van hoe lang ze al openstaan. De facturen die u binnenkort geld gaan kosten, vallen dan direct op tussen de facturen die nog even kunnen wachten.
Deze gids behandelt wat er in het rapport thuishoort, hoe u er een opbouwt vanuit een factuurexport en hoe u het rapport leest zodra het er is.
Wat het rapport laat zien
Het rapport is een tabel. Elke rij is een leverancier, elke kolom is een leeftijdscategorie en elke cel bevat het bedrag dat binnen die categorie aan die leverancier verschuldigd is.
De ouderdom wordt gemeten vanaf de factuurdatum of de vervaldatum, en welke u kiest, heeft invloed op alles wat volgt. Meten vanaf de vervaldatum vertelt u hoe laat u bent. Meten vanaf de factuurdatum vertelt u hoe lang het geld er al staat.
De meeste teams gebruiken de vervaldatum, omdat de vraag die er echt toe doet de mate van te laat betalen is, en niet de verstreken tijd.
| Leverancier | Lopend | 1–30 dagen | 31–60 dagen | 61–90 dagen | 90+ dagen | Totaal |
|---|---|---|---|---|---|---|
| Northwind Supply | $12,400 | $3,200 | — | — | — | $15,600 |
| Ardent Logistics | $8,000 | — | $6,750 | — | $2,100 | $16,850 |
| Beacon Print | $1,900 | $450 | — | — | — | $2,350 |
De categorieën van 30 dagen zijn eerder een conventie dan een wet. Sommige teams gebruiken categorieën van 15 dagen voor een strakkere controle, en een paar gebruiken 45 of 60 dagen wanneer de leveranciersvoorwaarden lang zijn.
Eén kolom verdient meer aandacht dan hij meestal krijgt. "Lopend" is de plek waar elke beslissing die u nog kunt beïnvloeden zich bevindt. Alles rechts daarvan is een overzicht van reeds gemaakte keuzes, of van iets dat is misgegaan.
Teams die het rapport van rechts naar links lezen, besteden hun tijd meestal aan het verleden. Teams die het van links naar rechts lezen, besteden hun tijd aan de komende week.
Waarom te laat betalen geld kost
De categorieën bestaan omdat te laat betalen een prijs heeft, en vroeg betalen soms een korting oplevert. De duidelijkste openbare verklaring van die afweging is te vinden in de federale inkoopregels van de VS.
De Prompt Payment-regels van het Bureau of the Fiscal Service beschrijven deze verplichting rechtstreeks. In 1982 nam het Congres de Prompt Payment Act aan "om federale agentschappen te verplichten hun rekeningen tijdig te betalen." Dezelfde wet verplicht agentschappen "om renteboetes te betalen wanneer betalingen te laat worden gedaan, en om kortingen te benutten."
Het gevolg wordt net zo duidelijk geformuleerd: "In de meeste gevallen moet een agentschap rente betalen wanneer het een leverancier te laat betaalt." Het huidige tarief is gepubliceerd — voor 1 juli tot en met 31 december 2026 is dit 4.75%.
De andere kant heeft ook waarde. Dezelfde bron merkt op dat "Een leverancier het agentschap een korting kan aanbieden als het agentschap binnen een bepaalde kortere termijn betaalt."
Particuliere bedrijven zijn niet aan die regels gebonden. Maar de economische realiteit is identiek. Boetes voor te late betaling en misgelopen kortingen voor vroegtijdige betaling zijn beide reëel. Een ouderdomsanalyse crediteuren is het instrument dat laat zien waar elk van deze situaties zich dreigt voor te doen.
Er is ook een definitie die de moeite waard is om over te nemen. De regels beschrijven een leverancier die "een correcte en geldige factuur indient bij de juiste personen." Wanneer dat gebeurt, moet het agentschap op tijd betalen, en een betaling die de datum mist, is te laat. Die formulering — een correcte en geldige factuur bij de juiste personen — is waar de meeste geschillen in de praktijk over gaan.
Wat u nodig heeft voordat u begint
Drie dingen, en het eerste ding veroorzaakt de meeste problemen.
Een export van openstaande facturen met minimaal de naam van de leverancier, het factuurnummer, de factuurdatum, de vervaldatum en het openstaande bedrag. Betaalde facturen moeten worden uitgesloten of gemarkeerd, omdat het ongemerkt opnemen ervan uw totalen verdubbelt.
Een consistente peildatum. Elke ouderdomsberekening is gerelateerd aan één enkele dag, en het mengen van twee referentiedata leidt tot categorieën die met niets te verzoenen zijn.
Overeengekomen definities voor de categorieën. Beslis of de ouderdom loopt vanaf de vervaldatum of de factuurdatum, en of "Lopend" betekent dat de vervaldatum nog niet is verstreken of dat het korter is dan 30 dagen. Schrijf dit op, want de volgende persoon die dit opstelt, zal waarschijnlijk van het andere uitgaan.
| Veld | Waarom het belangrijk is |
|---|---|
| Naam leverancier | De groeperingssleutel; inconsistente spellingen splitsen één leverancier op in drie |
| Factuurnummer | Detecteert duplicaten, die vaak voorkomen na een systeemmigratie |
| Factuurdatum | Alternatieve basis voor ouderdom; ook nodig voor kortingstermijnen |
| Vervaldatum | Primaire basis voor ouderdom voor de meeste teams |
| Openstaand bedrag | Moet het onbetaalde saldo zijn, niet het oorspronkelijke factuurtotaal |
| Betalingsstatus | De filter die voldane facturen buiten de deur houdt |
Hoe u het rapport opbouwt
Stap 1: Upload de factuurexport en geef de peildatum op
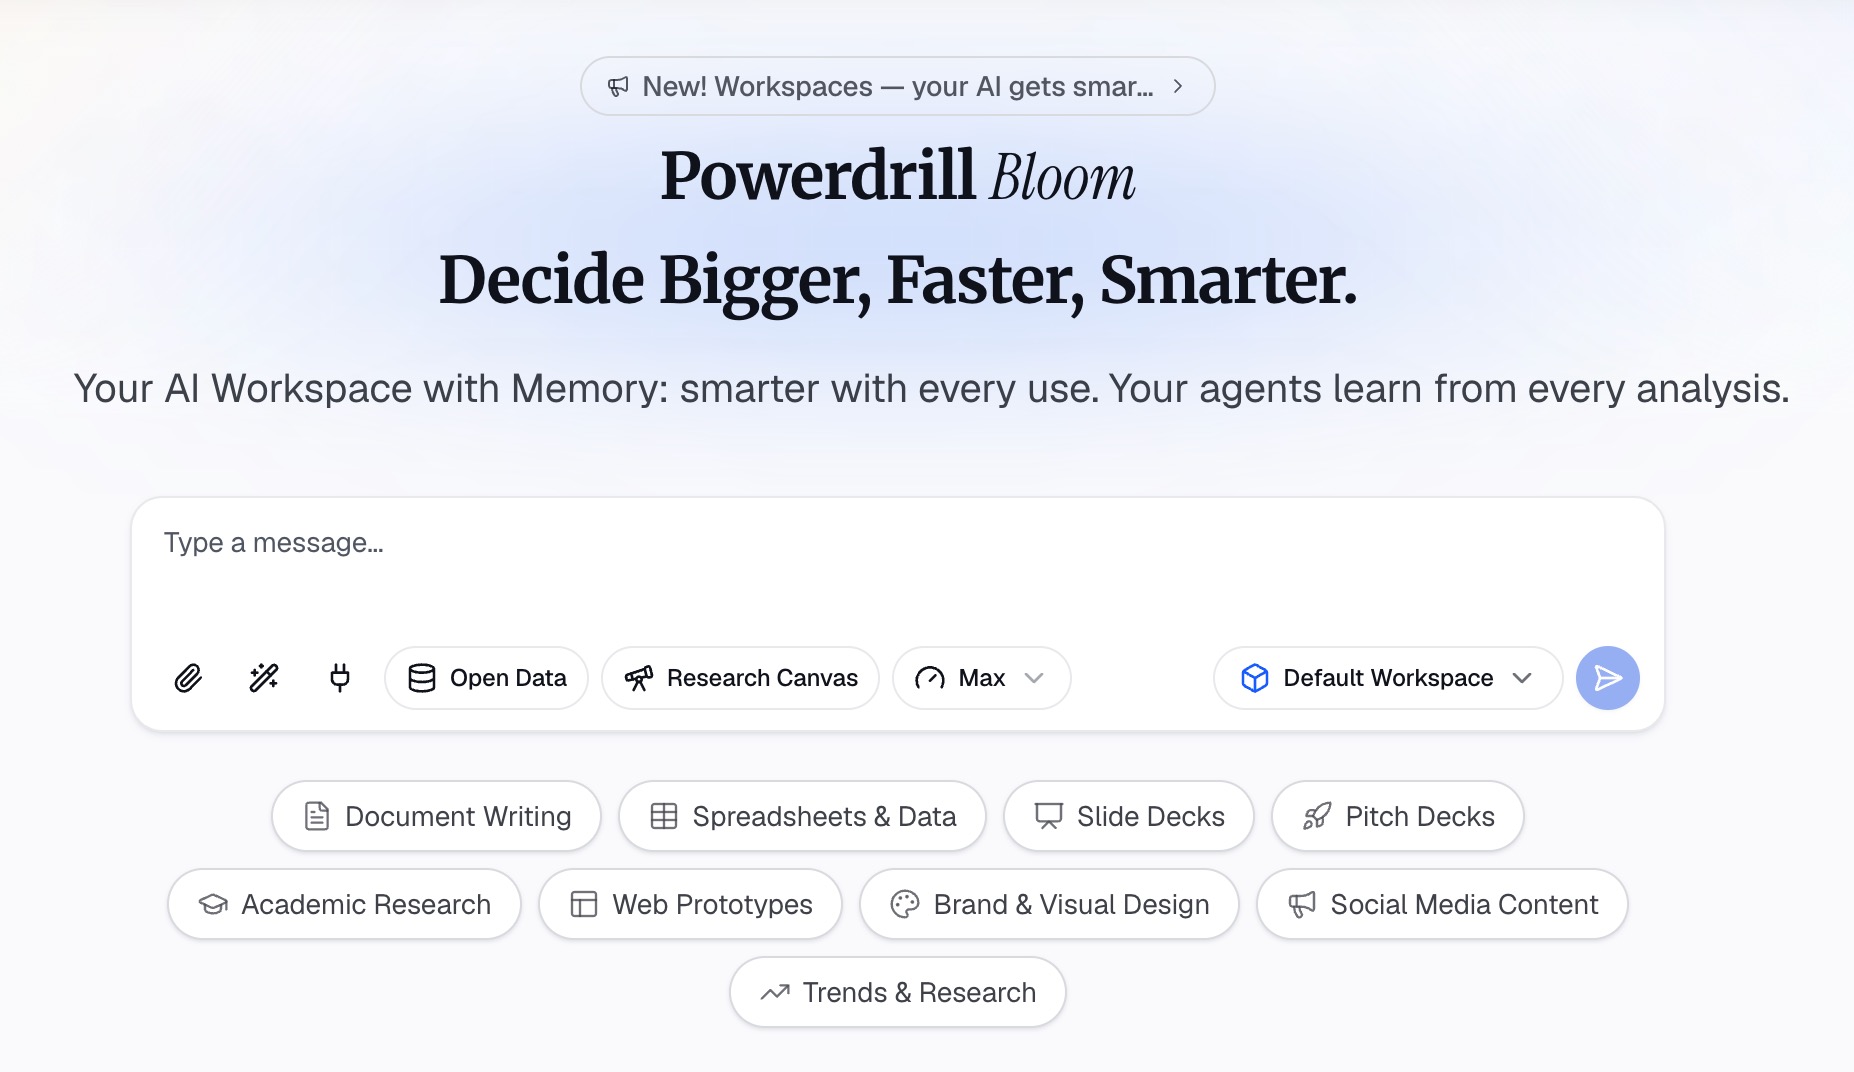
Begin in Powerdrill Bloom met de export uit uw boekhoudsysteem, als CSV of Excel. Beschrijf in natuurlijke taal wat u wilt: een ouderdomsanalyse crediteuren gegroepeerd per leverancier, berekend vanaf de vervaldatum, per een specifieke dag.
Het noemen van de peildatum in de aanvraag is belangrijker dan het klinkt. Het is het verschil tussen een rapport dat u volgende maand kunt aansluiten en een rapport waarbij dat niet lukt.
Vraag in dezelfde zin om het onbetaalde saldo in plaats van het factuurtotaal. Gedeeltelijke betalingen zijn de meest voorkomende oorzaak van te hoge totalen.
Stap 2: Bevestig de categorieën en de groepering van leveranciers
Controleer twee dingen voordat u cijfers gaat lezen.
Ten eerste de definities van de categorieën. Bevestig dat "Lopend" betekent wat uw team heeft afgesproken, en dat de grenzen elkaar niet overlappen. Een factuur die precies 30 dagen oud is, mag in exact één kolom terechtkomen.
Ten tweede de namen van leveranciers. Exportbestanden bevatten regelmatig "Acme Corp", "Acme Corp." en "ACME CORPORATION" als drie afzonderlijke rijen. Vraag om bijna-identieke leveranciersnamen te groeperen en controleer vervolgens de groepering in plaats van er blindelings op te vertrouwen.
Het totaal over alle categorieën moet aansluiten op het saldo van uw crediteurenadministratie. Als dat niet het geval is, wordt het verschil bijna altijd veroorzaakt door betaalde facturen die in de export zijn achtergebleven of creditnota's die als negatieve bedragen zijn geboekt.
Stap 3: Genereer de samenvatting en de uitzonderingenlijst
Vraag om twee outputs in plaats van één.
De eerste is de ouderdomstabel zelf, per leverancier, met een totaalrij. De tweede is een korte uitzonderingenlijst. Die lijst moet facturen bevatten die ouder zijn dan 60 dagen, kortingstermijnen die deze week aflopen, en elke leverancier waarvan het totaal sinds de vorige periode sterk is veranderd.
De tweede output is degene waar mensen daadwerkelijk actie op ondernemen. Een tabel met veertig leveranciers nodigt uit tot scannen; een lijst met zes facturen nodigt uit tot een beslissing.
Exporteer beide en houd het bronbestand bij de analyse gevoegd, zodat de cijfers kunnen worden herleid wanneer iemand vragen heeft over een rij.
Wilt u dit laten bouwen op basis van uw eigen export in plaats van handmatig? Probeer Powerdrill Bloom.
Hoe u het leest zodra het er is
Een voltooide ouderdomsanalyse crediteuren wordt in drie stappen gelezen, in deze volgorde.
De kolom 90+ dagen eerst. Alles wat daar staat is een geschil, een fout of een relatieprobleem. Geen van deze lost zichzelf op, en ze zijn allemaal goedkoper om in een vroeg stadium aan te pakken.
Concentratie als tweede. Als één leverancier veertig procent van het saldo vertegenwoordigt, is uw betalingstermijn voortaan een kwestie van leveranciersrelatie in plaats van een cashkwestie.
De kolom Lopend als laatste. Dit is het deel waar u nog controle over heeft. Hier bevinden zich de kortingstermijnen, evenals de keuze wat u eerst betaalt als de cashflow deze week krap is.
Eén getal dat de moeite waard is om naast het rapport te berekenen: het aandeel van de totale crediteuren dat achterstallig is. Als u dit maandelijks bijhoudt, verschuift dit getal nog voordat er iets anders verandert.
Een tweede getal is handig om te hebben wanneer de cashflow krap is. Tel de facturen op waarvan de kortingstermijn binnen de huidige betalingscyclus sluit, en noteer wat die kortingen waard zijn. Dat cijfer verandert een abstracte timingkwestie in een specifiek bedrag dat u laat liggen.
Beide getallen horen op dezelfde pagina als de tabel thuis. Een rapport dat een tweede berekening vereist voordat er actie kan worden ondernomen, leidt er meestal toe dat er helemaal geen actie wordt ondernomen.
Categorieën kiezen die aansluiten bij uw voorwaarden
De standaardcategorieën van 30 dagen zijn overgenomen van netto 30-dagen betalingstermijnen. Als uw leveranciersvoorwaarden anders zijn, verbergen de standaardcategorieën precies wat u moet zien.
Neem een bedrijf waar de meeste facturen netto 15 dagen zijn. Bij categorieën van 30 dagen komen een factuur die 14 dagen te laat is en een factuur die 2 dagen te vroeg is in dezelfde kolom terecht. Het rapport werkt technisch gezien wel, maar vertelt u niets.
De oplossing is om de eerste grens af te stemmen op uw meest voorkomende betalingstermijn en de latere categorieën breed te houden. Details zijn belangrijk dicht bij het heden; alles ouder dan 90 dagen is een probleem, ongeacht hoe oud het precies is.
| Typische voorwaarden | Voorgestelde categorieën |
|---|---|
| Netto 15 | Lopend, 1–15, 16–30, 31–60, 60+ |
| Netto 30 | Lopend, 1–30, 31–60, 61–90, 90+ |
| Netto 45 of 60 | Lopend, 1–30, 31–60, 61–90, 90+ |
| Gemengde voorwaarden | Ouderdom vanaf vervaldatum, behoud categorieën van 30 dagen |
Die laatste rij is de belangrijkste. Wanneer de voorwaarden per leverancier verschillen, normaliseert het berekenen van de ouderdom vanaf de vervaldatum alles automatisch. Een factuur is te laat of niet, ongeacht of de termijn begon op 15 of 60 dagen.
Een tweede verfijning helpt teams met seizoensgebonden leveranciers. Voeg een kolom toe voor facturen die nog niet vervallen zijn, maar wel binnen zeven dagen vervallen. Dit verandert het rapport van een historisch overzicht in een korte takenlijst.
Het rapport gebruiken bij een wekelijkse betalingsronde
Het rapport bewijst zijn waarde wanneer het aanzet tot een beslissing in plaats van er alleen een te documenteren.
Een werkbare wekelijkse routine kost ongeveer twintig minuten. Genereer het rapport opnieuw op basis van een nieuwe export. Lees eerst de uitzonderingenlijst, niet de tabel. Bepaal de betalingsronde aan de hand van die lijst en controleer vervolgens de tabel op zaken die de uitzonderingen hebben gemist.
Drie vragen leiden de betalingsronde zelf. Welke facturen hebben een korting die vervalt voor de volgende ronde? Welke zijn al te laat en brengen kosten met zich mee? En welke leveranciers naderen een concentratieniveau dat lastig uit te leggen zou zijn?
Documenteer de beslissing ergens waar de volgende persoon deze kan vinden. Een overgeslagen factuur met een schriftelijke reden is een beslissing; een overgeslagen factuur zonder notitie is een fout die wacht om ontdekt te worden.
Eén gewoonte voorkomt de meeste verrassingen aan het einde van de maand. Vergelijk het totaal van deze week met dat van vorige week voordat u iets anders doet. Een grote, onverklaarbare sprong betekent meestal dat de export is veranderd, en niet de bedrijfsvoering.
Hoe dit verschilt van een ouderdomsanalyse debiteuren
Deze twee rapporten zien er bijna identiek uit en beantwoorden tegenovergestelde vragen. Ze worden vaak genoeg verward om het hier expliciet te benoemen.
Een ouderdomsanalyse crediteuren gaat over geld dat u aan leveranciers verschuldigd bent. Een ouderdomsanalyse debiteuren gaat over geld dat klanten aan u verschuldigd zijn. Dezelfde categorieën, dezelfde vorm, een andere richting en een compleet andere lezer.
De acties waartoe ze aanzetten, lopen ook uiteen. Een vordering in de categorie 90+ dagen start een incassotraject. Een schuld in de categorie 90+ dagen start een intern gesprek — waarom is dit nog niet betaald, en is er sprake van een geschil of is het simpelweg over het hoofd gezien?
| Ouderdom crediteuren | Ouderdom debiteuren | |
|---|---|---|
| Wiens geld | Van u, uitgaand verschuldigd | Van u, inkomend verschuldigd |
| Eigenaar | Crediteurenteam | Incasso of debiteurenbeheer |
| Categorie 90+ betekent | Een geschil of een gemiste betaling | Een incassorisico |
| Optimalisatiedoel | Tijdig betalen, kortingen benutten | Sneller betaald krijgen |
Beide rapporten steunen op dezelfde onderliggende discipline in het grootboek. Als uw transactiegegevens een rommeltje zijn, zullen beide rapporten op dezelfde manier fouten bevatten — de handleiding over het aansluiten van transacties in een spreadsheet behandelt die basis.
Veelgemaakte fouten
Het opnemen van betaalde facturen. Dit is de meest voorkomende fout, en het blaast elke categorie tegelijkertijd op. Filter eerst op betalingsstatus voordat u iets anders doet.
Ouderdom berekenen vanaf de verkeerde datum. Het mengen van vervaldatum- en factuurdatumlogica over verschillende perioden maakt trends betekenisloos, zelfs wanneer elk afzonderlijk rapport intern correct is.
Leveranciersnamen laten splitsen. Drie schrijfwijzen van één leverancier verbergen concentratie, wat nu juist hetgeen is dat het rapport moet onthullen.
Creditnota's negeren. Negatieve bedragen horen thuis in het rapport, en het weglaten ervan leidt tot een overschatting van wat u verschuldigd bent.
Het rapport slechts eenmalig opstellen. Een rapport dat elk kwartaal wordt opgesteld, vertelt u alleen wat er al is gebeurd. De waarde zit in een frequentie die hoog genoeg is om naar te handelen — wekelijks voor de meeste teams, dagelijks tijdens een cashflowcrisis.
Gedeeltelijke betalingen vergeten. Een factuur die voor de helft is betaald, moet het resterende saldo tonen, niet het oorspronkelijke bedrag.
Het rapport behandelen als iets dat alleen voor de financiële afdeling is. Inkoop weet meestal waarom er over een specifieke factuur een geschil is, en operations weet vaak welke leverancier binnenkort cruciaal wordt. Een rapport dat onder drie personen wordt verspreid, is beter dan een rapport dat door één persoon is geperfectioneerd.
Het totaal rapporteren zonder de trend. Een crediteurensaldo van $400,000 zegt op zichzelf niets. Hetzelfde cijfer na drie maanden van gestage stijging betekent iets heel specifieks, en alleen de trendreeks laat dat zien.
Snelle referentie
| Vraag | Waar te kijken |
|---|---|
| Wat dreigt te laat te worden? | Kolom Lopend, gesorteerd op vervaldatum |
| Wat is al een probleem? | Kolommen 61–90 en 90+ |
| Waar is ons risico geconcentreerd? | Totalen per leverancier, aflopend gesorteerd |
| Lopen we kortingen voor vroegtijdige betaling mis? | Kolom Lopend afgezet tegen kortingsvoorwaarden |
| Wordt dit beter of slechter? | Achterstallig aandeel van het totaal, maandelijks bijgehouden |
| Sluit het rapport aan? | Totaal van de categorieën afgezet tegen het grootboeksaldo |
Voor het bredere cashflowbeeld waar deze cijfers aan bijdragen, is er een gids voor het opstellen van een cashflowrapport. Wanneer de output bestemd is voor de directie, behandelt het genereren van een directiewaardige financiële samenvatting vanuit een spreadsheet die stap.
Veelgestelde vragen
Wat is een ouderdomsanalyse crediteuren?
Het is een tabel met onbetaalde leveranciersfacturen, gegroepeerd op basis van hoe lang ze al openstaan, meestal in categorieën van 30 dagen. De rijen zijn leveranciers, de kolommen zijn leeftijdscategorieën. Het laat zien wat u verschuldigd bent en hoe urgent elk bedrag is.
Hoe berekent u de ouderdomscategorieën?
Kies een referentiedatum en meet vervolgens het aantal dagen tussen die datum en de vervaldatum van elke factuur. Sorteer het resultaat in categorieën zoals lopend, 1–30, 31–60, 61–90 en 90 of meer. Het gebruik van de factuurdatum in plaats van de vervaldatum is ook mogelijk, mits dit consistent wordt toegepast.
Waar is een ouderdomsanalyse crediteuren belangrijk?
Te laat betalen brengt vaak rente of kosten met zich mee, en vroeg betalen levert soms korting op. De federale Prompt Payment-regels maken beide expliciet voor overheidsinstanties. Het rapport laat zien waar elk van deze scenario's zich dreigt voor te doen, zolang er nog tijd is om een keuze te maken.
Wat is het verschil tussen de ouderdomsanalyse van crediteuren (AP) en debiteuren (AR)?
De ouderdom crediteuren volgt het geld dat u aan leveranciers verschuldigd bent. De ouderdom debiteuren volgt het geld dat klanten aan u verschuldigd zijn. De vorm van de tabel is hetzelfde, maar de lezers en de acties zijn verschillend.
Hoe vaak moet het rapport worden opgesteld?
Wekelijks is voor de meeste teams het meest geschikt, aangezien betalingsrondes doorgaans wekelijks plaatsvinden. Bij een krappe cashflow is dagelijks nuttiger. Maandelijks is over het algemeen te traag om nog invloed te hebben op beslissingen.
Bronnen: Bureau of the Fiscal Service, US Department of the Treasury, "Prompt Payment," fiscal.treasury.gov. Rentevoet zoals gepubliceerd voor 1 juli – 31 december 2026.