キャッシュ・フロー計算書の分析方法:完全ガイド
キャッシュフロー計算書を分析するには、営業活動、投資活動、財務活動の3つのセクションを順番に読みます。営業活動によるキャッシュフローと純利益を比較し、次に設備投資額を差し引いてフリーキャッシュフローを算出します。プラスとマイナスの合計パターンの確認、少なくとも2年分の比較、そしてキャッシュが動いた理由を知るために注記を確認します。
このガイドでは、各ステップを数式、具体的な事例、初心者が陥りやすい間違いとともに解説します。また、数年分や複数社の比較を行う際に、AIを使って分析する方法も紹介します。
キャッシュフロー計算書が教えてくれること
キャッシュフロー計算書は、貸借対照表や損益計算書と並ぶ主要な財務諸表の一つです。ビジネスにおける実際のお金の出入りを追跡します。
米国証券取引委員会(SEC)は「財務諸表初心者ガイド」の中で、これらの計算書は「企業のキャッシュの流入と流出を報告するもの」であると説明しています。これが重要なのは、「企業は経費の支払いや資産の購入のために、手元に十分なキャッシュを持っている必要があるから」です。
SECはまた、重要な対比も示しています。損益計算書は「企業が利益を上げたかどうか」を伝えることができますが、キャッシュフロー計算書は「企業がキャッシュを生み出したかどうか」を伝えることができます。この2つの答えは、何年にもわたって異なる場合があります。
読み方を形作るSECからのさらに3つのポイントは以下の通りです:
- 一定期間を対象としている。 「ある時点での絶対的なドル額ではなく、時間の経過に伴う変化」を示します。
- 他の計算書を再利用している。 「企業の貸借対照表と損益計算書からの情報を利用し、並べ替えたもの」です。
- 一つの数字で終わる。 最下行は「その期間におけるキャッシュの純増減」を示します。
始める前に:必要なもの
開始する前に、以下を準備してください:
- 少なくとも2年分の計算書。 トレンドを把握するには3〜5年分がより望ましいです。
- 同年度の損益計算書と貸借対照表。 3つすべての書類にわたって数値を比較します。
- 財務諸表の注記。 金額が大きい項目や異常な項目について説明されています。
- 経営者による分析と検討(MD&A)。 経営陣自身の言葉でキャッシュの変化が説明されています。
- スプレッドシート。 以下の数式を計算するには、ExcelやGoogle Sheetsで十分です。
米国の公開企業の場合、これらはすべてForm 10-Kの年次報告書に含まれています。自社のビジネスの場合は、会計システムから計算書をエクスポートしてください。
3つのセクションを読む
SECによると、これらの計算書は「3つの主要な部分に分かれて」います。それぞれが一つの活動タイプをカバーしています。
営業活動。 このセクションは純利益から始まります。SECによれば、これは「(損益計算書に示される)純利益」と、ビジネスが実際に受け取った、あるいは使用したキャッシュを「調整」するものです。減価償却費などの非資金費用を足し戻し、売掛金、棚卸資産、買掛金の変動も調整します。
投資活動。 このセクションは長期資産を対象とします。SECは「有形固定資産などの長期資産の購入または売却、および投資有価証券」を挙げています。機械の購入はここでのキャッシュの流出となり、投資の売却は流入となります。
財務活動。 このセクションは、所有者や貸し手との間の資金のやり取りを対象とします。SECは、典型的な源泉として「株式や債券の販売、または銀行からの借り入れによって調達されたキャッシュ」を挙げています。ローンの返済、配当の支払い、自社株買いはキャッシュの使用にあたります。
これら3つの合計を足すと、その年のキャッシュの純増減が得られます。これは貸借対照表上のキャッシュの変化と一致するはずです。
営業活動によるキャッシュフローから始める
営業活動によるキャッシュフローは、キャッシュフロー計算書の中で最も重要な行です。本業が自力でキャッシュを生み出しているかどうかを示します。
これを損益計算書の純利益と比較してください。シンプルな比率が役立ちます:
キャッシュ・コンバージョン = 営業活動によるキャッシュフロー / 純利益
比率が1.0に近い、あるいは1.0を超えている場合は、利益がキャッシュに変わっていることを意味します。数年間にわたって比率が1.0を大きく下回っている場合は、警告サインです。多くの場合、顧客の支払いが遅くなっているか、在庫が積み上がっていることを意味します。
次に、営業セクション内の運転資本の項目を確認します:
- 売掛金の増加。 売上は計上されたが、まだ回収されていない。
- 棚卸資産の増加。 まだ売れていない商品にキャッシュが投入された。
- 買掛金の増加。 サプライヤーへの支払いを遅らせており、当面はキャッシュを手元に残している。
繁忙期前の在庫積み増しなど、単年度の変動は正常な場合があります。毎年同じような変動がある場合は、疑問を持つべきです。
フリーキャッシュフローを計算する
フリーキャッシュフローは、ビジネスが資産を維持・成長させるために支払った後に残るキャッシュを示します。多くのアナリストは、これを所有者への還元や負債の返済に充てることができるキャッシュと見なします。
フリーキャッシュフロー = 営業活動によるキャッシュフロー - 設備投資額
設備投資額は通常、投資セクションに有形固定資産の購入として表示されます。表記は企業によって異なります。
比較に役立つ2つの関連指標があります:
- キャッシュフロー・マージン = 営業活動によるキャッシュフロー / 売上高。売上1ドルごとにどれだけのキャッシュが得られるかを示します。
- フリーキャッシュフロー・マージン = フリーキャッシュフロー / 売上高。設備投資後の同様の指標を示します。
これらは一般的なアナリストの数式であり、GAAP(一般に公正妥当と認められた会計原則)の合計値ではないため、企業によって報告書内での定義が異なる場合があります。毎年同じ方法で比較できるよう、キャッシュフロー計算書から自分で計算してください。
3つの合計のパターンを読む
3つのセクションの合計の符号(プラス・マイナス)は、手短なストーリーを語ってくれます。以下は一般的なパターンです:
| 営業活動 | 投資活動 | 財務活動 | それが意味すること(一般的傾向) |
|---|---|---|---|
| プラス | マイナス | マイナス | 自らの投資資金を賄い、所有者や貸し手に支払いを行っている成熟企業 |
| プラス | マイナス | プラス | より速く投資するために借り入れや資金調達を行っている成長企業 |
| マイナス | マイナス | プラス | 外部資金に依存している、若い企業または苦境にある企業 |
| マイナス | プラス | プラスまたはマイナス | キャッシュの必要性を賄うために資産を売却している企業 |
パターンは出発点であり、確定的な判断ではありません。営業活動によるキャッシュフローがマイナスのスタートアップ企業は、計画通りかもしれません。同じパターンを持つ成熟企業には、より詳細な調査が必要です。
期間を比較し、諸表を関連付ける
1年分のキャッシュフローはスナップショットに過ぎません。数年分を見ることで方向性がわかります。
各年をそれぞれの列に配置します。そして、以下の点を確認してください:
- 営業活動によるキャッシュフローは売上とともに成長しているか? 売上が伸びているのに営業キャッシュフローが伸びていない場合は、運転資本を確認してください。
- 設備投資は安定しているか、あるいは増加しているか? 急増は拡大の兆候であり、後に利益をもたらす可能性があります。
- 投資の資金源は何か? フリーキャッシュフローを配当、自社株買い、新規負債と比較します。
- キャッシュが増えているのは本業によるものか、借り入れによるものか? 財務セクションがこの答えを教えてくれます。
SECは、キャッシュフローは「損益計算書に示される純利益に関連しているが、同等ではない」と指摘しています。さらに、「一つの財務諸表だけで完全なストーリーを語ることはできない」と付け加えています。他の2つについては、貸借対照表の分析方法と損益計算書の分析方法のガイドをお読みください。
キャッシュフロー計算書のレッドフラグ(警告サイン)
いくつかのパターンは、見出しの数字を信頼する前に詳しく調査する必要があります。それら自体が問題であることを証明するわけではありませんが、それぞれが注記を読むべき理由になります。
2年以上にわたる、利益増・営業キャッシュ減。 1年ならタイミングの問題かもしれません。2年以上続く場合は、多くの場合、回収の遅れや在庫の増加を示唆しています。
キャッシュを支えるための買掛金の引き延ばし。 買掛金の大きな急増は、今年の営業キャッシュを押し上げます。サプライヤーはいずれその支払いを求めるため、この押し上げ効果は長続きしません。
フリーキャッシュフローが配当を下回っている。 企業が生み出す以上の支払いを行っている場合、その差額は手元資金の取り崩しや新規負債から賄われています。
設備投資が減価償却費を大きく下回っている。 資産の摩耗分よりも少ない支出は、一時的にフリーキャッシュフローを押し上げることがあります。長期的には、設備が古くなり効率が落ちる可能性があります。
多額の一時的な流入。 建物や部門の売却は、一度限りのキャッシュをもたらします。ビジネスを判断する前に、これを除外して考えましょう。
毎年発生する財務活動によるキャッシュ。 成長企業にとって継続的な借り入れや増資は問題ないかもしれません。成熟企業の場合、それはビジネスが自力で資金を賄えていないことを意味する可能性があります。
各キャッシュフロー計算書を読むときは、これらのチェック項目をメモの横に置いておきましょう。これらにより、数字の羅列が、経営陣や財務チームへの簡潔な質問リストに変わります。
AIでキャッシュフロー計算書を分析する方法
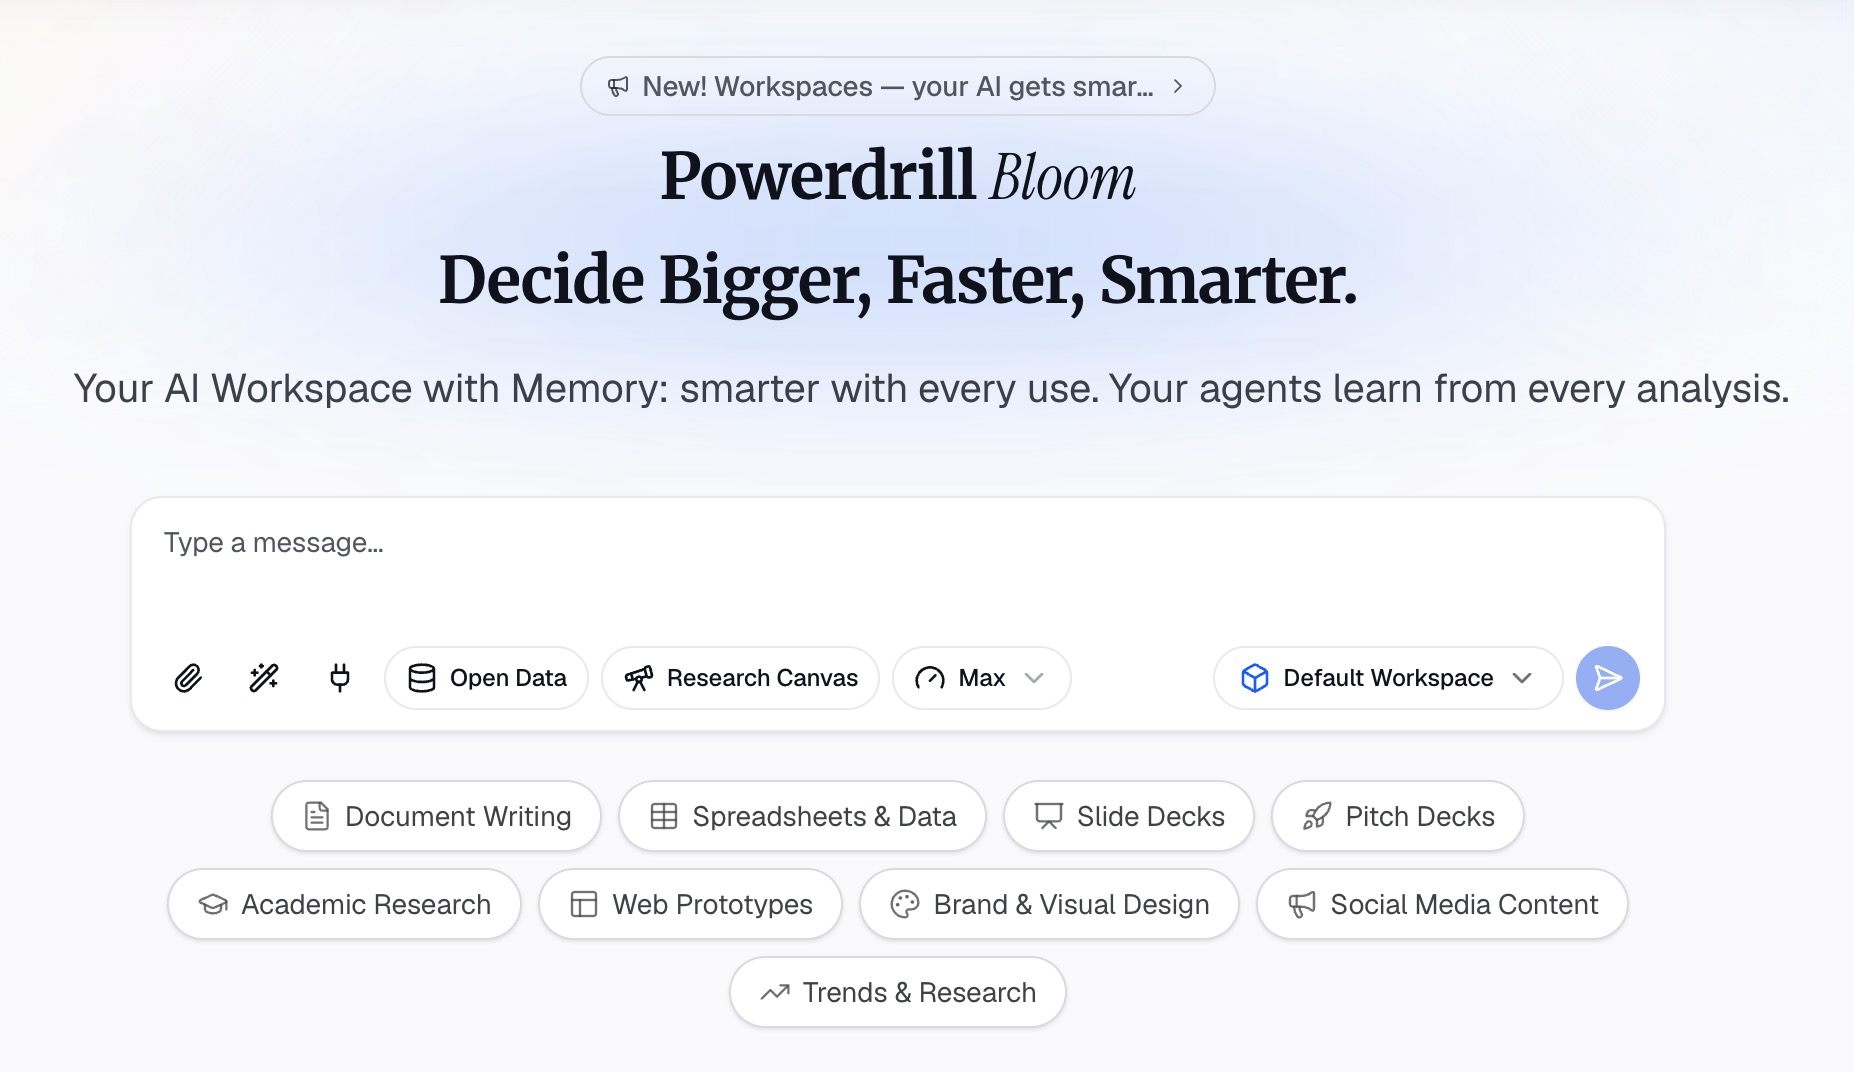
上記のステップは、1社2年分であれば素早く行えます。しかし、5年分、複数社、あるいは大量のPDFレポートとなると時間がかかります。AIツールは計算書を読み込み、比率を計算し、変化を特定することができます。
ここでは、Powerdrill Bloomを使用した3つのステップによる方法を紹介します。
ステップ1:計算書をアップロードまたは取得する
比較したいキャッシュフロー計算書、損益計算書、貸借対照表のレポートをアップロードします。これらは会計システムからエクスポートしたExcelや、PDFの年次報告書で構いません。
AI Financial Analysis Toolは、「損益計算書、貸借対照表、キャッシュフローの財務分析を実行」できるとしています。公開企業の場合、SEC Filing Searchページで「SEC提出書類、収益、貸借対照表、損益計算書、キャッシュフロー、配当、インサイダー取引」をカバーしています。
ステップ2:自然言語で比率を尋ねる
実行したい分析を説明します。例えば:「各年について、営業活動によるキャッシュフロー、設備投資額、フリーキャッシュフロー、キャッシュ・コンバージョンを表示してください。運転資本の最大の変化について説明してください。」
財務分析ページでは、「比率、トレンド、異常値、または分散のナラティブといった視点を選択」できます。また、「四半期ごと(QoQ)および前年比(YoY)のコールアウトを含む期間ごとのトレンドライン」も提供されます。
次に、「投資のうち、新規負債で賄われたのはいくらですか?」といったフォローアップの質問をします。
ステップ3:数値を確認し、レポートをエクスポートする
各結果を元の計算書と照らし合わせて確認します。営業活動によるキャッシュフローや設備投資額など、2つの数値を選んで手動で確認してください。SEC Filing Searchページには、「すべての回答はSECによって裏付けられており、元の記録へのリンクがある」と記載されています。
その後、レビュー用に分析結果をエクスポートします。自社のキャッシュプランニングについては、AI Cash Flow Analysis Toolが資金繰り(ランウェイ)や13週間のキャッシュフローをカバーしています。
具体的な事例
架空の企業、Cedar Outdoor Gearの短い例を紹介します。以下の数値はすべて架空のもので、単位は千ドルです。
| 項目 | 1年目 | 2年目 |
|---|---|---|
| 売上高 | 10,000 | 12,000 |
| 純利益 | 1,200 | 1,500 |
| 減価償却費 | 400 | 450 |
| 運転資本の変動 | -100 | -650 |
| 営業活動によるキャッシュフロー | 1,500 | 1,300 |
| 設備投資額 | -600 | -900 |
| フリーキャッシュフロー | 900 | 400 |
| 財務活動によるキャッシュフロー | -300 | 200 |
| キャッシュの純増減 | 600 | 600 |
では、ステップを適用してみましょう。
営業キャッシュ。 純利益は25%増加しましたが、営業活動によるキャッシュフローは約13%減少しました。キャッシュ・コンバージョンは1.25から約0.87に低下しました。
運転資本。 運転資本は1年目の100から、2年目には650を吸収しました。売掛金と棚卸資産のどちらが要因であるかは、注記で確認する必要があります。
フリーキャッシュフロー。 フリーキャッシュフローは900から400へと約56%減少しました。設備投資額の増加が減少の一部を説明しています。
財務活動。 1年目、企業は300を支払いました。2年目には、おそらく新規負債から200を取り込みました。キャッシュは依然として600増加していますが、本業から得られた分は少なくなっています。
質問事項。 顧客の支払いは遅くなっていますか? 追加の在庫は新シーズンに向けた計画的なものですか? 新たな設備投資は売上を押し上げると期待されていますか?
キャッシュフロー計算書でよくある間違い
純利益だけで企業を判断する。 キャッシュが減少している間も利益が増加することがあります。常にこの2つを比較してください。
運転資本を無視する。 売掛金や棚卸資産の大きな変動が、利益とキャッシュの間のギャップの大部分を説明します。
すべてのマイナスのキャッシュフローを悪いものとして扱う。 多額の投資は流出として現れます。そのお金で何を購入したかを確認してください。
キャッシュの源泉としての財務活動を見落とす。 負債によって賄われたキャッシュ残高の増加は、稼いだキャッシュと同じではありません。
異なる定義を比較する。 企業が報告するフリーキャッシュフローは、独自の方法を使用している場合があります。計算書から自分で計算してください。
注記を飛ばす。 多額の税金の支払いや法的和解金など、一度限りの項目が単年度の数値を歪めることがあります。
より広範なワークフローについては、AIで財務データを分析する方法のガイドをご覧ください。
自社のレポートでこれらの比率を計算してみませんか? Powerdrill Bloomを試して、2年分の計算書から年ごとのフリーキャッシュフローとキャッシュ・コンバージョンを尋ねてみてください。
よくある質問
キャッシュフロー計算書をどのように分析しますか?
営業活動、投資活動、財務活動のセクションを順番に読みます。営業活動によるキャッシュフローと純利益を比較し、次に設備投資額を差し引いてフリーキャッシュフローを算出します。3つの合計のパターンを確認し、数年分を比較し、大きな変化については注記を読みます。
キャッシュフロー計算書の3つのセクションとは何ですか?
3つのセクションは、営業活動、投資活動、財務活動です。営業活動は本業からのキャッシュをカバーします。投資活動は長期資産や投資有価証券をカバーします。財務活動は、所有者や貸し手から調達した、あるいはそれらに返還した資金をカバーします。
フリーキャッシュフローはどのように計算しますか?
フリーキャッシュフローは、営業活動によるキャッシュフローから設備投資額を引いたものです。営業活動によるキャッシュフローは営業セクションの最後にあります。設備投資額は通常、投資セクションに有形固定資産の購入として表示されます。
良い営業活動によるキャッシュフローとはどのようなものですか?
単一の「良い」数字はありません。有用なチェック方法は、営業活動によるキャッシュフローを純利益で割るキャッシュ・コンバージョンです。数年間にわたって比率が1.0に近い、あるいは1.0を超えている場合は、利益がキャッシュに変わっていることを意味します。企業の過去の実績や同業他社と比較してください。
AIはキャッシュフロー計算書を分析できますか?
はい。AIツールはExcelやPDFから計算書を読み取り、フリーキャッシュフローやキャッシュ・コンバージョンを計算し、年間の大きな変化を特定できます。Powerdrill Bloomは各数値をそのソースにリンクさせ、公開企業についてはSEC提出書類を検索できます。いくつかの数値は手動で確認してください。
出典: 米国証券取引委員会、財務諸表初心者ガイド。2026年10月29日に詳細を確認。