Cara Menulis Laporan Keuangan: Contoh dan Templat
Untuk menulis laporan keuangan, mulailah dengan tiga laporan inti: neraca, laporan laba rugi, dan laporan arus kas. Tambahkan narasi singkat yang menjelaskan apa yang berubah dan mengapa, ditambah beberapa rasio utama. Akhiri dengan catatan tentang pilihan akuntansi di balik angka-angka tersebut. Laporan yang jelas menjawab satu pertanyaan bagi pembaca: bagaimana kondisi bisnis saat ini, dan apa yang akan terjadi selanjutnya?
Panduan ini membahas apa saja isi laporan keuangan, cara menulis setiap bagian, dan rasio mana yang perlu ditambahkan. Panduan ini juga memberikan templat yang dapat Anda salin dan contoh pengerjaan dengan perhitungan nyata. Definisi diambil dari panduan laporan keuangan Komisi Sekuritas dan Bursa AS (SEC), yang dibaca pada 16 November 2026.
Apa itu laporan keuangan
Laporan keuangan menyajikan hasil keuangan perusahaan untuk suatu periode, seperti kuartal atau tahun. Laporan ini menggabungkan pernyataan, angka, dan penjelasan tertulis.
Panduan pemula SEC merangkum fungsi laporan keuangan. "Laporan tersebut menunjukkan kepada Anda dari mana uang perusahaan berasal, ke mana perginya, dan di mana posisinya sekarang."
Panduan tersebut menyebutkan empat laporan utama. Yaitu "(1) neraca; (2) laporan laba rugi; (3) laporan arus kas; dan (4) laporan ekuitas pemegang saham."
Masing-masing menjawab pertanyaan yang berbeda:
- Neraca. Apa yang dimiliki dan dihutangi perusahaan pada satu titik waktu?
- Laporan laba rugi. Berapa banyak yang dihasilkan dan dibelanjakan selama periode tersebut?
- Laporan arus kas. Bagaimana uang tunai masuk dan keluar?
- Laporan ekuitas pemegang saham. Bagaimana kepemilikan pemilik berubah?
Laporan keuangan membungkus pernyataan-pernyataan ini dalam sebuah konteks. Perusahaan publik menerbitkan laporan tahunan dan kuartalan formal. Bisnis kecil, organisasi nirlaba, sekolah, dan klub menulis versi yang lebih sederhana untuk pemilik, dewan, dan anggota. Strukturnya sama; kedalamannya saja yang berubah.
Siapa yang membaca laporan keuangan
Menulislah untuk pembaca Anda, bukan untuk diri sendiri. Pembaca yang berbeda mencari hal yang berbeda.
- Pemilik dan eksekutif menginginkan laba, kas, dan tren dari waktu ke waktu.
- Dewan menginginkan hasil dibandingkan anggaran dan risiko utama.
- Pemberi pinjaman ingin tahu bisnis tersebut dapat membayar kembali utangnya.
- Investor menginginkan pertumbuhan, margin, dan imbal hasil.
- Anggota asosiasi atau gereja ingin melihat ke mana uang mereka pergi.
Kenali pembaca Anda sebelum menulis satu baris pun. Laporan dewan untuk startup mengutamakan cash runway. Laporan untuk asosiasi pemilik rumah mengutamakan pengeluaran dibandingkan anggaran tahunan.
Apa yang harus disertakan
Sebagian besar laporan keuangan mencakup bagian inti yang sama. Berikut adalah apa yang dicakup oleh masing-masing bagian, berdasarkan panduan SEC.
Neraca. Panduan tersebut mengatakan bahwa neraca "memberikan informasi terperinci tentang aset, liabilitas, dan ekuitas pemegang saham perusahaan." Ini mengikuti satu rumus: aset sama dengan liabilitas ditambah ekuitas pemegang saham. Aset biasanya dicantumkan berdasarkan seberapa cepat aset tersebut berubah menjadi kas. Liabilitas dicantumkan berdasarkan kapan jatuh temponya.
Laporan laba rugi. Panduan tersebut menggambarkannya sebagai "laporan yang menunjukkan berapa banyak pendapatan yang diperoleh perusahaan selama periode waktu tertentu." Anggap saja sebagai satu set tangga. Anda mulai dengan penjualan di bagian atas dan mengurangi biaya langkah demi langkah. Baris terakhir adalah laba bersih atau rugi bersih.
Laporan arus kas. Laporan ini melaporkan "arus kas masuk dan keluar perusahaan." Laporan ini memiliki tiga bagian: aktivitas operasi, investasi, dan pendanaan. Panduan tersebut menjelaskan mengapa hal ini penting. Laporan laba rugi "dapat memberi tahu Anda apakah perusahaan menghasilkan laba." Laporan arus kas "dapat memberi tahu Anda apakah perusahaan menghasilkan uang tunai."
Catatan atas laporan keuangan. Catatan tersebut menjelaskan kebijakan akuntansi, pajak, pensiun, dan opsi saham. Panduan tersebut mengatakan "Catatan kaki pada laporan keuangan penuh dengan informasi."
Diskusi dan analisis manajemen. Sering disebut MD&A, ini adalah narasinya. Panduan tersebut menyebutnya sebagai "kesempatan manajemen untuk memberikan pandangannya kepada investor tentang kinerja dan kondisi keuangan perusahaan."
Untuk laporan bisnis kecil, narasi dan tiga laporan pertama biasanya sudah cukup. Tambahkan catatan untuk hal apa pun yang tidak biasa, seperti biaya satu kali.
Kumpulkan angka-angka Anda terlebih dahulu
Laporan hanya sebagus inputnya. Kumpulkan ini sebelum Anda mulai menulis:
- Neraca saldo atau buku besar dari sistem akuntansi Anda, yang sudah ditutup untuk periode tersebut.
- Angka periode sebelumnya, sehingga Anda dapat menunjukkan perubahan.
- Anggaran atau prakiraan, jika pembaca membandingkan dengan rencana.
- Rekening koran, untuk mengonfirmasi saldo kas.
- Catatan tentang peristiwa luar biasa, seperti pembelian besar, pinjaman baru, atau kehilangan pelanggan.
Pastikan pembukuan sudah ditutup. Laporan yang dibuat pada periode terbuka akan berubah setelah Anda mengirimkannya, yang dapat merusak kepercayaan.
Kemudian rekonsiliasi total utama. Kas di neraca harus sesuai dengan bank. Perubahan kas pada laporan arus kas harus sesuai dengan perubahan antara dua neraca.
Cara menulis laporan keuangan, langkah demi langkah
Dengan angka-angka yang sudah siap, penulisan mengikuti urutan yang jelas.
- Tulis ringkasan satu paragraf. Nyatakan pendapatan, laba bersih, dan kas, serta bagaimana masing-masing berubah. Pembaca yang berhenti di sini harus tetap mendapatkan poin utamanya.
- Sajikan laporan laba rugi. Tunjukkan periode ini dan periode sebelumnya secara berdampingan, beserta perubahannya.
- Sajikan neraca. Tunjukkan akhir periode ini dan akhir periode sebelumnya.
- Sajikan laporan arus kas. Tunjukkan arus kas operasi, investasi, dan pendanaan.
- Tambahkan rasio utama. Pilih tiga hingga lima yang penting bagi pembaca Anda.
- Tulis analisisnya. Jelaskan dua atau tiga perubahan terbesar dan penyebabnya.
- Tambahkan prospek dan risiko. Sampaikan apa yang Anda harapkan selanjutnya dan apa yang bisa mengubahnya.
- Tambahkan catatan. Jelaskan pilihan akuntansi dan item satu kali.
Buat analisis tetap singkat dan spesifik. "Pendapatan naik 20% karena dua distributor baru mulai memesan pada bulan Maret" itu berguna. "Kinerja pendapatan kuat" itu tidak berguna.
Rasio utama yang harus disertakan
Rasio mengubah angka mentah menjadi perbandingan. Panduan SEC mencantumkan beberapa rasio umum dan mencatat bahwa "rasio yang diinginkan bervariasi menurut industri."
| Rasio | Rumus | Apa yang dikatakannya kepada Anda |
|---|---|---|
| Debt-to-equity | Total liabilitas / Ekuitas pemegang saham | Seberapa besar bisnis bergantung pada utang |
| Inventory turnover | Harga pokok penjualan / Rata-rata persediaan | Seberapa sering persediaan terjual dalam periode tersebut |
| Operating margin | Pendapatan dari operasi / Pendapatan bersih | Berapa banyak dari setiap dolar penjualan yang merupakan laba operasi |
| Working capital | Aset lancar − Liabilitas lancar | Bantalan kas untuk tagihan jangka pendek |
| Gross margin | Laba kotor / Pendapatan bersih | Berapa banyak yang tersisa setelah biaya penjualan langsung |
Panduan tersebut menjelaskan margin operasi dengan jelas: "Ini menunjukkan, untuk setiap dolar penjualan, berapa persentase labanya." Untuk perputaran persediaan, dikatakan untuk merata-ratakan saldo persediaan awal dan akhir.
Tunjukkan setiap rasio untuk dua periode. Satu angka tidak berarti banyak tanpa tren. Untuk pembacaan yang lebih mendalam tentang setiap laporan, lihat panduan kami tentang cara menganalisis laporan laba rugi dan cara menganalisis neraca.
Tulis narasi seperti MD&A
Angka-angka menunjukkan apa yang terjadi. Narasi menjelaskan alasannya. Perusahaan publik menulis bagian ini sebagai MD&A, dan aturannya adalah model yang baik untuk laporan apa pun.
Panduan SEC mengatakan aturan tersebut mewajibkan pengungkapan tentang "tren, peristiwa, atau ketidakpastian yang diketahui oleh manajemen." Ini adalah item yang "akan memiliki dampak material pada informasi keuangan yang dilaporkan." Dalam praktiknya, beri tahu pembaca tentang apa pun yang mengubah angka atau dapat segera mengubahnya. Pesaing baru, kontrak yang hilang, atau kenaikan harga pemasok semuanya diperhitungkan, bahkan sebelum muncul di total.
Panduan tersebut juga mengatakan MD&A "dimaksudkan untuk membantu investor melihat perusahaan melalui mata manajemen." Terapkan itu pada laporan Anda sendiri. Menulislah sebagai orang yang menjalankan bisnis, bukan sebagai pemegang buku.
Narasi yang berguna mencakup tiga hal:
- Pendorong. Apa yang menyebabkan perubahan terbesar dalam pendapatan, biaya, dan kas?
- Tren. Perubahan mana yang kemungkinan akan berlanjut, dan mana yang hanya terjadi satu kali?
- Ketidakpastian. Apa yang dapat menggerakkan angka periode berikutnya, seperti pembaruan kontrak atau perubahan harga?
Pastikan setiap poin terkait dengan angka dalam laporan. Pembaca harus dapat menemukan angka yang Anda jelaskan.
Templat laporan keuangan
Gunakan kerangka ini sebagai titik awal. Sesuaikan bagian-bagiannya agar sesuai dengan pembaca Anda.
| Bagian | Apa yang harus ditulis | Panjang tipikal |
|---|---|---|
| Judul dan periode | Nama perusahaan, jenis laporan, dan periode yang dicakup | Satu baris |
| Ringkasan eksekutif | Pendapatan, laba bersih, kas, dan perubahan utama | Satu paragraf |
| Laporan laba rugi | Periode ini vs. periode sebelumnya, dengan perubahan | Satu tabel |
| Neraca | Akhir periode ini vs. akhir periode sebelumnya | Satu tabel |
| Laporan arus kas | Arus kas operasi, investasi, dan pendanaan | Satu tabel |
| Rasio utama | Tiga hingga lima rasio, masing-masing dua periode | Satu tabel |
| Analisis | Pendorong utama perubahan | Tiga hingga lima paragraf |
| Prospek dan risiko | Apa yang terjadi selanjutnya dan apa yang bisa mengubahnya | Dua paragraf |
| Catatan | Kebijakan akuntansi dan item satu kali | Sesuai kebutuhan |
Untuk laporan bulanan kepada manajer, perpendek laporan menjadi baris ringkasan. Untuk laporan tahunan kepada dewan atau pemberi pinjaman, sertakan laporan lengkap dan catatan.
Contoh laporan keuangan
Berikut adalah contoh singkat untuk distributor fiktif, Northwind Supplies. Ini mencakup tahun fiskal 2026 dibandingkan dengan tahun fiskal 2025.
Ringkasan eksekutif. Pendapatan tumbuh 20% menjadi $2,400,000. Laba bersih naik 60% menjadi $240,000. Arus kas operasi mencapai $290,000, dan kas meningkat sebesar $80,000.
Laporan laba rugi:
| Baris | FY2026 | FY2025 |
|---|---|---|
| Pendapatan bersih | $2,400,000 | $2,000,000 |
| Harga pokok penjualan | $1,440,000 | $1,240,000 |
| Laba kotor | $960,000 | $760,000 |
| Beban operasional | $600,000 | $520,000 |
| Pendapatan dari operasi | $360,000 | $240,000 |
| Beban bunga | $40,000 | $40,000 |
| Pendapatan sebelum pajak | $320,000 | $200,000 |
| Pajak penghasilan | $80,000 | $50,000 |
| Laba bersih | $240,000 | $150,000 |
Rasio utama. Margin kotor meningkat dari 38% menjadi 40%. Margin operasi naik dari 12% menjadi 15%. Pada akhir tahun, aset lancar adalah $900,000 dan liabilitas lancar adalah $500,000, sehingga modal kerja mencapai $400,000. Total liabilitas sebesar $1,200,000 terhadap ekuitas sebesar $800,000 memberikan rasio utang terhadap ekuitas sebesar 1.5.
Persediaan berada pada $300,000 di awal tahun dan $340,000 di akhir tahun. Rata-ratanya adalah $320,000. Harga pokok penjualan sebesar $1,440,000 dibagi $320,000 memberikan perputaran persediaan sebesar 4.5.
Arus kas. Aktivitas operasi menghasilkan $290,000. Investasi menggunakan $150,000, terutama untuk truk pengiriman baru. Pendanaan menggunakan $60,000 untuk pembayaran pinjaman. Perubahan bersih dalam kas adalah peningkatan sebesar $80,000.
Analisis. Dua kontrak distribusi baru mendorong sebagian besar pertumbuhan pendapatan. Margin kotor meningkat karena pesanan yang lebih besar mendapatkan harga pemasok yang lebih baik. Beban operasional tumbuh lebih lambat daripada pendapatan, yang mengangkat margin operasi.
Prospek dan risiko. Manajemen memperkirakan pertumbuhan akan melambat pada tahun fiskal 2027 seiring dengan matangnya kontrak baru. Risiko utamanya adalah konsentrasi pelanggan, karena dua kontrak baru sekarang mencakup sebagian besar penjualan.
Perhatikan bagaimana setiap angka terhubung. Laba bersih berasal dari laporan laba rugi. Modal kerja dan utang berasal dari neraca. Peningkatan kas terkait kembali ke laporan arus kas.
Menulis laporan keuangan dengan AI
Membangun tabel dan rasio secara manual memakan waktu, terutama setiap bulan. Alat AI dapat membaca ekspor Anda dan menyusun draf laporan untuk Anda.
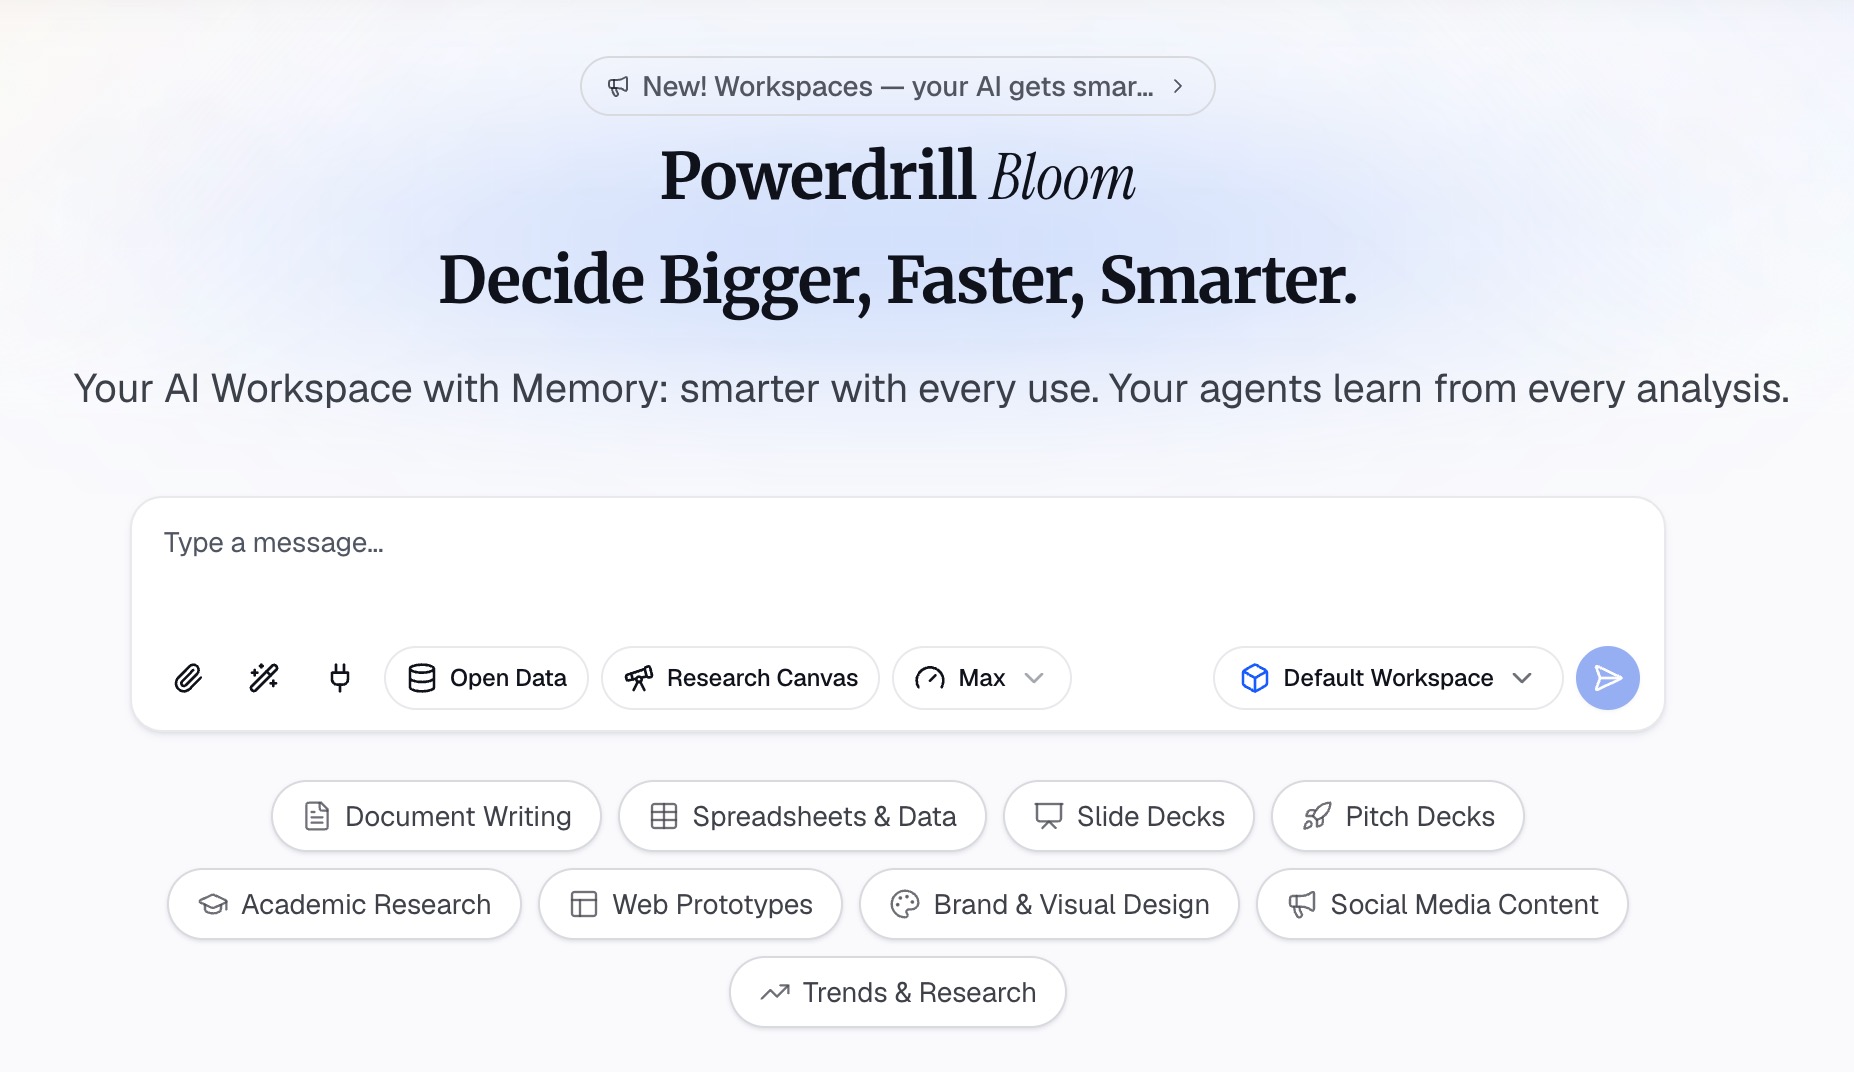
Berikut adalah metodenya dalam tiga langkah, menggunakan Powerdrill Bloom.
Langkah 1: Unggah laporan keuangan Anda
Unggah ekspor laba rugi, neraca, dan arus kas Anda sebagai file Excel, CSV, atau PDF. AI Financial Report Generator mencantumkan "P&L, neraca, arus kas, dan pelacak KPI apa pun" sebagai input.
Sertakan periode sebelumnya, sehingga laporan dapat menunjukkan perubahan. Nama kolom yang jelas membantu AI membaca angka-angka tersebut.
Langkah 2: Minta laporan dalam bahasa alami
Jelaskan laporan yang Anda butuhkan. Misalnya: "Tulis laporan keuangan tahunan dengan ringkasan eksekutif, tiga laporan berdampingan dengan tahun lalu, dan lima rasio utama."
Halaman alat tersebut mengatakan bahwa ia dapat menghasilkan "laporan keuangan bulanan, kuartalan, atau siap untuk dewan — narasi, bagan, dan ringkasan eksekutif." Anda memilih iramanya: bulanan, kuartalan, atau dewan.
Langkah 3: Periksa angka-angkanya dan ekspor laporannya
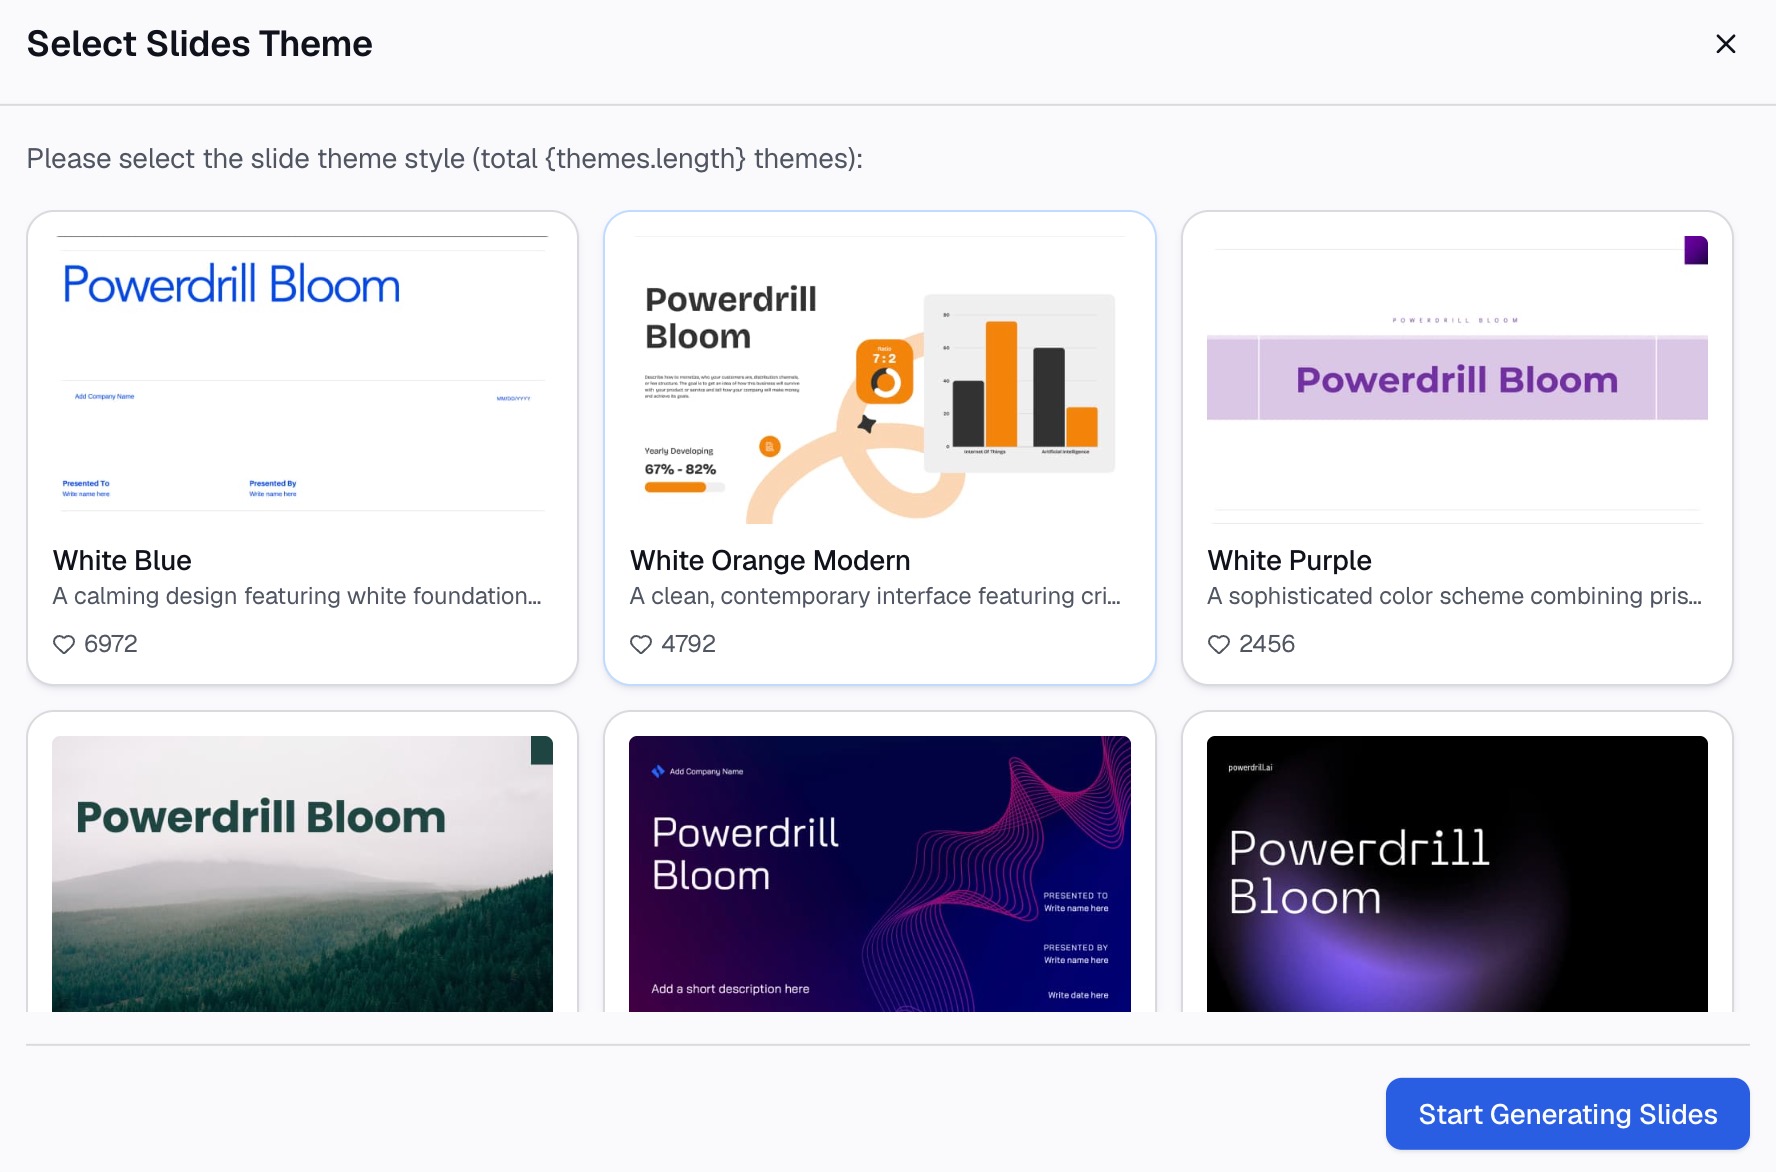
Periksa setiap angka terhadap sistem akuntansi Anda. Pastikan totalnya sesuai di seluruh laporan, seperti pada contoh di atas. Kemudian ekspor laporan sebagai PDF atau dek presentasi.
Baca narasinya dengan cermat. AI menyusun draf penjelasan dari data, tetapi Anda mengetahui peristiwa bisnis di balik angka-angka tersebut. Tambahkan hal tersebut dengan kata-kata Anda sendiri.
Kesalahan umum yang harus dihindari
Ini adalah masalah yang paling sering muncul dalam laporan keuangan.
- Tidak ada periode perbandingan. Angka satu tahun saja menyembunyikan tren. Selalu tunjukkan periode sebelumnya.
- Angka yang tidak sesuai. Laba bersih, kas, dan ekuitas harus sesuai di seluruh laporan.
- Terlalu banyak detail di awal. Mulailah dengan ringkasan. Letakkan item baris lebih jauh ke bawah.
- Analisis yang mengulang tabel. Jelaskan mengapa angka berubah, bukan hanya bahwa angka tersebut berubah.
- Rasio tanpa konteks. Tunjukkan dua periode, dan catat bahwa rasio yang baik bervariasi menurut industri.
- Item satu kali yang tersembunyi. Sebutkan keuntungan atau biaya yang tidak biasa dalam catatan.
- Pembukuan yang belum ditutup. Laporan dari periode terbuka akan berubah setelah pembaca menggunakannya.
- Tidak ada prospek. Pembaca ingin tahu apa yang terjadi selanjutnya, bukan hanya apa yang sudah terjadi.
Untuk perbandingan anggaran, lihat panduan kami tentang cara membuat laporan anggaran vs. aktual.
Saat Anda siap mengubah ekspor tahun ini menjadi laporan, coba Powerdrill Bloom dengan laporan laba rugi terbaru Anda.
Pertanyaan yang sering diajukan
Apa yang harus disertakan dalam laporan keuangan?
Sebagian besar laporan mencakup ringkasan eksekutif, laporan laba rugi, neraca, dan laporan arus kas. Tambahkan rasio utama, analisis perubahan utama, prospek, dan catatan tentang pilihan akuntansi.
Apa empat laporan keuangan utama?
Panduan SEC mencantumkan neraca, laporan laba rugi, laporan arus kas, dan laporan ekuitas pemegang saham. Masing-masing menunjukkan sisi yang berbeda dari keuangan perusahaan.
Berapa panjang seharusnya laporan keuangan?
Itu tergantung pada pembacanya. Laporan bulanan kepada manajer mungkin cukup dalam dua halaman. Laporan tahunan kepada dewan atau pemberi pinjaman lebih panjang, dengan laporan lengkap dan catatan.
Bagaimana cara menulis laporan keuangan untuk organisasi kecil?
Gunakan struktur yang sama dalam bentuk yang lebih sederhana. Tunjukkan pendapatan dan pengeluaran dibandingkan anggaran, saldo akhir tahun, dan penjelasan singkat tentang perubahan besar. Anggota ingin melihat ke mana uang itu pergi.
Rasio apa yang harus saya sertakan dalam laporan keuangan?
Pilihan umum adalah margin kotor, margin operasi, modal kerja, utang terhadap ekuitas, dan perputaran persediaan. Pilih yang dipedulikan pembaca Anda, dan tunjukkan dua periode untuk masing-masing.