Comment rédiger une note de frais : guide complet
La plupart des notes de frais sont rédigées la semaine de leur échéance, et non la semaine où l'argent a été dépensé. Cette seule habitude est à l'origine de presque tous les problèmes qui s'ensuivent. Le reçu manquant, la facture d'hôtel que personne n'a correctement répartie, la ligne intitulée « dîner client » sans aucun nom de client : tout commence là.
La solution n'est pas un meilleur modèle. Il s'agit de comprendre ce qu'un justificatif de dépenses doit prouver, puis de concevoir la note de frais de manière à ce qu'elle le prouve.
Ce guide présente ce qui doit figurer dans une note de frais et ce que l'IRS considère comme un justificatif adéquat. Il montre également comment en assembler une à partir des reçus que vous possédez déjà, et comment gérer une facture qui mélange trois catégories en un seul paiement.
Qu'est-ce qu'une note de frais ?
Une note de frais répertorie les dépenses professionnelles qu'une personne a payées personnellement, justificatifs à l'appui. Son but est de permettre à un employeur de les rembourser, ou à une entreprise de les déduire.
Elle s'adresse à deux publics à la fois, et c'est pourquoi c'est plus difficile qu'il n'y paraît. Votre équipe financière la lit pour décider de vous rembourser ou non. L'administration fiscale, si elle y jette un œil, la lit pour déterminer si la dépense était réellement professionnelle. Le second lecteur est plus exigeant, et rédiger pour lui permet de satisfaire les deux.
Le document lui-même est généralement un tableau. Une ligne par dépense, des colonnes pour les détails de cette dépense, des reçus joints ou référencés, et un total.
Ce que doit contenir une note de frais
Quel que soit le modèle utilisé, une ligne complète répond à cinq questions pour chaque dépense.
- Date — le moment où la dépense a été engagée, et non celui où vous la déclarez
- Montant — le chiffre exact, dans la devise payée
- Catégorie — déplacements, repas, hébergement, transport, fournitures, etc.
- Motif professionnel — la raison d'être de cette dépense, formulée en une phrase compréhensible par un tiers
- Relation professionnelle — pour les repas et les divertissements, les personnes présentes et leur lien avec l'entreprise
Au-delà des lignes, la note de frais elle-même doit mentionner le nom de l'employé, la période concernée et un total. Elle doit également faire apparaître les avances ou les montants déjà payés avec la carte de l'entreprise, afin que le remboursement net soit sans ambiguïté.
La colonne du motif professionnel est celle que les gens remplissent en dernier et le moins bien. « Déjeuner » n'est pas un motif. « Déjeuner avec le distributeur régional pour passer en revue les volumes de commandes du Q3 » en est un.
Le test is simple. Lisez la ligne comme si vous n'aviez aucun souvenir du voyage. Si elle n'explique pas pourquoi l'entreprise doit prendre en charge ce coût, elle n'est pas finalisée. Cette exigence ne coûte qu'une dizaine de mots supplémentaires par ligne et élimine presque toutes les questions de suivi.
Ce que l'IRS considère comme un justificatif adéquat
Si vous déclarez des dépenses professionnelles aux États-Unis, la IRS Publication 463 définit les preuves attendues. Il est utile d'en lire le texte exact, car il se montre plus souple que ce que la plupart des gens imaginent sur un point, et plus strict sur un autre.
Justificatifs écrits, y compris numériques. La publication indique que « vous devez généralement préparer un document écrit pour qu'il soit considéré comme adéquat ». Elle en explique la raison : « une preuve écrite est plus fiable qu'une simple preuve orale ».
Elle ajoute ensuite la phrase qui compte pour quiconque utilise un logiciel : « Si vous préparez un enregistrement sur un ordinateur, il est considéré comme un justificatif adéquat. »
Preuves documentaires. Indépendamment de votre propre enregistrement, la Publication 463 précise que « vous devez généralement disposer de preuves documentaires telles que des reçus, des chèques annulés ou des factures pour justifier vos dépenses ». Ainsi, la note de frais et les reçus constituent deux exigences distinctes, et non une seule.
Rapidité de saisie. C'est l'exigence que la plupart des notes de frais ne respectent pas. La consigne est d'« enregistrer les éléments d'une dépense ou d'un usage professionnel au moment ou peu après le moment de la dépense ou de l'usage ». La raison invoquée est la suivante : « un enregistrement tenu à jour en temps utile a plus de valeur qu'une déclaration préparée plus tard, lorsqu'il y a généralement un manque de souvenirs précis ».
Il existe une marge d'appréciation utile quant à la notion de « temps utile ». Un registre tenu chaque semaine « qui rend compte de l'utilisation au cours de la semaine » est, selon les termes de la publication, « considéré comme un enregistrement tenu à jour en temps utile ». Une fréquence hebdomadaire suffit. C'est la reconstitution trimestrielle qui pose problème.
Ce dont vous avez besoin avant de commencer
Rassemblez ces éléments avant d'ouvrir un modèle. Une note de frais établie de mémoire est précisément ce que la Publication 463 décrit comme souffrant d'un manque de souvenirs précis.
Chaque reçu de la période, qu'il soit numérique ou papier. Le relevé de votre carte pour la même période, qui vous permet de retrouver les dépenses dont les reçus ont disparu. Votre calendrier, qui fournit le motif professionnel et le nom des participants pour les repas. Les éventuels per diem ou avances déjà reçus. Et la politique de votre employeur concernant les plafonds et les catégories, car une note de frais conforme qui enfreint la politique interne vous sera tout de même renvoyée.
Il est également utile d'avoir sous les yeux un autre élément : la note de frais de la période précédente. Les dépenses récurrentes ont tendance à se répéter, et les catégories et motifs du mois dernier constituent un modèle fiable pour ceux de ce mois-ci. Cela permet également de mettre en évidence tout ce qui a discrètement cessé d'apparaître, ce qui correspond parfois à un abonnement résilié que personne n'avait remarqué.
Comment créer une note de frais avec l'IA
La partie la plus fastidieuse d'une note de frais n'est pas le calcul. C'est de lire trente reçus dans de multiples formats et d'en extraire à chaque fois les quatre mêmes informations.
C'est précisément dans cette extraction qu'un espace de travail IA prend tout son sens.
Étape 1 : Téléchargez ensemble les reçus et le relevé de carte
Ouvrez Powerdrill Bloom et créez un espace de travail pour la période concernée. Téléchargez les images et les PDF des reçus, le relevé de carte sous forme d'export CSV ou Excel, ainsi que votre modèle de note de frais existant si vous en avez un.
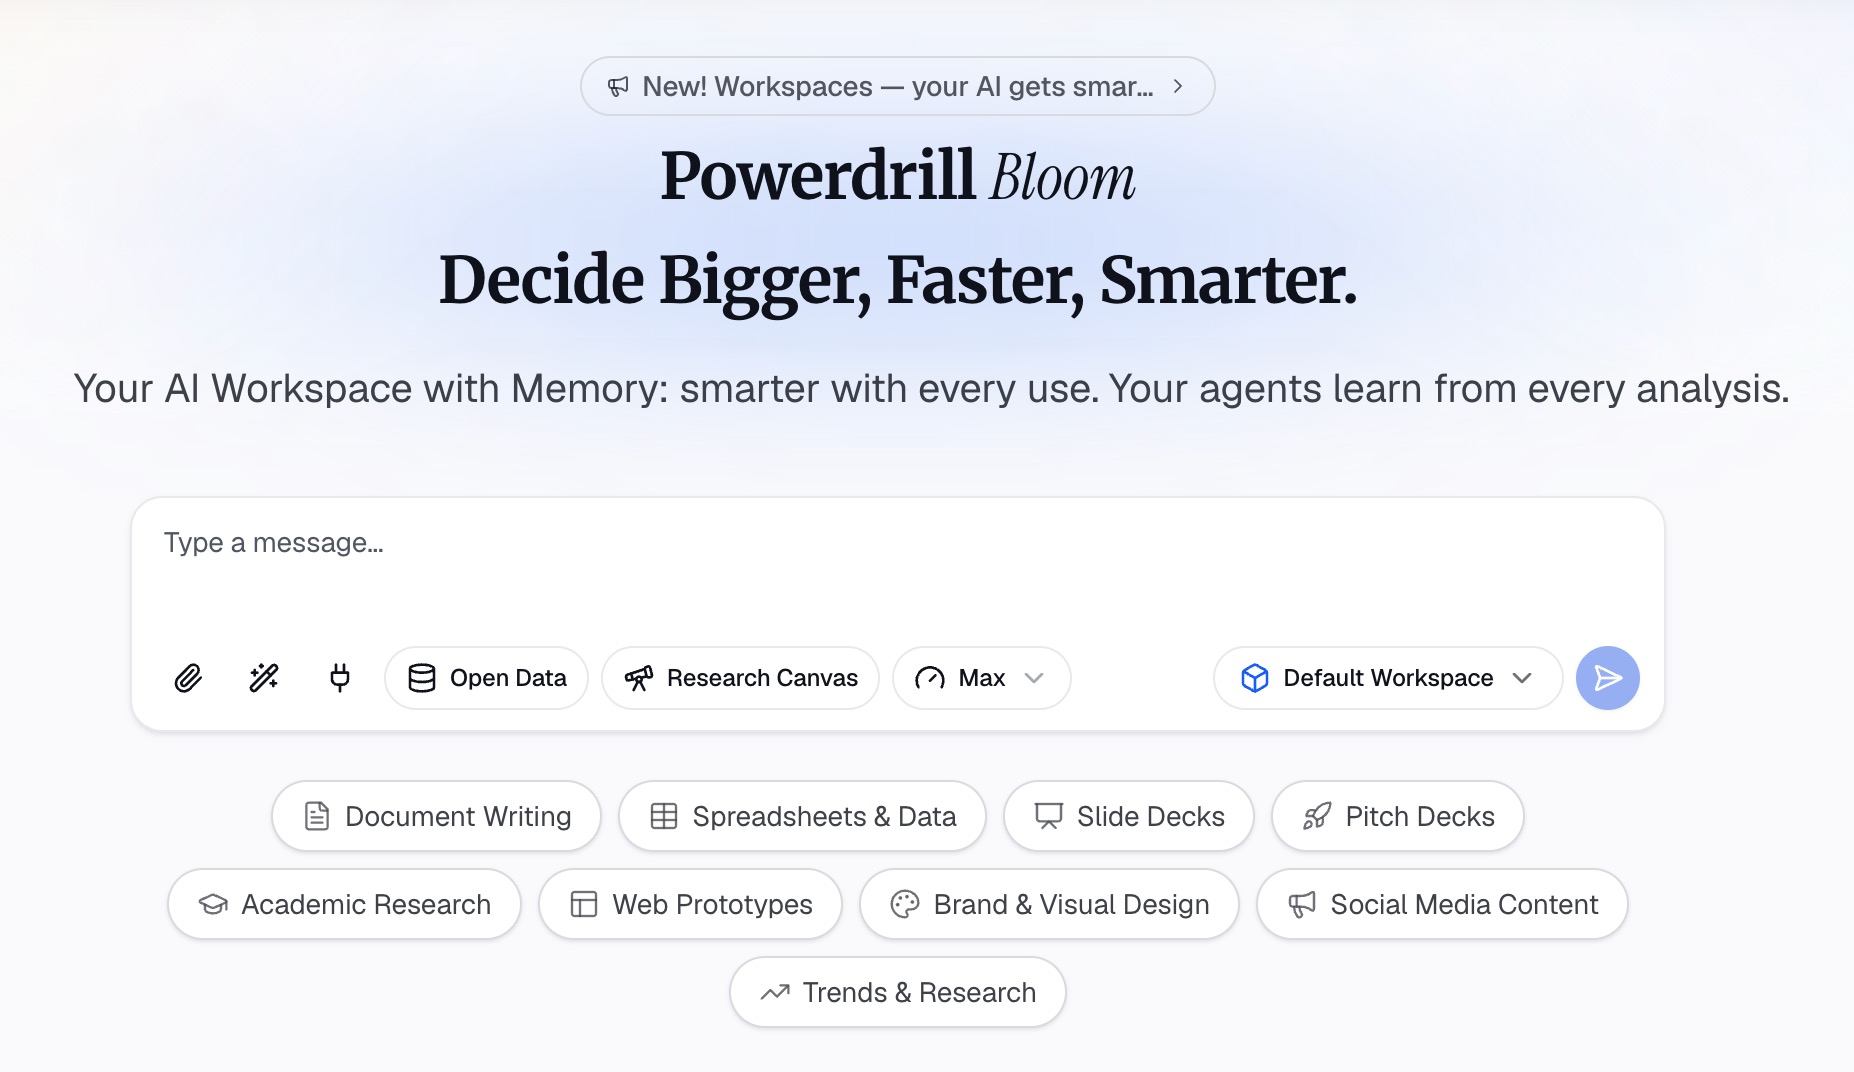
Télécharger le relevé en même temps que les reçus est l'étape que les gens ont tendance à sauter, et c'est pourtant celle qui permet de repérer les oublis. Le relevé est une liste complète de ce que vous avez dépensé ; les reçus sont une liste incomplète de ce que vous pouvez prouver. Rassembler les deux au même endroit permet de répondre facilement à la question : « Ai-je oublié quelque chose ? ».
Étape 2 : Décrivez la note de frais dont vous avez besoin
Demandez le tableau en langage naturel et nommez vos colonnes : date, montant, catégorie, motif professionnel et participants le cas échéant.
Ajoutez deux instructions qui feront le plus gros du travail. Tout d'abord, demandez à ce que toute ligne de relevé sans reçu correspondant soit signalée. Ensuite, demandez à ce que tout reçu mélangeant plusieurs catégories soit détaillé séparément plutôt qu'attribué à une seule catégorie globale. Une facture d'hôtel incluant des repas en est l'exemple type.
Si votre employeur utilise des noms de catégories fixes, listez-les dans cette même instruction. Des catégories qui correspondent exactement au menu déroulant du système financier vous éviteront toute une série de modifications ultérieures.
Étape 3 : Renseignez les motifs et exportez
Le motif professionnel est le seul champ que vous devez fournir vous-même, car il réside dans votre mémoire et non sur le reçu. Parcourez les lignes signalées et rédigez-le pour chacune d'elles, en récupérant les noms et les motifs dans votre calendrier.
Vérifiez ensuite le total par rapport au remboursement attendu, déduisez les éventuelles avances, puis exportez vers Excel ou sous forme de document. Chaque chiffre renvoie directement au reçu dont il est issu, ce qui rend la note de frais incontestable en cas de contrôle.
Comment en créer une dans Excel ou Google Sheets
Pour un court voyage, un tableur est tout à fait adapté.
Configurez des colonnes pour la date, la catégorie, la description, le motif professionnel, le montant, le mode de paiement et une référence de reçu. La colonne de référence du reçu est celle que la plupart des modèles oublient. Il s'agit d'un simple numéro ou d'un nom de fichier reliant chaque ligne à son justificatif. Ainsi, personne n'a à deviner laquelle des quarante images correspond à la ligne douze.
Saisissez les dépenses par ordre chronologique plutôt que par catégorie. L'ordre chronologique correspond à celui de votre relevé de carte, ce qui fait du rapprochement une simple comparaison directe plutôt qu'une recherche fastidieuse.
Ajoutez un sous-total par catégorie au-dessus du total général. Les équipes financières lisent d'abord les sous-totaux par catégorie, et les fournir évite des allers-retours inutiles.
Conservez les reçus dans un seul dossier nommé d'après la période concernée, avec des noms de fichiers correspondant à votre colonne de référence. La note de frais et les justificatifs doivent pouvoir être retrouvés ensemble un an plus tard.
Votre entreprise rembourse-t-elle dans une devise différente de celle dans laquelle vous avez payé ? Ajoutez une colonne pour le montant d'origine et le taux de change utilisé. Convertir les montants sans explication rend la ligne impossible à vérifier par rapport au reçu. C'est également la première chose qu'un vérificateur attentif remettra en question.
Comment répartir une facture qui mélange plusieurs catégories
Une facture d'hôtel comprenant un dîner est le cas de figure le plus fréquent, et la Publication 463 l'aborde directement.
La publication traite d'une dépense unique qui englobe des repas, des divertissements et d'autres services tels que l'hébergement ou le transport. Dans ce cas, vous « devez répartir cette dépense » entre ces différentes catégories.
La règle qu'elle fixe pour cette répartition est que « vous devez disposer d'une base raisonnable pour effectuer cette ventilation ». Elle cite d'ailleurs l'exemple de l'hôtel incluant les repas.
En pratique, cela signifie qu'il faut utiliser les lignes de détail de la facture elle-même lorsqu'elles existent. Une facture d'hôtel détaille généralement la chambre, les taxes et les frais de restaurant séparément, et ces lignes constituent votre base raisonnable. Lorsque la facture n'indique qu'un montant global, notez la méthode utilisée pour effectuer la répartition. Le prix d'un menu ou un tarif de nuitée publié convient parfaitement, et cette note doit être conservée avec le reçu.
L'erreur à éviter est d'attribuer la totalité de la facture à la catégorie la plus facile à faire approuver.
Comment s'assurer de l'exactitude des notes de frais
Quatre vérifications permettent de détecter la plupart des erreurs, et elles ne prennent qu'une dizaine de minutes.
Faites le rapprochement avec le relevé, pas de mémoire. Chaque ligne du relevé de carte de la période doit soit figurer dans la note de frais, soit être identifiée comme une dépense personnelle. Travailler uniquement à partir des reçus garantit des oublis, car un reçu perdu fait totalement disparaître la dépense de votre vue.
Vérifiez les dates par rapport à votre calendrier. Un repas daté d'un jour où vous n'étiez pas en déplacement correspond soit à une erreur de date, soit à une mauvaise dépense. Il est préférable de détecter ces deux cas avant que quelqu'un d'autre ne le fasse.
Lisez la colonne du motif comme si vous étiez un tiers. Si une ligne ne s'explique pas d'elle-même à quelqu'un qui n'était pas présent, elle suscitera des questions. Réécrivez-la dès maintenant plutôt que de devoir répondre à un e-mail plus tard.
Vérifiez les calculs par rapport au remboursement attendu. Si le total vous surprend, c'est qu'une dépense a été comptabilisée deux fois ou qu'une avance n'a pas été déduite.
Erreurs courantes
Déclarer tardivement et reconstituer de mémoire. La Publication 463 est explicite : un enregistrement tenu à jour en temps utile a plus de valeur qu'un document préparé plus tard. Une saisie hebdomadaire respecte cette norme et élimine complètement le problème de la reconstitution.
Considérer le reçu comme l'intégralité du justificatif. Le reçu est une preuve documentaire. Votre propre enregistrement de la date, du montant, du motif et des participants constitue une exigence distincte.
Des motifs professionnels vagues. « Réunion d'équipe » ne résiste à aucun examen. Précisez le nom des personnes et le sujet.
Attribuer des factures mixtes à une seule catégorie. Une facture d'hôtel comprenant des repas doit être répartie sur une base raisonnable, et les lignes de détail de la facture elle-même en fournissent généralement une.
Perdre le lien entre la note de frais et le reçu. Tenir à jour une colonne de référence des reçus ne coûte rien et permet de gagner un après-midi entier lors d'un audit.
FAQ
Qu'est-ce qu'une note de frais ? C'est un document répertoriant les dépenses professionnelles qu'un particulier a payées personnellement, avec pour chacune la date, le montant, la catégorie et le motif professionnel. Des reçus viennent appuyer ces saisies, afin qu'un employeur puisse les rembourser ou qu'une entreprise puisse justifier une déduction fiscale.
Quelles sont les exigences de l'IRS pour les justificatifs de dépenses ? La IRS Publication 463 décrit la tenue d'un enregistrement écrit de chaque dépense, appuyé séparément par des preuves documentaires telles que des reçus, des chèques annulés ou des factures. Elle précise également qu'un enregistrement préparé sur un ordinateur est considéré comme un justificatif adéquat.
Dans quel délai dois-je enregistrer une dépense ? La Publication 463 conseille d'enregistrer les éléments d'une dépense au moment ou peu après le moment où elle se produit. Elle note également qu'un registre hebdomadaire rendant compte de l'utilisation au cours de la semaine est considéré comme un enregistrement tenu à jour en temps utile.
Comment gérer une facture d'hôtel qui inclut des repas ? La Publication 463 indique que vous devez répartir la dépense entre les repas et les autres services, et que vous devez disposer d'une base raisonnable pour cette répartition. Les lignes détaillées de la facture elle-même constituent généralement cette base.
Les notes de frais nécessitent-elles des reçus pour chaque article ? La Publication 463 stipule que des preuves documentaires sont généralement requises et énumère des exceptions spécifiques, notamment certains arrangements d'indemnités journalières (per diem) comptabilisés dans le cadre d'un plan justifiable. La politique de l'employeur peut être plus stricte que la réglementation fiscale.
Conclusion
Une note de frais est un document de preuve qui se présente sous la forme d'un tableur. Les lignes qui posent problème ne sont jamais celles qui comportent un reçu clair et un motif précis. Ce sont celles qui ont été reconstituées, celles qui sont vagues, et les factures mixtes que quelqu'un a regroupées dans une seule catégorie.
Enregistrez vos dépenses au fur et à mesure, conservez la référence du reçu à côté de chaque ligne et répartissez les factures mixtes sur une base que vous pouvez expliquer. C'est l'essentiel du travail.
La partie la plus fastidieuse consiste-t-elle à transformer un dossier de reçus et un relevé de carte en un seul tableau rapproché ? Essayez Powerdrill Bloom gratuitement et téléchargez les deux ensemble.
Source : IRS Publication 463, Travel, Gift, and Car Expenses. Cet article est fourni à titre d'information générale et ne constitue pas un conseil fiscal.