Comment créer une balance âgée fournisseurs : le guide complet
Toute équipe financière finit par se poser les deux mêmes questions au cours d'une même semaine. Que devons-nous, et que se passe-t-il si nous payons en retard ?
La balance âgée fournisseurs répond à ces deux questions. Elle classe les factures fournisseurs impayées selon leur durée d'exigibilité. Celles qui risquent de vous coûter cher se distinguent alors de celles qui peuvent attendre.
Ce guide présente les éléments constitutifs de ce rapport, la manière de le concevoir à partir d'un export de factures, et la façon de l'analyser une fois établi.
Ce que présente le rapport
Le rapport se présente sous la forme d'un tableau. Chaque ligne correspond à un fournisseur, chaque colonne à une tranche d'ancienneté, et chaque cellule indique le montant dû à ce fournisseur pour cette tranche.
L'ancienneté est mesurée à partir de la date de facturation ou de la date d'échéance, et ce choix modifie tout le reste du processus. Mesurer à partir de la date d'échéance vous indique votre retard de paiement. Mesurer à partir de la date de facturation vous indique depuis combien de temps l'argent est immobilisé.
La plupart des équipes utilisent la date d'échéance, car la question cruciale est celle du retard plutôt que du temps écoulé.
| Fournisseur | Non échu | 1–30 jours | 31–60 jours | 61–90 jours | 90+ jours | Total |
|---|---|---|---|---|---|---|
| Northwind Supply | $12,400 | $3,200 | — | — | — | $15,600 |
| Ardent Logistics | $8,000 | — | $6,750 | — | $2,100 | $16,850 |
| Beacon Print | $1,900 | $450 | — | — | — | $2,350 |
Les tranches de 30 jours relèvent de la convention plutôt que de la règle absolue. Certaines équipes utilisent des tranches de 15 jours pour un contrôle plus strict, et quelques-unes optent pour 45 ou 60 jours lorsque les conditions fournisseurs sont plus longues.
Une colonne mérite plus d'attention qu'elle n'en reçoit habituellement. La colonne « Non échu » regroupe toutes les décisions sur lesquelles vous pouvez encore influer. Tout ce qui se trouve à sa droite est l'historique de choix déjà faits, ou de dysfonctionnements passés.
Les équipes qui lisent le rapport de droite à gauche ont tendance à se focaliser sur le passé. Celles qui le lisent de gauche à droite se concentrent sur la semaine à venir.
Pourquoi le retard de paiement coûte cher
Ces tranches existent parce que le retard de paiement a un coût, tandis que le paiement anticipé donne parfois droit à un escompte. L'illustration publique la plus claire de cet arbitrage provient des règles fédérales américaines sur les marchés publics.
Les règles de Prompt Payment du Bureau of the Fiscal Service décrivent directement cette obligation. En 1982, le Congrès a adopté le Prompt Payment Act « pour exiger des agences fédérales qu'elles paient leurs factures en temps voulu ». Cette même loi impose aux agences « de payer des pénalités d'intérêt en cas de retard de paiement et de bénéficier d'escomptes ».
La conséquence est énoncée tout aussi clairement : « Dans la plupart des cas, lorsqu'une agence paie un fournisseur en retard, elle doit payer des intérêts. » Le taux actuel est publié — du 1er juillet au 31 décembre 2026, il est de 4,75 %.
L'autre sens présente également un intérêt. La même source indique qu'« un fournisseur peut offrir un escompte à l'agence si celle-ci paie dans un délai plus court déterminé ».
Les entreprises privées ne sont pas soumises à ces règles. Mais la logique économique est identique. Les pénalités de retard et les escomptes pour paiement anticipé perdus sont bien réels. La balance âgée fournisseurs est l'outil qui permet de visualiser où chacun de ces cas risque de se produire.
Il y a également une définition qui mérite d'être empruntée. Les règles décrivent un fournisseur qui « soumet une facture en bonne et due forme aux bonnes personnes ». Lorsque cela se produit, l'agence doit payer à temps, et tout paiement qui dépasse la date est considéré comme en retard. C'est autour de cette expression — facture en bonne et due forme aux bonnes personnes — que se cristallisent la plupart des litiges.
Ce dont vous avez besoin avant de commencer
Trois éléments, dont le premier est à l'origine de la plupart des difficultés.
Un export des factures non soldées contenant, au minimum, le nom du fournisseur, le numéro de facture, la date de facturation, la date d'échéance et le montant restant dû. Les factures payées doivent être exclues ou signalées, car leur inclusion double silencieusement vos totaux.
Une date d'arrêté cohérente. Chaque calcul d'ancienneté est relatif à un jour unique, et mélanger deux dates de référence produit des tranches impossibles à rapprocher avec quoi que ce soit.
Des définitions de tranches convenues. Décidez si l'ancienneté court à partir de la date d'échéance ou de la date de facturation, et si « Non échu » signifie non encore échu ou moins de 30 jours. Notez-le par écrit, car la prochaine personne qui concevra ce rapport partira du principe inverse.
| Champ | Pourquoi c'est important |
|---|---|
| Nom du fournisseur | La clé de regroupement ; des orthographes incohérentes divisent un fournisseur en trois |
| Numéro de facture | Détecte les doublons, fréquents après une migration de système |
| Date de facturation | Base d'ancienneté alternative ; également nécessaire pour les périodes d'escompte |
| Date d'échéance | Base d'ancienneté principale pour la plupart des équipes |
| Montant restant dû | Doit correspondre au solde impayé, et non au total initial de la facture |
| Statut de paiement | Le filtre qui permet d'exclure les factures réglées |
Comment concevoir le rapport
Étape 1 : Importer l'export de factures et définir la date d'arrêté
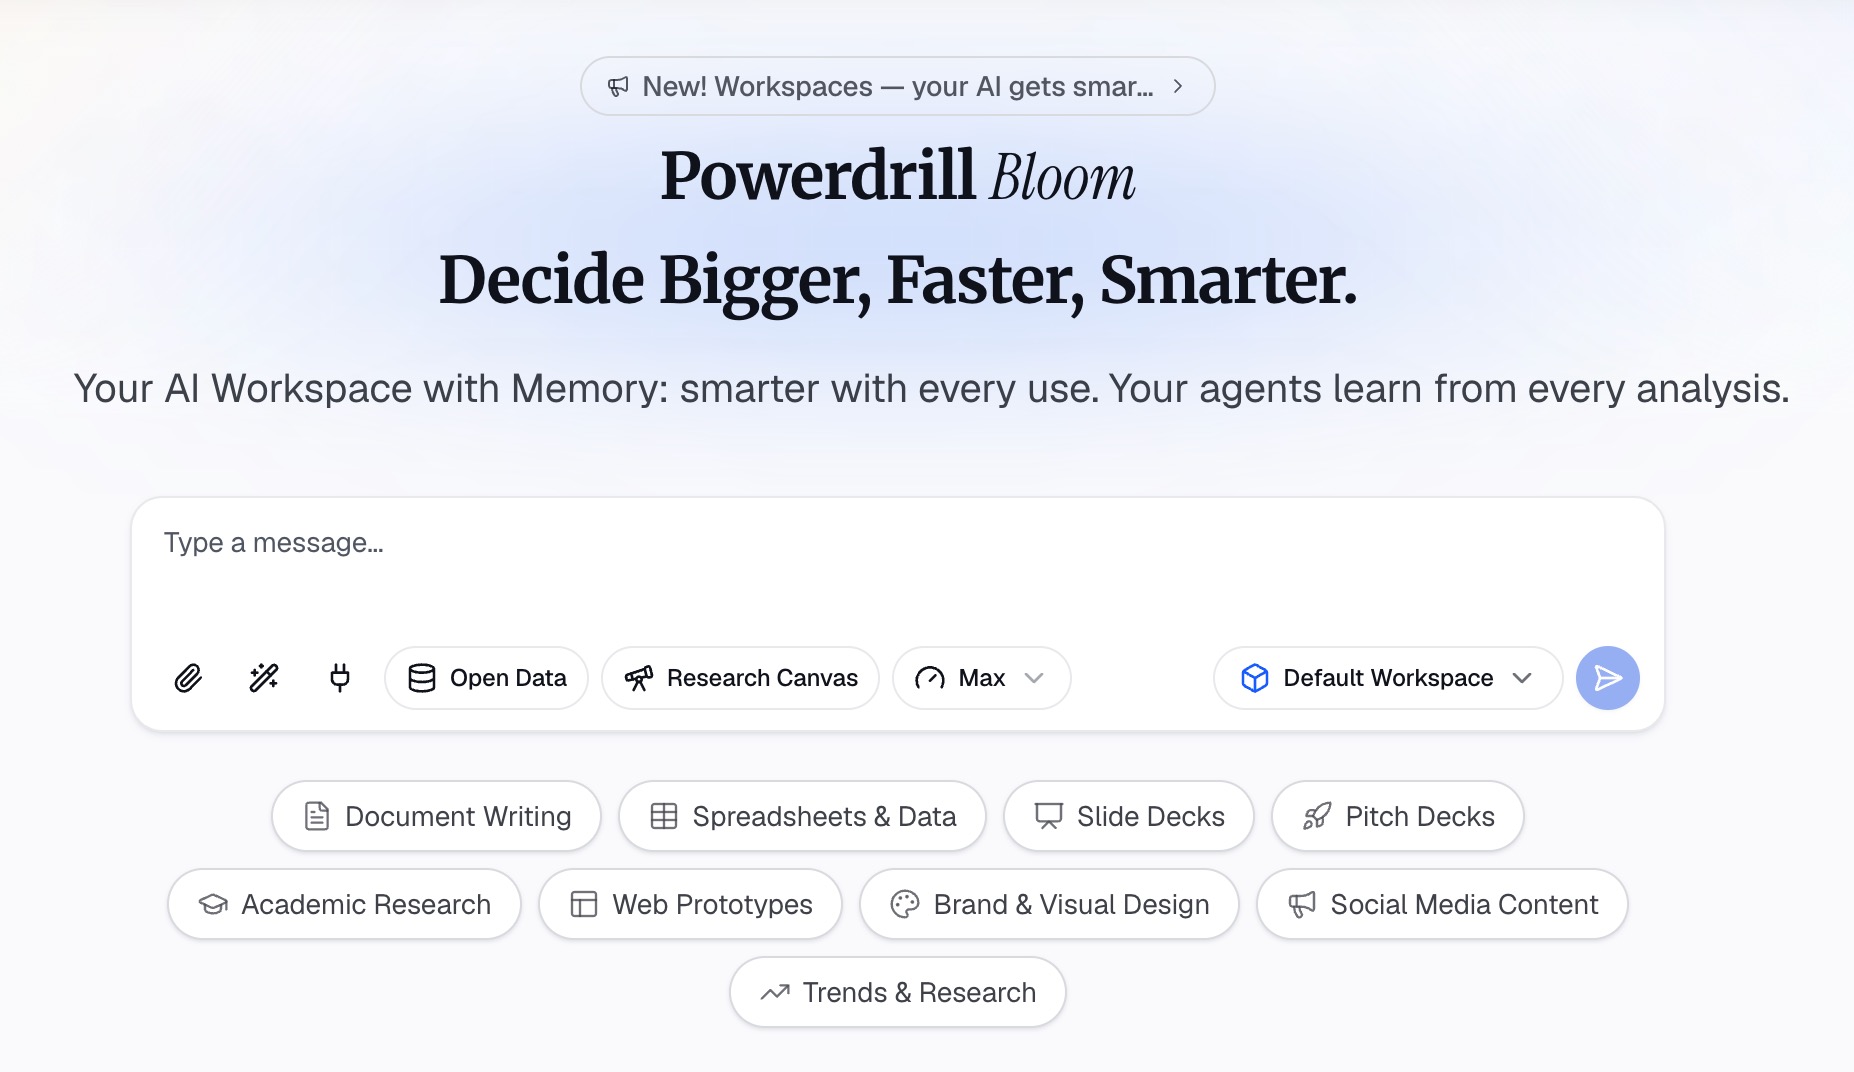
Commencez dans Powerdrill Bloom avec l'export de votre système comptable, au format CSV ou Excel. Décrivez ce que vous souhaitez en langage naturel : une balance âgée fournisseurs regroupée par fournisseur, calculée à partir de la date d'échéance, à une date d'arrêté spécifique.
Préciser la date d'arrêté dans la demande est plus important qu'il n'y paraît. C'est ce qui fait la différence entre un rapport que vous pourrez rapprocher le mois prochain et un autre qui sera impossible à réconcilier.
Demandez le solde impayé plutôt que le total de la facture dans la même phrase. Les paiements partiels sont la source la plus fréquente de totaux gonflés.
Étape 2 : Confirmer les tranches et le regroupement des fournisseurs
Vérifiez deux éléments avant de lire les chiffres.
Premièrement, les définitions des tranches. Confirmez que « Non échu » correspond bien à ce que votre équipe a convenu, et que les limites ne se chevauchent pas. Une facture datant d'exactement 30 jours doit figurer dans une seule et unique colonne.
Deuxièmement, les noms des fournisseurs. Les exports contiennent couramment « Acme Corp », « Acme Corp. » et « ACME CORPORATION » sur trois lignes distinctes. Demandez à regrouper les noms de fournisseurs quasi-identiques, puis vérifiez le regroupement plutôt que de lui faire aveuglément confiance.
Le total de toutes les tranches doit correspondre au solde de vos dettes fournisseurs. Si ce n'est pas le cas, l'écart provient presque toujours de factures payées restées dans l'export ou d'avoirs enregistrés en négatif.
Étape 3 : Générer la synthèse et la liste des exceptions
Demandez deux résultats plutôt qu'un seul.
Le premier est le tableau d'ancienneté lui-même, par fournisseur, avec une ligne de total. Le second est une courte liste d'exceptions. Cette liste doit inclure les factures de plus de 60 jours, les périodes d'escompte se terminant cette semaine, et tout fournisseur dont le total a fortement varié depuis la période précédente.
Le second résultat est celui sur lequel on agit réellement. Un tableau de quarante fournisseurs invite au survol ; une liste de six factures invite à la décision.
Exportez les deux, et conservez le fichier source joint à l'analyse afin de pouvoir remonter à la source des chiffres si quelqu'un conteste une ligne.
Vous avez besoin de concevoir ce rapport à partir de votre propre export plutôt qu'à la main ? Essayez Powerdrill Bloom.
Comment l'analyser une fois établi
Une balance âgée fournisseurs finalisée se lit en trois étapes, dans cet ordre.
La colonne 90+ jours d'abord. Tout ce qui s'y trouve relève soit d'un litige, soit d'une erreur, soit d'un problème relationnel. Aucun de ces problèmes ne se résout de lui-même, et il est toujours moins coûteux de les traiter rapidement.
La concentration ensuite. Si un seul fournisseur détient quarante pour cent du solde, le calendrier de vos paiements devient une question de relation fournisseur plutôt qu'une simple question de trésorerie.
La colonne Non échu en dernier. C'est la partie que vous contrôlez encore. C'est là que se trouvent les opportunités d'escompte, ainsi que le choix des factures à payer en priorité si la trésorerie est tendue cette semaine.
Un indicateur mérite d'être calculé en parallèle du rapport : la part des dettes fournisseurs totales qui est échue. Suivi mensuellement, cet indicateur évolue avant tous les autres.
Un second indicateur est utile lorsque la trésorerie est tendue. Calculez le total des factures dont la période d'escompte se termine au cours du cycle de paiement actuel, et évaluez ce que représentent ces escomptes. Ce chiffre transforme une question de calendrier abstraite en une somme d'argent concrète laissée de côté.
Ces deux indicateurs doivent figurer sur la même page que le tableau. Un rapport qui nécessite un second calcul avant de pouvoir agir a tendance à rester sans suite.
Choisir des tranches adaptées à vos conditions de paiement
Les tranches standard de 30 jours sont héritées des conditions de paiement à 30 jours net. Si vos conditions fournisseurs sont différentes, les tranches par défaut masquent précisément ce que vous devez voir.
Prenons l'exemple d'une entreprise où la plupart des factures sont à 15 jours net. Avec des tranches de 30 jours, une facture en retard de 14 jours et une autre en avance de 2 jours se retrouvent dans la même colonne. Le rapport fonctionne techniquement, mais ne vous apprend rien.
La solution consiste à aligner la première limite sur vos conditions de paiement les plus courantes, puis à conserver des tranches larges pour la suite. Les détails importent pour le court terme ; tout ce qui dépasse 90 jours constitue un problème, quel que soit son âge exact.
| Conditions types | Tranches suggérées |
|---|---|
| 15 jours net | Non échu, 1–15, 16–30, 31–60, 60+ |
| 30 jours net | Non échu, 1–30, 31–60, 61–90, 90+ |
| 45 ou 60 jours net | Non échu, 1–30, 31–60, 61–90, 90+ |
| Conditions mixtes | Calculer selon l'échéance, conserver les tranches de 30 jours |
Cette dernière ligne est la plus importante. Lorsque les conditions varient d'un fournisseur à l'autre, le calcul à partir de la date d'échéance normalise tout automatiquement. Une facture est en retard ou elle ne l'est pas, qu'elle ait été initialement à 15 ou à 60 jours.
Une seconde amélioration aide les équipes travaillant avec des fournisseurs saisonniers. Ajoutez une colonne pour les factures non encore échues mais arrivant à échéance sous sept jours. Cela transforme le rapport, d'un simple historique en une véritable liste de tâches à court terme.
L'utiliser lors d'une campagne de paiement hebdomadaire
Le rapport prouve sa valeur lorsqu'il oriente une décision plutôt que de simplement la documenter.
Une routine hebdomadaire efficace prend environ vingt minutes. Régénérez le rapport à partir d'un export récent. Lisez d'abord la liste des exceptions, pas le tableau. Déterminez la campagne de paiement à partir de cette liste, puis vérifiez le tableau pour repérer ce que les exceptions auraient pu omettre.
Trois questions guident la campagne elle-même. Quelles factures bénéficient d'un escompte qui expire avant la prochaine campagne ? Lesquelles sont déjà en retard et génèrent des coûts ? Et quels fournisseurs approchent d'un niveau de concentration qu'il serait délicat d'expliquer ?
Documentez la décision dans un endroit accessible pour la personne suivante. Une facture écartée avec un motif écrit est une décision ; une facture écartée sans note est une erreur qui ne demande qu'à être découverte.
Une habitude permet d'éviter la plupart des surprises de fin de mois. Comparez le total de cette semaine à celui de la semaine dernière avant de faire quoi que ce soit d'autre. Un écart important et inexpliqué signifie généralement que l'export a changé, plutôt que l'activité elle-même.
En quoi cela diffère d'une balance âgée clients
Ces deux rapports semblent presque identiques et répondent à des questions opposées. Les confondre est assez fréquent pour mériter d'être clarifié.
Une balance âgée fournisseurs concerne l'argent que vous devez à vos fournisseurs. Une balance âgée clients concerne l'argent que vos clients vous doivent. Mêmes tranches, même structure, mais sens opposé et destinataire totalement différent.
Les actions qu'ils déclenchent divergent également. Une créance client dans la tranche 90+ jours déclenche une démarche de recouvrement. Une dette fournisseur dans la tranche 90+ jours déclenche une discussion interne — pourquoi n'a-t-elle pas été payée, s'agit-il d'un litige ou d'un simple oubli ?
| Balance âgée fournisseurs | Balance âgée clients | |
|---|---|---|
| À qui appartient l'argent | Le vôtre, dû à l'extérieur | Le vôtre, dû par l'extérieur |
| Responsable | Équipe comptabilité fournisseurs | Recouvrement ou contrôle de crédit |
| La tranche 90+ jours signifie | Un litige ou un paiement oublié | Un risque de non-recouvrement |
| Objectif d'optimisation | Payer à temps, bénéficier des escomptes | Être payé plus rapidement |
Les deux rapports reposent sur la même rigueur de tenue du grand livre. Si vos enregistrements de transactions sont désordonnés, les deux seront erronés de la même manière — le guide sur le rapprochement des transactions dans un tableur présente ces bases indispensables.
Erreurs courantes
Inclure les factures payées. C'est l'erreur la plus fréquente, et elle gonfle toutes les tranches à la fois. Filtrez par statut de paiement avant toute autre chose.
Calculer l'ancienneté à partir de la mauvaise date. Mélanger la logique de date d'échéance et de date de facturation d'une période à l'autre rend les tendances insignifiantes, même si chaque rapport individuel est correct en soi.
Laisser les noms de fournisseurs se diviser. Trois orthographes différentes pour un même fournisseur masquent la concentration, ce qui est précisément ce que le rapport cherche à mettre en évidence.
Ignorer les avoirs. Les montants négatifs ont leur place dans le rapport, et les omettre conduit à surestimer ce que vous devez.
Ne le concevoir qu'une seule fois. Un rapport produit trimestriellement vous indique ce qui s'est déjà produit. La valeur réside dans une fréquence suffisamment élevée pour permettre d'agir — hebdomadaire pour la plupart des équipes, quotidienne en période de crise de trésorerie.
Oublier les paiements partiels. Une facture payée à moitié doit afficher le solde restant dû, et non le montant initial.
Considérer le rapport comme un document purement financier. Le service achats sait généralement pourquoi une facture spécifique est contestée, et les opérations savent souvent quel fournisseur est sur le point de devenir critique. Un rapport partagé avec trois personnes est bien plus utile qu'un rapport parfait gardé pour soi.
Présenter le total sans la tendance. Un solde de dettes fournisseurs de $400,000 ne signifie rien en soi. Ce même chiffre après trois mois de hausse constante prend une signification très précise, que seule l'analyse historique permet de révéler.
Référence rapide
| Question | Où regarder |
|---|---|
| Qu'est-ce qui est sur le point d'être en retard ? | Colonne Non échu, triée par date d'échéance |
| Qu'est-ce qui pose déjà problème ? | Colonnes 61–90 et 90+ jours |
| Où notre exposition est-elle concentrée ? | Totaux fournisseurs, triés par ordre décroissant |
| Perdons-nous des escomptes pour paiement anticipé ? | Colonne Non échu comparée aux conditions d'escompte |
| Est-ce que la situation s'améliore ou se détériore ? | Part des dettes échues sur le total, suivie mensuellement |
| Le rapport est-il cohérent ? | Total des tranches comparé au solde du grand livre |
Pour avoir une vision plus large de la trésorerie alimentée par ces chiffres, consultez notre guide pour créer un rapport de flux de trésorerie. Lorsque le résultat doit être présenté à la direction, le guide sur la génération d'une synthèse financière prête pour le conseil d'administration à partir d'un tableur détaille cette étape.
Foire aux questions
Qu'est-ce qu'une balance âgée fournisseurs ?
Il s'agit d'un tableau des factures fournisseurs impayées regroupées selon leur durée d'exigibilité, généralement par tranches de 30 jours. Les lignes représentent les fournisseurs et les colonnes les tranches d'ancienneté. Il indique ce que vous devez et le degré d'urgence de chaque montant.
Comment calcule-t-on les tranches d'ancienneté ?
Choisissez une date de référence, puis mesurez le nombre de jours entre cette date et la date d'échéance de chaque facture. Classez le résultat dans des tranches telles que non échu, 1–30, 31–60, 61–90 et 90 jours ou plus. Utiliser la date de facturation au lieu de la date d'échéance est tout à fait possible, à condition de l'appliquer de manière cohérente.
Pourquoi la balance âgée fournisseurs est-elle importante ?
Les retards de paiement entraînent souvent des intérêts ou des pénalités, tandis que les paiements anticipés permettent parfois de bénéficier d'un escompte. Les règles fédérales de Prompt Payment rendent ces deux aspects explicites pour les agences gouvernementales. Le rapport indique où chaque situation est sur le point de se produire pendant qu'il est encore temps de choisir.
Quelle est la différence entre la balance âgée fournisseurs (AP) et clients (AR) ?
La balance âgée fournisseurs suit l'argent que vous devez à vos fournisseurs. La balance âgée clients suit l'argent que vos clients vous doivent. La structure du tableau est identique, mais les destinataires et les actions requises sont différents.
À quelle fréquence ce rapport doit-il être produit ?
Une fréquence hebdomadaire convient à la plupart des équipes, car les campagnes de paiement sont généralement hebdomadaires. En cas de tensions sur la trésorerie, un suivi quotidien est plus utile. Un rythme mensuel est généralement trop lent pour influer sur les décisions.
Sources : Bureau of the Fiscal Service, US Department of the Treasury, « Prompt Payment », fiscal.treasury.gov. Taux d'intérêt tel que publié pour la période du 1er juillet au 31 décembre 2026.