Cómo escribir un informe financiero: ejemplos y plantilla
Para redactar un informe financiero, comience con los tres estados financieros principales: el balance general, el estado de resultados y el estado de flujo de efectivo. Añada una breve narrativa que explique qué cambió y por qué, además de algunos ratios clave. Termine con notas sobre los criterios contables detrás de las cifras. Un informe claro responde a una pregunta para el lector: ¿cómo va el negocio y qué sigue a continuación?
Esta guía cubre lo que incluye un informe financiero, cómo redactar cada parte y qué ratios añadir. También ofrece una plantilla que puede copiar y un ejemplo práctico con cálculos reales. Las definiciones provienen de la guía de estados financieros de la U.S. Securities and Exchange Commission, consultada el 16 de noviembre de 2026.
Qué es un informe financiero
Un informe financiero presenta los resultados financieros de una empresa durante un periodo, como un trimestre o un año. Combina estados financieros, cifras y explicaciones escritas.
La guía para principiantes de la SEC resume la función de los estados financieros: "Le muestran de dónde vino el dinero de una empresa, a dónde fue y dónde está ahora".
La guía nombra cuatro estados principales. Son "(1) balances generales; (2) estados de resultados; (3) estados de flujo de efectivo; y (4) estados de patrimonio de los accionistas".
Cada uno responde a una pregunta diferente:
- Balance general. ¿Qué posee y qué debe la empresa en un momento determinado?
- Estado de resultados. ¿Cuánto ganó y gastó durante el periodo?
- Estado de flujo de efectivo. ¿Cómo entró y salió el efectivo?
- Estado de patrimonio de los accionistas. ¿Cómo cambió la participación de los propietarios?
Un informe financiero envuelve estos estados en un contexto. Las empresas públicas publican informes anuales y trimestrales formales. Las pequeñas empresas, organizaciones sin fines de lucro, escuelas y clubes redactan versiones más sencillas para propietarios, juntas directivas y miembros. La estructura es la misma; lo que cambia es la profundidad.
Quién lee un informe financiero
Escriba para su lector, no para usted mismo. Diferentes lectores buscan cosas distintas.
- Propietarios y ejecutivos buscan beneficios, efectivo y la tendencia a lo largo del tiempo.
- Juntas directivas buscan resultados frente al presupuesto y los principales riesgos.
- Prestamistas quieren saber si el negocio puede pagar sus deudas.
- Inversores buscan crecimiento, márgenes y rentabilidad.
- Miembros de una asociación o iglesia quieren ver a dónde fue su dinero.
Conozca a su lector antes de escribir una sola línea. Un informe para la junta directiva de una startup prioriza el flujo de caja (cash runway). Un informe para una asociación de propietarios prioriza el gasto frente al presupuesto anual.
Qué incluir
La mayoría de los informes financieros incluyen las mismas partes fundamentales. Esto es lo que cubre cada una, según la guía de la SEC.
El balance general. La guía dice que "proporciona información detallada sobre los activos, pasivos y el patrimonio de los accionistas de una empresa". Sigue una fórmula: los activos equivalen a los pasivos más el patrimonio de los accionistas. Los activos suelen enumerarse según la rapidez con la que se convierten en efectivo. Los pasivos se enumeran según su fecha de vencimiento.
El estado de resultados. La guía lo describe como "un informe que muestra cuántos ingresos obtuvo una empresa durante un periodo de tiempo específico". Piense en él como un tramo de escaleras. Comienza con las ventas en la parte superior y resta los costes paso a paso. La línea final es el ingreso neto o la pérdida neta.
El estado de flujo de efectivo. Informa sobre "las entradas y salidas de efectivo de una empresa". Tiene tres partes: actividades de operación, inversión y financiación. La guía explica por qué es importante. Un estado de resultados "puede decirle si una empresa obtuvo beneficios". Un estado de flujo de efectivo "puede decirle si la empresa generó efectivo".
Notas a los estados financieros. Las notas explican las políticas contables, impuestos, pensiones y opciones sobre acciones. La guía dice: "Las notas a pie de página de los estados financieros están repletas de información".
Discusión y análisis de la gerencia. A menudo llamado MD&A, esta es la narrativa. La guía lo define como "la oportunidad de la gerencia para proporcionar a los inversores su visión del desempeño financiero y la condición de la empresa".
Para un informe de una pequeña empresa, la narrativa y los tres primeros estados suelen ser suficientes. Añada notas para cualquier cosa inusual, como un coste extraordinario.
Reúna sus cifras primero
Un informe es tan bueno como los datos que lo alimentan. Recopile esto antes de empezar a escribir:
- El balance de comprobación o libro mayor de su sistema contable, cerrado para el periodo.
- Las cifras del periodo anterior, para poder mostrar el cambio.
- El presupuesto o previsión, si los lectores comparan con un plan.
- Extractos bancarios, para confirmar el saldo de efectivo.
- Notas sobre eventos inusuales, como una compra grande, un nuevo préstamo o la pérdida de un cliente.
Verifique que los libros estén cerrados. Un informe basado en un periodo abierto cambiará después de enviarlo, lo que resta confianza.
Luego, concilie los totales clave. El efectivo en el balance general debe coincidir con el banco. El cambio en el efectivo en el estado de flujo de efectivo debe coincidir con la diferencia entre los dos balances generales.
Cómo escribir un informe financiero, paso a paso
Con las cifras listas, la redacción sigue un orden claro.
- Escriba un resumen de un párrafo. Indique los ingresos, el ingreso neto y el efectivo, y cómo cambió cada uno. Los lectores que se detengan aquí deberían captar el punto principal.
- Presente el estado de resultados. Muestre este periodo y el anterior lado a lado, con la variación.
- Presente el balance general. Muestre el final de este periodo y el final del anterior.
- Presente el estado de flujo de efectivo. Muestre los flujos de efectivo de operación, inversión y financiación.
- Añada ratios clave. Elija de tres a cinco que sean importantes para sus lectores.
- Escriba el análisis. Explique los dos o tres cambios más grandes y sus causas.
- Añada las perspectivas y riesgos. Diga qué espera a continuación y qué podría cambiarlo.
- Añada notas. Explique las decisiones contables y las partidas extraordinarias.
Mantenga el análisis breve y específico. "Los ingresos aumentaron un 20% porque dos nuevos distribuidores comenzaron a realizar pedidos en marzo" es útil. "El desempeño de los ingresos fue sólido" no lo es.
Ratios clave a incluir
Los ratios convierten las cifras brutas en comparaciones. La guía de la SEC enumera varios comunes y señala que "los ratios deseables varían según la industria".
| Ratio | Fórmula | Qué indica |
|---|---|---|
| Deuda a patrimonio | Pasivos totales / Patrimonio de los accionistas | Cuánto depende el negocio de la deuda |
| Rotación de inventario | Coste de ventas / Inventario promedio | Con qué frecuencia se vende el inventario en el periodo |
| Margen operativo | Ingresos de operaciones / Ingresos netos | Cuánto de cada dólar de ventas es beneficio operativo |
| Capital de trabajo | Activos corrientes − Pasivos corrientes | Colchón de efectivo para facturas a corto plazo |
| Margen bruto | Utilidad bruta / Ingresos netos | Cuánto queda después del coste directo de ventas |
La guía explica el margen operativo de forma sencilla: "Muestra, por cada dólar de ventas, qué porcentaje fue beneficio". Para la rotación de inventario, indica promediar los saldos de inventario inicial y final.
Muestre cada ratio para dos periodos. Una sola cifra significa poco sin una tendencia. Para una lectura más profunda de cada estado, consulte nuestras guías sobre cómo analizar un estado de resultados y cómo analizar un balance general.
Escriba la narrativa como un MD&A
Las cifras muestran qué pasó. La narrativa explica por qué. Las empresas públicas redactan esta sección como MD&A, y sus reglas son un buen modelo para cualquier informe.
La guía de la SEC dice que las reglas requieren la divulgación de "tendencias, eventos o incertidumbres conocidos por la gerencia". Estos son elementos que "tendrían un impacto material en la información financiera reportada". En la práctica, informe a los lectores sobre cualquier cosa que haya cambiado las cifras o que pueda cambiarlas pronto. Un nuevo competidor, un contrato perdido o un aumento de precio de un proveedor cuentan, incluso antes de que aparezcan en los totales.
La guía también dice que el MD&A "está destinado a ayudar a los inversores a ver la empresa a través de los ojos de la gerencia". Aplique eso a su propio informe. Escriba como la persona que dirige el negocio, no como un contable.
Una narrativa útil cubre tres cosas:
- Factores impulsores. ¿Qué causó los mayores cambios en ingresos, costes y efectivo?
- Tendencias. ¿Qué cambios probablemente continuarán y cuáles fueron puntuales?
- Incertidumbres. ¿Qué podría mover las cifras el próximo periodo, como la renovación de un contrato o un cambio de precios?
Mantenga cada punto vinculado a una cifra en los estados financieros. Un lector debería poder encontrar el número que usted está explicando.
Una plantilla de informe financiero
Use este esquema como punto de partida. Ajuste las secciones para que se adapten a sus lectores.
| Sección | Qué escribir | Longitud típica |
|---|---|---|
| Título y periodo | Nombre de la empresa, tipo de informe y periodo cubierto | Una línea |
| Resumen ejecutivo | Ingresos, ingreso neto, efectivo y el cambio principal | Un párrafo |
| Estado de resultados | Este periodo vs. periodo anterior, con variación | Una tabla |
| Balance general | Final de este periodo vs. final del periodo anterior | Una tabla |
| Estado de flujo de efectivo | Flujos de efectivo de operación, inversión y financiación | Una tabla |
| Ratios clave | De tres a cinco ratios, dos periodos cada uno | Una tabla |
| Análisis | Los principales impulsores del cambio | De tres a cinco párrafos |
| Perspectivas y riesgos | Qué sigue y qué podría cambiarlo | Dos párrafos |
| Notas | Políticas contables y partidas extraordinarias | Según sea necesario |
Para un informe mensual a gerentes, acorte los estados financieros a líneas de resumen. Para un informe anual a una junta directiva o prestamista, incluya los estados completos y las notas.
Un ejemplo de informe financiero
Aquí hay un breve ejemplo para un distribuidor ficticio, Northwind Supplies. Cubre el año fiscal 2026 comparado con el 2025.
Resumen ejecutivo. Los ingresos crecieron un 20% hasta $2,400,000. El ingreso neto aumentó un 60% hasta $240,000. El flujo de efectivo operativo fue de $290,000 y el efectivo aumentó en $80,000.
Estado de resultados:
| Línea | FY2026 | FY2025 |
|---|---|---|
| Ingresos netos | $2,400,000 | $2,000,000 |
| Coste de ventas | $1,440,000 | $1,240,000 |
| Utilidad bruta | $960,000 | $760,000 |
| Gastos operativos | $600,000 | $520,000 |
| Ingresos de operaciones | $360,000 | $240,000 |
| Gasto por intereses | $40,000 | $40,000 |
| Ingresos antes de impuestos | $320,000 | $200,000 |
| Impuesto sobre la renta | $80,000 | $50,000 |
| Ingreso neto | $240,000 | $150,000 |
Ratios clave. El margen bruto mejoró del 38% al 40%. El margen operativo subió del 12% al 15%. Al cierre del año, los activos corrientes eran de $900,000 y los pasivos corrientes de $500,000, por lo que el capital de trabajo fue de $400,000. Los pasivos totales de $1,200,000 frente a un patrimonio de $800,000 dan un ratio de deuda a patrimonio de 1.5.
El inventario era de $300,000 al inicio del año y de $340,000 al final. El promedio es de $320,000. El coste de ventas de $1,440,000 dividido por $320,000 da una rotación de inventario de 4.5.
Flujo de efectivo. Las actividades operativas aportaron $290,000. La inversión utilizó $150,000, principalmente para un nuevo camión de reparto. La financiación utilizó $60,000 para el pago de préstamos. El cambio neto en efectivo fue un aumento de $80,000.
Análisis. Dos nuevos contratos de distribución impulsaron la mayor parte del crecimiento de los ingresos. El margen bruto mejoró porque los pedidos más grandes obtuvieron mejores precios de los proveedores. Los gastos operativos crecieron más lentamente que los ingresos, lo que elevó el margen operativo.
Perspectivas y riesgos. La gerencia espera que el crecimiento se ralentice en el año fiscal 2027 a medida que los nuevos contratos maduren. El principal riesgo es la concentración de clientes, ya que los dos nuevos contratos representan ahora una gran parte de las ventas.
Observe cómo cada cifra se conecta. El ingreso neto proviene del estado de resultados. El capital de trabajo y la deuda provienen del balance general. El aumento de efectivo se vincula con el estado de flujo de efectivo.
Escriba un informe financiero con AI
Crear las tablas y ratios a mano lleva tiempo, especialmente cada mes. Una herramienta de AI puede leer sus exportaciones y redactar el informe por usted.
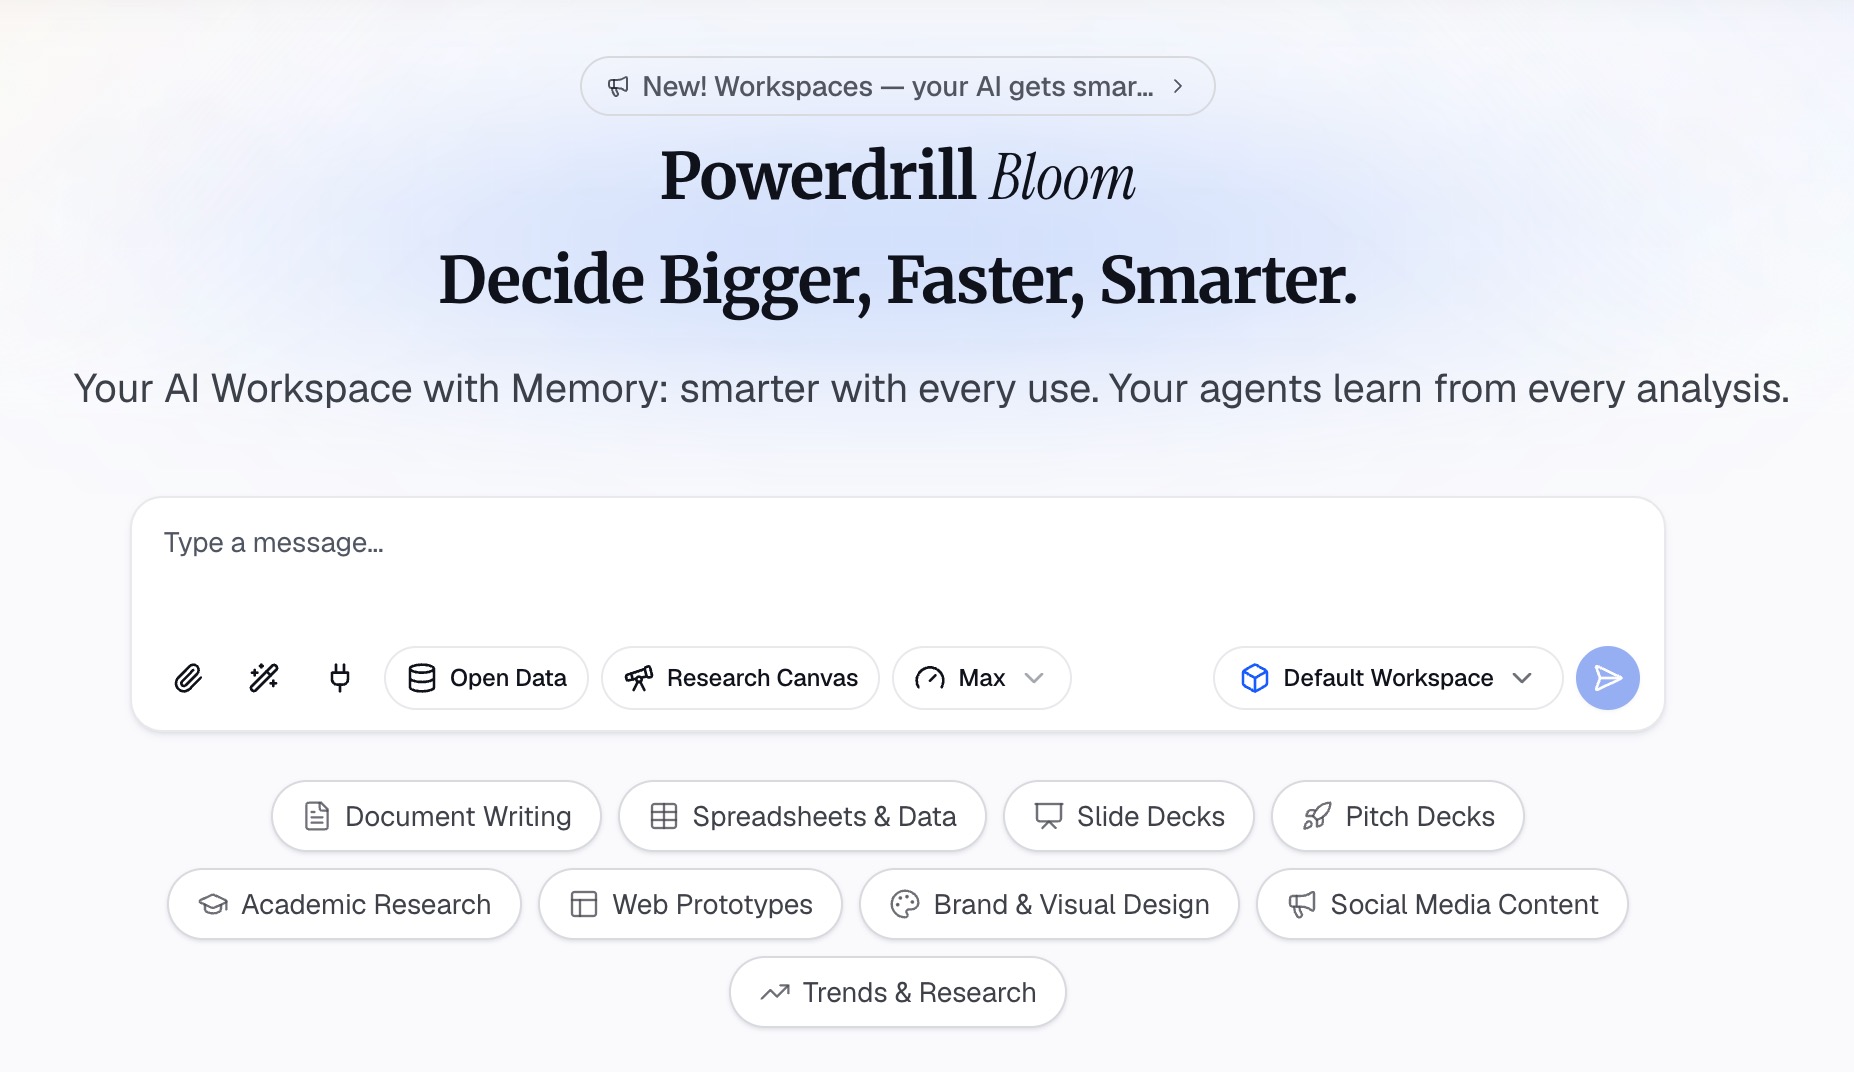
Aquí está el método en tres pasos, usando Powerdrill Bloom.
Paso 1: Suba sus estados financieros
Suba sus exportaciones de pérdidas y ganancias, balance general y flujo de efectivo como archivos Excel, CSV o PDF. El AI Financial Report Generator acepta "P&L, balance general, flujo de efectivo y cualquier rastreador de KPI" como entradas.
Incluya el periodo anterior para que el informe pueda mostrar el cambio. Los nombres de columna claros ayudan a la AI a leer las cifras.
Paso 2: Pida el informe en lenguaje natural
Describa el informe que necesita. Por ejemplo: "Escribe un informe financiero anual con un resumen ejecutivo, los tres estados financieros comparados con el año pasado y cinco ratios clave".
La página de la herramienta indica que puede producir "informes financieros mensuales, trimestrales o listos para la junta directiva: narrativa, gráficos y un resumen ejecutivo". Usted elige la frecuencia: mensual, trimestral o para la junta.
Paso 3: Verifique las cifras y exporte el informe
Verifique cada cifra con su sistema contable. Asegúrese de que los totales coincidan entre los estados financieros, como en el ejemplo anterior. Luego exporte el informe como un PDF o una presentación.
Lea la narrativa detenidamente. La AI redacta la explicación a partir de los datos, pero usted conoce los eventos del negocio detrás de las cifras. Añada esos detalles con sus propias palabras.
Errores comunes a evitar
Estos son los problemas que surgen con más frecuencia en los informes financieros.
- Sin periodo de comparación. Un solo año de cifras oculta la tendencia. Siempre muestre el periodo anterior.
- Cifras que no coinciden. El ingreso neto, el efectivo y el patrimonio deben concordar en todos los estados.
- Demasiado detalle al principio. Comience con el resumen. Ponga los detalles de las partidas más abajo.
- Análisis que repite la tabla. Explique por qué cambiaron las cifras, no solo que cambiaron.
- Ratios sin contexto. Muestre dos periodos y señale que los ratios óptimos varían según la industria.
- Partidas extraordinarias ocultas. Destaque las ganancias o costes inusuales en las notas.
- Libros no cerrados. Un informe de un periodo abierto cambiará después de que los lectores lo hayan usado.
- Sin perspectivas. Los lectores quieren saber qué sigue, no solo qué pasó.
Para comparaciones presupuestarias, consulte nuestra guía sobre cómo crear un informe de presupuesto vs. real.
Cuando esté listo para convertir las exportaciones de este año en un informe, pruebe Powerdrill Bloom con su estado de pérdidas y ganancias más reciente.
Preguntas frecuentes
¿Qué debe incluir un informe financiero?
La mayoría de los informes incluyen un resumen ejecutivo, un estado de resultados, un balance general y un estado de flujo de efectivo. Añada ratios clave, un análisis de los principales cambios, perspectivas y notas sobre criterios contables.
¿Cuáles son los cuatro estados financieros principales?
La guía de la SEC enumera los balances generales, estados de resultados, estados de flujo de efectivo y estados de patrimonio de los accionistas. Cada uno muestra un lado diferente de las finanzas de la empresa.
¿Qué longitud debe tener un informe financiero?
Depende del lector. Un informe mensual para gerentes puede caber en dos páginas. Un informe anual para una junta directiva o prestamista es más largo, con estados completos y notas.
¿Cómo escribo un informe financiero para una organización pequeña?
Use la misma estructura de forma más sencilla. Muestre ingresos y gastos frente al presupuesto, el saldo al final del año y una breve explicación de los cambios importantes. Los miembros quieren ver a dónde fue el dinero.
¿Qué ratios debería incluir en un informe financiero?
Las opciones comunes son el margen bruto, el margen operativo, el capital de trabajo, deuda a patrimonio y rotación de inventario. Elija los que interesen a sus lectores y muestre dos periodos para cada uno.
Fuentes: U.S. SEC, Beginners' Guide to Financial Statements.