Cómo analizar un estado de flujo de efectivo: Una guía completa
Para analizar un estado de flujo de efectivo, lea sus tres secciones en orden: operativa, de inversión y de financiación. Compare el efectivo de las operaciones con la utilidad neta, luego reste los gastos de capital para obtener el flujo de efectivo libre. Verifique el patrón de los totales positivos y negativos, compare al menos dos años y lea las notas para saber por qué se movió el efectivo.
Esta guía explica cada paso con fórmulas, un ejemplo práctico y los errores que suelen cometer los principiantes. También muestra cómo realizar el análisis con IA cuando tiene varios años o varias empresas para comparar.
Qué le indica un estado de flujo de efectivo
El estado de flujo de efectivo es uno de los estados financieros principales, junto con el balance general y el estado de resultados. Rastrea el dinero real que entra y sale de un negocio.
La SEC (Securities and Exchange Commission de EE. UU.) lo explica en su Guía para Principiantes sobre Estados Financieros. Indica que estos estados "informan las entradas y salidas de efectivo de una empresa". Esto es importante "porque una empresa necesita tener suficiente efectivo a mano para pagar sus gastos y comprar activos".
La SEC también señala el contraste clave. Un estado de resultados "puede decirle si una empresa obtuvo una ganancia". Un estado de flujo de efectivo "puede decirle si la empresa generó efectivo". Las dos respuestas pueden diferir durante años.
Tres puntos más de la SEC definen cómo debe leerse:
- Cubre un período. "Muestra los cambios a lo largo del tiempo en lugar de montos absolutos en dólares en un momento determinado".
- Reutiliza otros estados. "Utiliza y reordena la información del balance general y del estado de resultados de una empresa".
- Termina con un número. La línea final "muestra el aumento o disminución neta de efectivo durante el período".
Antes de empezar: qué necesita
Reúna lo siguiente antes de comenzar:
- Al menos dos años de estados financieros. De tres a cinco años es mejor para detectar tendencias.
- El estado de resultados y el balance general de los mismos años. Comparará cifras entre los tres.
- Las notas a los estados financieros. Explican partidas grandes o inusuales.
- La discusión de la gerencia (MD&A). Explica los cambios en el efectivo en las propias palabras de la gerencia.
- Una hoja de cálculo. Excel o Google Sheets es suficiente para las fórmulas a continuación.
Para una empresa pública de EE. UU., todos estos documentos se encuentran en el informe anual en el Formulario 10-K. Para su propio negocio, exporte el estado de cuenta de su sistema contable.
Lea las tres secciones
La SEC indica que estos estados "se dividen en tres partes principales". Cada una cubre un tipo de actividad.
Actividades operativas. Esta sección comienza a partir de la utilidad neta. La SEC dice que "concilia la utilidad neta (como se muestra en el estado de resultados)" con el efectivo que la empresa realmente recibió o utilizó. Vuelve a sumar los costos no monetarios, como la depreciación. También ajusta los cambios en cuentas por cobrar, inventario y cuentas por pagar.
Actividades de inversión. Esta sección cubre los activos a largo plazo. La SEC enumera "compras o ventas de activos a largo plazo, como propiedades, planta y equipo, así como valores de inversión". Comprar maquinaria es una salida de efectivo aquí. Vender inversiones es una entrada.
Actividades de financiación. Esta sección cubre el dinero proveniente de y hacia los propietarios y prestamistas. La SEC enumera el "efectivo recaudado mediante la venta de acciones y bonos o préstamos bancarios" como fuentes típicas. Pagar un préstamo, pagar dividendos y recomprar acciones son usos del efectivo.
Sume los tres totales y obtendrá el cambio neto en efectivo del año. Debe coincidir con el cambio en el efectivo en el balance general.
Comience con el flujo de efectivo operativo
El flujo de efectivo operativo es la línea más importante en el estado de flujo de efectivo. Muestra si el negocio principal genera efectivo por sí mismo.
Compárelo con la utilidad neta del estado de resultados. Una relación simple ayuda:
Conversión de Efectivo = Flujo de Efectivo Operativo / Utilidad Neta
Una relación cercana o superior a 1.0 significa que la ganancia se está convirtiendo en efectivo. Una relación muy inferior a 1.0 durante varios años es una señal de advertencia. A menudo significa que los clientes están pagando más lentamente o que el inventario se está acumulando.
Luego observe las líneas de capital de trabajo dentro de la sección operativa:
- Aumento de cuentas por cobrar. Se registraron ventas pero aún no se han cobrado.
- Aumento de inventario. El efectivo se destinó a bienes que aún no se han vendido.
- Aumento de cuentas por pagar. La empresa está pagando a sus proveedores más lentamente, lo que retiene el efectivo por ahora.
Una variación de un año puede ser normal, como abastecerse antes de una temporada alta. La misma variación año tras año merece ser cuestionada.
Calcule el flujo de efectivo libre
El flujo de efectivo libre muestra el efectivo que queda después de que el negocio paga para mantener y hacer crecer sus activos. Muchos analistas lo consideran como el efectivo que podría destinarse a los propietarios o al pago de la deuda.
Flujo de Efectivo Libre = Flujo de Efectivo Operativo − Gastos de Capital
Los gastos de capital suelen aparecer en la sección de inversión como compras de propiedades, planta y equipo. La etiqueta varía según la empresa.
Dos medidas relacionadas ayudan con las comparaciones:
- Margen de flujo de efectivo = Flujo de Efectivo Operativo / Ingresos. Muestra cuánto efectivo genera cada dólar de ventas.
- Margen de flujo de efectivo libre = Flujo de Efectivo Libre / Ingresos. Muestra lo mismo después de los gastos de capital.
Estas son fórmulas comunes de analistas, no totales GAAP, por lo que las empresas pueden definirlas de manera diferente en sus informes. Calcúlelas usted mismo a partir del estado de flujo de efectivo para que cada año utilice el mismo método.
Lea el patrón de los tres totales
Los signos de los tres totales de las secciones cuentan una historia rápida. Aquí hay patrones comunes:
| Operativo | Inversión | Financiación | Lo que suele significar |
|---|---|---|---|
| Positivo | Negativo | Negativo | Un negocio maduro que financia su propia inversión y paga a propietarios o prestamistas |
| Positivo | Negativo | Positivo | Un negocio en crecimiento que pide prestado o recauda dinero para invertir más rápido |
| Negativo | Negativo | Positivo | Un negocio joven o con dificultades que depende de financiación externa |
| Negativo | Positivo | Positivo o negativo | Un negocio que vende activos para cubrir necesidades de efectivo |
Un patrón es un punto de partida, no un veredicto. Una startup con flujo de efectivo operativo negativo puede estar dentro de lo planeado. Una empresa madura con el mismo patrón necesita una mirada más cercana.
Compare períodos y conecte los estados financieros
Un año de flujo de efectivo es una instantánea. Varios años muestran la dirección.
Coloque cada año en su propia columna. Luego verifique estos puntos:
- ¿Crece el flujo de efectivo operativo con los ingresos? Si los ingresos crecen pero el flujo de efectivo operativo no, observe el capital de trabajo.
- ¿Los gastos de capital son constantes o están aumentando? Un salto puede señalar una expansión, que puede dar frutos más adelante.
- ¿Cómo se financia la inversión? Compare el flujo de efectivo libre con los dividendos, las recompras y la nueva deuda.
- ¿El efectivo aumenta debido al negocio o debido a préstamos? La sección de financiación responde a esto.
La SEC señala que los flujos de efectivo están "relacionados, pero no son equivalentes, a la utilidad neta que se muestra en el estado de resultados". Agrega: "Ningún estado financiero por sí solo cuenta la historia completa". Lea nuestras guías sobre cómo analizar un balance general y cómo analizar un estado de resultados para conocer los otros dos.
Señales de alerta en un estado de flujo de efectivo
Algunos patrones merecen una mirada más cercana antes de confiar en las cifras principales. Ninguno de ellos prueba un problema por sí solo. Cada uno es una razón para leer las notas.
Utilidad al alza, efectivo operativo a la baja, durante dos años o más. Un año puede ser cuestión de tiempo. Dos o más años a menudo apuntan a cobros lentos o aumento de inventario.
Cuentas por pagar extendidas para apuntalar el efectivo. Un gran salto en las cuentas por pagar eleva el efectivo operativo este año. Los proveedores querrán ese dinero de vuelta, por lo que el impulso no dura.
Flujo de efectivo libre por debajo de los dividendos. Si una empresa paga más de lo que genera, la brecha proviene de las reservas de efectivo o de nueva deuda.
Gastos de capital muy por debajo de la depreciación. Gastar menos de lo que los activos se desgastan puede elevar el flujo de efectivo libre por un tiempo. Con el tiempo, puede dejar el equipo viejo y lento.
Grandes entradas de efectivo únicas. Vender un edificio o una división genera efectivo una sola vez. Elimínelo antes de juzgar el negocio.
Efectivo de financiación todos los años. El endeudamiento constante o la venta de acciones pueden estar bien para una empresa en crecimiento. Para una madura, puede significar que el negocio no puede financiarse a sí mismo.
Mantenga estas comprobaciones junto a sus notas cuando lea cada estado de flujo de efectivo. Convierten una página de totales en una lista corta de preguntas para la gerencia o su equipo de finanzas.
Cómo analizar un estado de flujo de efectivo con IA
Los pasos anteriores son rápidos para una empresa y dos años. Se vuelven lentos con cinco años, varias empresas o una pila de informes en PDF. Una herramienta de IA puede leer los estados financieros, calcular los ratios y señalar los cambios.
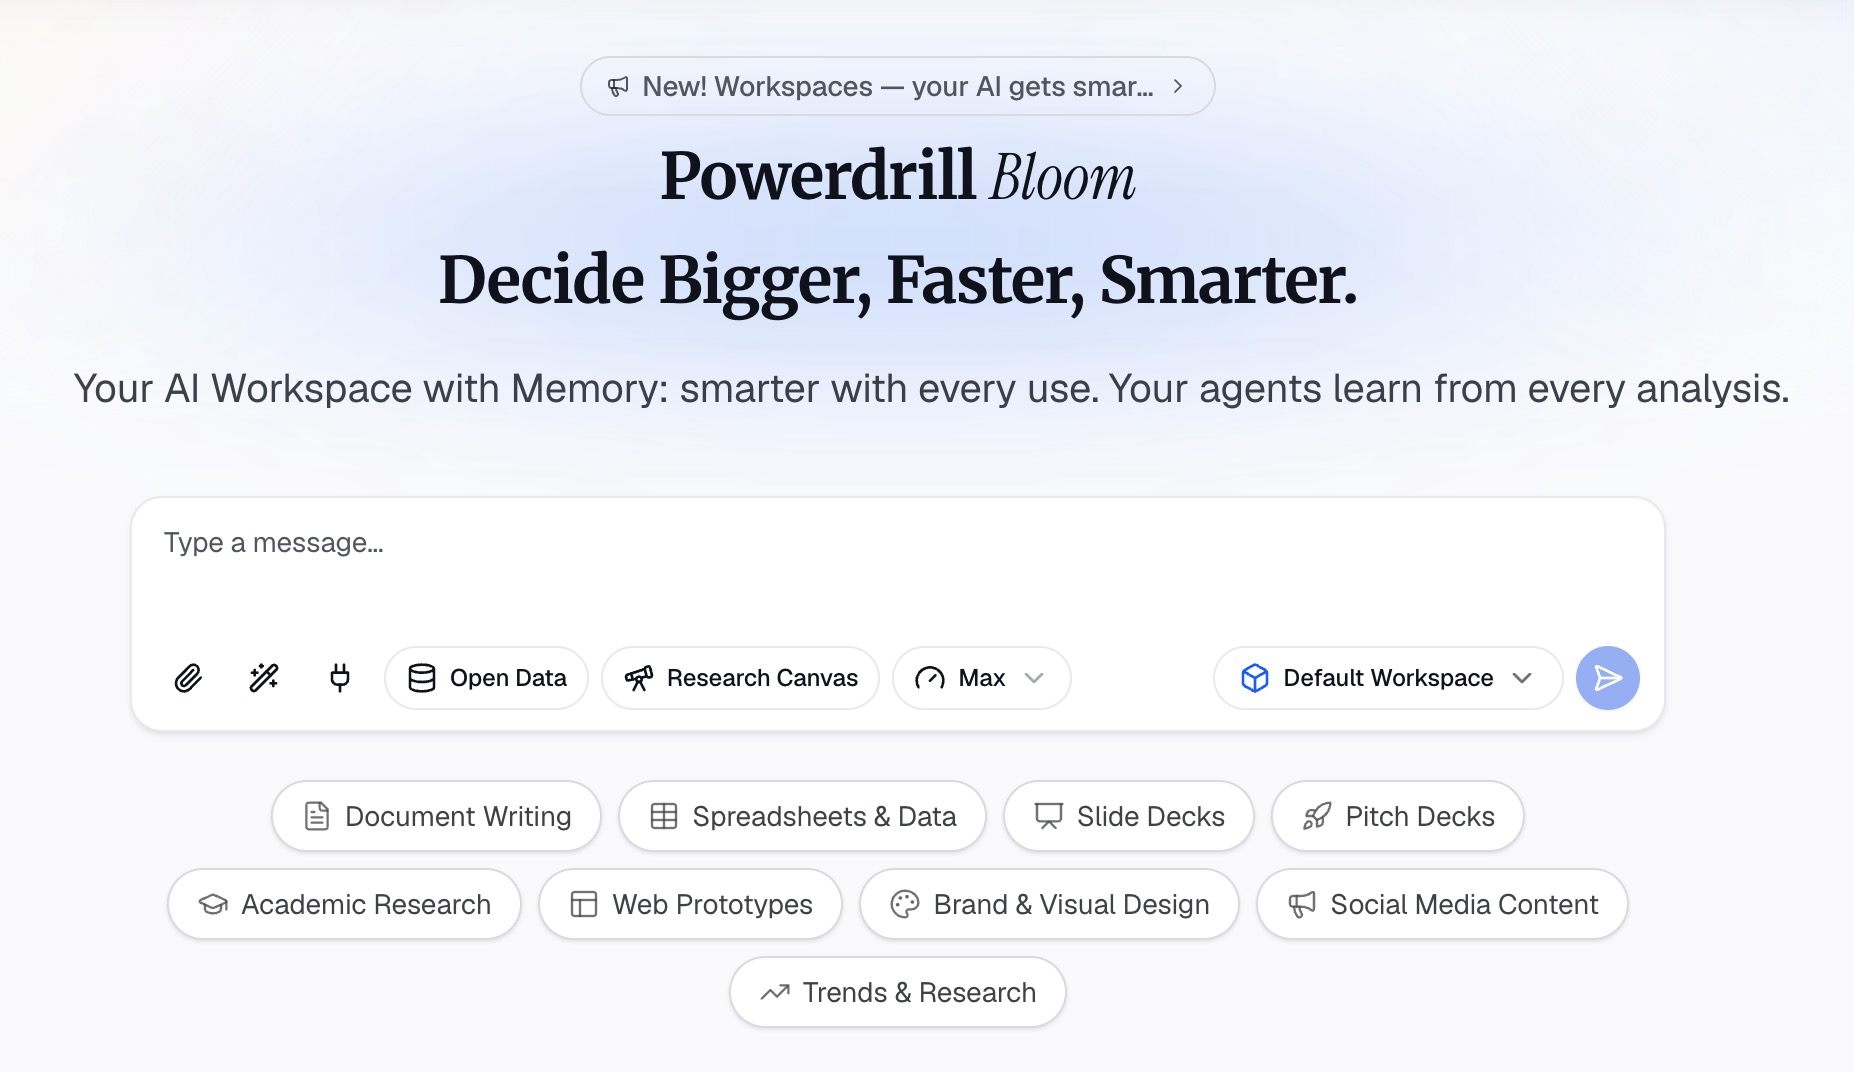
Aquí está el método en tres pasos, utilizando Powerdrill Bloom.
Paso 1: Subir o extraer los estados financieros
Suba los informes de flujo de efectivo, resultados y balance general que desea comparar. Pueden ser exportaciones de Excel de un sistema contable o informes anuales en PDF.
La AI Financial Analysis Tool indica que puede "Ejecutar análisis financieros en su P&L, balance general y flujo de efectivo". Para una empresa pública, la página de SEC Filing Search cubre "presentaciones ante la SEC, ganancias, balances generales, estados de resultados, flujos de efectivo, dividendos y transacciones de información privilegiada".
Paso 2: Solicitar los ratios en lenguaje natural
Describa el análisis que desea. Por ejemplo: "Para cada año, muestra el efectivo de las operaciones, los gastos de capital, el flujo de efectivo libre y la conversión de efectivo. Explica los mayores cambios en el capital de trabajo".
La página de análisis financiero le permite "Elegir la lente: ratios, tendencias, anomalías o narrativa de varianza". También ofrece "Líneas de tendencia a través de períodos con llamadas QoQ y YoY".
Luego haga preguntas de seguimiento, como "¿Qué parte de la inversión fue financiada con nueva deuda?".
Paso 3: Verificar las cifras y exportar el informe
Verifique cada resultado con el estado de cuenta de origen. Elija dos cifras, como el efectivo de las operaciones y los gastos de capital, y confírmelas manualmente. La página de SEC Filing Search dice: "Cada respuesta está respaldada por la SEC, con enlaces a los registros originales".
Luego exporte el análisis para su revisión. Para la planificación de efectivo de su propia empresa, la AI Cash Flow Analysis Tool cubre el runway y el flujo de efectivo de 13 semanas.
Un ejemplo práctico
Aquí hay un breve ejemplo de una empresa inventada, Cedar Outdoor Gear. Todas las cifras a continuación son inventadas y están en miles de dólares.
| Partida | Año 1 | Año 2 |
|---|---|---|
| Ingresos | 10,000 | 12,000 |
| Utilidad neta | 1,200 | 1,500 |
| Depreciación | 400 | 450 |
| Cambio en el capital de trabajo | -100 | -650 |
| Efectivo de operaciones | 1,500 | 1,300 |
| Gastos de capital | -600 | -900 |
| Flujo de efectivo libre | 900 | 400 |
| Efectivo de financiación | -300 | 200 |
| Cambio neto en efectivo | 600 | 600 |
Ahora aplique los pasos.
Efectivo operativo. La utilidad neta aumentó un 25%, pero el efectivo de las operaciones cayó aproximadamente un 13%. La conversión de efectivo bajó de 1.25 a aproximadamente 0.87.
Capital de trabajo. El capital de trabajo absorbió 650 en el Año 2, frente a los 100 anteriores. Las notas deberían mostrar si las cuentas por cobrar o el inventario impulsaron esto.
Flujo de efectivo libre. El flujo de efectivo libre cayó de 900 a 400, una disminución de aproximadamente el 56%. Los mayores gastos de capital explican parte de la caída.
Financiación. En el Año 1, la empresa pagó 300. En el Año 2, ingresó 200, probablemente de nueva deuda. El efectivo siguió aumentando en 600, pero una menor parte provino del negocio.
Las preguntas. ¿Están los clientes pagando más lentamente? ¿Se planeó el inventario adicional para una nueva temporada? ¿Se espera que los nuevos gastos de capital eleven las ventas?
Errores comunes en el estado de flujo de efectivo
Juzgar a una empresa solo por la utilidad neta. La ganancia puede aumentar mientras el efectivo disminuye. Compare siempre ambos.
Ignorar el capital de trabajo. Las grandes variaciones en las cuentas por cobrar y el inventario explican la mayoría de las brechas entre la ganancia y el efectivo.
Tratar todo flujo de efectivo negativo como malo. La inversión fuerte aparece como una salida. Verifique qué compró el dinero.
No ver la financiación como la fuente de efectivo. Un saldo de efectivo creciente financiado por deuda no es lo mismo que el efectivo ganado.
Comparar definiciones diferentes. El flujo de efectivo libre informado por la empresa puede usar su propio método. Calcúlelo usted mismo a partir del estado de cuenta.
Saltarse las notas. Las partidas únicas, como un pago de impuestos grande o un acuerdo legal, pueden distorsionar un solo año.
Para el flujo de trabajo más amplio, consulte nuestra guía sobre análisis de datos financieros con IA.
¿Quiere ejecutar estos ratios en sus propios informes? Pruebe Powerdrill Bloom con dos años de estados financieros y solicite el flujo de efectivo libre y la conversión de efectivo por año.
Preguntas frecuentes
¿Cómo se analiza un estado de flujo de efectivo?
Lea las secciones operativa, de inversión y de financiación en orden. Compare el efectivo de las operaciones con la utilidad neta, luego reste los gastos de capital para obtener el flujo de efectivo libre. Verifique el patrón de los tres totales, compare varios años y lea las notas para ver los cambios importantes.
¿Cuáles son las tres secciones de un estado de flujo de efectivo?
Las tres secciones son actividades operativas, de inversión y de financiación. La operativa cubre el efectivo del negocio principal. La de inversión cubre activos a largo plazo y valores de inversión. La de financiación cubre el dinero recaudado de o devuelto a propietarios y prestamistas.
¿Cómo se calcula el flujo de efectivo libre?
El flujo de efectivo libre es el efectivo de las operaciones menos los gastos de capital. Encuentre el efectivo de las operaciones al final de la sección operativa. Los gastos de capital suelen aparecer en la sección de inversión como compras de propiedades, planta y equipo.
¿Qué es un buen flujo de efectivo de las operaciones?
No existe un único número bueno. Una comprobación útil es la conversión de efectivo, que divide el efectivo de las operaciones por la utilidad neta. Una relación cercana o superior a 1.0 durante varios años significa que la ganancia se está convirtiendo en efectivo. Compárelo con la historia de la empresa y sus pares.
¿Puede la IA analizar un estado de flujo de efectivo?
Sí. Las herramientas de IA pueden leer estados financieros de Excel o PDF, calcular el flujo de efectivo libre y la conversión de efectivo, y señalar grandes cambios entre años. Powerdrill Bloom vincula cada cifra a su fuente y puede buscar presentaciones ante la SEC para empresas públicas. Verifique algunas cifras manualmente.
Fuentes: US Securities and Exchange Commission, Beginners' Guide to Financial Statements. Detalles consultados el 29 de octubre de 2026.