Wie man einen Finanzbericht schreibt: Beispiele und Vorlage
Um einen Finanzbericht zu schreiben, beginnen Sie mit den drei Kernbestandteilen: der Bilanz, der Gewinn- und Verlustrechnung und der Kapitalflussrechnung. Fügen Sie einen kurzen erläuternden Text hinzu, der erklärt, was sich warum geändert hat, sowie einige Kennzahlen. Schließen Sie mit Anmerkungen zu den Rechnungslegungsmethoden hinter den Zahlen ab. Ein klarer Bericht beantwortet dem Leser eine zentrale Frage: Wie geht es dem Unternehmen und was kommt als Nächstes?
Dieser Leitfaden beschreibt, was ein Finanzbericht enthält, wie man jeden Teil schreibt und welche Kennzahlen man hinzufügen sollte. Er bietet zudem eine Vorlage zum Kopieren und ein praxisnahes Beispiel mit echten Berechnungen. Die Definitionen stammen aus dem Leitfaden für Finanzberichte der U.S. Securities and Exchange Commission, Stand 16. November 2026.
Was ein Finanzbericht ist
Ein Finanzbericht stellt die Finanzergebnisse eines Unternehmens für einen Zeitraum dar, beispielsweise für ein Quartal oder ein Jahr. Er kombiniert Aufstellungen, Zahlen und schriftliche Erläuterungen.
Der SEC-Leitfaden für Anfänger fasst zusammen, was Finanzberichte leisten: „Sie zeigen Ihnen, woher das Geld eines Unternehmens kam, wohin es floss und wo es sich jetzt befindet.“
Der Leitfaden nennt vier Hauptbestandteile. Dies sind „(1) Bilanzen; (2) Gewinn- und Verlustrechnungen; (3) Kapitalflussrechnungen; und (4) Eigenkapitalspiegel.“
Jeder Teil beantwortet eine andere Frage:
- Bilanz. Was besitzt das Unternehmen und was schuldet es zu einem bestimmten Zeitpunkt?
- Gewinn- und Verlustrechnung. Wie viel hat es im Berichtszeitraum eingenommen und ausgegeben?
- Kapitalflussrechnung. Wie floss Bargeld ein und aus?
- Eigenkapitalspiegel. Wie hat sich der Anteil der Eigentümer verändert?
Ein Finanzbericht bettet diese Aufstellungen in einen Kontext ein. Börsennotierte Unternehmen veröffentlichen formelle Jahres- und Quartalsberichte. Kleine Unternehmen, Non-Profit-Organisationen, Schulen und Vereine schreiben einfachere Versionen für Eigentümer, Vorstände und Mitglieder. Die Struktur ist dieselbe; die Tiefe variiert.
Wer einen Finanzbericht liest
Schreiben Sie für Ihren Leser, nicht für sich selbst. Verschiedene Leser achten auf unterschiedliche Dinge.
- Eigentümer und Führungskräfte achten auf Gewinn, Liquidität und den Trend im Zeitverlauf.
- Vorstände wollen Ergebnisse im Vergleich zum Budget und die Hauptrisiken sehen.
- Kreditgeber möchten wissen, ob das Unternehmen seine Schulden zurückzahlen kann.
- Investoren suchen nach Wachstum, Margen und Renditen.
- Mitglieder eines Vereins oder einer Kirche wollen sehen, wohin ihr Geld geflossen ist.
Kennen Sie Ihren Leser, bevor Sie die erste Zeile schreiben. Ein Vorstandsbericht für ein Startup beginnt mit der Cash Runway. Ein Bericht für eine Eigentümergemeinschaft beginnt mit den Ausgaben im Vergleich zum Jahresbudget.
Was enthalten sein sollte
Die meisten Finanzberichte enthalten dieselben Kernkomponenten. Hier ist, was jede einzelne laut SEC-Leitfaden abdeckt.
Die Bilanz. Der Leitfaden besagt, dass sie „detaillierte Informationen über die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens liefert“. Sie folgt einer Formel: Vermögenswerte entsprechen den Verbindlichkeiten plus dem Eigenkapital. Vermögenswerte werden meist danach sortiert, wie schnell sie in Bargeld umgewandelt werden können. Verbindlichkeiten werden nach ihrer Fälligkeit aufgelistet.
Die Gewinn- und Verlustrechnung. Der Leitfaden beschreibt sie als „einen Bericht, der zeigt, wie viel Umsatz ein Unternehmen über einen bestimmten Zeitraum erzielt hat“. Stellen Sie sie sich wie eine Treppe vor. Sie beginnen oben mit dem Umsatz und ziehen Schritt für Schritt die Kosten ab. Das Endergebnis ist der Jahresüberschuss oder Jahresfehlbetrag.
Die Kapitalflussrechnung. Sie berichtet über „die Zu- und Abflüsse von Zahlungsmitteln eines Unternehmens“. Sie besteht aus drei Teilen: betriebliche Tätigkeit, Investitionstätigkeit und Finanzierungstätigkeit. Der Leitfaden erklärt, warum sie wichtig ist: Eine Gewinn- und Verlustrechnung „kann Ihnen sagen, ob ein Unternehmen einen Gewinn erzielt hat“. Eine Kapitalflussrechnung „kann Ihnen sagen, ob das Unternehmen Bargeld generiert hat“.
Anhang zum Jahresabschluss. Die Erläuterungen erklären Rechnungslegungsmethoden, Steuern, Pensionen und Aktienoptionen. Der Leitfaden sagt: „Die Fußnoten zu den Finanzberichten sind vollgepackt mit Informationen.“
Lagebericht (Management's Discussion and Analysis). Oft als MD&A bezeichnet, ist dies der erzählende Teil. Der Leitfaden nennt ihn „die Gelegenheit für das Management, Investoren seine Sicht auf die finanzielle Leistung und den Zustand des Unternehmens darzulegen“.
Für den Bericht eines kleinen Unternehmens reichen der erläuternde Text und die ersten drei Aufstellungen meist aus. Fügen Sie Anmerkungen für alles Ungewöhnliche hinzu, wie etwa einmalige Kosten.
Sammeln Sie zuerst Ihre Zahlen
Ein Bericht ist nur so gut wie seine Datenbasis. Sammeln Sie diese, bevor Sie mit dem Schreiben beginnen:
- Die Summen- und Saldenliste oder das Hauptbuch aus Ihrem Buchhaltungssystem, abgeschlossen für den Zeitraum.
- Die Zahlen des Vorzeitraums, um Veränderungen aufzeigen zu können.
- Das Budget oder die Prognose, falls die Leser die Ergebnisse mit einem Plan vergleichen.
- Bankauszüge, um den Kassenbestand zu bestätigen.
- Notizen zu ungewöhnlichen Ereignissen, wie eine große Anschaffung, ein neues Darlehen oder ein verlorener Kunde.
Prüfen Sie, ob die Bücher abgeschlossen sind. Ein Bericht, der auf einem noch offenen Zeitraum basiert, wird sich nach dem Versenden noch ändern, was Vertrauen kostet.
Stimmen Sie dann die wichtigsten Summen ab. Der Kassenbestand in der Bilanz sollte mit der Bank übereinstimmen. Die Veränderung der Barmittel in der Kapitalflussrechnung sollte der Differenz zwischen den beiden Bilanzen entsprechen.
Wie man einen Finanzbericht schreibt, Schritt für Schritt
Wenn die Zahlen bereitstehen, folgt das Schreiben einer klaren Reihenfolge.
- Schreiben Sie eine Zusammenfassung in einem Absatz. Nennen Sie Umsatz, Nettoeinkommen und Cashflow sowie deren jeweilige Veränderung. Leser, die hier aufhören, sollten dennoch den Hauptpunkt verstehen.
- Präsentieren Sie die Gewinn- und Verlustrechnung. Zeigen Sie diesen Zeitraum und den Vorzeitraum nebeneinander, inklusive der Veränderung.
- Präsentieren Sie die Bilanz. Zeigen Sie das Ende dieses Zeitraums und das Ende des vorherigen.
- Präsentieren Sie die Kapitalflussrechnung. Zeigen Sie die Cashflows aus betrieblicher Tätigkeit, Investition und Finanzierung.
- Fügen Sie Kennzahlen hinzu. Wählen Sie drei bis fünf aus, die für Ihre Leser wichtig sind.
- Schreiben Sie die Analyse. Erklären Sie die zwei oder drei größten Veränderungen und deren Ursachen.
- Fügen Sie Ausblick und Risiken hinzu. Sagen Sie, was Sie als Nächstes erwarten und was dies beeinflussen könnte.
- Fügen Sie Anmerkungen hinzu. Erklären Sie Rechnungslegungsentscheidungen und Einmaleffekte.
Halten Sie die Analyse kurz und spezifisch. „Der Umsatz stieg um 20 %, da zwei neue Distributoren im März mit Bestellungen begannen“ ist nützlich. „Die Umsatzentwicklung war stark“ ist es nicht.
Wichtige Kennzahlen, die enthalten sein sollten
Kennzahlen verwandeln nackte Zahlen in Vergleiche. Der SEC-Leitfaden listet mehrere gängige auf und merkt an, dass „wünschenswerte Kennzahlen je nach Branche variieren“.
| Kennzahl | Formel | Was sie aussagt |
|---|---|---|
| Verschuldungsgrad (Debt-to-equity) | Gesamtverbindlichkeiten / Eigenkapital | Wie sehr das Unternehmen auf Schulden angewiesen ist |
| Lagerumschlag | Umsatzkosten / Durchschnittlicher Lagerbestand | Wie oft sich das Lager im Zeitraum umschlägt |
| Operative Marge | Betriebsergebnis / Nettoumsatz | Wie viel von jedem Euro Umsatz als Betriebsgewinn verbleibt |
| Working Capital | Umlaufvermögen − Kurzfristige Verbindlichkeiten | Finanzielles Polster für kurzfristige Rechnungen |
| Bruttomarge | Bruttogewinn / Nettoumsatz | Was nach den direkten Umsatzkosten übrig bleibt |
Der Leitfaden erklärt die operative Marge ganz einfach: „Sie zeigt für jeden Dollar Umsatz, welcher Prozentsatz Gewinn war.“ Für den Lagerumschlag empfiehlt er, den Durchschnitt aus Anfangs- und Endbestand zu bilden.
Zeigen Sie jede Kennzahl für zwei Zeiträume. Eine einzelne Zahl sagt ohne Trend wenig aus. Für eine vertiefende Lektüre zu jeder Aufstellung lesen Sie unsere Leitfäden dazu, wie man eine Gewinn- und Verlustrechnung analysiert und wie man eine Bilanz analysiert.
Schreiben Sie den erläuternden Teil wie einen MD&A
Die Zahlen zeigen, was passiert ist. Der Text erklärt, warum. Börsennotierte Unternehmen schreiben diesen Abschnitt als MD&A, und dessen Regeln sind ein gutes Modell für jeden Bericht.
Der SEC-Leitfaden besagt, dass die Regeln eine Offenlegung über „dem Management bekannte Trends, Ereignisse oder Unsicherheiten“ erfordern. Dies sind Punkte, die „einen wesentlichen Einfluss auf die gemeldeten Finanzinformationen hätten“. Informieren Sie die Leser in der Praxis über alles, was die Zahlen verändert hat oder bald verändern könnte. Ein neuer Wettbewerber, ein verlorener Vertrag oder eine Preiserhöhung beim Lieferanten zählen dazu, noch bevor sie in den Summen auftauchen.
Der Leitfaden sagt auch, dass der MD&A „dazu gedacht ist, Investoren zu helfen, das Unternehmen durch die Augen des Managements zu sehen“. Wenden Sie das auf Ihren eigenen Bericht an. Schreiben Sie als die Person, die das Unternehmen leitet, nicht als Buchhalter.
Ein nützlicher erläuternder Text deckt drei Dinge ab:
- Treiber. Was verursachte die größten Veränderungen bei Umsatz, Kosten und Cashflow?
- Trends. Welche Veränderungen werden sich wahrscheinlich fortsetzen und welche waren einmalig?
- Unsicherheiten. Was könnte die Zahlen im nächsten Zeitraum beeinflussen, etwa eine Vertragsverlängerung oder eine Preisänderung?
Verknüpfen Sie jeden Punkt mit einer Zahl in den Aufstellungen. Ein Leser sollte in der Lage sein, die Zahl zu finden, die Sie gerade erklären.
Eine Vorlage für den Finanzbericht
Nutzen Sie diesen Entwurf als Ausgangspunkt. Passen Sie die Abschnitte an Ihre Leser an.
| Abschnitt | Was zu schreiben ist | Typische Länge |
|---|---|---|
| Titel und Zeitraum | Unternehmensname, Berichtsart und der abgedeckte Zeitraum | Eine Zeile |
| Zusammenfassung | Umsatz, Nettoeinkommen, Cashflow und die wichtigste Änderung | Ein Absatz |
| Gewinn- und Verlustrechnung | Dieser Zeitraum vs. Vorzeitraum, mit Veränderung | Eine Tabelle |
| Bilanz | Ende dieses Zeitraums vs. Ende des Vorzeitraums | Eine Tabelle |
| Kapitalflussrechnung | Cashflows aus Betrieb, Investition und Finanzierung | Eine Tabelle |
| Wichtige Kennzahlen | Drei bis fünf Kennzahlen, jeweils für zwei Zeiträume | Eine Tabelle |
| Analyse | Die Haupttreiber der Veränderung | Drei bis fünf Absätze |
| Ausblick und Risiken | Was als Nächstes kommt und was es beeinflussen könnte | Zwei Absätze |
| Anmerkungen | Rechnungslegungsmethoden und Einmaleffekte | Nach Bedarf |
Für einen monatlichen Bericht an Manager können Sie die Aufstellungen auf Zusammenfassungszeilen kürzen. Für einen Jahresbericht an einen Vorstand oder Kreditgeber sollten Sie die vollständigen Aufstellungen und Anmerkungen beifügen.
Ein Beispiel für einen Finanzbericht
Hier ist ein kurzes Beispiel für einen fiktiven Distributor, Northwind Supplies. Es deckt das Geschäftsjahr 2026 im Vergleich zum Geschäftsjahr 2025 ab.
Zusammenfassung. Der Umsatz stieg um 20 % auf 2.400.000 $. Das Nettoeinkommen stieg um 60 % auf 240.000 $. Der operative Cashflow belief sich auf 290.000 $, und die Barmittel erhöhten sich um 80.000 $.
Gewinn- und Verlustrechnung:
| Zeile | GJ2026 | GJ2025 |
|---|---|---|
| Nettoumsatz | 2.400.000 $ | 2.000.000 $ |
| Umsatzkosten | 1.440.000 $ | 1.240.000 $ |
| Bruttogewinn | 960.000 $ | 760.000 $ |
| Betriebskosten | 600.000 $ | 520.000 $ |
| Betriebsergebnis | 360.000 $ | 240.000 $ |
| Zinsaufwand | 40.000 $ | 40.000 $ |
| Ergebnis vor Steuern | 320.000 $ | 200.000 $ |
| Einkommensteuer | 80.000 $ | 50.000 $ |
| Nettoeinkommen | 240.000 $ | 150.000 $ |
Wichtige Kennzahlen. Die Bruttomarge verbesserte sich von 38 % auf 40 %. Die operative Marge stieg von 12 % auf 15 %. Zum Jahresende betrug das Umlaufvermögen 900.000 $ und die kurzfristigen Verbindlichkeiten 500.000 $, sodass das Working Capital bei 400.000 $ lag. Gesamtverbindlichkeiten von 1.200.000 $ gegenüber einem Eigenkapital von 800.000 $ ergeben einen Verschuldungsgrad von 1,5.
Der Lagerbestand lag zu Jahresbeginn bei 300.000 $ und am Ende bei 340.000 $. Der Durchschnitt beträgt 320.000 $. Umsatzkosten von 1.440.000 $ geteilt durch 320.000 $ ergeben einen Lagerumschlag von 4,5.
Cashflow. Die betriebliche Tätigkeit brachte 290.000 $ ein. Die Investitionstätigkeit verbrauchte 150.000 $, hauptsächlich für einen neuen Lieferwagen. Die Finanzierungstätigkeit verbrauchte 60.000 $ für Kreditrückzahlungen. Die Nettoveränderung der Barmittel war ein Zuwachs von 80.000 $.
Analyse. Zwei neue Vertriebsverträge waren die Haupttreiber des Umsatzwachstums. Die Bruttomarge verbesserte sich, da größere Bestellungen bessere Lieferantenpreise ermöglichten. Die Betriebskosten stiegen langsamer als der Umsatz, was die operative Marge erhöhte.
Ausblick und Risiken. Das Management erwartet für das Geschäftsjahr 2027 ein langsameres Wachstum, da die neuen Verträge ausreifen. Das Hauptrisiko ist die Kundenkonzentration, da die zwei neuen Verträge nun einen großen Anteil am Umsatz ausmachen.
Beachten Sie, wie jede Zahl zusammenhängt. Das Nettoeinkommen stammt aus der Gewinn- und Verlustrechnung. Working Capital und Schulden stammen aus der Bilanz. Der Zuwachs an Barmitteln lässt sich auf die Kapitalflussrechnung zurückführen.
Einen Finanzbericht mit AI schreiben
Das Erstellen der Tabellen und Kennzahlen von Hand kostet Zeit, besonders jeden Monat. Ein AI-Tool kann Ihre Exporte lesen und den Bericht für Sie entwerfen.
Hier ist die Methode in drei Schritten unter Verwendung von Powerdrill Bloom.
Schritt 1: Laden Sie Ihre Finanzberichte hoch
Laden Sie Ihre Gewinn- und Verlustrechnung, Bilanz und Kapitalflussrechnung als Excel-, CSV- oder PDF-Dateien hoch. Der AI Financial Report Generator listet „GuV, Bilanz, Cashflow und jegliche KPI-Tracker“ als Eingaben auf.
Beziehen Sie den Vorzeitraum mit ein, damit der Bericht Veränderungen aufzeigen kann. Klare Spaltennamen helfen der AI, die Zahlen zu lesen.
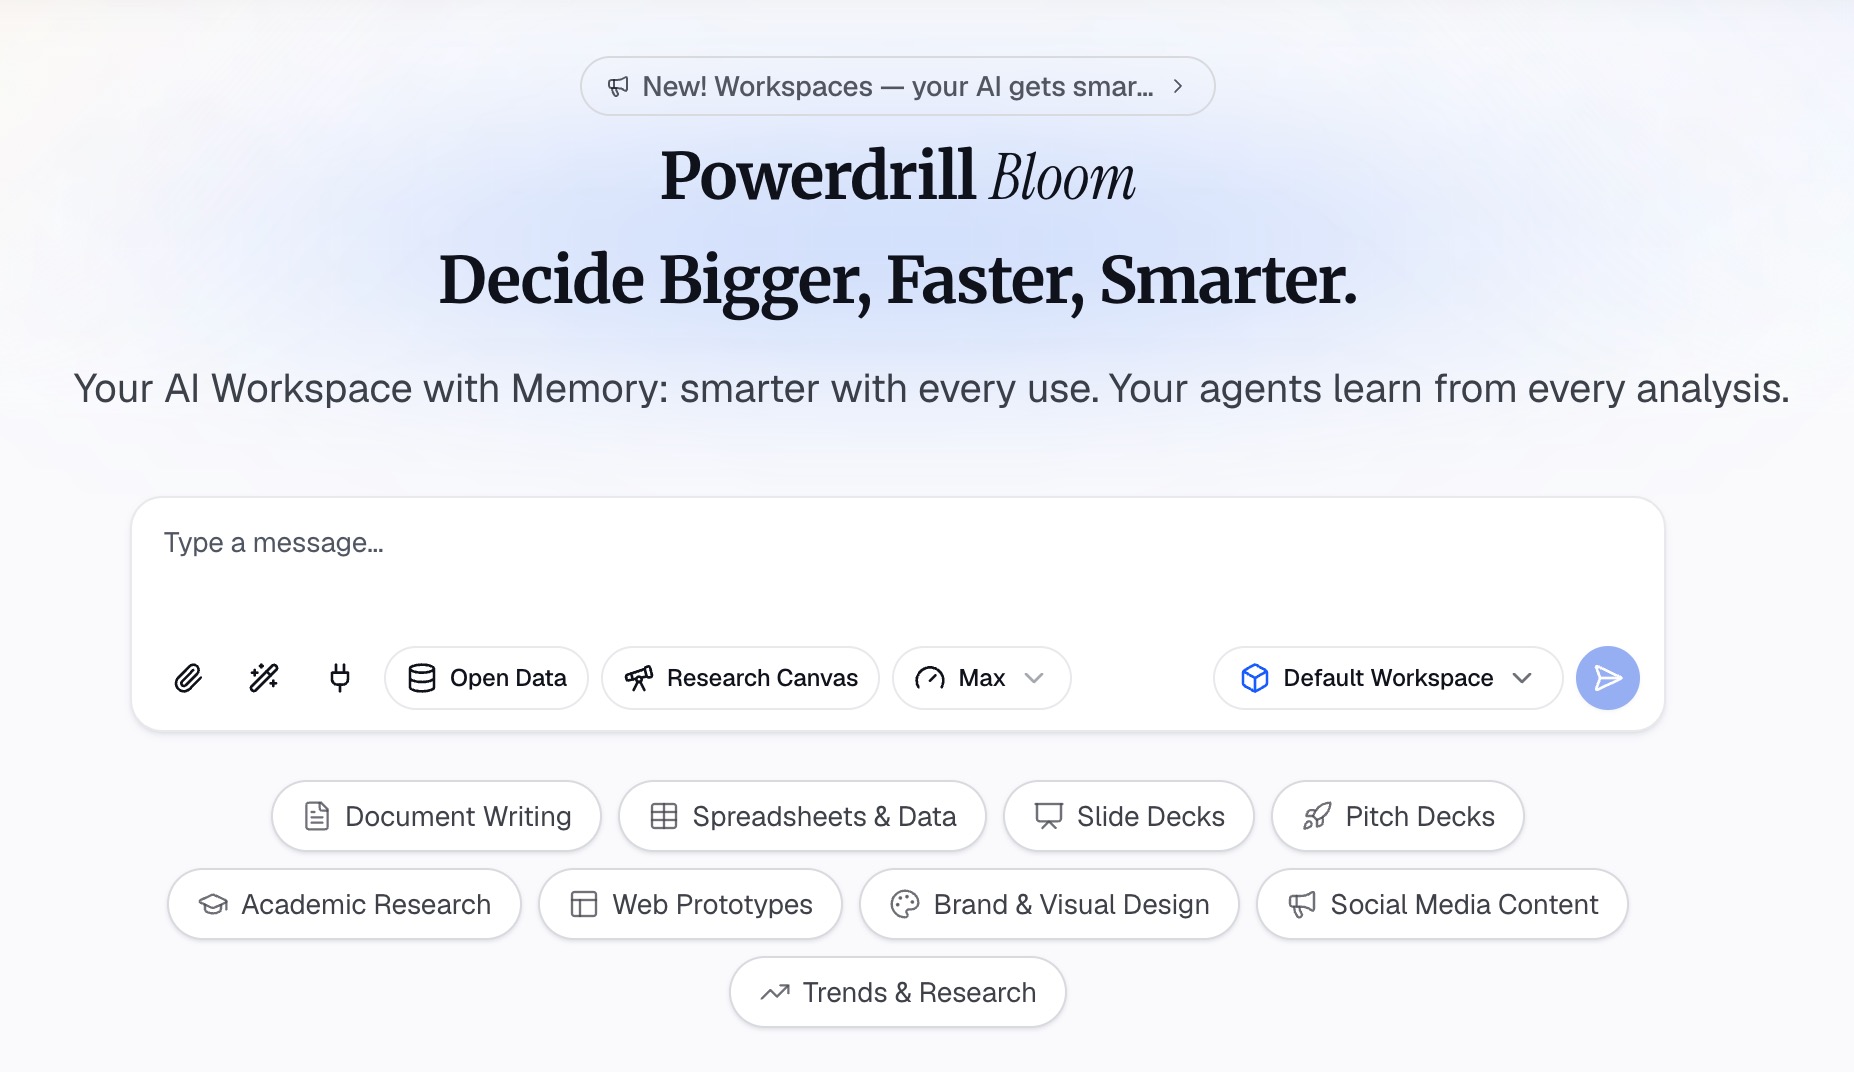
Schritt 2: Fordern Sie den Bericht in natürlicher Sprache an
Beschreiben Sie den Bericht, den Sie benötigen. Zum Beispiel: „Schreibe einen jährlichen Finanzbericht mit einer Zusammenfassung, den drei Aufstellungen im Vergleich zum Vorjahr und fünf wichtigen Kennzahlen.“
Die Tool-Seite gibt an, dass sie „monatliche, vierteljährliche oder vorstandsreife Finanzberichte – Text, Diagramme und eine Zusammenfassung“ erstellen kann. Sie wählen den Rhythmus: monatlich, quartalsweise oder für den Vorstand.
Schritt 3: Prüfen Sie die Zahlen und exportieren Sie den Bericht
Prüfen Sie jede Zahl gegen Ihr Buchhaltungssystem. Stellen Sie sicher, dass die Summen über die Aufstellungen hinweg übereinstimmen, wie im obigen Beispiel. Exportieren Sie den Bericht dann als PDF oder als Präsentation.
Lesen Sie den erläuternden Text aufmerksam durch. Die AI entwirft die Erklärung basierend auf den Daten, aber Sie kennen die geschäftlichen Ereignisse hinter den Zahlen. Fügen Sie diese in Ihren eigenen Worten hinzu.
Häufige Fehler, die man vermeiden sollte
Dies sind die Probleme, die in Finanzberichten am häufigsten auftreten.
- Kein Vergleichszeitraum. Ein einzelnes Jahr mit Zahlen verbirgt den Trend. Zeigen Sie immer den Vorzeitraum.
- Zahlen, die nicht zusammenpassen. Nettoeinkommen, Cashflow und Eigenkapital müssen über die Aufstellungen hinweg übereinstimmen.
- Zu viele Details am Anfang. Beginnen Sie mit der Zusammenfassung. Platzieren Sie Einzelposten weiter unten.
- Analyse, die nur die Tabelle wiederholt. Erklären Sie, warum sich Zahlen geändert haben, nicht nur, dass sie sich geändert haben.
- Kennzahlen ohne Kontext. Zeigen Sie zwei Zeiträume und merken Sie an, dass gute Kennzahlen je nach Branche variieren.
- Versteckte Einmaleffekte. Heben Sie ungewöhnliche Gewinne oder Kosten in den Anmerkungen hervor.
- Nicht abgeschlossene Bücher. Ein Bericht aus einem offenen Zeitraum wird sich ändern, nachdem die Leser ihn bereits genutzt haben.
- Kein Ausblick. Leser wollen wissen, was als Nächstes kommt, nicht nur, was passiert ist.
Für Budgetvergleiche lesen Sie unseren Leitfaden dazu, wie man einen Soll-Ist-Vergleichsbericht erstellt.
Wenn Sie bereit sind, die Exporte dieses Jahres in einen Bericht zu verwandeln, testen Sie Powerdrill Bloom mit Ihrer aktuellen Gewinn- und Verlustrechnung.
Häufig gestellte Fragen
Was sollte ein Finanzbericht enthalten?
Die meisten Berichte enthalten eine Zusammenfassung, eine Gewinn- und Verlustrechnung, eine Bilanz und eine Kapitalflussrechnung. Fügen Sie wichtige Kennzahlen, eine Analyse der Hauptveränderungen, einen Ausblick und Anmerkungen zu den Rechnungslegungsmethoden hinzu.
Was sind die vier wichtigsten Finanzberichte?
Der SEC-Leitfaden listet Bilanzen, Gewinn- und Verlustrechnungen, Kapitalflussrechnungen und Eigenkapitalspiegel auf. Jeder zeigt eine andere Seite der Finanzen des Unternehmens.
Wie lang sollte ein Finanzbericht sein?
Das hängt vom Leser ab. Ein monatlicher Bericht an Manager passt vielleicht auf zwei Seiten. Ein Jahresbericht an einen Vorstand oder Kreditgeber ist länger, mit vollständigen Aufstellungen und Anmerkungen.
Wie schreibe ich einen Finanzbericht für eine kleine Organisation?
Nutzen Sie dieselbe Struktur in einfacherer Form. Zeigen Sie Einnahmen und Ausgaben im Vergleich zum Budget, den Jahresendbestand und eine kurze Erklärung der wichtigsten Änderungen. Mitglieder wollen sehen, wohin das Geld geflossen ist.
Welche Kennzahlen sollte ich in einen Finanzbericht aufnehmen?
Gängige Optionen sind Bruttomarge, operative Marge, Working Capital, Verschuldungsgrad und Lagerumschlag. Wählen Sie die aus, die für Ihre Leser relevant sind, und zeigen Sie für jede zwei Zeiträume.
Quellen: U.S. SEC, Beginners' Guide to Financial Statements.