Wie man eine Kapitalflussrechnung analysiert: Ein vollständiger Leitfaden
Um eine Kapitalflussrechnung zu analysieren, lesen Sie deren drei Abschnitte in der folgenden Reihenfolge: Betriebstätigkeit, Investitionstätigkeit und Finanzierungstätigkeit. Vergleichen Sie den Cashflow aus der Betriebstätigkeit mit dem Jahresüberschuss und ziehen Sie dann die Investitionsausgaben ab, um den Free Cash Flow zu erhalten. Prüfen Sie das Muster der positiven und negativen Summen, vergleichen Sie mindestens zwei Jahre und lesen Sie die Erläuterungen, um zu erfahren, warum sich die Barmittel bewegt haben.
Dieser Leitfaden erklärt jeden Schritt mit Formeln, einem Praxisbeispiel und den Fehlern, über die Anfänger stolpern. Er zeigt auch, wie man die Analyse mit AI durchführt, wenn man mehrere Jahre oder mehrere Unternehmen vergleichen muss.
Was eine Kapitalflussrechnung aussagt
Die Kapitalflussrechnung ist neben der Bilanz und der Gewinn- und Verlustrechnung einer der zentralen Finanzberichte. Sie verfolgt das reale Geld, das in ein Unternehmen hinein- und aus ihm herausfließt.
Die US Securities and Exchange Commission (SEC) erklärt dies in ihrem Leitfaden für Einsteiger in Finanzberichte. Sie besagt, dass diese Berichte „die Zu- und Abflüsse von Barmitteln eines Unternehmens ausweisen“. Das ist wichtig, „weil ein Unternehmen über genügend Barmittel verfügen muss, um seine Ausgaben zu bezahlen und Vermögenswerte zu erwerben“.
Die SEC zieht auch den entscheidenden Vergleich. Eine Gewinn- und Verlustrechnung „kann Ihnen sagen, ob ein Unternehmen einen Gewinn erzielt hat“. Eine Kapitalflussrechnung „kann Ihnen sagen, ob das Unternehmen Barmittel generiert hat“. Die beiden Antworten können über Jahre hinweg voneinander abweichen.
Drei weitere Punkte der SEC prägen die Art und Weise, wie man sie liest:
- Sie deckt einen Zeitraum ab. Sie „zeigt Veränderungen im Zeitverlauf und nicht absolute Dollarbeträge zu einem bestimmten Zeitpunkt“.
- Sie nutzt andere Berichte. Sie „verwendet und ordnet die Informationen aus der Bilanz und der Gewinn- und Verlustrechnung eines Unternehmens neu“.
- Sie endet mit einer Zahl. Das Endergebnis „zeigt die Nettozunahme oder -abnahme der Barmittel für den Zeitraum“
Bevor Sie beginnen: Was Sie benötigen
Stellen Sie diese Unterlagen zusammen, bevor Sie beginnen:
- Mindestens zwei Jahre an Berichten. Drei bis fünf Jahre sind besser, um Trends zu erkennen.
- Die Gewinn- und Verlustrechnung sowie die Bilanz für dieselben Jahre. Sie werden die Zahlen über alle drei Berichte hinweg vergleichen.
- Den Anhang zum Jahresabschluss. Er erläutert große oder ungewöhnliche Posten.
- Den Lagebericht (MD&A). Er erklärt Veränderungen der Barmittel in den eigenen Worten des Managements.
- Eine Tabellenkalkulation. Excel oder Google Sheets reicht für die unten stehenden Formeln aus.
Bei einem börsennotierten US-Unternehmen befinden sich all diese Informationen im Jahresbericht auf Form 10-K. Für Ihr eigenes Unternehmen exportieren Sie den Bericht aus Ihrem Buchhaltungssystem.
Die drei Abschnitte lesen
Die SEC gibt an, dass diese Berichte „in drei Hauptteile unterteilt sind“. Jeder deckt eine Art von Aktivität ab.
Betriebstätigkeit (Operating activities). Dieser Abschnitt beginnt beim Jahresüberschuss. Die SEC sagt, er „gleicht den Jahresüberschuss (wie in der Gewinn- und Verlustrechnung ausgewiesen)“ mit den Barmitteln ab, die das Unternehmen tatsächlich erhalten oder verwendet hat. Er rechnet nicht zahlungswirksame Kosten, wie z. B. Abschreibungen, wieder hinzu. Er bereinigt zudem Veränderungen bei Forderungen, Vorräten und Verbindlichkeiten.
Investitionstätigkeit (Investing activities). Dieser Abschnitt deckt langfristige Vermögenswerte ab. Die SEC listet „Käufe oder Verkäufe von langfristigen Vermögenswerten wie Sachanlagen sowie Wertpapiere des Anlagevermögens“ auf. Der Kauf von Maschinen ist hier ein Mittelabfluss. Der Verkauf von Investitionen ist ein Zufluss.
Finanzierungstätigkeit (Financing activities). Dieser Abschnitt deckt Gelder von und an Eigentümer und Kreditgeber ab. Die SEC nennt „Barmittel, die durch den Verkauf von Aktien und Anleihen oder die Aufnahme von Bankkrediten beschafft wurden“ als typische Quellen. Die Rückzahlung eines Kredits, die Zahlung von Dividenden und der Rückkauf von Aktien sind Mittelverwendungen.
Addieren Sie die drei Summen, und Sie erhalten die Nettoveränderung der Barmittel für das Jahr. Sie sollte mit der Veränderung der Barmittel in der Bilanz übereinstimmen.
Beginnen Sie mit dem operativen Cashflow
Der operative Cashflow ist die wichtigste Zeile in der Kapitalflussrechnung. Er zeigt, ob das Kerngeschäft aus eigener Kraft Barmittel einbringt.
Vergleichen Sie ihn mit dem Jahresüberschuss aus der Gewinn- und Verlustrechnung. Eine einfache Kennzahl hilft dabei:
Cash Conversion = Cashflow aus Betriebstätigkeit / Jahresüberschuss
Ein Verhältnis nahe oder über 1,0 bedeutet, dass sich Gewinn in Barmittel verwandelt. Ein Verhältnis deutlich unter 1,0 über mehrere Jahre ist ein Warnsignal. Es bedeutet oft, dass Kunden langsamer zahlen oder sich Vorräte anhäufen.
Betrachten Sie dann die Zeilen des Working Capital innerhalb des operativen Abschnitts:
- Forderungen aus Lieferungen und Leistungen gestiegen. Umsätze wurden gebucht, aber noch nicht eingezogen.
- Vorräte gestiegen. Barmittel flossen in Waren, die noch nicht verkauft sind.
- Verbindlichkeiten aus Lieferungen und Leistungen gestiegen. Das Unternehmen bezahlt seine Lieferanten langsamer, wodurch Barmittel vorerst einbehalten werden.
Ein Ausschlag in einem Jahr kann normal sein, etwa das Aufstocken der Vorräte vor einer Hauptsaison. Derselbe Ausschlag Jahr für Jahr verdient eine genauere Untersuchung.
Den Free Cash Flow berechnen
Der Free Cash Flow zeigt die Barmittel an, die übrig bleiben, nachdem das Unternehmen für den Erhalt und das Wachstum seiner Vermögenswerte bezahlt hat. Viele Analysten betrachten ihn als das Geld, das an die Eigentümer fließen oder zur Tilgung von Schulden verwendet werden könnte.
Free Cash Flow = Cashflow aus Betriebstätigkeit − Investitionsausgaben (Capital Expenditures)
Investitionsausgaben erscheinen in der Regel im Investitionsabschnitt als Käufe von Sachanlagen. Die Bezeichnung variiert je nach Unternehmen.
Zwei verwandte Kennzahlen helfen bei Vergleichen:
- Cashflow-Marge = Cashflow aus Betriebstätigkeit / Umsatz. Sie zeigt, wie viel Barmittel jeder Euro Umsatz einbringt.
- Free-Cashflow-Marge = Free Cash Flow / Umsatz. Sie zeigt dasselbe nach Abzug der Investitionsausgaben.
Dies sind gängige Analystenformeln, keine GAAP-Summen, daher können Unternehmen sie in ihren Berichten unterschiedlich definieren. Berechnen Sie diese selbst aus der Kapitalflussrechnung, damit jedes Jahr dieselbe Methode verwendet wird.
Das Muster der drei Summen lesen
Die Vorzeichen der drei Abschnittssummen erzählen eine kurze Geschichte. Hier sind gängige Muster:
| Betriebstätigkeit | Investitionstätigkeit | Finanzierungstätigkeit | Was es oft bedeutet |
|---|---|---|---|
| Positiv | Negativ | Negativ | Ein reifes Unternehmen, das seine eigenen Investitionen finanziert und Eigentümer oder Kreditgeber auszahlt |
| Positiv | Negativ | Positiv | Ein wachsendes Unternehmen, das Kredite aufnimmt oder Kapital beschafft, um schneller zu investieren |
| Negativ | Negativ | Positiv | Ein junges oder angeschlagenes Unternehmen, das auf externe Finanzierung angewiesen ist |
| Negativ | Positiv | Positiv oder negativ | Ein Unternehmen, das Vermögenswerte verkauft, um den Barmittelbedarf zu decken |
Ein Muster ist ein Ausgangspunkt, kein Urteil. Ein Startup mit negativem operativen Cashflow kann voll im Plan liegen. Ein reifes Unternehmen mit demselben Muster erfordert einen genaueren Blick.
Zeiträume vergleichen und Berichte verknüpfen
Der Cashflow eines einzelnen Jahres ist eine Momentaufnahme. Mehrere Jahre zeigen die Richtung.
Stellen Sie jedes Jahr in einer eigenen Spalte dar. Prüfen Sie dann diese Punkte:
- Wächst der operative Cashflow mit dem Umsatz? Wenn der Umsatz wächst, der operative Cashflow jedoch nicht, schauen Sie sich das Working Capital an.
- Sind die Investitionsausgaben stabil oder steigend? Ein Sprung kann auf eine Expansion hindeuten, die sich später auszahlen kann.
- Wie wird die Investition finanziert? Vergleichen Sie den Free Cash Flow mit Dividenden, Rückkäufen und neuen Schulden.
- Steigen die Barmittel aufgrund des Geschäfts oder aufgrund von Kreditaufnahmen? Der Finanzierungsabschnitt beantwortet dies.
Die SEC merkt an, dass Cashflows „mit dem in der Gewinn- und Verlustrechnung ausgewiesenen Jahresüberschuss zusammenhängen, aber nicht mit ihm identisch sind“. Sie fügt hinzu: „Kein einzelner Finanzbericht erzählt die ganze Geschichte.“ Lesen Sie unsere Leitfäden dazu, wie man eine Bilanz analysiert und wie man eine Gewinn- und Verlustrechnung analysiert, um die anderen beiden Teile zu verstehen.
Warnsignale in einer Kapitalflussrechnung
Einige Muster verdienen einen genaueren Blick, bevor Sie den Schlagzeilen vertrauen. Keines davon beweist für sich allein ein Problem. Jedes ist jedoch ein Grund, den Anhang zu lesen.
Gewinn steigt, operativer Cashflow sinkt, über zwei Jahre oder länger. Ein Jahr kann am Timing liegen. Zwei oder mehr Jahre deuten oft auf langsame Zahlungseingänge oder steigende Vorräte hin.
Verbindlichkeiten werden gestreckt, um Barmittel zu stützen. Ein großer Sprung bei den Verbindlichkeiten aus Lieferungen und Leistungen erhöht den operativen Cashflow in diesem Jahr. Lieferanten werden dieses Geld zurückhaben wollen, daher hält der Schub nicht an.
Free Cash Flow unter den Dividenden. Wenn ein Unternehmen mehr ausschüttet, als es erwirtschaftet, stammt die Lücke aus Barmittelreserven oder neuen Schulden.
Investitionsausgaben weit unter den Abschreibungen. Weniger auszugeben, als die Vermögenswerte an Wert verlieren, kann den Free Cash Flow eine Zeit lang erhöhen. Auf Dauer kann dies dazu führen, dass die Ausrüstung veraltet und ineffizient wird.
Große einmalige Zuflüsse. Der Verkauf eines Gebäudes oder eines Geschäftsbereichs bringt einmalig Barmittel ein. Rechnen Sie dies heraus, bevor Sie das Geschäft beurteilen.
Cashflow aus Finanzierungstätigkeit in jedem Jahr. Ständige Kreditaufnahmen oder Aktienverkäufe können für ein wachsendes Unternehmen in Ordnung sein. Für ein reifes Unternehmen kann es bedeuten, dass sich das Geschäft nicht selbst finanzieren kann.
Halten Sie diese Prüfpunkte neben Ihren Notizen bereit, wenn Sie jede Kapitalflussrechnung lesen. Sie verwandeln eine Seite voller Summen in eine kurze Liste von Fragen für das Management oder Ihr Finanzteam.
Wie man eine Kapitalflussrechnung mit AI analysiert
Die oben genannten Schritte gehen bei einem Unternehmen und zwei Jahren schnell. Sie werden mühsam bei fünf Jahren, mehreren Unternehmen oder einem Stapel von PDF-Berichten. Ein AI-Tool kann die Berichte lesen, die Kennzahlen berechnen und die Veränderungen markieren.
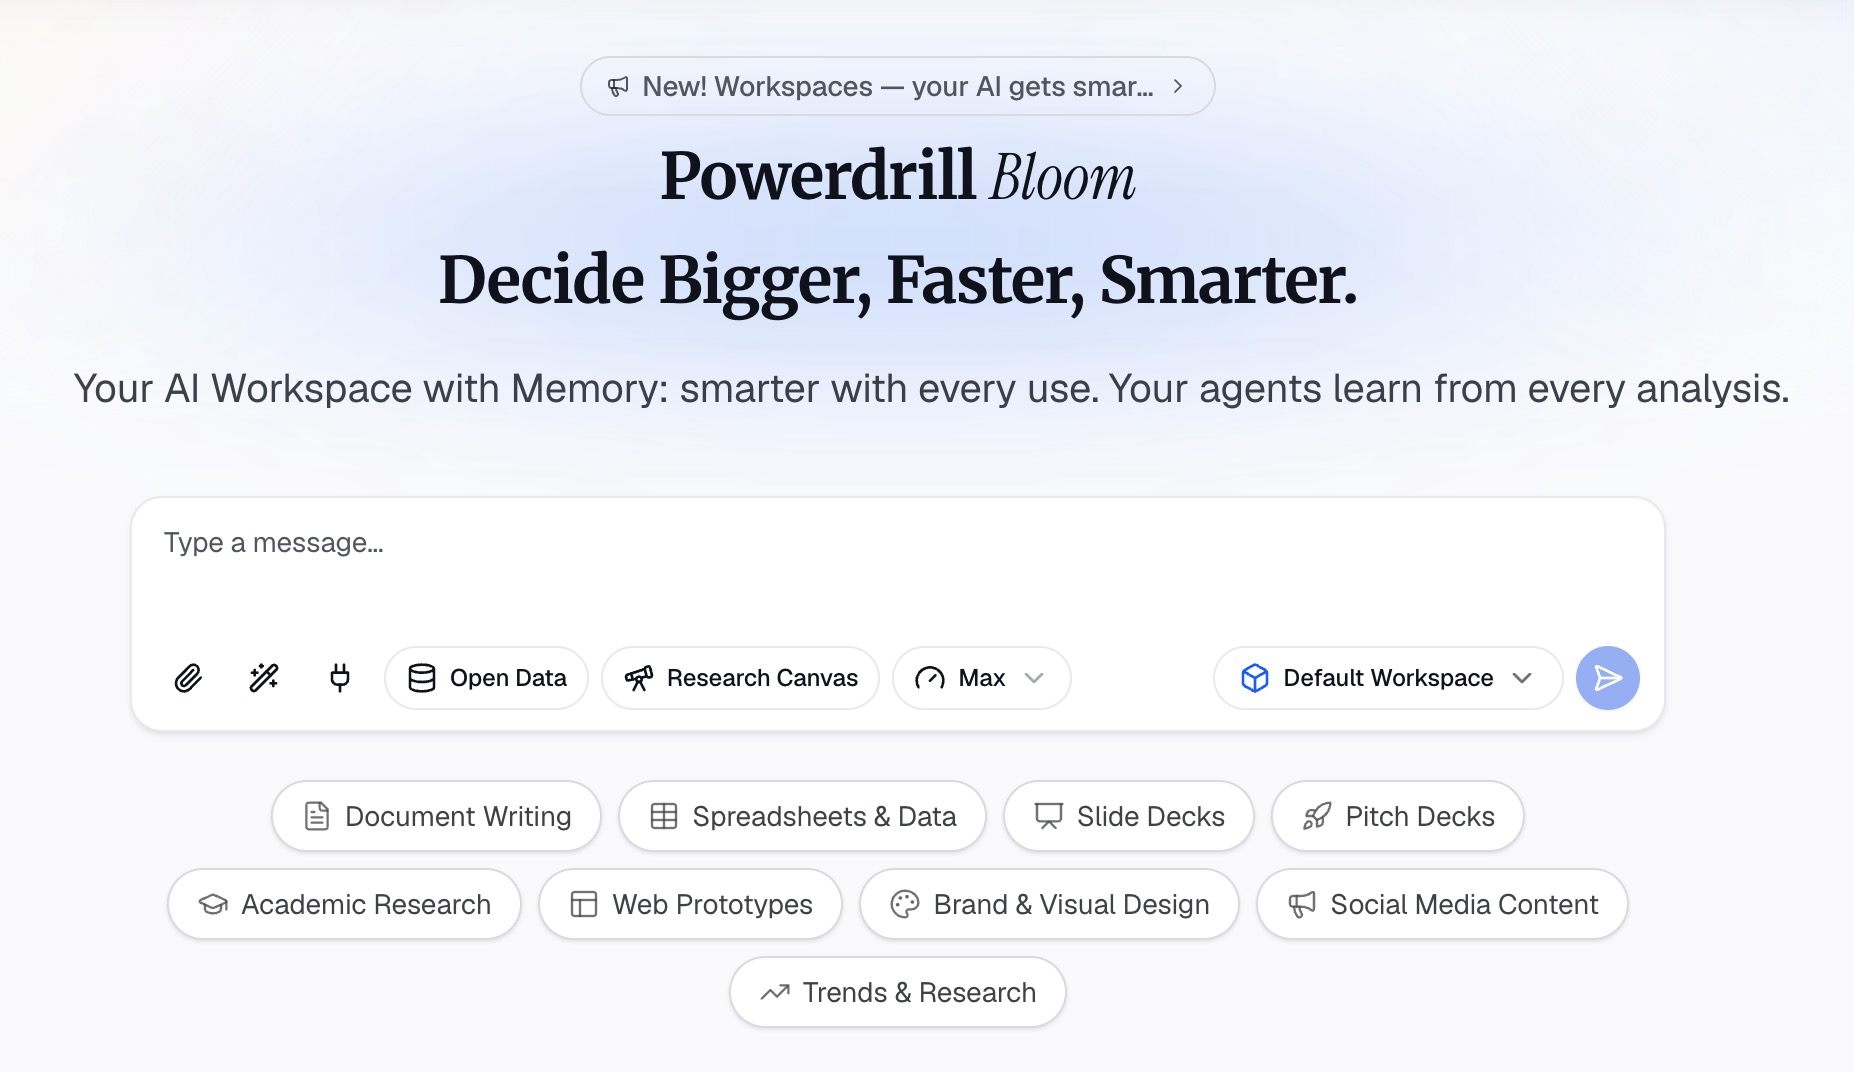
Hier ist die Methode in drei Schritten unter Verwendung von Powerdrill Bloom.
Schritt 1: Berichte hochladen oder abrufen
Laden Sie die Kapitalflussrechnungen, Gewinn- und Verlustrechnungen und Bilanzen hoch, die Sie vergleichen möchten. Dies können Excel-Exporte aus einem Buchhaltungssystem oder PDF-Jahresberichte sein.
Das AI Financial Analysis Tool kann laut Angabe „Finanzanalysen für Ihre GuV, Bilanz und Ihren Cashflow durchführen“. Für ein börsennotiertes Unternehmen deckt die SEC Filing Search-Seite „SEC-Einreichungen, Erträge, Bilanzen, Gewinn- und Verlustrechnungen, Cashflows, Dividenden und Insider-Transaktionen“ ab.
Schritt 2: Kennzahlen in natürlicher Sprache abfragen
Beschreiben Sie die gewünschte Analyse. Zum Beispiel: „Zeige für jedes Jahr den Cashflow aus Betriebstätigkeit, die Investitionsausgaben, den Free Cash Flow und die Cash Conversion. Erkläre die größten Veränderungen im Working Capital.“
Die Seite für Finanzanalysen ermöglicht es Ihnen, „die Perspektive für Kennzahlen, Trends, Anomalien oder Abweichungsanalysen zu wählen“. Sie bietet zudem „Trendlinien über Zeiträume hinweg mit QoQ- und YoY-Hervorhebungen“.
Stellen Sie dann Folgefragen, wie zum Beispiel: „Wie viel der Investition wurde durch neue Schulden finanziert?“
Schritt 3: Zahlen prüfen und Bericht exportieren
Prüfen Sie jedes Ergebnis anhand des Quellberichts. Wählen Sie zwei Zahlen aus, wie den Cashflow aus Betriebstätigkeit und die Investitionsausgaben, und bestätigen Sie diese manuell. Die SEC Filing Search-Seite gibt an: „Jede Antwort wird durch die SEC belegt, mit Links zu den Originaldatensätzen.“
Exportieren Sie dann die Analyse zur Überprüfung. Für die Liquiditätsplanung Ihres eigenen Unternehmens deckt das AI Cash Flow Analysis Tool den Runway und den 13-Wochen-Cashflow ab.
Ein Praxisbeispiel
Hier ist ein kurzes Beispiel für ein erfundenes Unternehmen, Cedar Outdoor Gear. Alle unten stehenden Zahlen sind erfunden und in Tausend Dollar angegeben.
| Posten | Jahr 1 | Jahr 2 |
|---|---|---|
| Umsatz | 10.000 | 12.000 |
| Jahresüberschuss | 1.200 | 1.500 |
| Abschreibungen | 400 | 450 |
| Veränderung des Working Capital | -100 | -650 |
| Cashflow aus Betriebstätigkeit | 1.500 | 1.300 |
| Investitionsausgaben | -600 | -900 |
| Free Cash Flow | 900 | 400 |
| Cashflow aus Finanzierungstätigkeit | -300 | 200 |
| Nettoveränderung der Barmittel | 600 | 600 |
Wenden Sie nun die Schritte an.
Operativer Cashflow. Der Jahresüberschuss stieg um 25 %, aber der Cashflow aus der Betriebstätigkeit sank um etwa 13 %. Die Cash Conversion fiel von 1,25 auf etwa 0,87.
Working Capital. Das Working Capital absorbierte im Jahr 2 650, gegenüber 100 im Vorjahr. Der Anhang sollte zeigen, ob Forderungen oder Vorräte die Ursache waren.
Free Cash Flow. Der Free Cash Flow sank von 900 auf 400, ein Rückgang von etwa 56 %. Höhere Investitionsausgaben erklären einen Teil des Rückgangs.
Finanzierung. Im Jahr 1 zahlte das Unternehmen 300 aus. Im Jahr 2 nahm es 200 ein, wahrscheinlich durch neue Schulden. Der Barmittelbestand stieg zwar immer noch um 600, aber weniger davon stammte aus dem operativen Geschäft.
Die Fragen. Zahlen die Kunden langsamer? Waren die zusätzlichen Vorräte für eine neue Saison geplant? Wird erwartet, dass die neuen Investitionsausgaben den Umsatz steigern?
Häufige Fehler bei der Kapitalflussrechnung
Ein Unternehmen allein nach dem Jahresüberschuss beurteilen. Der Gewinn kann steigen, während die Barmittel sinken. Vergleichen Sie immer beide Werte.
Das Working Capital ignorieren. Große Schwankungen bei Forderungen und Vorräten erklären die meisten Lücken zwischen Gewinn und Barmitteln.
Jeden negativen Cashflow als schlecht betrachten. Hohe Investitionen zeigen sich als Abfluss. Prüfen Sie, was mit dem Geld gekauft wurde.
Die Finanzierung als Quelle der Barmittel übersehen. Ein steigender Barmittelbestand, der durch Schulden finanziert wird, ist nicht dasselbe wie verdientes Geld.
Unterschiedliche Definitionen vergleichen. Der vom Unternehmen gemeldete Free Cash Flow kann eine eigene Methode verwenden. Berechnen Sie ihn selbst aus dem Bericht.
Den Anhang überspringen. Einmaleffekte, wie eine große Steuerzahlung oder ein Rechtsvergleich, können ein einzelnes Jahr verzerren.
Für den weiteren Arbeitsablauf siehe unseren Leitfaden zur Analyse von Finanzdaten mit AI.
Möchten Sie diese Kennzahlen für Ihre eigenen Berichte berechnen? Testen Sie Powerdrill Bloom mit Berichten aus zwei Jahren und fragen Sie nach dem Free Cash Flow und der Cash Conversion pro Jahr.
Häufig gestellte Fragen
Wie analysiert man eine Kapitalflussrechnung?
Lesen Sie nacheinander die Abschnitte Betriebstätigkeit, Investitionstätigkeit und Finanzierungstätigkeit. Vergleichen Sie den Cashflow aus der Betriebstätigkeit mit dem Jahresüberschuss und ziehen Sie dann die Investitionsausgaben ab, um den Free Cash Flow zu erhalten. Prüfen Sie das Muster der drei Summen, vergleichen Sie mehrere Jahre und lesen Sie den Anhang bei großen Veränderungen.
Was sind die drei Abschnitte einer Kapitalflussrechnung?
Die drei Abschnitte sind die Betriebs-, Investitions- und Finanzierungstätigkeit. Die Betriebstätigkeit deckt Barmittel aus dem Kerngeschäft ab. Die Investitionstätigkeit deckt langfristige Vermögenswerte und Wertpapiere des Anlagevermögens ab. Die Finanzierungstätigkeit deckt Gelder ab, die von Eigentümern und Kreditgebern beschafft oder an diese zurückgegeben wurden.
Wie berechnet man den Free Cash Flow?
Der Free Cash Flow ist der Cashflow aus der Betriebstätigkeit minus der Investitionsausgaben. Den Cashflow aus der Betriebstätigkeit finden Sie am Ende des entsprechenden Abschnitts. Investitionsausgaben erscheinen meist im Investitionsabschnitt als Käufe von Sachanlagen.
Was ist ein guter Cashflow aus der Betriebstätigkeit?
Es gibt keine einzelne gute Zahl. Eine nützliche Prüfung ist die Cash Conversion, bei der der Cashflow aus der Betriebstätigkeit durch den Jahresüberschuss geteilt wird. Ein Verhältnis nahe oder über 1,0 über mehrere Jahre bedeutet, dass sich Gewinn in Barmittel verwandelt. Vergleichen Sie dies mit der Historie des Unternehmens und seinen Wettbewerbern.
Kann AI eine Kapitalflussrechnung analysieren?
Ja. AI-Tools können Berichte aus Excel oder PDF lesen, den Free Cash Flow und die Cash Conversion berechnen und große Veränderungen zwischen den Jahren markieren. Powerdrill Bloom verknüpft jede Zahl mit ihrer Quelle und kann SEC-Einreichungen für börsennotierte Unternehmen durchsuchen. Prüfen Sie einige Zahlen manuell nach.
Quellen: US Securities and Exchange Commission, Beginners' Guide to Financial Statements. Details gelesen am 29. Oktober 2026.