كيفية تحليل الميزانية العمومية: خطوة بخطوة
لتحليل الميزانية العمومية، تأكد أولاً من أن الأصول تساوي الالتزامات بالإضافة إلى حقوق الملكية. ثم تحقق من السيولة باستخدام رأس المال العامل والنسبة المتداولة، وتحقق من الرافعة المالية باستخدام نسبة الدين إلى حقوق الملكية. قارن بين فترتين على الأقل، واقرأ الملاحظات قبل استخلاص أي استنتاج.
يستعرض هذا الدليل كل خطوة مع الصيغ، ومثال عملي، والأخطاء التي يقع فيها المبتدئون. كما يوضح كيفية تحليل الميزانية العمومية باستخدام AI عندما يكون لديك عدة سنوات أو عدة شركات للمقارنة.
ما تخبرك به الميزانية العمومية
الميزانية العمومية هي واحدة من القوائم المالية الثلاث الأساسية، إلى جانب قائمة الدخل وقائمة التدفقات النقدية. تشرح هيئة الأوراق المالية والبورصات الأمريكية (SEC) ذلك في دليل المبتدئين للقوائم المالية.
تقول SEC: "توفر الميزانية العمومية معلومات مفصلة حول أصول الشركة والتزاماتها وحقوق المساهمين فيها". وهي تعرض تلك الأرقام "في نهاية فترة التقرير". كما يشير الدليل إلى قيد معين: "إنها لا تظهر التدفقات الداخلة والخارجة من الحسابات خلال الفترة".
هذا يجعل الميزانية العمومية بمثابة لقطة فورية. فهي تجيب على ثلاثة أسئلة:
- ماذا تملك الشركة؟ هذه هي أصولها، مثل النقد والمخزون والمعدات.
- ماذا تدين الشركة؟ هذه هي التزاماتها، مثل القروض وفواتير الموردين والضرائب.
- ما المتبقي للملاك؟ هذا هو حقوق المساهمين.
تلخص SEC العلاقة في صيغة واحدة: "الأصول = الالتزامات + حقوق المساهمين". يجب أن تكون أصول الشركة "مساوية، أو 'متوازنة'، مع مجموع التزاماتها وحقوق المساهمين فيها".
يحول التحليل تلك اللقطة إلى إجابات. هل تستطيع الشركة دفع فواتيرها هذا العام؟ ما مدى اعتمادها على الديون؟ هل وضعها يزداد قوة أم ضعفاً؟
قبل البدء: ما تحتاجه
اجمع هذه المتطلبات قبل البدء:
- ميزانيتان عموميتان على الأقل. استخدم نفس التاريخ في كل عام، مثل بيانين لنهاية العام. فترة واحدة وحدها لا تخبرك بالكثير.
- الملاحظات المرفقة بالقوائم المالية. تشرح كيفية قياس الأرقام.
- قائمة الدخل. تخلط بعض النسب بين أرقام الميزانية العمومية وأرقام قائمة الدخل.
- جدول بيانات. يعد Excel أو Google Sheets كافياً للنسب المذكورة أدناه.
- نقطة مرجعية للصناعة. تحذر SEC من أن "النسب المرغوبة تختلف حسب الصناعة".
بالنسبة لشركة أمريكية عامة، ستجد كل هذه المعلومات في تقريرها السنوي، المعروف باسم Form 10-K. بالنسبة لشركة خاصة أو عملك الخاص، قم بتصديرها من نظام المحاسبة الخاص بك.
قراءة الأقسام الثلاثة
ابدأ بقراءة البيان من الأعلى إلى الأسفل قبل حساب أي شيء.
الأصول. تقول SEC: "تُدرج الأصول عموماً بناءً على سرعة تحويلها إلى نقد". تأتي الأصول المتداولة أولاً. وتعرفها SEC بأنها "الأشياء التي تتوقع الشركة تحويلها إلى نقد في غضون عام واحد". تليها الأصول غير المتداولة، مثل العقارات والمعدات.
الالتزامات. تقول SEC: "تُدرج الالتزامات عموماً بناءً على تواريخ استحقاقها". الالتزامات المتداولة هي "الالتزامات التي تتوقع الشركة سدادها خلال العام". الالتزامات طويلة الأجل "هي التزامات مستحقة بعد أكثر من عام".
حقوق المساهمين. تصفها SEC بأنها "المبلغ الذي استثمره المالكون في أسهم الشركة زائداً أو ناقصاً أرباح الشركة أو خسائرها منذ التأسيس".
أثناء القراءة، لاحظ أكبر خمسة بنود في كل قسم. تستحق البنود الكبيرة أكبر قدر من الاهتمام، لأن التغييرات الصغيرة فيها تؤثر على كل نسبة.
ثم تحقق من الإجماليات. يجب أن يتساوى إجمالي الأصول مع إجمالي الالتزامات بالإضافة إلى حقوق الملكية. إذا لم يتساويا، فأنت تقرأ مسودة أو أنك نقلت رقماً بشكل خاطئ.
التحقق من السيولة: هل تستطيع الشركة دفع فواتيرها؟
السيولة هي القدرة على تغطية الالتزامات قصيرة الأجل. هناك مقياسان يقومان بمعظم العمل.
رأس المال العامل. تعرفه SEC بأنه "الأموال المتبقية إذا دفعت الشركة التزاماتها المتداولة" من أصولها المتداولة. الصيغة هي:
رأس المال العامل = الأصول المتداولة – الالتزامات المتداولة
يعني رأس المال العامل الإيجابي أن الأصول المتداولة تغطي الفواتير المستحقة خلال عام. أما رأس المال العامل السلبي فهو علامة تحذير، رغم أن بعض نماذج الأعمال تعمل بهذه الطريقة.
النسبة المتداولة. تقسم هذه النسبة الأصول المتداولة على الالتزامات المتداولة. النسبة التي تزيد عن 1 تعني أن الأصول المتداولة تتجاوز الالتزامات المتداولة. يراقب العديد من المحللين النسب التي تقل كثيراً عن 1، لكن المستوى الصحيح يعتمد على الصناعة.
انظر داخل الأصول المتداولة. لا يتحول كل أصل متداول إلى نقد بنفس السرعة. النقد فوري. تعتمد الحسابات المدينة على دفع العملاء. يعتمد المخزون على المبيعات. الشركة التي لديها نسبة متداولة صحية مبنية في الغالب على مخزون بطيء الحركة قد تظل تعاني من نقص في النقد.
يساعد إجراء فحص بسيط: قارن النقد وحده بالالتزامات المتداولة. إذا كان النقد يغطي حصة صغيرة فقط، فإن الشركة تعتمد على تحصيل الحسابات المدينة وبيع المخزون في الوقت المحدد.
التحقق من الرافعة المالية: ما مدى اعتمادها على الديون؟
توضح الرافعة المالية كيفية تمويل الشركة. تقدم SEC الصيغة الرئيسية:
نسبة الدين إلى حقوق الملكية = إجمالي الالتزامات / حقوق المساهمين
تشرح SEC ما تعنيه نتيجة 2 إلى 1. الشركة "لديها دولاران من الديون مقابل كل دولار واحد يستثمره المساهمون في الشركة".
النسبة العالية ليست سيئة دائماً. فالمرافق والبنوك غالباً ما تحمل ديوناً أكثر بحكم طبيعة عملها. لكن النسبة المتزايدة على مدى عدة سنوات، مع أرباح ثابتة، تعني أن الشركة تقترض بشكل أسرع مما تنمو.
تحقق أيضاً من مزيج الديون. الاقتراض قصير الأجل الذي يجب إعادة تمويله في غضون عام يحمل مخاطر أكبر من الديون طويلة الأجل بسعر فائدة ثابت. عادة ما تدرج الملاحظات كل قرض وسعره وتاريخ استحقاقه.
مقارنة فترتين أو أكثر
الميزانية العمومية الواحدة هي صورة فوتوغرافية. أما ميزانيتان أو أكثر فتشكلان قصة.
ضع كل فترة جنباً إلى جنب في جدول بيانات. ثم أضف عمودين: التغيير بالدولار والتغيير بالنسبة المئوية. اقرأ أكبر التغييرات أولاً.
اطرح هذه الأسئلة أثناء المضي قدماً:
- هل نمت الحسابات المدينة بشكل أسرع من المبيعات؟ قد يكون العملاء يدفعون ببطء أكبر.
- هل تراكم المخزون؟ قد لا تُباع المنتجات كما هو مخطط لها.
- هل انخفض النقد بينما ارتفع الدين؟ قد تكون الشركة تقترض لتمويل العمليات.
- هل انخفضت حقوق الملكية؟ قد تؤدي الخسائر أو توزيعات الأرباح الكبيرة إلى تآكل حصة الملاك.
ثم انظر عبر القوائم. تذكر SEC القراء بأن القوائم "مرتبطة ببعضها البعض". تظهر التغييرات في الأصول والالتزامات أيضاً في الإيرادات والمصروفات في قائمة الدخل.
أضف فحصاً واحداً للكفاءة. تصف SEC نسبة دوران المخزون. فهي "تقارن تكلفة مبيعات الشركة في قائمة دخلها مع متوسط رصيد مخزونها للفترة". للحصول على متوسط المخزون، اجمع رصيدي البداية والنهاية واقسمهما على اثنين. يعني انخفاض الدوران أن المخزون يظل لفترة أطول قبل بيعه.
بالنسبة لشركة عامة، قارن أيضاً مع نظير أو نظيرين. فالنسبة التي تبدو ضعيفة وحدها قد تكون طبيعية في تلك الصناعة.
قراءة الملاحظات و MD&A
تعتمد الأرقام في الميزانية العمومية على الخيارات التي تتخذها الإدارة. تشرح الملاحظات تلك الخيارات.
تتحدث SEC بوضوح عن هذا الأمر: "من المهم جداً قراءة الحواشي". وتقول "الحواشي المرفقة بالقوائم المالية مليئة بالمعلومات". وهي تغطي السياسات المحاسبية والضرائب والمعاشات التقاعدية وخيارات الأسهم.
كما توجه SEC القراء إلى مناقشة الإدارة. وتقول إن MD&A هي "فرصة الإدارة لتزويد المستثمرين برؤيتها للأداء المالي وحالة الشركة". يمكن لهذا القسم أن يشرح سبب تغير رقم ما.
عندما يتحرك بند ما بشكل حاد، ابحث عنه في الملاحظات. قد تكون القفزة في الدين قرضاً جديداً للاستحواذ. قد يكون الانخفاض في المخزون شطباً للقيمة. تحول الملاحظات الرقم إلى سبب.
كيفية تحليل الميزانية العمومية باستخدام AI
الخطوات المذكورة أعلاه بسيطة لشركة واحدة وسنتين. لكنها تصبح بطيئة مع خمس سنوات، أو عدة كيانات، أو مجموعة من التقارير السنوية بصيغة PDF. يمكن لأداة AI قراءة البيانات وحساب النسب وتحديد التغييرات.
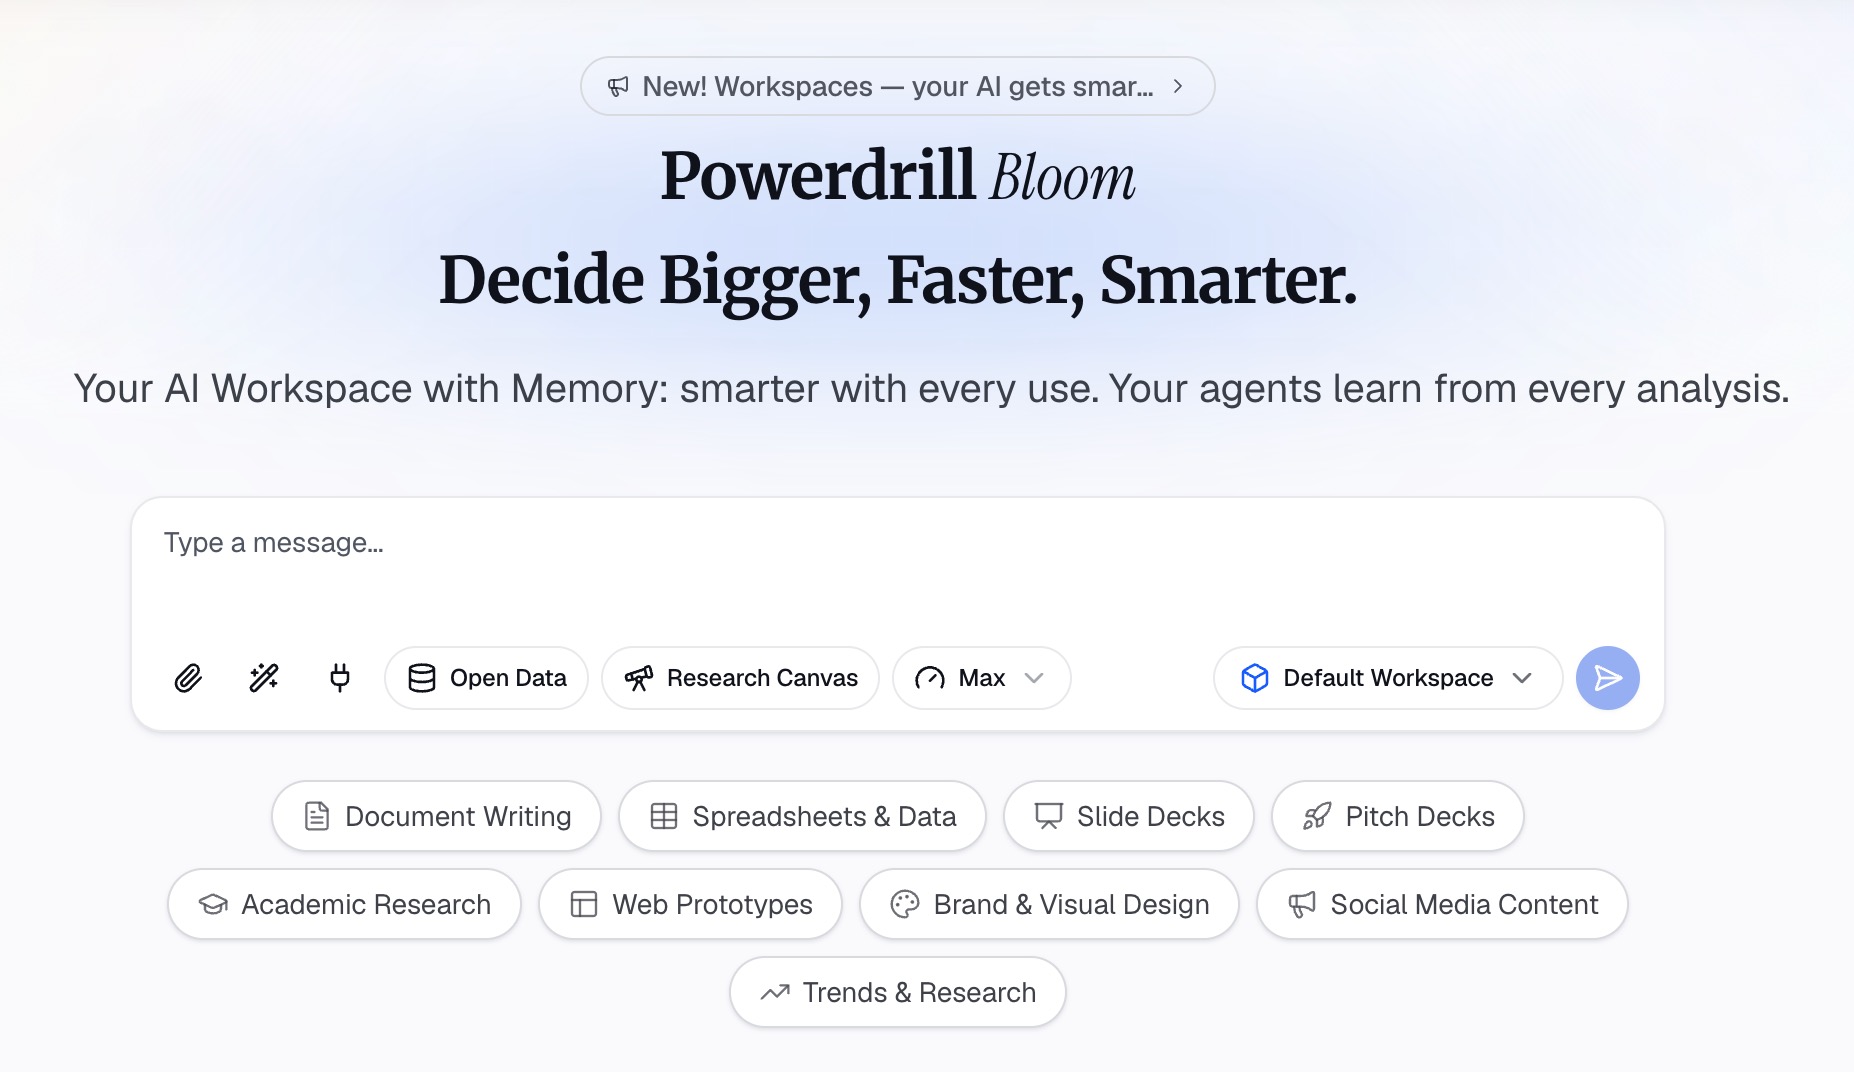
إليك الطريقة في ثلاث خطوات، باستخدام Powerdrill Bloom.
الخطوة 1: رفع ميزانياتك العمومية
قم برفع الميزانيات العمومية التي تريد مقارنتها. يمكن أن تكون ملفات Excel مصدرة من نظامك المحاسبي أو تقارير سنوية بصيغة PDF.
تطلب AI Financial Analysis Tool "صادرات الأرباح والخسائر والميزانية العمومية والتدفقات النقدية من نظامك المحاسبي". بالنسبة لشركة عامة، تغطي صفحة SEC Filing Search "إيداعات SEC، والأرباح، والميزانيات العمومية، وقوائم الدخل، والتدفقات النقدية، وتوزيعات الأرباح، ومعاملات المطلعين".
الخطوة 2: اطلب النسب بلغة طبيعية
صف التحليل الذي تريده. على سبيل المثال: "احسب رأس المال العامل، والنسبة المتداولة، والدين إلى حقوق الملكية لكل عام. أظهر التغيير عن العام الماضي وحدد أي شيء غير عادي".
تسرد صفحة التحليل المالي "نسب الربحية والسيولة والرافعة المالية والكفاءة مع معايير الصناعة". كما توفر "خطوط اتجاه متعددة الفترات عبر البيانات المالية مع التغيير ربع السنوي QoQ والسنوي YoY".
يمكنك طرح أسئلة متابعة، مثل "لماذا انخفضت النسبة المتداولة؟" أو "أي التزام نما بشكل أكبر؟"
الخطوة 3: تحقق من الأرقام وصدّر التحليل
تحقق من كل نسبة مقابل البيان المصدر. اختر رقمين وأكدهما يدوياً. الإجماليات وبند حقوق الملكية خيارات جيدة، لأن الأخطاء هناك تؤثر على كل نسبة. تقول الصفحة الرئيسية "كل رقم يعود مع الصفحة والصف والرقم الذي يقف خلفه"، لذا يمكنك تتبع كل واحد منها.
تنتج الأداة أيضاً "تقرير تحديد الشذوذ الذي يسرد بنوداً متباعدة مع الأسباب المقترحة". تعامل مع تلك الأسباب كخيوط للتحقق منها في الملاحظات، وليس كاستنتاجات نهائية.
ثم قم بالتصدير. تقدم صفحة التحليل المالي "ملف PDF بعلامة تجارية". بالنسبة لحزمة مجلس الإدارة، يقوم AI Financial Report Generator ببناء "عرض مالي ربع سنوي لمجلس الإدارة مع مؤشرات الأداء الرئيسية KPIs، وعرض القطاعات والطلبات".
مثال عملي
إليك مثال قصير لشركة وهمية، Harbor Lane Supply. جميع الأرقام أدناه وهمية وبآلاف الدولارات.
| البند | العام 1 | العام 2 | التغيير |
|---|---|---|---|
| النقد | 420 | 260 | -38% |
| الحسابات المدينة | 610 | 790 | +30% |
| المخزون | 540 | 720 | +33% |
| إجمالي الأصول المتداولة | 1,570 | 1,770 | +13% |
| إجمالي الالتزامات المتداولة | 980 | 1,310 | +34% |
| إجمالي الالتزامات | 1,900 | 2,450 | +29% |
| حقوق المساهمين | 1,250 | 1,230 | -2% |
الآن طبق الخطوات. تستخدم النسب أدناه الأرقام المقربة من الجدول.
السيولة. انخفض رأس المال العامل من 590 إلى 460. انخفضت النسبة المتداولة من حوالي 1.6 إلى حوالي 1.35. كلاهما لا يزال يغطي الفواتير قصيرة الأجل، لكن هامش الأمان تقلص.
داخل الأصول المتداولة. انخفض النقد بنسبة 38% بينما نمت كل من الحسابات المدينة والمخزون بنحو الثلث. يعتمد جزء أكبر من القوة قصيرة الأجل للشركة الآن على دفع العملاء وبيع المخزون.
الرافعة المالية. ارتفعت نسبة الدين إلى حقوق الملكية من حوالي 1.5 إلى حوالي 2.0. أصبح لدى الشركة الآن حوالي دولارين من الالتزامات مقابل كل دولار من حقوق الملكية.
القصة. ربما نمت المبيعات، لكن الشركة تمول هذا النمو بائتمان الموردين والاقتراض. الأسئلة التالية تذهب إلى الملاحظات وقائمة الدخل. هل نمت المبيعات بنفس سرعة الحسابات المدينة؟ هل هناك أي عملاء متأخرين؟
أخطاء شائعة في تحليل الميزانية العمومية
قراءة فترة واحدة وحدها. لا يمكن لميزانية عمومية واحدة أن تظهر اتجاهاً. قارن دائماً بين تاريخين على الأقل.
تجاهل الصناعة. تقول SEC "النسب المرغوبة تختلف حسب الصناعة". قارن مع الأقران قبل الحكم على النسبة.
اعتبار جميع الأصول المتداولة نقداً. يستغرق المخزون والحسابات المدينة وقتاً للتحول إلى نقد. تحقق من مقدار النقد من الإجمالي.
تخطي الملاحظات. توجد شروط الديون وعقود الإيجار والتغييرات المحاسبية في الملاحظات. وغالباً ما تشرح أكبر التحركات.
نسيان القوائم الأخرى. توضح الميزانية العمومية المركز المالي، وليس الأداء. اربطها بقائمة الدخل وقائمة التدفقات النقدية. يغطي دليلنا حول تحليل البيانات المالية باستخدام AI الصورة الأوسع.
إعادة كتابة أرقام PDF يدوياً. أخطاء النسخ شائعة، ورقم واحد خاطئ في الإجمالي يفسد كل نسبة تستخدمه. إذا كانت بياناتك بصيغة PDF، فراجع كيفية تحويل القوائم المالية بصيغة PDF إلى رسوم بيانية دون إعادة الكتابة.
هل تريد تشغيل النسب على بياناتك الخاصة؟ جرب Powerdrill Bloom مع ميزانيتين عموميتين لعامين، واطلب نسب السيولة والرافعة المالية مع التغييرات السنوية.
الأسئلة الشائعة
كيف تحلل الميزانية العمومية؟
تأكد من أن الأصول تساوي الالتزامات بالإضافة إلى حقوق الملكية. ثم احسب رأس المال العامل، والنسبة المتداولة، ونسبة الدين إلى حقوق الملكية. قارن بين فترتين على الأقل، وابحث عن أكبر التغييرات، واقرأ الملاحظات لفهم سبب تحرك الأرقام.
ما هي أهم نسب الميزانية العمومية؟
للمبتدئين، ابدأ بثلاث نسب. يظهر رأس المال العامل والنسبة المتداولة السيولة. تظهر نسبة الدين إلى حقوق الملكية الرافعة المالية. تشرح SEC أن نسبة الدين إلى حقوق الملكية البالغة 2 إلى 1 تعني دولارين من الديون مقابل كل دولار يستثمره المساهمون.
ما هي النسبة المتداولة الجيدة؟
النسبة المتداولة التي تزيد عن 1 تعني أن الأصول المتداولة تتجاوز الالتزامات المتداولة. يعتمد المستوى الصحيح على الصناعة، لأن SEC تشير إلى أن النسب المرغوبة تختلف حسب الصناعة. قارن مع الأقران ومع سنوات الشركة الماضية.
ما الفرق بين الميزانية العمومية وقائمة الدخل؟
توضح الميزانية العمومية ما تملكه الشركة وما تدين به في تاريخ واحد. توضح قائمة الدخل الإيرادات والمصروفات والربح خلال فترة زمنية. تقول SEC إن الميزانية العمومية لا تظهر التدفقات الداخلة والخارجة من الحسابات خلال الفترة.
هل يمكن لـ AI تحليل الميزانية العمومية؟
نعم. يمكن لأدوات AI قراءة الميزانيات العمومية من Excel أو PDF، وحساب نسب السيولة والرافعة المالية، وتحديد التغييرات الكبيرة بين الفترات. يربط Powerdrill Bloom كل رقم بصفه أو صفحته المصدرية. تحقق دائماً من بعض الأرقام يدوياً واقرأ الملاحظات قبل استخلاص الاستنتاجات.
المصادر: هيئة الأوراق المالية والبورصات الأمريكية، دليل المبتدئين للقوائم المالية. تمت قراءة التفاصيل في 27 أكتوبر 2026.