Cách phân tích Bảng cân đối kế toán: Từng bước một
Để phân tích bảng cân đối kế toán, trước tiên hãy xác nhận rằng tổng tài sản bằng nợ phải trả cộng với vốn chủ sở hữu. Sau đó, kiểm tra khả năng thanh khoản bằng vốn lưu động và hệ số thanh toán hiện hành, đồng thời kiểm tra đòn bẩy bằng hệ số nợ trên vốn chủ sở hữu. So sánh ít nhất hai kỳ kế toán và đọc các thuyết minh trước khi đưa ra kết luận.
Hướng dẫn này sẽ đi qua từng bước với các công thức, một ví dụ thực tế và những sai lầm thường gặp ở người mới bắt đầu. Hướng dẫn cũng chỉ ra cách phân tích bảng cân đối kế toán bằng AI khi bạn có dữ liệu của nhiều năm hoặc nhiều công ty để so sánh.
Bảng cân đối kế toán cho bạn biết điều gì
Bảng cân đối kế toán là một trong ba báo cáo tài chính cốt lõi, cùng với báo cáo kết quả hoạt động kinh doanh và báo cáo lưu chuyển tiền tệ. Ủy ban Chứng khoán và Giao dịch Hoa Kỳ (SEC) giải thích điều này trong Hướng dẫn dành cho người mới bắt đầu về Báo cáo tài chính.
SEC cho biết "Bảng cân đối kế toán cung cấp thông tin chi tiết về tài sản, nợ phải trả và vốn chủ sở hữu của một công ty." Nó hiển thị những số liệu đó "tại thời điểm kết thúc kỳ báo cáo." Hướng dẫn cũng lưu ý một hạn chế: "Nó không hiển thị các dòng tiền vào và ra khỏi các tài khoản trong kỳ."
Điều đó làm cho bảng cân đối kế toán trở thành một bức ảnh chụp nhanh. Nó trả lời ba câu hỏi:
- Công ty sở hữu những gì? Đây là tài sản của công ty, chẳng hạn như tiền mặt, hàng tồn kho và thiết bị.
- Công ty nợ những gì? Đây là các khoản nợ phải trả, chẳng hạn như các khoản vay, hóa đơn nhà cung cấp và thuế.
- Còn lại gì cho các chủ sở hữu? Đó là vốn chủ sở hữu của cổ đông.
SEC tóm tắt mối liên hệ này trong một công thức: "TÀI SẢN = NỢ PHẢI TRẢ + VỐN CHỦ SỞ HỮU." Tài sản của một công ty "phải bằng, hoặc 'cân đối' với tổng nợ phải trả và vốn chủ sở hữu của nó."
Việc phân tích sẽ biến bức ảnh chụp nhanh đó thành các câu trả lời. Công ty có thể thanh toán các hóa đơn trong năm nay không? Công ty phụ thuộc vào nợ bao nhiêu? Vị thế của công ty đang trở nên mạnh hơn hay yếu đi?
Trước khi bắt đầu: những gì bạn cần
Hãy thu thập những thứ này trước khi bạn bắt đầu:
- Ít nhất hai bảng cân đối kế toán. Sử dụng cùng một ngày trong mỗi năm, chẳng hạn như hai báo cáo cuối năm. Một kỳ đơn lẻ sẽ cho bạn biết rất ít thông tin.
- Thuyết minh báo cáo tài chính. Chúng giải thích cách các con số được đo lường.
- Báo cáo kết quả hoạt động kinh doanh. Một số chỉ số kết hợp các số liệu từ bảng cân đối kế toán và báo cáo kết quả hoạt động kinh doanh.
- Một bảng tính. Excel hoặc Google Sheets là đủ cho các chỉ số dưới đây.
- Một điểm tham chiếu ngành. SEC cảnh báo rằng "các chỉ số lý tưởng thay đổi tùy theo ngành."
Đối với một công ty đại chúng tại Hoa Kỳ, bạn sẽ tìm thấy tất cả những thứ này trong báo cáo thường niên của họ, được gọi là Form 10-K. Đối với một công ty tư nhân hoặc doanh nghiệp của riêng bạn, hãy xuất chúng từ hệ thống kế toán của bạn.
Đọc ba phần chính
Bắt đầu bằng cách đọc báo cáo từ trên xuống dưới trước khi bạn tính toán bất cứ điều gì.
Tài sản. SEC cho biết "Tài sản thường được liệt kê dựa trên tốc độ chúng được chuyển đổi thành tiền mặt." Tài sản ngắn hạn đứng đầu. SEC định nghĩa chúng là "những thứ mà công ty dự kiến sẽ chuyển đổi thành tiền mặt trong vòng một năm." Tiếp theo là tài sản dài hạn, chẳng hạn như bất động sản và thiết bị.
Nợ phải trả. SEC cho biết "Nợ phải trả thường được liệt kê dựa trên ngày đến hạn của chúng." Nợ ngắn hạn là "các nghĩa vụ mà công ty dự kiến sẽ thanh toán trong năm." Nợ dài hạn "là các nghĩa vụ đến hạn sau hơn một năm."
Vốn chủ sở hữu. SEC mô tả đó là "số tiền chủ sở hữu đã đầu tư vào cổ phiếu của công ty cộng hoặc trừ đi thu nhập hoặc lỗ của công ty kể từ khi thành lập."
Khi bạn đọc, hãy lưu ý năm dòng lớn nhất trong mỗi phần. Các mục lớn xứng đáng được chú ý nhất, vì những thay đổi nhỏ trong đó sẽ làm thay đổi mọi chỉ số.
Sau đó kiểm tra tổng số. Tổng tài sản phải bằng tổng nợ phải trả cộng với vốn chủ sở hữu. Nếu không bằng, bạn đang đọc một bản nháp hoặc bạn đã sao chép sai một con số.
Kiểm tra tính thanh khoản: công ty có thể trả các hóa đơn không?
Thanh khoản là khả năng đáp ứng các nghĩa vụ ngắn hạn. Hai thước đo dưới đây thực hiện hầu hết công việc này.
Vốn lưu động. SEC định nghĩa đó là "số tiền còn lại nếu một công ty thanh toán các khoản nợ ngắn hạn" từ tài sản ngắn hạn của mình. Công thức là:
Vốn lưu động = Tài sản ngắn hạn – Nợ ngắn hạn
Vốn lưu động dương có nghĩa là tài sản ngắn hạn đủ để chi trả các hóa đơn đến hạn trong vòng một năm. Vốn lưu động âm là một dấu hiệu cảnh báo, mặc dù một số mô hình kinh doanh vẫn vận hành theo cách đó.
Hệ số thanh toán hiện hành. Chỉ số này lấy tài sản ngắn hạn chia cho nợ ngắn hạn. Hệ số trên 1 có nghĩa là tài sản ngắn hạn vượt quá nợ ngắn hạn. Nhiều nhà phân tích theo dõi các hệ số thấp hơn nhiều so với 1, nhưng mức độ phù hợp còn tùy thuộc vào ngành nghề.
Nhìn sâu vào tài sản ngắn hạn. Không phải mọi tài sản ngắn hạn đều chuyển thành tiền mặt với cùng tốc độ. Tiền mặt là tức thì. Các khoản phải thu phụ thuộc vào việc khách hàng thanh toán. Hàng tồn kho phụ thuộc vào việc bán hàng. Một công ty có hệ số thanh toán hiện hành tốt nhưng chủ yếu dựa trên hàng tồn kho chậm luân chuyển vẫn có thể bị thiếu hụt tiền mặt.
Một bước kiểm tra đơn giản sẽ giúp ích. Hãy so sánh riêng tiền mặt với nợ ngắn hạn. Nếu tiền mặt chỉ chiếm một phần nhỏ, công ty đang phụ thuộc vào việc thu hồi các khoản phải thu và bán hàng tồn kho đúng hạn.
Kiểm tra đòn bẩy: công ty phụ thuộc vào nợ bao nhiêu?
Đòn bẩy cho thấy cách một công ty được tài trợ. SEC đưa ra công thức chính:
Hệ số Nợ trên Vốn chủ sở hữu = Tổng nợ phải trả / Vốn chủ sở hữu
SEC giải thích ý nghĩa của kết quả 2 trên 1. Công ty "có hai đô la nợ cho mỗi một đô la cổ đông đầu tư vào công ty."
Hệ số cao không phải lúc nào cũng xấu. Các công ty tiện ích và ngân hàng thường mang nhiều nợ hơn theo thiết kế. Nhưng một hệ số tăng dần qua nhiều năm, trong khi lợi nhuận đi ngang, có nghĩa là công ty đang vay nợ nhanh hơn tốc độ tăng trưởng.
Cũng cần kiểm tra cơ cấu nợ. Các khoản vay ngắn hạn phải tái cấp vốn trong vòng một năm mang lại nhiều rủi ro hơn nợ dài hạn với lãi suất cố định. Các thuyết minh thường liệt kê từng khoản vay, lãi suất và ngày đến hạn của nó.
So sánh hai hoặc nhiều kỳ kế toán
Một bảng cân đối kế toán là một bức ảnh. Hai hoặc nhiều hơn tạo nên một câu chuyện.
Đặt từng kỳ cạnh nhau trong một bảng tính. Sau đó thêm hai cột: thay đổi bằng số tiền tuyệt đối và thay đổi theo tỷ lệ phần trăm. Đọc những thay đổi lớn nhất trước.
Đặt các câu hỏi sau khi bạn thực hiện:
- Các khoản phải thu có tăng nhanh hơn doanh thu không? Khách hàng có thể đang thanh toán chậm hơn.
- Hàng tồn kho có bị ứ đọng không? Sản phẩm có thể không bán được như kế hoạch.
- Tiền mặt giảm trong khi nợ tăng? Công ty có thể đang vay nợ để tài trợ cho các hoạt động vận hành.
- Vốn chủ sở hữu có giảm không? Các khoản lỗ hoặc cổ tức lớn có thể đang ăn mòn phần vốn của chủ sở hữu.
Sau đó, hãy nhìn xuyên suốt các báo cáo. SEC nhắc nhở người đọc rằng các báo cáo "đều có liên quan với nhau." Những thay đổi trong tài sản và nợ phải trả cũng xuất hiện trong doanh thu và chi phí trên báo cáo kết quả hoạt động kinh doanh.
Thêm một bước kiểm tra hiệu quả. SEC mô tả hệ số vòng quay hàng tồn kho. Nó "so sánh giá vốn hàng bán của công ty trên báo cáo kết quả hoạt động kinh doanh với số dư hàng tồn kho bình quân trong kỳ." Để có hàng tồn kho bình quân, hãy cộng số dư đầu kỳ và cuối kỳ rồi chia cho hai. Vòng quay giảm có nghĩa là hàng tồn kho đang nằm chờ lâu hơn trước khi được bán.
Đối với một công ty đại chúng, hãy so sánh với một hoặc hai đối thủ cùng ngành. Một chỉ số trông có vẻ yếu khi đứng một mình có thể là bình thường đối với ngành đó.
Đọc thuyết minh và phần MD&A
Các con số trên bảng cân đối kế toán phụ thuộc vào các lựa chọn của ban quản lý. Các thuyết minh giải thích những lựa chọn đó.
SEC nói thẳng về điều này: "Việc đọc các chú thích cuối trang là vô cùng quan trọng." Họ nói "Các chú thích cuối trang cho báo cáo tài chính chứa đầy thông tin." Chúng bao gồm các chính sách kế toán, thuế, lương hưu và quyền chọn cổ phiếu.
SEC cũng hướng người đọc đến phần thảo luận của ban quản lý. Họ nói MD&A là "cơ hội để ban quản lý cung cấp cho các nhà đầu tư cái nhìn của mình về kết quả tài chính và tình trạng của công ty." Phần đó có thể giải thích tại sao một con số thay đổi.
Khi một dòng biến động mạnh, hãy tìm kiếm nó trong phần thuyết minh. Một sự gia tăng nợ có thể là một khoản vay mới để mua lại công ty khác. Một sự sụt giảm hàng tồn kho có thể là một khoản trích lập dự phòng giảm giá. Các thuyết minh biến một con số thành một lý do.
Cách phân tích bảng cân đối kế toán bằng AI
Các bước trên khá đơn giản cho một công ty và hai năm dữ liệu. Chúng sẽ trở nên chậm chạp với năm năm, nhiều thực thể hoặc một chồng báo cáo thường niên dạng PDF. Một công cụ AI có thể đọc các báo cáo, tính toán các chỉ số và gắn cờ các thay đổi.
Dưới đây là phương pháp gồm ba bước, sử dụng Powerdrill Bloom.
Bước 1: Tải lên các bảng cân đối kế toán của bạn
Tải lên các bảng cân đối kế toán bạn muốn so sánh. Chúng có thể là các tệp Excel xuất từ hệ thống kế toán của bạn hoặc các báo cáo thường niên dạng PDF.
Trang AI Financial Analysis Tool yêu cầu "xuất P&L, bảng cân đối kế toán và lưu chuyển tiền tệ từ hệ thống kế toán của bạn." Đối với một công ty đại chúng, trang SEC Filing Search bao gồm "các hồ sơ SEC, thu nhập, bảng cân đối kế toán, báo cáo kết quả hoạt động kinh doanh, lưu chuyển tiền tệ, cổ tức và các giao dịch nội gián."
Bước 2: Yêu cầu các chỉ số bằng ngôn ngữ tự nhiên
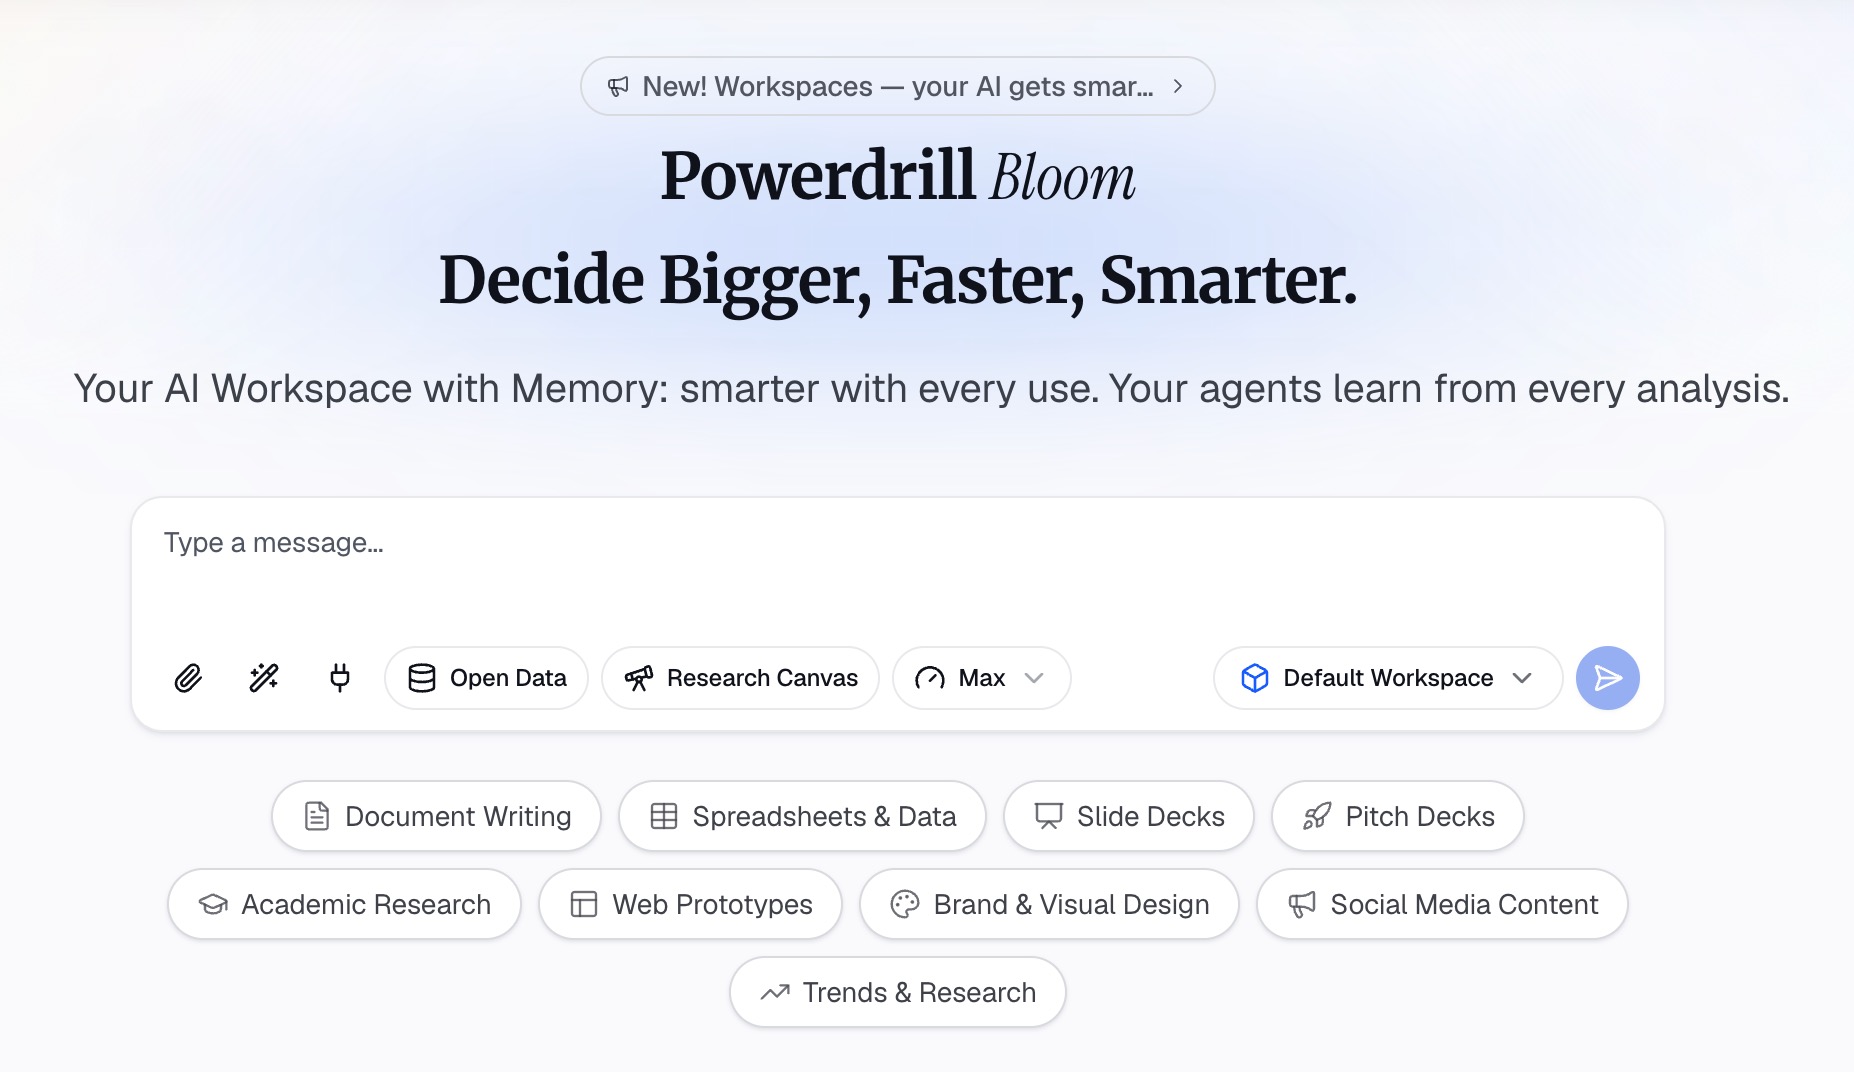
Mô tả phân tích bạn muốn. Ví dụ: "Tính vốn lưu động, hệ số thanh toán hiện hành và nợ trên vốn chủ sở hữu cho mỗi năm. Hiển thị thay đổi so với năm ngoái và gắn cờ bất kỳ điều gì bất thường."
Trang phân tích tài chính liệt kê "Các chỉ số về khả năng sinh lời, thanh khoản, đòn bẩy và hiệu quả với các tiêu chuẩn ngành." Nó cũng cung cấp "Các đường xu hướng đa kỳ trên các báo cáo tài chính với thay đổi QoQ và YoY."
Bạn có thể đặt các câu hỏi tiếp theo, chẳng hạn như "Tại sao hệ số thanh toán hiện hành lại giảm?" hoặc "Khoản nợ phải trả nào tăng nhiều nhất?"
Bước 3: Kiểm tra các con số và xuất phân tích
Kiểm tra từng chỉ số so với báo cáo nguồn. Chọn hai con số và xác nhận lại bằng tay. Tổng số và dòng vốn chủ sở hữu là những lựa chọn tốt, vì sai sót ở đó sẽ làm thay đổi mọi chỉ số. Trang chủ cho biết "Mọi con số đều đi kèm với trang, hàng và số liệu đằng sau nó," vì vậy bạn có thể truy xuất nguồn gốc của từng con số.
Công cụ này cũng tạo ra một "Báo cáo gắn cờ bất thường liệt kê các dòng mục có sự khác biệt với các nguyên nhân gợi ý." Hãy coi những nguyên nhân đó là manh mối để kiểm tra trong phần thuyết minh, không phải là kết luận cuối cùng.
Sau đó xuất dữ liệu. Trang phân tích tài chính cung cấp một "PDF có thương hiệu." Đối với một bộ tài liệu họp hội đồng quản trị, AI Financial Report Generator sẽ xây dựng một "Bộ tài liệu tài chính hội đồng quản trị hàng quý với các KPI, chế độ xem phân khúc và các yêu cầu."
Một ví dụ thực tế
Dưới đây là một ví dụ ngắn cho một công ty giả định, Harbor Lane Supply. Tất cả các số liệu dưới đây là giả định và tính theo đơn vị nghìn đô la.
| Dòng mục | Năm 1 | Năm 2 | Thay đổi |
|---|---|---|---|
| Tiền mặt | 420 | 260 | -38% |
| Các khoản phải thu | 610 | 790 | +30% |
| Hàng tồn kho | 540 | 720 | +33% |
| Tổng tài sản ngắn hạn | 1,570 | 1,770 | +13% |
| Tổng nợ ngắn hạn | 980 | 1,310 | +34% |
| Tổng nợ phải trả | 1,900 | 2,450 | +29% |
| Vốn chủ sở hữu | 1,250 | 1,230 | -2% |
Bây giờ áp dụng các bước. Các chỉ số dưới đây sử dụng các con số đã làm tròn từ bảng.
Thanh khoản. Vốn lưu động giảm từ 590 xuống 460. Hệ số thanh toán hiện hành giảm từ khoảng 1.6 xuống khoảng 1.35. Cả hai vẫn đủ để chi trả các hóa đơn ngắn hạn, nhưng lớp đệm bảo vệ đã bị thu hẹp.
Bên trong tài sản ngắn hạn. Tiền mặt giảm 38% trong khi các khoản phải thu và hàng tồn kho mỗi loại tăng khoảng một phần ba. Sức mạnh ngắn hạn của công ty hiện phụ thuộc nhiều hơn vào việc khách hàng thanh toán và việc bán hàng tồn kho.
Đòn bẩy. Hệ số nợ trên vốn chủ sở hữu tăng từ khoảng 1.5 lên khoảng 2.0. Công ty hiện có khoảng hai đô la nợ phải trả cho mỗi đô la vốn chủ sở hữu.
Câu chuyện. Doanh thu có thể đã tăng trưởng, nhưng công ty đang tài trợ cho sự tăng trưởng đó bằng tín dụng nhà cung cấp và vay nợ. Các câu hỏi tiếp theo sẽ dành cho phần thuyết minh và báo cáo kết quả hoạt động kinh doanh. Doanh thu có tăng nhanh như các khoản phải thu không? Có khách hàng nào thanh toán trễ không?
Các sai lầm thường gặp khi phân tích bảng cân đối kế toán
Chỉ đọc một kỳ duy nhất. Một bảng cân đối kế toán đơn lẻ không thể cho thấy một xu hướng. Luôn so sánh ít nhất hai thời điểm.
Bỏ qua yếu tố ngành. SEC cho biết "các chỉ số lý tưởng thay đổi tùy theo ngành." Hãy so sánh với các đối thủ cùng ngành trước khi bạn đánh giá một chỉ số.
Coi tất cả tài sản ngắn hạn là tiền mặt. Hàng tồn kho và các khoản phải thu cần thời gian để chuyển thành tiền mặt. Hãy kiểm tra xem bao nhiêu trong tổng số đó thực sự là tiền mặt.
Bỏ qua phần thuyết minh. Các điều khoản nợ, thuê tài sản và các thay đổi kế toán nằm trong phần thuyết minh. Chúng thường giải thích cho những biến động lớn nhất.
Quên các báo cáo khác. Bảng cân đối kế toán cho thấy vị thế, không phải hiệu suất. Hãy kết hợp nó với báo cáo kết quả hoạt động kinh doanh và báo cáo lưu chuyển tiền tệ. Hướng dẫn của chúng tôi về phân tích dữ liệu tài chính bằng AI sẽ cung cấp cái nhìn rộng hơn.
Nhập lại các con số từ PDF bằng tay. Lỗi sao chép rất phổ biến, và một chữ số sai trong tổng số sẽ làm hỏng mọi chỉ số sử dụng nó. Nếu báo cáo của bạn là tệp PDF, hãy xem cách chuyển báo cáo tài chính PDF thành biểu đồ mà không cần nhập lại.
Bạn muốn chạy các chỉ số trên báo cáo của chính mình? Hãy thử Powerdrill Bloom với bảng cân đối kế toán của hai năm, và yêu cầu các chỉ số thanh khoản và đòn bẩy với các thay đổi so với cùng kỳ năm trước.
Các câu hỏi thường gặp
Làm thế nào để phân tích một bảng cân đối kế toán?
Kiểm tra xem tài sản có bằng nợ phải trả cộng với vốn chủ sở hữu hay không. Sau đó tính toán vốn lưu động, hệ số thanh toán hiện hành và hệ số nợ trên vốn chủ sở hữu. So sánh ít nhất hai kỳ, tìm kiếm những thay đổi lớn nhất và đọc các thuyết minh để hiểu tại sao các con số lại biến động.
Các chỉ số bảng cân đối kế toán quan trọng nhất là gì?
Đối với người mới bắt đầu, hãy bắt đầu với ba chỉ số. Vốn lưu động và hệ số thanh toán hiện hành cho thấy tính thanh khoản. Hệ số nợ trên vốn chủ sở hữu cho thấy đòn bẩy. SEC giải thích rằng hệ số nợ trên vốn chủ sở hữu là 2 trên 1 có nghĩa là hai đô la nợ cho mỗi đô la cổ đông đầu tư.
Hệ số thanh toán hiện hành bao nhiêu là tốt?
Hệ số thanh toán hiện hành trên 1 có nghĩa là tài sản ngắn hạn vượt quá nợ ngắn hạn. Mức độ phù hợp tùy thuộc vào ngành, vì SEC lưu ý rằng các chỉ số lý tưởng thay đổi tùy theo ngành. Hãy so sánh với các đối thủ cùng ngành và với các năm trước của chính công ty đó.
Sự khác biệt giữa bảng cân đối kế toán và báo cáo kết quả hoạt động kinh doanh là gì?
Bảng cân đối kế toán cho biết công ty sở hữu và nợ những gì tại một thời điểm. Báo cáo kết quả hoạt động kinh doanh cho biết doanh thu, chi phí và lợi nhuận trong một khoảng thời gian. SEC cho biết bảng cân đối kế toán không hiển thị các dòng tiền vào và ra khỏi các tài khoản trong kỳ.
AI có thể phân tích bảng cân đối kế toán không?
Có. Các công cụ AI có thể đọc bảng cân đối kế toán từ Excel hoặc PDF, tính toán các chỉ số thanh khoản và đòn bẩy, đồng thời gắn cờ các thay đổi lớn giữa các kỳ. Powerdrill Bloom liên kết từng con số với hàng hoặc trang nguồn của nó. Luôn kiểm tra lại một vài con số bằng tay và đọc các thuyết minh trước khi đưa ra kết luận.
Nguồn: Ủy ban Chứng khoán và Giao dịch Hoa Kỳ, Hướng dẫn dành cho người mới bắt đầu về Báo cáo tài chính. Chi tiết được đọc vào ngày 27 tháng 10 năm 2026.