Masraf Raporu Nasıl Hazırlanır: Eksiksiz Kılavuz
Çoğu masraf raporu, paranın harcandığı hafta değil, teslim edilmesi gereken hafta yazılır. Sadece bu alışkanlık bile, sonrasında ortaya çıkan neredeyse her sorunun kaynağıdır. Kayıp makbuz, kimsenin doğru şekilde bölüştüremediği otel faturası, üzerinde müşteri adı belirtilmemiş "müşteri yemeği" etiketli kalem: her şey burada başlar.
Çözüm daha iyi bir şablon kullanmak değildir. Çözüm, bir masraf kaydının neyi kanıtlaması gerektiğini anlamak ve ardından raporu bunu kanıtlayacak şekilde oluşturmaktır.
Bu kılavuz, bir masraf raporunda nelerin yer alması gerektiğini ve IRS'in neyi yeterli bir kayıt olarak kabul ettiğini ele almaktadır. Ayrıca, halihazırda elinizde bulunan makbuzlardan nasıl rapor oluşturacağınızı ve üç farklı kategoriyi tek bir çekimde birleştiren faturalarla nasıl başa çıkacağınızı gösterir.
Masraf raporu nedir
Masraf raporu, bir kişinin kişisel olarak ödediği iş masraflarını, kanıtları eklenmiş olarak listeleyen bir belgedir. Amacı, işverenin bu masrafları geri ödemesini veya işletmenin bunları vergiden düşmesini sağlamaktır.
Aynı anda iki farklı kitleye hizmet eder ve bu yüzden göründüğünden daha zordur. Finans ekibiniz, size ödeme yapıp yapmayacağına karar vermek için bunu okur. Bir vergi dairesi ise, eğer incelerse, masrafın gerçekten işle ilgili olup olmadığına karar vermek için okur. İkinci okuyucu çok daha talepkardır ve bu okuyucuya hitap edecek şekilde yazmak her iki tarafı da memnun eder.
Belgenin kendisi genellikle bir tablodur. Her masraf için bir satır, o masrafla ilgili bilgileri içeren sütunlar, eklenmiş veya referans verilmiş makbuzlar ve bir toplam tutar bulunur.
Bir masraf raporunda neler bulunmalıdır
Hangi şablonu kullanırsanız kullanın, eksiksiz bir satır her bir masrafla ilgili beş soruyu yanıtlar.
- Tarih — raporu gönderdiğiniz tarih değil, masrafın yapıldığı tarih
- Tutar — ödenen para birimi cinsinden tam rakam
- Kategori — seyahat, yemek, konaklama, ulaşım, ofis malzemeleri vb.
- İş amacı — yabancı birinin bile anlayabileceği bir cümleyle bu masrafın neden yapıldığı
- İş ilişkisi — yemek ve eğlence masrafları için, orada kimlerin bulunduğu ve işletmeyle olan ilişkileri
Satırların ötesinde, raporun kendisinde çalışanın adı, kapsanan dönem ve toplam tutar yer almalıdır. Ayrıca, net geri ödemenin netleşmesi için önceden ödenmiş avanslar veya şirket kartı tutarları da belirtilmelidir.
İş amacı sütunu, insanların en son ve en kötü doldurduğu alandır. "Öğle yemeği" bir amaç değildir. "Q3 sipariş hacimlerini gözden geçirmek için bölge distribütörüyle öğle yemeği" ise bir amaçtır.
Test oldukça basittir. Satırı, seyahate dair hiçbir şey hatırlamıyormuş gibi okuyun. Şirketin bu maliyete neden katlanması gerektiğini açıklamıyorsa tamamlanmamış demektir. Bu standart, satır başına yaklaşık on ekstra kelimeye mal olur ve neredeyse tüm takip sorularını ortadan kaldırır.
IRS neyi yeterli bir kayıt olarak kabul eder
Amerika Birleşik Devletleri'nde iş masraflarını raporluyorsanız, IRS Publication 463 hangi kanıtların beklendiğini belirler. Orijinal metni okumaya değer, çünkü bir açıdan çoğu insanın tahmin ettiğinden daha esnek, başka bir açıdan ise daha katıdır.
Dijital olanlar da dahil olmak üzere yazılı kayıtlar. Yayında, "yeterli kabul edilmesi için genellikle yazılı bir kayıt hazırlamanız gerekir" ifadesi yer almaktadır. Nedeni ise şöyle açıklanıyor: "yazılı kanıtlar, tek başına sözlü kanıtlardan daha güvenilirdir."
Ardından, yazılım kullanan herkesi ilgilendiren şu satırı ekler: "Bilgisayarda bir kayıt hazırlarsanız, bu yeterli bir kayıt olarak kabul edilir."
Belgesel kanıtlar. Kendi kaydınızdan bağımsız olarak, Publication 463 "masraflarınızı desteklemek için genellikle makbuzlar, iptal edilmiş çekler veya faturalar gibi belgesel kanıtlara sahip olmalısınız" der. Dolayısıyla rapor ve makbuzlar tek bir gereklilik değil, iki ayrı gerekliliktir.
Zamanlama. Bu, çoğu raporun başarısız olduğu gerekliliktir. Talimat, "bir masrafın veya iş amaçlı kullanımın unsurlarını, masraf veya kullanım anında veya buna yakın bir zamanda kaydetmektir." Nedeni ise şöyle açıklanır: "zamanında tutulan bir kayıt, daha sonra genellikle doğru hatırlama eksikliği olduğunda hazırlanan bir beyandan daha değerlidir."
"Zamanında" ifadesinin nasıl yorumlanacağı konusunda faydalı bir esneklik vardır. Haftalık olarak tutulan ve "hafta içindeki kullanımı açıklayan" bir günlük, yayındaki ifadeyle "zamanında tutulmuş bir kayıt olarak kabul edilir." Haftalık olması yeterlidir. Sorun yaratan şey, üç ayda bir geriye dönük olarak rapor hazırlamaya çalışmaktır.
Başlamadan önce ihtiyacınız olanlar
Bir şablon açmadan önce bunları toplayın. Bellekten derlenen bir masraf raporu, Publication 463'ün doğru hatırlama eksikliğinden muzdarip olarak tanımladığı türdendir.
Döneme ait dijital veya kağıt üzerindeki tüm makbuzlar. Makbuzları kaybolan masrafları bulmanızı sağlayacak aynı döneme ait kart ekstreniz. Yemekler için iş amacını ve katılımcı isimlerini sağlayan takviminiz. Halihazırda alınmış olan harcırah veya avans tutarları. Ve işvereninizin limitler ve kategoriler konusundaki politikası; zira yasalara uygun olsa bile şirket içi politikayı ihlal eden bir rapor yine de iade edilir.
Açık bulundurmaya değer bir şey daha var: önceki dönemin raporu. Düzenli masraflar tekrarlama eğilimindedir ve geçen ayın kategorileri ile amaçları, bu ay için güvenilir bir şablondur. Ayrıca, bazen kimsenin fark etmediği iptal edilmiş bir abonelik gibi, sessizce görünmez olan şeyleri de ortaya çıkarır.
Yapay zeka ile masraf raporu nasıl hazırlanır
Bir masraf raporunun yavaş ilerleyen kısmı aritmetik değildir. Beş farklı formattaki otuz makbuzu okumak ve her birinden aynı dört bilgiyi çıkarmaktır.
İşte bu veri çıkarma işlemi, bir yapay zeka çalışma alanının değerini kanıtladığı yerdir.
Adım 1: Makbuzları ve kart ekstresini birlikte yükleyin
Powerdrill Bloom uygulamasını açın ve raporlama dönemi için bir çalışma alanı oluşturun. Makbuz görsellerini ve PDF'leri, CSV veya Excel çıktısı olarak kart ekstresini ve varsa mevcut masraf şablonunuzu yükleyin.
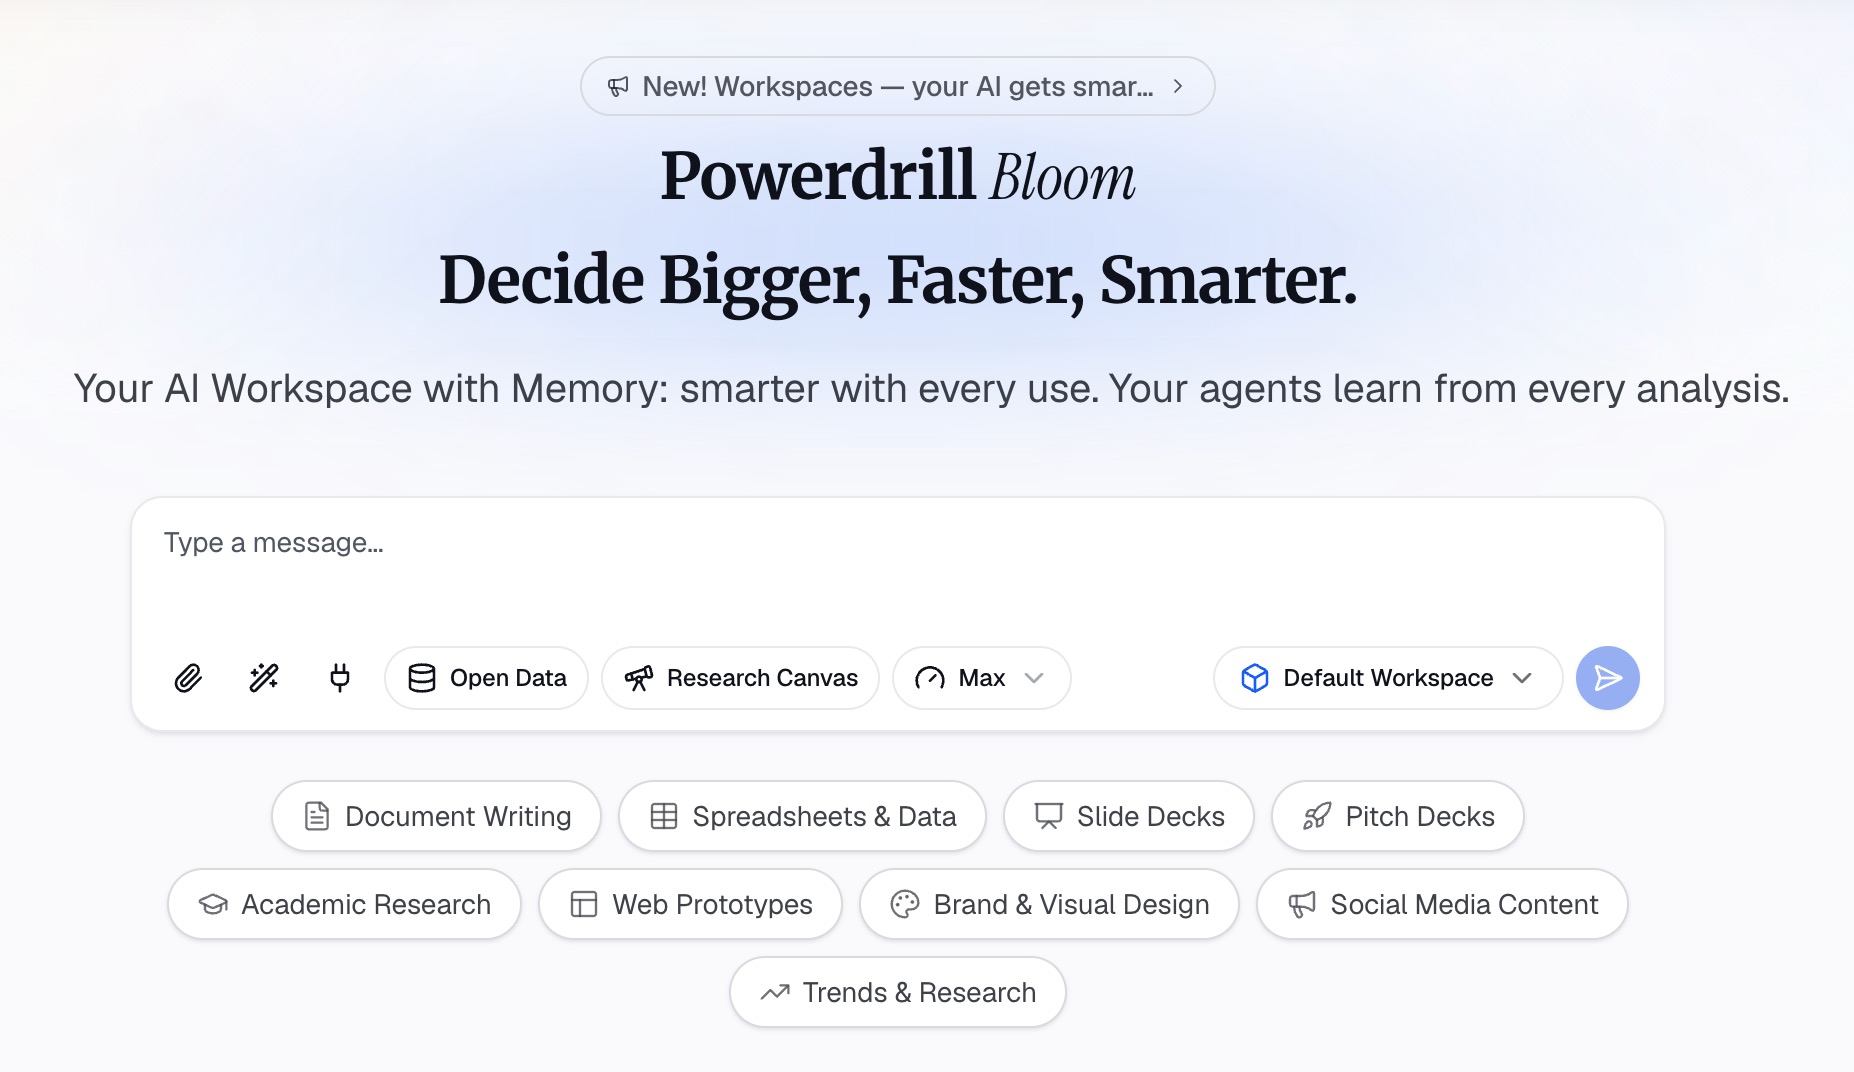
Ekstreyi makbuzlarla birlikte yüklemek, insanların atladığı bir adımdır ve eksiklikleri yakalayan da tam olarak budur. Ekstre, ne harcadığınızın eksiksiz bir listesidir; makbuzlar ise neyi kanıtlayabileceğinizin eksik bir listesidir. Her ikisinin de tek bir yerde olması, "bir şey kaçırdım mı?" sorusunu yanıtlanabilir bir soruya dönüştürür.
Adım 2: İhtiyacınız olan raporu tanımlayın
Doğal dilde tabloyu isteyin ve sütunlarınızı adlandırın — tarih, tutar, kategori, iş amacı ve ilgili durumlarda katılımcılar.
İşin büyük kısmını halledecek iki talimat ekleyin. İlk olarak, eşleşen bir makbuzu olmayan tüm ekstre satırlarının işaretlenmesini isteyin. İkinci olarak, farklı kategorileri birleştiren makbuzların tek bir gruba atanması yerine ayrı ayrı listelenmesini isteyin. Yemekleri de içeren bir otel faturası buna en yaygın örnektir.
İşvereniniz sabit kategori adları kullanıyorsa, bunları aynı talimatta listeleyin. Finans sisteminin açılır menüsüyle eşleşen kategoriler, sizi koca bir düzenleme turundan kurtarır.
Adım 3: Amaçları doldurun ve dışa aktarın
İş amacı, makbuzda değil hafızanızda yer aldığı için kendinizin doldurması gereken tek alandır. İşaretlenmiş satırları tek tek inceleyin ve takviminizden isimleri ve nedenleri çekerek her biri için amacı yazın.
Ardından toplam tutarı beklediğiniz geri ödemeyle karşılaştırın, varsa avansları düşünün ve Excel veya belge olarak dışa aktarın. Her bir rakam, geldiği makbuza kadar takip edilebilir; bu da birisi sorduğunda raporu savunulabilir kılan şeydir.
Excel veya Google Sheets'te nasıl rapor oluşturulur
Kısa bir seyahat için bir e-tablo kullanmak son derece makuldür.
Tarih, kategori, açıklama, iş amacı, tutar, ödeme yöntemi ve makbuz referansı için sütunlar oluşturun. Çoğu şablonun atladığı şey makbuz referansı sütunudur. Bu, her satırı kendi kanıtına bağlayan basit bir numara veya dosya adıdır. Böylece hiç kimse kırk görselden hangisinin on ikinci satıra ait olduğunu tahmin etmek zorunda kalmaz.
Masrafları kategoriye göre değil, kronolojik olarak girin. Kronolojik sıra kart ekstrenizle eşleşir, bu da mutabakatı bir arama sürecinden ziyade doğrudan bir karşılaştırmaya dönüştürür.
Genel toplamın üzerine kategori bazında bir ara toplam ekleyin. Finans ekipleri ilk olarak kategori ara toplamlarını okur ve bunları sağlamak raporun geri dönmesini engeller.
Makbuzları, adı dönemle uyumlu tek bir klasörde, referans sütununuzla eşleşen dosya adlarıyla saklayın. Rapor ve kanıtlar bir yıl sonra bile birlikte bulunabilmelidir.
Şirketiniz, ödeme yaptığınız para biriminden farklı bir para birimiyle mi geri ödeme yapıyor? Orijinal tutar ve kullandığınız kur için bir sütun ekleyin. Sessizce dönüştürme yapmak, satırın makbuzla karşılaştırılmasını imkansız hale getirir. Bu aynı zamanda dikkatli bir incelemecinin sorgulayacağı ilk şeydir.
Kategorileri birleştiren bir fatura nasıl bölünür
Akşam yemeğini de içeren bir otel faturası bunun en yaygın örneğidir ve Publication 463 bunu doğrudan ele alır.
Yayın; yemek, eğlence ve konaklama ya da ulaşım gibi diğer hizmetleri içeren tek bir masrafı kapsar. Bu durumda, "bu masrafı" söz konusu kategoriler arasında "paylaştırmanız gerekir."
Bölüştürme için belirlediği standart, "bu paylaştırmayı yapmak için makul bir dayanağınızın olması gerektiğidir." Yemek dahil otel durumunu kendi örneği olarak verir.
Pratik olarak bu, varsa faturanın kendi satır kalemlerini kullanmak anlamına gelir. Bir otel faturası genellikle oda, vergi ve restoran ücretlerini ayrı ayrı detaylandırır ve bu satırlar sizin makul dayanağınızdır. Faturanın tek bir rakam verdiği durumlarda, bölüştürmeye nasıl ulaştığınızı not edin. Menü fiyatı veya yayınlanmış gecelik ücret işe yarar ve bu not makbuzla birlikte kalmalıdır.
Kaçınılması gereken hata, tüm faturayı onaylanması en kolay olan kategoriye atamaktır.
Masraf raporlarının doğru olduğundan nasıl emin olunur
Dört kontrol çoğu hatayı yakalar ve yaklaşık on dakika sürer.
Hafızaya göre değil, ekstreye göre mutabakat sağlayın. Döneme ait kart ekstresindeki her satır ya raporda görünmeli ya da kişisel olarak tanımlanabilmelidir. Yalnızca makbuzlardan yola çıkarak çalışmak eksiklikleri garanti eder, çünkü kaybolan bir makbuz masrafı tamamen gözden kaçırır.
Tarihleri takvimle karşılaştırarak kontrol edin. Seyahat etmediğiniz bir güne ait yemek faturası ya yanlış bir tarihtir ya da yanlış bir masraftır. Her ikisini de başkası bulmadan önce tespit etmekte fayda vardır.
Amaç sütununu bir yabancı gibi okuyun. Bir satır, orada bulunmayan birine kendini açıklamıyorsa soru işareti yaratacaktır. Daha sonra bir e-postayı yanıtlamak yerine şimdi yeniden yazın.
Aritmetiği beklediğiniz geri ödemeyle karşılaştırarak onaylayın. Toplam tutar sizi şaşırtıyorsa, bir şeyler iki kez sayılmış veya bir avans düşülmemiştir.
Sık yapılan hatalar
Geç bildirimde bulunmak ve geriye dönük hazırlamak. Publication 463, zamanında tutulan bir kaydın daha sonra hazırlanan bir kayıttan daha değerli olduğunu açıkça belirtir. Haftalık kayıt tutmak bu standardı karşılar ve geriye dönük hazırlama sorununu tamamen ortadan kaldırır.
Makbuzu kaydın tamamı olarak görmek. Makbuz belgesel bir kanıttır. Tarih, tutar, amaç ve katılımcılara dair kendi kaydınız ise ayrı bir gerekliliktir.
Belirsiz iş amaçları. "Ekip toplantısı" hiçbir incelemeden geçemez. Kişileri ve konuyu adlandırın.
Karışık faturaları tek bir kategoriye atamak. Yemekleri de içeren bir otel faturasının makul bir dayanakla bölüştürülmesi gerekir ve faturanın kendi satır kalemleri genellikle bunu sağlar.
Rapor ile makbuz arasındaki bağlantıyı kaybetmek. Bir makbuz referans sütunu tutmanın hiçbir maliyeti yoktur ve bir denetim sırasında size koca bir öğleden sonrayı kazandırır.
FAQs
Masraf raporu nedir? Bir bireyin kişisel olarak ödediği iş masraflarını; her biri için tarih, tutar, kategori ve iş amacı ile birlikte listeleyen bir belgedir. Makbuzlar bu girişleri destekler, böylece işveren bunları geri ödeyebilir veya işletme bir kesintiyi kanıtlayabilir.
IRS masraf kayıtları için ne talep eder? IRS Publication 463, her bir masrafın yazılı bir kaydının tutulmasını ve bunun makbuzlar, iptal edilmiş çekler veya faturalar gibi belgesel kanıtlarla ayrı olarak desteklenmesini tanımlar. Ayrıca bilgisayarda hazırlanan bir kaydın da yeterli bir kayıt olarak kabul edildiğini belirtir.
Bir masrafı ne kadar sürede kaydetmem gerekir? Publication 463, bir masrafın unsurlarını gerçekleştiği anda veya buna yakın bir zamanda kaydetmeyi önerir. Ayrıca, hafta içindeki kullanımı açıklayan haftalık bir günlüğün zamanında tutulmuş bir kayıt olarak kabul edildiğini belirtir.
Yemek içeren bir otel faturasını nasıl ele almalıyım? Publication 463, masrafı yemekler ve diğer hizmetler arasında bölüştürmeniz gerektiğini ve bu bölüştürme için makul bir dayanağınızın olması gerektiğini söyler. Faturanın kendi detaylandırılmış satırları genellikle bu dayanağı oluşturur.
Masraf raporlarında her kalem için makbuz gerekir mi? Publication 463, belgesel kanıtların genellikle gerekli olduğunu belirtir ve hesap verebilir bir plan kapsamında muhasebeleştirilen belirli harcırah düzenlemeleri de dahil olmak üzere özel istisnaları listeler. İşveren politikası vergi kuralından daha katı olabilir.
Sonuç
Masraf raporu, tesadüfen e-tabloya benzeyen bir kanıt belgesidir. Sorun yaratan satırlar hiçbir zaman temiz bir makbuzu ve net bir amacı olan satırlar değildir. Bunlar; geriye dönük hazırlananlar, belirsiz olanlar ve birinin tek bir kategoriye yuvarladığı karışık faturalardır.
Gittikçe kaydedin, her satırın yanına makbuz referansını ekleyin ve karışık faturaları açıklayabileceğiniz bir dayanakla bölün. İşin büyük kısmı budur.
Yavaş ilerleyen kısım, bir makbuz klasörünü ve kart ekstresini mutabakatı sağlanmış tek bir tabloya dönüştürmek mi? Powerdrill Bloom'u ücretsiz deneyin ve her ikisini birlikte yükleyin.
Kaynak: IRS Publication 463, Travel, Gift, and Car Expenses. Bu makale genel bilgi amaçlıdır, vergi tavsiyesi değildir.