Borçlar Yaşlandırma Raporu Nasıl Hazırlanır: Kapsamlı Bir Rehber
Her finans ekibi eninde sonunda aynı hafta içinde şu iki soruyu sorar: Kime ne kadar borcumuz var ve geç ödersek ne olur?
Satıcı borçları yaşlandırma raporu her iki sorunun da cevabını verir. Ödenmemiş tedarikçi faturalarını ne kadar süredir beklediklerine göre sıralar. Böylece size maliyet yaratmak üzere olan faturalar, bekleyebilecek olanlardan hemen ayırt edilir.
Bu rehber; raporda nelerin yer alması gerektiğini, bir fatura dışa aktarım dosyasından bu raporun nasıl oluşturulacağını ve oluşturulduktan sonra nasıl okunacağını kapsamaktadır.
Raporun gösterdikleri
Rapor bir tablodur. Her satır bir satıcıyı, her sütun bir yaş aralığını temsil eder ve her hücre o satıcıya o yaş aralığında ne kadar borç olduğunu gösterir.
Yaşlandırma, fatura tarihinden veya vade tarihinden itibaren ölçülür ve hangisini seçtiğiniz sonraki tüm adımları tamamen değiştirir. Vade tarihinden itibaren ölçüm yapmak ne kadar geciktiğinizi söyler. Fatura tarihinden itibaren ölçüm yapmak ise paranın ne kadar süredir beklediğini gösterir.
Çoğu ekip vade tarihini kullanır, çünkü asıl önemli olan geçen süreden ziyade gecikme durumudur.
| Satıcı | Güncel | 1–30 gün | 31–60 gün | 61–90 gün | 90+ gün | Toplam |
|---|---|---|---|---|---|---|
| Northwind Supply | $12,400 | $3,200 | — | — | — | $15,600 |
| Ardent Logistics | $8,000 | — | $6,750 | — | $2,100 | $16,850 |
| Beacon Print | $1,900 | $450 | — | — | — | $2,350 |
30 günlük aralıklar yasal bir zorunluluktan ziyade genel bir kabuldür. Bazı ekipler daha sıkı bir kontrol için 15 günlük aralıklar kullanırken, tedarikçi vadelerinin uzun olduğu durumlarda 45 veya 60 günlük aralıkları tercih edenler de vardır.
Bir sütun, genellikle gördüğünden daha fazla ilgiyi hak eder. "Güncel" sütunu, hala etkileyebileceğiniz tüm kararların bulunduğu yerdir. Bu sütunun sağındaki her şey, halihazırda yapılmış seçimlerin veya ters giden bir şeylerin kaydıdır.
Raporu sağdan sola okuyan ekipler zamanlarını geçmişe harcama eğilimindedir. Soldan sağa okuyan ekipler ise önlerindeki haftaya odaklanırlar.
Gecikmenin maliyeti neden yüksektir?
Bu dilimlerin var olma sebebi, geç ödemenin bir bedeli olması ve erken ödemenin bazen indirim sağlamasıdır. Bu dengenin en net resmi beyanı ABD federal satın alma kurallarında yer almaktadır.
Bureau of the Fiscal Service tarafından yayınlanan Prompt Payment kuralları bu yükümlülüğü doğrudan tanımlar. 1982 yılında Kongre, "Federal kurumların faturalarını zamanında ödemelerini zorunlu kılmak" amacıyla Prompt Payment Act yasasını kabul etti. Aynı yasa, kurumların "ödemeler geç yapıldığında faiz cezası ödemelerini ve indirimlerden yararlanmalarını" gerektirmektedir.
Sonuç da aynı derecede açık bir şekilde belirtilmiştir: "Çoğu durumda, bir kurum bir satıcıya geç ödeme yaptığında faiz ödemek zorundadır." Güncel oran yayınlanmıştır; 1 Temmuz - 31 Aralık 2026 dönemi için bu oran %4.75'tir.
Diğer yönün de bir değeri vardır. Aynı kaynakta, "Bir satıcı, kurumun belirlenen daha kısa bir süre içinde ödeme yapması durumunda kuruma indirim sunabilir," denilmektedir.
Özel şirketler bu kurallara bağlı değildir. Ama ekonomik mantık tamamen aynıdır. Gecikme ücretleri ve kaçırılan erken ödeme indirimlerinin her ikisi de gerçektir. Satıcı borçları yaşlandırma raporu, bunlardan her birinin nerede gerçekleşmek üzere olduğunu gösteren bir araçtır.
Buradan ödünç alınmaya değer bir tanım da şudur: Kurallar, "doğru kişilere uygun ve geçerli bir fatura sunan" bir satıcıyı tanımlar. Bu gerçekleştiğinde, kurum zamanında ödeme yapmak zorundadır ve bu tarihi kaçıran bir ödeme gecikmiş sayılır. İşte bu ifade — doğru kişilere uygun ve geçerli fatura — aslında çoğu anlaşmazlığın temel kaynağıdır.
Başlamadan önce ihtiyacınız olanlar
Üç şey gereklidir ve bunlardan ilki genellikle en çok soruna yol açan şeydir.
En azından satıcı adı, fatura numarası, fatura tarihi, vade tarihi ve ödenmemiş tutarı içeren açık bir fatura dışa aktarım dosyası. Ödenmiş faturalar hariç tutulmalı veya işaretlenmelidir; çünkü bunları dahil etmek toplamlarınızı fark ettirmeden ikiye katlar.
Tutarlı bir rapor tarihi. Her yaşlandırma hesaplaması tek bir güne göre yapılır ve iki farklı referans tarihinin karıştırılması, hiçbir şeyle mutabakatı yapılamayan dilimler ortaya çıkarır.
Üzerinde anlaşmaya varılmış aralık tanımları. Yaşlandırmanın vade tarihinden mi yoksa fatura tarihinden mi yapılacağına ve "Güncel" ifadesinin henüz vadesi gelmemiş mi yoksa 30 günün altında mı anlamına geldiğine karar verin. Bunu yazılı hale getirin, çünkü bu raporu bir sonraki hazırlayacak kişi diğer seçeneği varsayacaktır.
| Alan | Neden önemlidir |
|---|---|
| Satıcı adı | Gruplama anahtarıdır; tutarsız yazımlar tek bir satıcıyı üç farklı satıcıya böler |
| Fatura numarası | Sistem geçişlerinden sonra sıkça rastlanan mükerrer kayıtları tespit eder |
| Fatura tarihi | Alternatif yaşlandırma temelidir; ayrıca indirim dönemleri için gereklidir |
| Vade tarihi | Çoğu ekip için birincil yaşlandırma temelidir |
| Ödenmemiş tutar | Orijinal fatura toplamı değil, ödenmemiş bakiye olmalıdır |
| Ödeme durumu | Kapatılmış faturaları dışarıda tutan filtredir |
Rapor nasıl oluşturulur?
Adım 1: Fatura dışa aktarım dosyasını yükleyin ve rapor tarihini belirtin
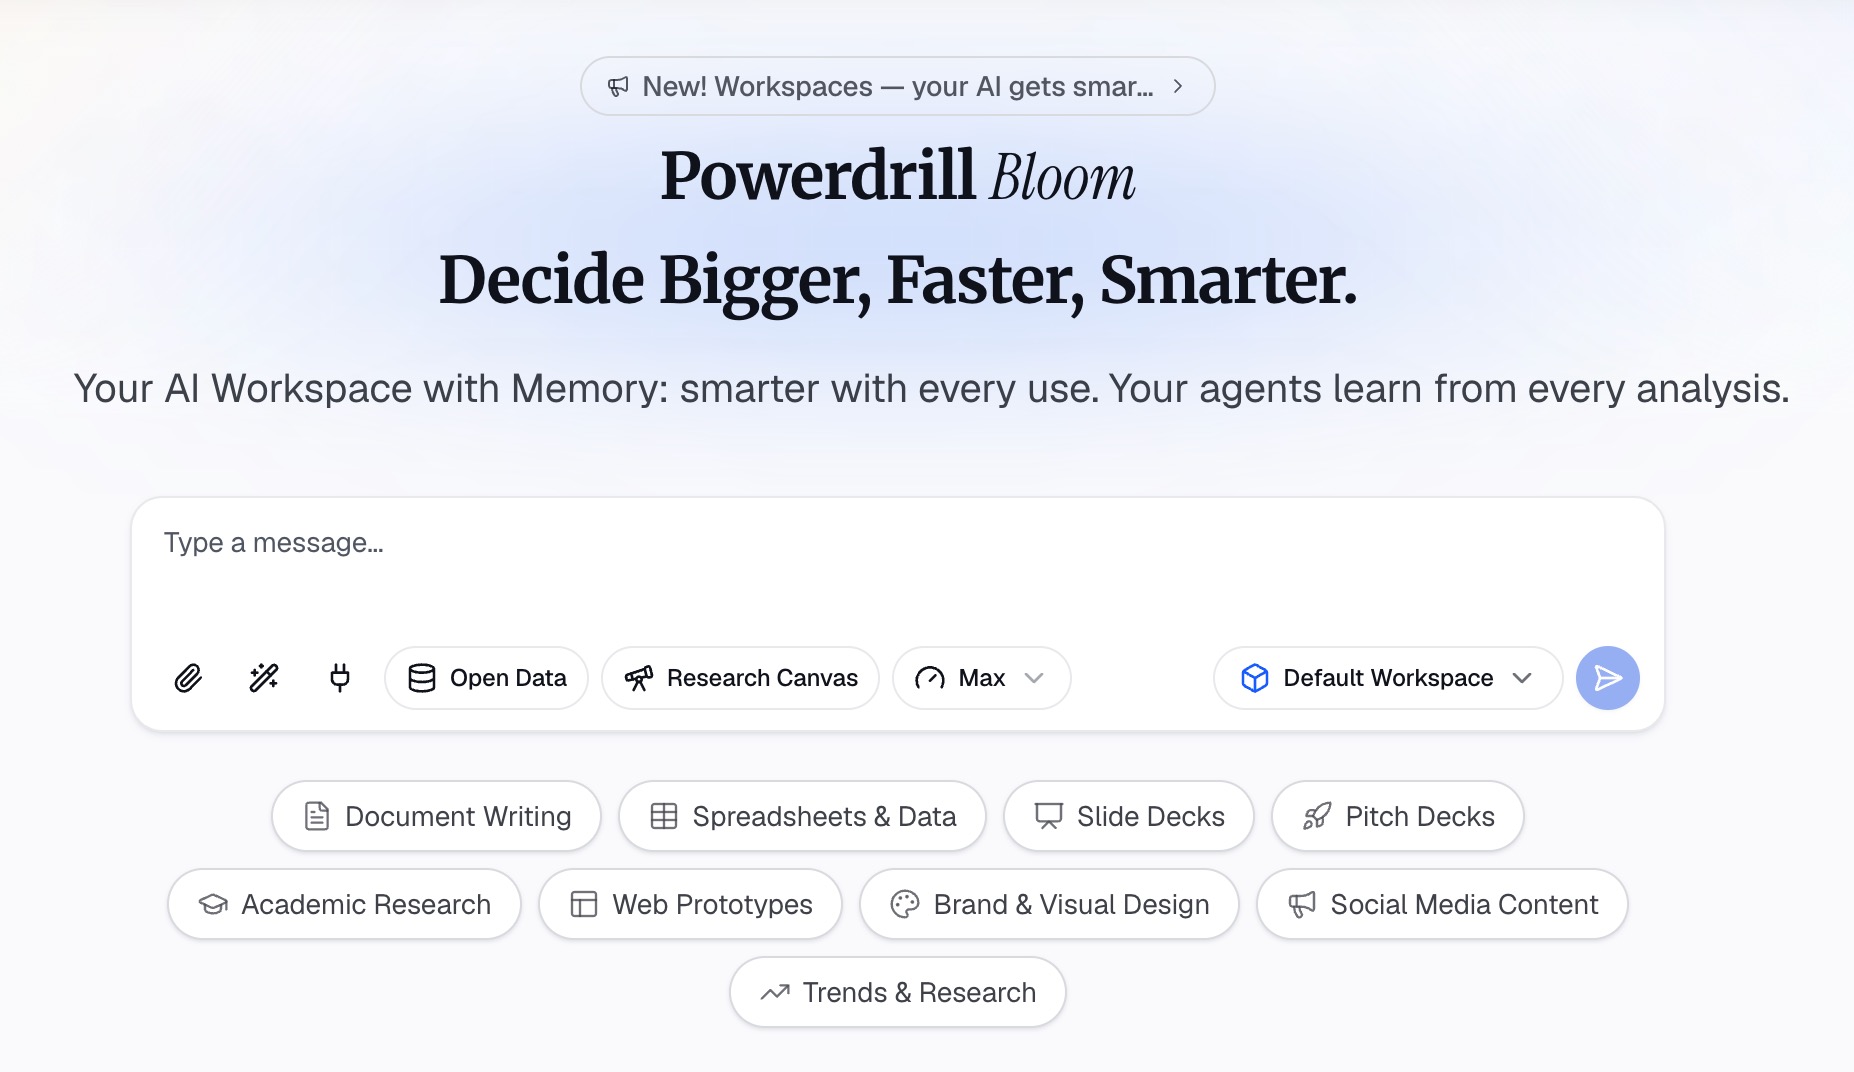
Muhasebe sisteminizden aldığınız CSV veya Excel formatındaki dışa aktarım dosyasıyla Powerdrill Bloom uygulamasında başlayın. İstediğinizi doğal dille tarif edin: Belirli bir tarih itibarıyla, vade tarihine göre yaşlandırılmış ve satıcıya göre gruplandırılmış bir satıcı borçları yaşlandırma raporu.
Talepte rapor tarihini belirtmek göründüğünden daha önemlidir. Bu, gelecek ay mutabakatını yapabileceğiniz bir rapor ile yapamayacağınız bir rapor arasındaki farkı belirler.
Aynı cümlede fatura toplamı yerine ödenmemiş bakiyeyi isteyin. Kısmi ödemeler, şişirilmiş toplamların en yaygın kaynağıdır.
Adım 2: Dilimleri ve satıcı gruplandırmasını onaylayın
Herhangi bir sayıyı okumadan önce iki şeyi kontrol edin.
İlk olarak, aralık tanımları. "Güncel" ifadesinin ekibinizin üzerinde anlaştığı anlama geldiğini ve sınırların çakışmadığını onaylayın. Tam 30 günlük bir fatura tam olarak tek bir sütuna düşmelidir.
İkinci olarak, satıcı adları. Dışa aktarılan dosyalarda rutin olarak "Acme Corp", "Acme Corp." ve "ACME CORPORATION" üç ayrı satır olarak yer alır. Birbirine çok benzeyen satıcı adlarının gruplandırılmasını isteyin, ardından bu gruplandırmaya doğrudan güvenmek yerine kendiniz inceleyin.
Tüm dilimlerin toplamı, satıcı borçları bakiyenizle eşleşmelidir. Eşleşmiyorsa, aradaki fark neredeyse her zaman dışa aktarım dosyasında unutulan ödenmiş faturalardan veya negatif olarak kaydedilen alacaklardan kaynaklanır.
Adım 3: Özeti ve istisna listesini oluşturun
Tek bir çıktı yerine iki çıktı isteyin.
Birincisi, satıcı bazında ve toplam satırı içeren yaşlandırma tablosunun kendisidir. İkincisi ise kısa bir istisna listesidir. Bu liste, 60 günü geçmiş faturaları, bu hafta kapanacak indirim dönemlerini ve toplam borcu bir önceki döneme göre keskin bir şekilde değişen satıcıları kapsamalıdır.
İkinci çıktı, insanların gerçekten harekete geçtiği çıktıdır. Kırk satıcılı bir tablo sadece göz gezdirmeye davet eder; altı faturalık bir liste ise karar vermeye yönlendirir.
Her ikisini de dışa aktarın ve birisi bir satırı sorguladığında sayıların izinin sürülebilmesi için kaynak dosyayı analize ekli tutun.
Bunun elle yapılmak yerine kendi dışa aktarım dosyanızdan oluşturulmasını mı istiyorsunuz? Powerdrill Bloom'u deneyin.
Rapor oluşturulduktan sonra nasıl okunur?
Tamamlanmış bir satıcı borçları yaşlandırma raporu, sırasıyla üç aşamada okunur.
Önce 90+ sütunu. Orada duran her şey ya bir anlaşmazlık, ya bir hata ya da bir ilişki sorunudur. Bunların hiçbiri kendi kendine çözülmez ve hepsini erken ele almak daha az maliyetlidir.
İkinci olarak yoğunlaşma. Eğer tek bir satıcı bakiyenin yüzde kırkını elinde tutuyorsa, ödeme zamanlamanız artık bir nakit sorusundan ziyade bir tedarikçi ilişkisi sorusudur.
Son olarak Güncel sütunu. Burası hala kontrol ettiğiniz kısımdır. İndirim dönemleri burada yer alır; bu hafta nakit sıkışıklığı varsa ilk olarak neyin ödeneceği seçimi de burada yapılır.
Raporla birlikte hesaplanmaya değer bir sayı: Vadesi geçmiş borçların toplam borçlar içindeki payı. Aylık olarak takip edildiğinde, diğer her şeyden önce bu oran hareket eder.
Nakit sıkışık olduğunda elinizde bulunması gereken ikinci bir sayı daha vardır: Mevcut ödeme döngüsü içinde indirim süresi dolacak faturaları toplayın ve bu indirimlerin değerini not edin. Bu rakam, soyut bir zamanlama sorusunu, kaçırılan somut bir para miktarına dönüştürür.
Her iki sayı da tabloyla aynı sayfada yer almalıdır. Birinin harekete geçebilmesi için ikinci bir hesaplama gerektiren raporlar genellikle işleme konulmaz.
Vadelerinize uygun aralıklar seçmek
Standart 30 günlük aralıklar, net 30 günlük vadelerden miras kalmıştır. Tedarikçi vadeleriniz farklıysa, varsayılan aralıklar görmeniz gereken şeyleri gizler.
Çoğu faturanın net 15 gün vadeli olduğu bir işletmeyi düşünün. 30 günlük aralıklar altında, 14 gün gecikmiş bir fatura ile vadesine 2 gün kalmış bir fatura aynı sütuna düşer. Rapor teknik olarak çalışır ama size hiçbir şey söylemez.
Çözüm, ilk sınırı en yaygın vadenizle uyumlu hale getirmek ve ardından sonraki aralıkları geniş tutmaktır. Detaylar bugüne yakın zamanlar için önemlidir; 90 günü geçen her şey, tam olarak ne kadar eski olduğuna bakılmaksızın bir sorundur.
| Tipik vadeler | Önerilen aralıklar |
|---|---|
| Net 15 | Güncel, 1–15, 16–30, 31–60, 60+ |
| Net 30 | Güncel, 1–30, 31–60, 61–90, 90+ |
| Net 45 veya 60 | Güncel, 1–30, 31–60, 61–90, 90+ |
| Karışık vadeler | Vade tarihine göre yaşlandırın, 30 günlük aralıkları koruyun |
Bu son satır en önemli olanıdır. Vadeler tedarikçiler arasında farklılık gösterdiğinde, vade tarihine göre yaşlandırma yapmak her şeyi otomatik olarak standartlaştırır. Bir fatura, başlangıçta ister 15 günlük ister 60 günlük olsun, ya gecikmiştir ya da gecikmemiştir.
İkinci bir iyileştirme, mevsimsel tedarikçilerle çalışan ekiplere yardımcı olur. Henüz vadesi gelmemiş ancak yedi gün içinde vadesi dolacak faturalar için bir sütun ekleyin. Bu, raporu kuru bir kayıttan kısa bir iş listesine dönüştürür.
Haftalık ödeme sürecinde kullanımı
Rapor, bir kararı sadece belgelemek yerine ona yön verdiğinde değerini kanıtlar.
Uygulanabilir bir haftalık rutin yaklaşık yirmi dakika sürer. Raporu güncel bir dışa aktarım dosyasıyla yeniden oluşturun. Tabloyu değil, önce istisna listesini okuyun. Ödeme sürecine bu listeye göre karar verin, ardından istisnaların gözden kaçırdığı bir şey olup olmadığını görmek için tabloyu kontrol edin.
Sürecin kendisine üç soru yön verir: Hangi faturalar bir sonraki ödeme döneminden önce süresi dolacak bir indirim taşıyor? Hangileri zaten gecikti ve ek maliyet yaratıyor? Ve hangi satıcılar, açıklanması zor olacak bir yoğunlaşma seviyesine yaklaşıyor?
Kararı, bir sonraki kişinin bulabileceği bir yerde belgeleyin. Yazılı bir gerekçeyle atlanan bir fatura bir karardır; hiçbir not olmadan atlanan bir fatura ise keşfedilmeyi bekleyen bir hatadır.
Bir alışkanlık, ay sonu sürprizlerinin çoğunu önler. Başka bir şey yapmadan önce bu haftanın toplamını geçen haftanınkiyle karşılaştırın. Açıklanamayan büyük bir artış, genellikle işletmeden ziyade dışa aktarım dosyasının değiştiği anlamına gelir.
Satıcı borçları yaşlandırma raporunun alacak yaşlandırma raporundan farkı nedir?
Bu iki rapor neredeyse aynı görünür ve birbirine zıt soruları yanıtlar. Bunları karıştırmak, açıkça belirtmeye değecek kadar yaygındır.
Satıcı borçları yaşlandırma raporu, tedarikçilere borçlu olduğunuz parayı kapsar. alacak yaşlandırma raporu ise müşterilerin size borçlu olduğu parayı kapsar. Aynı dilimler, aynı şekil, farklı yön ve tamamen farklı bir okuyucu kitlesi.
Tetikledikleri eylemler de farklılık gösterir. 90+ dilimindeki bir alacak, tahsilat görüşmesini başlatır. 90+ dilimindeki bir borç ise şirket içi bir sorgulamayı başlatır: Bu neden ödenmedi, bir anlaşmazlık mı var yoksa sadece gözden mi kaçtı?
| Borç yaşlandırma | Alacak yaşlandırma | |
|---|---|---|
| Kimin parası | Sizin, dışarıya borçlu olunan | Sizin, içeriye borçlu olunan |
| Sorumlu | Satıcı borçları ekibi | Tahsilat veya kredi kontrolü |
| 90+ diliminin anlamı | Anlaşmazlık veya gözden kaçan bir ödeme | Tahsilat riski |
| Optimizasyon hedefi | Zamanında ödemek, indirimleri yakalamak | Daha erken ödeme almak |
Her iki rapor da aynı temel muhasebe disiplinine dayanır. İşlem kayıtlarınız düzensizse, her ikisi de aynı şekilde yanlış olacaktır — bir e-tabloda işlemlerin mutabakatını yapma hakkındaki kılavuz bu temel hazırlığı kapsamaktadır.
Sık yapılan hatalar
Ödenmiş faturaları dahil etmek. En yaygın tek hatadır ve tüm dilimleri aynı anda şişirir. Her şeyden önce ödeme durumuna göre filtreleme yapın.
Yanlış tarihe göre yaşlandırma yapmak. Dönemler arasında vade tarihi ve fatura tarihi mantığını karıştırmak, her bir rapor kendi içinde doğru olsa bile trendleri anlamsız hale getirir.
Satıcı adlarının bölünmesine izin vermek. Bir tedarikçinin üç farklı şekilde yazılması, raporun tam da ortaya çıkarmak için var olduğu yoğunlaşmayı gizler.
Alacak dekontlarını göz ardı etmek. Negatif tutarlar rapora dahil edilmelidir ve bunları çıkarmak borcunuzu olduğundan fazla gösterir.
Raporu sadece bir kez oluşturmak. Üç ayda bir hazırlanan bir rapor size zaten ne olduğunu söyler. Değer, harekete geçebilecek kadar hızlı bir sıklıkta üretilmesinden gelir; çoğu ekip için haftalık, nakit sıkışıklığı sırasında ise günlük.
Kısmi ödemeleri unutmak. Yarısı ödenmiş bir fatura, orijinal tutarı değil kalan bakiyeyi göstermelidir.
Raporu yalnızca finans departmanına ait bir belge olarak görmek. Satın alma departmanı genellikle belirli bir faturanın neden ihtilaflı olduğunu bilir ve operasyon departmanı da hangi tedarikçinin kritik hale gelmek üzere olduğunu sıklıkla tahmin edebilir. Üç kişiyle paylaşılan bir rapor, tek bir kişi tarafından mükemmelleştirilen bir rapordan daha iyidir.
Trendi göstermeden sadece toplamı raporlamak. $400,000 tutarındaki bir borç bakiyesi tek başına hiçbir şey ifade etmez. Üç aylık istikrarlı bir artışın ardından gelen aynı rakam çok spesifik bir anlama gelir ve bunu yalnızca zaman serisi gösterir.
Hızlı referans
| Soru | Nereye bakmalı |
|---|---|
| Ne gecikmek üzere? | Vade tarihine göre sıralanmış Güncel sütunu |
| Ne zaten bir sorun haline geldi? | 61–90 ve 90+ sütunları |
| Riskimiz nerede yoğunlaşıyor? | Azalan düzende sıralanmış satıcı toplamları |
| Erken ödeme indirimlerini kaçırıyor muyuz? | İndirim vadelerine göre Güncel sütunu |
| Bu durum iyiye mi gidiyor yoksa kötüye mi? | Aylık olarak takip edilen, vadesi geçmiş borçların toplama oranı |
| Rapor mutabık mı? | Defter-i kebir bakiyesine göre dilim toplamı |
Bu rakamların beslediği daha geniş nakit resmi için, nakit akış raporu oluşturma hakkında bir rehber bulunmaktadır. Çıktının yönetici düzeyindeki bir kitleye ulaşması gerektiğinde, bir e-tablodan yönetim kuruluna sunulmaya hazır finansal özet oluşturma adımı bu konuyu kapsamaktadır.
Sıkça sorulan sorular
Satıcı borçları yaşlandırma raporu nedir?
Genellikle 30 günlük aralıklarla, ödenmemiş tedarikçi faturalarının ne kadar süredir beklediğine göre gruplandırıldığı bir tablodur. Satırlar satıcıları, sütunlar ise yaş aralıklarını gösterir. Kime ne kadar borcunuz olduğunu ve her bir tutarın ne kadar acil olduğunu gösterir.
Yaşlandırma dilimleri nasıl hesaplanır?
Bir referans tarihi seçin, ardından bu tarih ile her faturanın vade tarihi arasındaki gün sayısını ölçün. Sonucu güncel, 1–30, 31–60, 61–90 ve 90 veya daha fazla gibi aralıklara ayırın. Tutarlı bir şekilde uygulandığı sürece, vade tarihi yerine fatura tarihinin kullanılması da geçerlidir.
Satıcı borçları yaşlandırma raporu neden önemlidir?
Geç ödeme genellikle faiz veya ücret getirir, erken ödeme ise bazen indirim sağlar. Federal Prompt Payment kuralları, devlet kurumları için her iki durumu da açıkça belirtir. Rapor, henüz seçim yapacak zaman varken bu sonuçların her birinin nerede gerçekleşmek üzere olduğunu gösterir.
Borç ve alacak yaşlandırma arasındaki fark nedir?
Borç yaşlandırma, tedarikçilere borçlu olduğunuz parayı takip eder. Alacak yaşlandırma ise müşterilerin size borçlu olduğu parayı takip eder. Tablo şekli aynıdır, ancak okuyucular ve gerçekleştirilen eylemler farklıdır.
Rapor ne sıklıkla oluşturulmalıdır?
Ödeme süreçleri genellikle haftalık olduğundan, çoğu ekip için haftalık raporlama uygundur. Nakit sıkışıklığı sırasında günlük raporlama daha faydalıdır. Aylık raporlama ise genellikle herhangi bir kararı değiştirmek için çok yavaştır.
Kaynaklar: Bureau of the Fiscal Service, US Department of the Treasury, "Prompt Payment," fiscal.treasury.gov. 1 Temmuz – 31 Aralık 2026 dönemi için yayınlanan faiz oranı.