Bilanço Analizi Nasıl Yapılır: Adım Adım
Bir bilançoyu analiz etmek için önce varlıkların, yükümlülükler artı özkaynaklara eşit olduğunu doğrulayın. Ardından işletme sermayesi ve cari oran ile likiditeyi, borç/özkaynak oranı ile de kaldıracı kontrol edin. En az iki dönemi karşılaştırın ve bir sonuca varmadan önce notları okuyun.
Bu kılavuz; formüller, uygulamalı bir örnek ve yeni başlayanların yaptığı hatalarla her adımın üzerinden geçmektedir. Ayrıca, karşılaştırılacak birkaç yılınız veya birkaç şirketiniz olduğunda AI ile bir bilançonun nasıl analiz edileceğini de gösterir.
Bir bilanço size ne anlatır?
Bilanço; gelir tablosu ve nakit akış tablosu ile birlikte üç temel finansal tablodan biridir. ABD Menkul Kıymetler ve Borsa Komisyonu (SEC), bunu Finansal Tablolara Yeni Başlayanlar Kılavuzu'nda açıklamaktadır.
SEC, "Bir bilanço, bir şirketin varlıkları, yükümlülükleri ve hissedarların özkaynakları hakkında ayrıntılı bilgi sağlar" der. Bu rakamları "raporlama döneminin sonunda" gösterir. Kılavuz ayrıca bir sınıra da dikkat çeker: "Dönem boyunca hesaplara giren ve hesaplardan çıkan akışları göstermez."
Bu durum bilançoyu bir anlık görüntü (snapshot) haline getirir. Üç soruyu yanıtlar:
- Şirket neye sahip? Bunlar nakit, envanter ve ekipman gibi varlıklarıdır.
- Şirketin ne kadar borcu var? Bunlar krediler, tedarikçi faturaları ve vergiler gibi yükümlülükleridir.
- Sahiplerine ne kaldı? Bu, hissedarların özkaynaklarıdır.
SEC bu bağlantıyı tek bir formülle özetler: "VARLIKLAR = YÜKÜMLÜLÜKLER + HİSSEDAR ÖZKAYNAKLARI." Bir şirketin varlıkları, "yükümlülüklerinin ve hissedar özkaynaklarının toplamına eşit olmalı veya 'dengelenmelidir'."
Analiz, bu anlık görüntüyü yanıtlara dönüştürür. Şirket bu yıl faturalarını ödeyebilir mi? Borca ne kadar güveniyor? Konumu güçleniyor mu yoksa zayıflıyor mu?
Başlamadan önce: ihtiyacınız olanlar
Başlamadan önce şunları toplayın:
- En az iki bilanço. Her yıl için aynı tarihi kullanın, örneğin iki yıl sonu tablosu. Tek bir dönem size çok az şey anlatır.
- Finansal tablo notları. Rakamların nasıl ölçüldüğünü açıklarlar.
- Gelir tablosu. Bazı oranlar bilanço ve gelir tablosu rakamlarını karıştırır.
- Bir hesap tablosu. Aşağıdaki oranlar için Excel veya Google Sheets yeterlidir.
- Bir sektör referans noktası. SEC, "arzu edilen oranların sektöre göre değiştiği" konusunda uyarır.
Halka açık bir ABD şirketi için bunların hepsini Form 10-K olarak bilinen yıllık raporunda bulabilirsiniz. Özel bir şirket veya kendi işiniz için bunları muhasebe sisteminizden dışa aktarın.
Üç bölümü okuyun
Herhangi bir hesaplama yapmadan önce tabloyu yukarıdan aşağıya okuyarak başlayın.
Varlıklar. SEC, "Varlıklar genellikle nakde ne kadar çabuk dönüştürüleceklerine göre listelenir" der. Dönen varlıklar önce gelir. SEC bunları "bir şirketin bir yıl içinde nakde dönüştürmeyi beklediği şeyler" olarak tanımlar. Bunları mülk ve ekipman gibi duran varlıklar takip eder.
Yükümlülükler. SEC, "Yükümlülükler genellikle vade tarihlerine göre listelenir" der. Kısa vadeli yükümlülükler, "bir şirketin yıl içinde ödemeyi beklediği yükümlülüklerdir." Uzun vadeli yükümlülükler ise "vadesi bir yıldan fazla olan yükümlülüklerdir."
Hissedar özkaynakları. SEC bunu "sahiplerin şirket hissesine yatırdığı tutar artı veya eksi şirketin kuruluşundan bu yana elde ettiği kazançlar veya zararlar" olarak tanımlar.
Okurken, her bölümdeki en büyük beş satırı not edin. Büyük kalemler en fazla ilgiyi hak eder, çünkü onlardaki küçük değişiklikler her oranı hareket ettirir.
Ardından toplamları kontrol edin. Toplam varlıklar, toplam yükümlülükler artı özkaynaklara eşit olmalıdır. Eşit değillerse, bir taslak okuyorsunuzdur veya bir rakamı yanlış kopyalamışsınızdır.
Likiditeyi kontrol edin: şirket faturalarını ödeyebilir mi?
Likidite, kısa vadeli yükümlülükleri karşılama yeteneğidir. İki ölçüm işin çoğunu halleder.
İşletme sermayesi. SEC bunu, bir şirketin dönen varlıklarından "kısa vadeli yükümlülüklerini ödemesi durumunda kalan para" olarak tanımlar. Formül şöyledir:
İşletme Sermayesi = Dönen Varlıklar – Kısa Vadeli Yükümlülükler
Pozitif işletme sermayesi, dönen varlıkların bir yıl içinde vadesi gelen faturaları karşıladığı anlamına gelir. Negatif işletme sermayesi bir uyarı işaretidir, ancak bazı iş modelleri bu şekilde çalışır.
Cari oran. Bu, dönen varlıkları kısa vadeli yükümlülüklere böler. 1'in üzerindeki bir oran, dönen varlıkların kısa vadeli yükümlülükleri aştığı anlamına gelir. Birçok analist 1'in çok altındaki bir oranı takip eder, ancak doğru seviye sektöre bağlıdır.
Dönen varlıkların içine bakın. Her dönen varlık aynı hızda nakde dönüşmez. Nakit anlıktır. Alacaklar, müşterilerin ödeme yapmasına bağlıdır. Envanter, satışlara bağlıdır. Çoğunlukla yavaş hareket eden envanter üzerine kurulu sağlıklı bir cari oranı olan bir şirketin nakdi yine de tükenebilir.
Basit bir kontrol yardımcı olur. Sadece nakdi kısa vadeli yükümlülüklerle karşılaştırın. Nakit sadece küçük bir payı karşılıyorsa, şirket alacakları tahsil etmeye ve stokları zamanında satmaya bağımlıdır.
Kaldıracı kontrol edin: borca ne kadar güveniyor?
Kaldıraç, bir şirketin nasıl finanse edildiğini gösterir. SEC ana formülü verir:
Borç/Özkaynak Oranı = Toplam Yükümlülükler / Hissedar Özkaynakları
SEC, 2'ye 1 sonucunun ne anlama geldiğini açıklar. Şirketin "hissedarların şirkete yatırdığı her bir dolara karşılık iki dolar borcu vardır."
Yüksek bir oran her zaman kötü değildir. Kamu hizmetleri ve bankalar genellikle tasarım gereği daha fazla borç taşırlar. Ancak kazançların sabit kaldığı birkaç yıl boyunca yükselen bir oran, şirketin büyüdüğünden daha hızlı borçlandığı anlamına gelir.
Ayrıca borç karmasını da kontrol edin. Bir yıl içinde yeniden finanse edilmesi gereken kısa vadeli borçlanma, sabit oranlı uzun vadeli borçtan daha fazla risk taşır. Notlar genellikle her krediyi, oranını ve vade tarihini listeler.
İki veya daha fazla dönemi karşılaştırın
Bir bilanço bir fotoğraftır. İki veya daha fazlası bir hikaye oluşturur.
Her dönemi bir hesap tablosunda yan yana getirin. Ardından iki sütun ekleyin: dolar cinsinden değişim ve yüzde cinsinden değişim. Önce en büyük değişiklikleri okuyun.
İlerlerken şu soruları sorun:
- Alacaklar satışlardan daha mı hızlı büyüdü? Müşteriler daha yavaş ödeme yapıyor olabilir.
- Envanter birikti mi? Ürünler planlandığı gibi satılmıyor olabilir.
- Borç artarken nakit düştü mü? Şirket operasyonları finanse etmek için borçlanıyor olabilir.
- Özkaynak düştü mü? Zararlar veya büyük temettüler sahiplerin payını eritiyor olabilir.
Ardından tablolara genel olarak bakın. SEC, okuyuculara tabloların "hepsinin birbiriyle ilişkili olduğunu" hatırlatır. Varlık ve yükümlülüklerdeki değişiklikler, gelir tablosundaki gelir ve giderlerde de görülür.
Bir verimlilik kontrolü ekleyin. SEC, stok devir hızını tanımlar. Bu oran, "bir şirketin gelir tablosundaki satış maliyetini, dönem içindeki ortalama envanter bakiyesiyle karşılaştırır." Ortalama envanteri elde etmek için açılış ve kapanış bakiyelerini toplayıp ikiye bölün. Düşen bir devir hızı, stokların satılmadan önce daha uzun süre beklediği anlamına gelir.
Halka açık bir şirket için bir veya iki emsal şirketle de karşılaştırın. Tek başına zayıf görünen bir oran, sektör için normal olabilir.
Notları ve MD&A'yı okuyun
Bilançodaki rakamlar, yönetimin yaptığı seçimlere bağlıdır. Notlar bu seçimleri açıklar.
SEC bu konuda nettir: "Dipnotları okumak çok önemlidir." "Finansal tablo dipnotları bilgiyle doludur" der. Muhasebe politikalarını, vergileri, emekli maaşlarını ve hisse senedi opsiyonlarını kapsarlar.
SEC ayrıca okuyucuları yönetim tartışmasına (MD&A) yönlendirir. MD&A'nın "yönetimin yatırımcılara şirketin finansal performansı ve durumu hakkındaki görüşlerini sunma fırsatı" olduğunu söyler. Bu bölüm bir rakamın neden değiştiğini açıklayabilir.
Bir satır keskin bir şekilde hareket ettiğinde, notlarda onu arayın. Borçtaki bir artış, bir satın alma için yeni bir kredi olabilir. Envanterdeki bir düşüş, bir değer düşüklüğü olabilir. Notlar bir rakamı bir nedene dönüştürür.
AI ile bir bilanço nasıl analiz edilir?
Yukarıdaki adımlar bir şirket ve iki yıl için basittir. Beş yıl, birkaç kuruluş veya bir yığın PDF yıllık raporu olduğunda yavaşlarlar. Bir AI aracı tabloları okuyabilir, oranları hesaplayabilir ve değişiklikleri işaretleyebilir.
İşte Powerdrill Bloom kullanarak üç adımda yöntem:
Adım 1: Bilançolarınızı yükleyin
Karşılaştırmak istediğiniz bilançoları yükleyin. Bunlar muhasebe sisteminizden Excel dışa aktarımları veya PDF yıllık raporları olabilir.
AI Financial Analysis Tool, "muhasebe sisteminizden P&L, bilanço ve nakit akışı dışa aktarımları" ister. Halka açık bir şirket için SEC Filing Search sayfası "SEC dosyalamalarını, kazançları, bilançoları, gelir tablolarını, nakit akışlarını, temettüleri ve içeriden öğrenenlerin işlemlerini" kapsar.
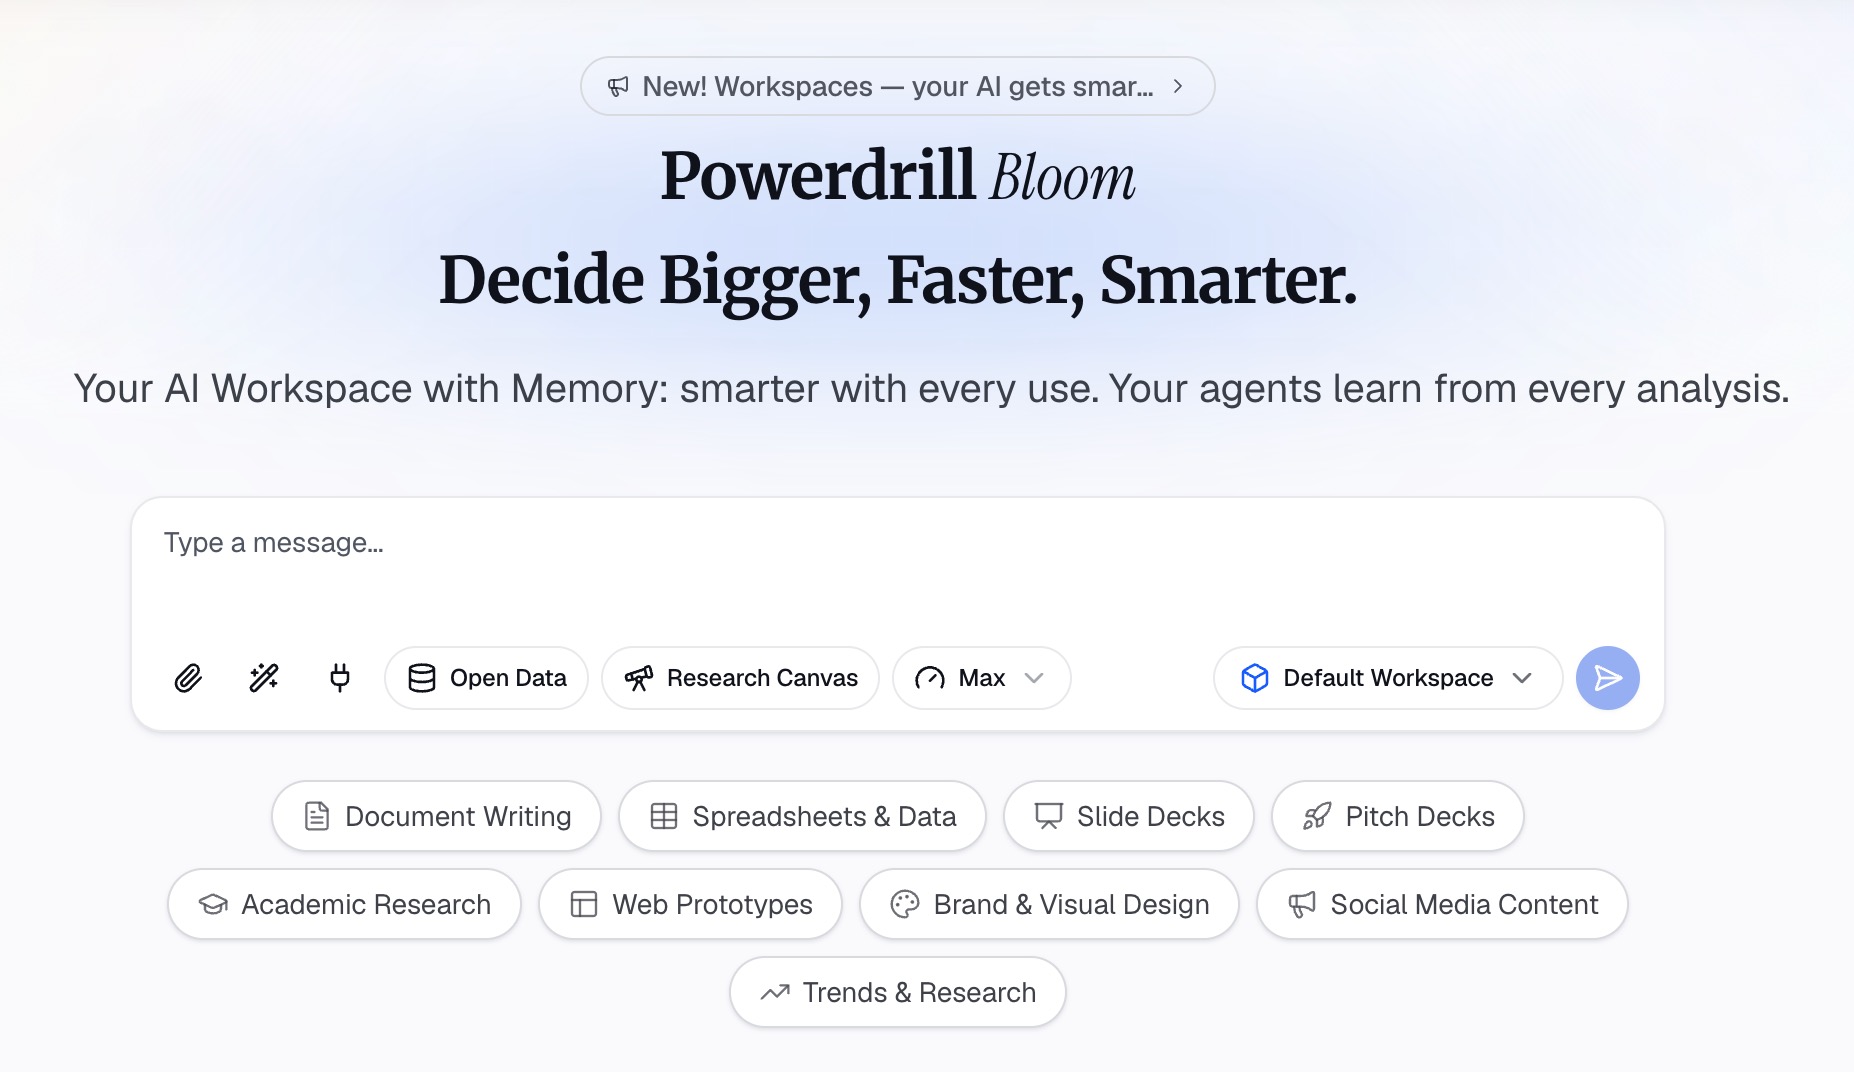
Adım 2: Doğal dilde oranları isteyin
İstediğiniz analizi tanımlayın. Örneğin: "Her yıl için işletme sermayesini, cari oranı ve borç/özkaynak oranını hesapla. Geçen yıla göre değişimi göster ve olağandışı her şeyi işaretle."
Finansal analiz sayfası "Sektör kıyaslamalarıyla karlılık, likidite, kaldıraç ve verimlilik oranlarını" listeler. Ayrıca "QoQ ve YoY değişimiyle finansallar genelinde çok dönemli trend çizgileri" sunar.
"Cari oran neden düştü?" veya "En çok hangi yükümlülük büyüdü?" gibi takip soruları sorabilirsiniz.
Adım 3: Rakamları kontrol edin ve analizi dışa aktarın
Her oranı kaynak tabloya göre kontrol edin. İki rakam seçin ve bunları elle doğrulayın. Toplamlar ve özkaynak satırı iyi seçimlerdir, çünkü buralardaki hatalar her oranı hareket ettirir. Ana sayfa "Her numara sayfa, satır ve arkasındaki rakamla birlikte gelir" der, böylece her birini takip edebilirsiniz.
Araç ayrıca "önerilen nedenlerle birlikte sapan satır öğelerini listeleyen bir Anomali bayrak raporu" üretir. Bu nedenleri sonuç olarak değil, notlarda kontrol edilecek ipuçları olarak değerlendirin.
Ardından dışa aktarın. Finansal analiz sayfası "markalı bir PDF" sunar. Bir yönetim kurulu paketi için AI Financial Report Generator, "KPI'lar, segment görünümü ve talepler içeren Üç Aylık yönetim kurulu finansal sunumu" oluşturur.
Uygulamalı bir örnek
İşte hayali bir şirket olan Harbor Lane Supply için kısa bir örnek. Aşağıdaki tüm rakamlar hayalidir ve bin dolar cinsindendir.
| Satır öğesi | Yıl 1 | Yıl 2 | Değişim |
|---|---|---|---|
| Nakit | 420 | 260 | -38% |
| Ticari alacaklar | 610 | 790 | +30% |
| Envanter | 540 | 720 | +33% |
| Toplam dönen varlıklar | 1,570 | 1,770 | +13% |
| Toplam kısa vadeli yükümlülükler | 980 | 1,310 | +34% |
| Toplam yükümlülükler | 1,900 | 2,450 | +29% |
| Hissedar özkaynakları | 1,250 | 1,230 | -2% |
Şimdi adımları uygulayın. Aşağıdaki oranlar tablodaki yuvarlanmış rakamları kullanmaktadır.
Likidite. İşletme sermayesi 590'dan 460'a düştü. Cari oran yaklaşık 1.6'dan yaklaşık 1.35'e düştü. Her ikisi de hala kısa vadeli faturaları karşılıyor, ancak tampon daraldı.
Dönen varlıkların içi. Nakit %38 düşerken, alacaklar ve envanterin her biri yaklaşık üçte bir oranında büyüdü. Şirketin kısa vadeli gücünün daha fazlası artık müşterilerin ödeme yapmasına ve stok satışına bağlı.
Kaldıraç. Borç/özkaynak oranı yaklaşık 1.5'ten yaklaşık 2.0'a yükseldi. Şirketin artık her bir dolarlık özkaynak için yaklaşık iki dolarlık yükümlülüğü var.
Hikaye. Satışlar büyümüş olabilir, ancak şirket bu büyümeyi tedarikçi kredisi ve borçlanma ile finanse ediyor. Bir sonraki sorular notlara ve gelir tablosuna gider. Satışlar alacaklar kadar hızlı mı büyüdü? Geciken müşteri var mı?
Yaygın bilanço analizi hataları
Sadece bir dönemi okumak. Tek bir bilanço bir trendi gösteremez. Her zaman en az iki tarihi karşılaştırın.
Sektörü görmezden gelmek. SEC, "arzu edilen oranların sektöre göre değiştiği"ni söyler. Bir oranı yargılamadan önce emsallerle karşılaştırın.
Tüm dönen varlıkları nakit gibi değerlendirmek. Envanter ve alacakların nakde dönüşmesi zaman alır. Toplamın ne kadarının nakit olduğunu kontrol edin.
Notları atlamak. Borç koşulları, kiralamalar ve muhasebe değişiklikleri notlarda yer alır. Genellikle en büyük hareketleri onlar açıklar.
Diğer tabloları unutmak. Bilanço konumu gösterir, performansı değil. Onu gelir tablosu ve nakit akış tablosu ile eşleştirin. AI ile finansal verileri analiz etme kılavuzumuz daha geniş resmi kapsar.
PDF rakamlarını elle yeniden yazmak. Kopyalama hataları yaygındır ve bir toplamdaki bir yanlış rakam, onu kullanan her oranı bozar. Tablolarınız PDF ise, yeniden yazmadan PDF finansal tablolarının nasıl grafiklere dönüştürüleceğini görün.
Oranları kendi tablolarınızda çalıştırmak ister misiniz? İki yıllık bilançolarla Powerdrill Bloom'u deneyin ve yıldan yıla değişimlerle likidite ve kaldıraç oranlarını isteyin.
Sıkça sorulan sorular
Bir bilanço nasıl analiz edilir?
Varlıkların yükümlülükler artı özkaynaklara eşit olduğunu kontrol edin. Ardından işletme sermayesini, cari oranı ve borç/özkaynak oranını hesaplayın. En az iki dönemi karşılaştırın, en büyük değişiklikleri arayın ve rakamların neden hareket ettiğini anlamak için notları okuyun.
En önemli bilanço oranları nelerdir?
Yeni başlayanlar için üç tanesiyle başlayın. İşletme sermayesi ve cari oran likiditeyi gösterir. Borç/özkaynak oranı kaldıracı gösterir. SEC, 2'ye 1'lik bir borç/özkaynak oranının, hissedarların yatırdığı her bir dolara karşılık iki dolarlık borç anlamına geldiğini açıklar.
İyi bir cari oran nedir?
1'in üzerindeki bir cari oran, dönen varlıkların kısa vadeli yükümlülükleri aştığı anlamına gelir. Doğru seviye sektöre bağlıdır, çünkü SEC arzu edilen oranların sektöre göre değiştiğini belirtir. Emsallerle ve şirketin kendi geçmiş yıllarıyla karşılaştırın.
Bilanço ile gelir tablosu arasındaki fark nedir?
Bilanço, bir şirketin belirli bir tarihte neye sahip olduğunu ve ne kadar borcu olduğunu gösterir. Gelir tablosu, bir dönem boyunca geliri, giderleri ve karı gösterir. SEC, bilançonun dönem içindeki hesaplara giren ve çıkan akışları göstermediğini söyler.
AI bir bilançoyu analiz edebilir mi?
Evet. AI araçları Excel veya PDF'den bilançoları okuyabilir, likidite ve kaldıraç oranlarını hesaplayabilir ve dönemler arasındaki büyük değişiklikleri işaretleyebilir. Powerdrill Bloom her rakamı kaynak satırına veya sayfasına bağlar. Sonuçlara varmadan önce her zaman birkaç rakamı elle kontrol edin ve notları okuyun.
Kaynaklar: ABD Menkul Kıymetler ve Borsa Komisyonu, Finansal Tablolara Yeni Başlayanlar Kılavuzu. Ayrıntılar 27 Ekim 2026 tarihinde okunmuştur.