วิธีวิเคราะห์งบแสดงฐานะการเงิน: ทีละขั้นตอน
ในการวิเคราะห์งบแสดงฐานะการเงิน (balance sheet) ขั้นแรกให้ยืนยันว่าสินทรัพย์เท่ากับหนี้สินบวกส่วนของผู้ถือหุ้น จากนั้นตรวจสอบสภาพคล่องด้วยเงินทุนหมุนเวียน (working capital) และอัตราส่วนทุนหมุนเวียน (current ratio) และตรวจสอบภาระหนี้ด้วยอัตราส่วนหนี้สินต่อส่วนของผู้ถือหุ้น (debt-to-equity ratio) เปรียบเทียบอย่างน้อยสองงวดบัญชี และอ่านหมายเหตุประกอบงบการเงินก่อนที่คุณจะสรุปผล
คู่มือนี้จะพาคุณไปดูแต่ละขั้นตอนพร้อมสูตร ตัวอย่างการคำนวณ และข้อผิดพลาดที่มือใหม่มักพลาด นอกจากนี้ยังแสดงวิธีวิเคราะห์งบแสดงฐานะการเงินด้วย AI เมื่อคุณมีข้อมูลหลายปีหรือหลายบริษัทที่ต้องเปรียบเทียบ
งบแสดงฐานะการเงินบอกอะไรคุณบ้าง
งบแสดงฐานะการเงินเป็นหนึ่งในสามงบการเงินหลัก ควบคู่ไปกับงบกำไรขาดทุนและงบกระแสเงินสด สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ของสหรัฐฯ (SEC) ได้อธิบายไว้ในคู่มือสำหรับผู้เริ่มต้นใช้งานงบการเงิน (Beginners' Guide to Financial Statements)
SEC กล่าวว่า "งบแสดงฐานะการเงินให้ข้อมูลโดยละเอียดเกี่ยวกับสินทรัพย์ หนี้สิน และส่วนของผู้ถือหุ้นของบริษัท" โดยจะแสดงตัวเลขเหล่านั้น "ณ วันสิ้นสุดรอบระยะเวลารายงาน" คู่มือยังระบุถึงข้อจำกัดว่า "งบนี้ไม่ได้แสดงการไหลเข้าและไหลออกของบัญชีต่างๆ ในระหว่างงวด"
นั่นทำให้งบแสดงฐานะการเงินเป็นเหมือนภาพนิ่ง (snapshot) ซึ่งตอบคำถามสามข้อ:
- บริษัทเป็นเจ้าของอะไรบ้าง? สิ่งเหล่านี้คือสินทรัพย์ เช่น เงินสด สินค้าคงเหลือ และอุปกรณ์
- บริษัทเป็นหนี้อะไรบ้าง? สิ่งเหล่านี้คือหนี้สิน เช่น เงินกู้ยืม ใบแจ้งหนี้จากซัพพลายเออร์ และภาษี
- เหลืออะไรให้เจ้าของบ้าง? นั่นคือส่วนของผู้ถือหุ้น
SEC สรุปความเชื่อมโยงไว้ในสูตรเดียว: "สินทรัพย์ = หนี้สิน + ส่วนของผู้ถือหุ้น" สินทรัพย์ของบริษัท "ต้องเท่ากับ หรือ 'สมดุล' กับผลรวมของหนี้สินและส่วนของผู้ถือหุ้น"
การวิเคราะห์จะเปลี่ยนภาพนิ่งนั้นให้เป็นคำตอบ บริษัทสามารถจ่ายบิลในปีนี้ได้หรือไม่? บริษัทพึ่งพาหนี้มากแค่ไหน? ฐานะของบริษัทแข็งแกร่งขึ้นหรืออ่อนแอลง?
ก่อนเริ่ม: สิ่งที่คุณต้องมี
รวบรวมสิ่งเหล่านี้ก่อนที่คุณจะเริ่ม:
- งบแสดงฐานะการเงินอย่างน้อยสองงวด ใช้ข้อมูลวันที่เดียวกันในแต่ละปี เช่น งบสิ้นปีสองปี ข้อมูลเพียงงวดเดียวบอกอะไรได้น้อยมาก
- หมายเหตุประกอบงบการเงิน ซึ่งจะอธิบายวิธีการวัดผลตัวเลขต่างๆ
- งบกำไรขาดทุน อัตราส่วนบางอย่างต้องใช้ตัวเลขจากทั้งงบแสดงฐานะการเงินและงบกำไรขาดทุนผสมกัน
- สเปรดชีต Excel หรือ Google Sheets ก็เพียงพอสำหรับอัตราส่วนด้านล่างนี้
- จุดอ้างอิงในอุตสาหกรรม SEC เตือนว่า "อัตราส่วนที่เหมาะสมจะแตกต่างกันไปตามอุตสาหกรรม"
สำหรับบริษัทมหาชนในสหรัฐฯ คุณจะพบข้อมูลทั้งหมดนี้ในรายงานประจำปีที่เรียกว่า Form 10-K สำหรับบริษัทเอกชนหรือธุรกิจของคุณเอง ให้ส่งออกข้อมูลจากระบบบัญชีของคุณ
อ่านทั้งสามส่วน
เริ่มจากการอ่านงบจากบนลงล่างก่อนที่คุณจะคำนวณอะไร
สินทรัพย์ SEC กล่าวว่า "โดยทั่วไปสินทรัพย์จะถูกจัดเรียงตามความรวดเร็วในการเปลี่ยนเป็นเงินสด" สินทรัพย์หมุนเวียนจะมาก่อน SEC นิยามว่าเป็น "สิ่งที่บริษัทคาดว่าจะเปลี่ยนเป็นเงินสดภายในหนึ่งปี" ตามด้วยสินทรัพย์ไม่หมุนเวียน เช่น ที่ดิน อาคาร และอุปกรณ์
หนี้สิน SEC กล่าวว่า "โดยทั่วไปหนี้สินจะถูกจัดเรียงตามวันครบกำหนดชำระ" หนี้สินหมุนเวียนคือ "ภาระผูกพันที่บริษัทคาดว่าจะชำระคืนภายในปีนั้น" หนี้สินระยะยาว "คือภาระผูกพันที่มีกำหนดชำระเกินกว่าหนึ่งปีขึ้นไป"
ส่วนของผู้ถือหุ้น SEC อธิบายว่าเป็น "จำนวนเงินที่เจ้าของลงทุนในหุ้นของบริษัท บวกหรือลบด้วยกำไรหรือขาดทุนของบริษัทตั้งแต่เริ่มก่อตั้ง"
ขณะที่คุณอ่าน ให้สังเกตรายการที่ใหญ่ที่สุดห้ารายการในแต่ละส่วน รายการขนาดใหญ่ควรได้รับความสนใจมากที่สุด เพราะการเปลี่ยนแปลงเพียงเล็กน้อยในรายการเหล่านี้จะส่งผลต่อทุกอัตราส่วน
จากนั้นตรวจสอบยอดรวม สินทรัพย์รวมควรเท่ากับหนี้สินรวมบวกส่วนของผู้ถือหุ้น หากไม่เท่ากัน แสดงว่าคุณกำลังอ่านฉบับร่างหรือคุณคัดลอกตัวเลขมาผิด
ตรวจสอบสภาพคล่อง: บริษัทสามารถจ่ายบิลได้หรือไม่?
สภาพคล่องคือความสามารถในการชำระภาระผูกพันระยะสั้น การวัดผลสองวิธีนี้ครอบคลุมงานส่วนใหญ่
เงินทุนหมุนเวียน SEC นิยามว่าเป็น "เงินที่เหลืออยู่หากบริษัทชำระหนี้สินหมุนเวียน" จากสินทรัพย์หมุนเวียน สูตรคือ:
เงินทุนหมุนเวียน = สินทรัพย์หมุนเวียน – หนี้สินหมุนเวียน
เงินทุนหมุนเวียนที่เป็นบวกหมายความว่าสินทรัพย์หมุนเวียนครอบคลุมบิลที่ครบกำหนดภายในหนึ่งปี เงินทุนหมุนเวียนที่เป็นลบเป็นสัญญาณเตือน แม้ว่าบางโมเดลธุรกิจจะดำเนินงานในลักษณะนั้นก็ตาม
อัตราส่วนทุนหมุนเวียน คือการนำสินทรัพย์หมุนเวียนหารด้วยหนี้สินหมุนเวียน อัตราส่วนที่สูงกว่า 1 หมายความว่าสินทรัพย์หมุนเวียนมีมากกว่าหนี้สินหมุนเวียน นักวิเคราะห์หลายคนเฝ้าระวังอัตราส่วนที่ต่ำกว่า 1 มากๆ แต่ระดับที่เหมาะสมนั้นขึ้นอยู่กับอุตสาหกรรม
เจาะลึกสินทรัพย์หมุนเวียน ไม่ใช่สินทรัพย์หมุนเวียนทุกอย่างจะเปลี่ยนเป็นเงินสดได้เร็วเท่ากัน เงินสดนั้นเปลี่ยนได้ทันที ลูกหนี้การค้าขึ้นอยู่กับการจ่ายเงินของลูกค้า สินค้าคงเหลือขึ้นอยู่กับการขาย บริษัทที่มีอัตราส่วนทุนหมุนเวียนดูดีแต่ส่วนใหญ่เป็นสินค้าคงเหลือที่เคลื่อนไหวช้าก็อาจจะขาดแคลนเงินสดได้
การตรวจสอบง่ายๆ ช่วยได้: เปรียบเทียบเงินสดเพียงอย่างเดียวกับหนี้สินหมุนเวียน หากเงินสดครอบคลุมเพียงส่วนน้อย บริษัทก็ต้องพึ่งพาการเก็บเงินจากลูกหนี้และการขายสินค้าให้ได้ตามกำหนดเวลา
ตรวจสอบภาระหนี้: พึ่งพาหนี้มากแค่ไหน?
ภาระหนี้ (Leverage) แสดงให้เห็นว่าบริษัทได้รับเงินทุนมาอย่างไร SEC ให้สูตรหลักไว้ดังนี้:
อัตราส่วนหนี้สินต่อส่วนของผู้ถือหุ้น = หนี้สินรวม / ส่วนของผู้ถือหุ้น
SEC อธิบายความหมายของผลลัพธ์ 2 ต่อ 1 ว่า บริษัท "มีหนี้สินสองดอลลาร์ต่อทุกๆ หนึ่งดอลลาร์ที่ผู้ถือหุ้นลงทุนในบริษัท"
อัตราส่วนที่สูงไม่ได้แย่เสมอไป ธุรกิจสาธารณูปโภคและธนาคารมักจะมีหนี้สูงกว่าโดยธรรมชาติ แต่อัตราส่วนที่เพิ่มขึ้นในช่วงหลายปีที่ผ่านมาในขณะที่กำไรคงที่ หมายความว่าบริษัทกำลังกู้ยืมเร็วกว่าการเติบโต
นอกจากนี้ควรตรวจสอบประเภทของหนี้ด้วย การกู้ยืมระยะสั้นที่ต้องรีไฟแนนซ์ภายในหนึ่งปีมีความเสี่ยงมากกว่าหนี้ระยะยาวที่มีอัตราดอกเบี้ยคงที่ หมายเหตุประกอบงบมักจะระบุเงินกู้แต่ละรายการ อัตราดอกเบี้ย และวันครบกำหนดชำระ
เปรียบเทียบสองงวดขึ้นไป
งบแสดงฐานะการเงินงวดเดียวคือภาพถ่าย สองงวดขึ้นไปคือเรื่องราว
วางข้อมูลแต่ละงวดเคียงข้างกันในสเปรดชีต จากนั้นเพิ่มสองคอลัมน์: การเปลี่ยนแปลงเป็นจำนวนเงินและการเปลี่ยนแปลงเป็นเปอร์เซ็นต์ อ่านการเปลี่ยนแปลงที่ใหญ่ที่สุดก่อน
ถามคำถามเหล่านี้ขณะที่คุณดำเนินการ:
- ลูกหนี้การค้าเติบโตเร็วกว่ายอดขายหรือไม่? ลูกค้าอาจจะจ่ายเงินช้าลง
- สินค้าคงเหลือพอกพูนขึ้นหรือไม่? สินค้าอาจขายไม่ได้ตามที่วางแผนไว้
- เงินสดลดลงในขณะที่หนี้เพิ่มขึ้นหรือไม่? บริษัทอาจกำลังกู้ยืมเงินเพื่อมาใช้ในการดำเนินงาน
- ส่วนของผู้ถือหุ้นลดลงหรือไม่? ผลขาดทุนหรือการจ่ายเงินปันผลจำนวนมากอาจกำลังกัดกินส่วนของเจ้าของ
จากนั้นให้ดูความเชื่อมโยงระหว่างงบต่างๆ SEC ย้ำเตือนผู้อ่านว่างบการเงิน "ล้วนมีความเกี่ยวข้องกัน" การเปลี่ยนแปลงในสินทรัพย์และหนี้สินยังปรากฏในรายได้และค่าใช้จ่ายในงบกำไรขาดทุนด้วย
เพิ่มการตรวจสอบประสิทธิภาพหนึ่งอย่าง SEC อธิบายถึงอัตราส่วนการหมุนเวียนของสินค้าคงเหลือ (inventory turnover ratio) ซึ่ง "เปรียบเทียบต้นทุนขายของบริษัทในงบกำไรขาดทุนกับยอดคงเหลือเฉลี่ยของสินค้าคงเหลือสำหรับงวดนั้น" ในการหาค่าเฉลี่ยสินค้าคงเหลือ ให้บวกยอดต้นงวดและปลายงวดแล้วหารด้วยสอง อัตราการหมุนเวียนที่ลดลงหมายความว่าสินค้าค้างสต็อกนานขึ้นก่อนจะขายได้
สำหรับบริษัทมหาชน ให้เปรียบเทียบกับคู่แข่งหนึ่งหรือสองรายด้วย อัตราส่วนที่ดูอ่อนแอเมื่อดูเพียงลำพังอาจเป็นเรื่องปกติสำหรับอุตสาหกรรมนั้นๆ
อ่านหมายเหตุประกอบงบและ MD&A
ตัวเลขในงบแสดงฐานะการเงินขึ้นอยู่กับการตัดสินใจของผู้บริหาร หมายเหตุประกอบงบจะอธิบายทางเลือกเหล่านั้น
SEC กล่าวถึงเรื่องนี้อย่างตรงไปตรงมาว่า "การอ่านหมายเหตุประกอบงบเป็นเรื่องสำคัญมาก" และกล่าวว่า "หมายเหตุประกอบงบการเงินเต็มไปด้วยข้อมูล" ซึ่งครอบคลุมถึงนโยบายการบัญชี ภาษี เงินบำนาญ และสิทธิซื้อหุ้น (stock options)
SEC ยังแนะนำให้ผู้อ่านดูส่วนคำอธิบายและการวิเคราะห์ของฝ่ายบริหารด้วย โดยกล่าวว่า MD&A คือ "โอกาสของผู้บริหารในการให้ข้อมูลแก่นักลงทุนเกี่ยวกับมุมมองต่อผลการดำเนินงานและฐานะทางการเงินของบริษัท" ส่วนนี้สามารถอธิบายได้ว่าทำไมตัวเลขถึงเปลี่ยนไป
เมื่อรายการใดรายการหนึ่งเคลื่อนไหวอย่างรุนแรง ให้ค้นหาข้อมูลในหมายเหตุประกอบงบ หนี้ที่พุ่งสูงขึ้นอาจเป็นเงินกู้ใหม่เพื่อการควบรวมกิจการ สินค้าคงเหลือที่ลดลงอาจเป็นการตัดจำหน่าย หมายเหตุประกอบงบจะเปลี่ยนตัวเลขให้กลายเป็นเหตุผล
วิธีวิเคราะห์งบแสดงฐานะการเงินด้วย AI
ขั้นตอนข้างต้นทำได้ง่ายสำหรับบริษัทเดียวและข้อมูลสองปี แต่จะช้าลงเมื่อมีข้อมูลห้าปี หลายบริษัท หรือรายงานประจำปีที่เป็นไฟล์ PDF ปึกใหญ่ เครื่องมือ AI สามารถอ่านงบการเงิน คำนวณอัตราส่วน และระบุการเปลี่ยนแปลงที่สำคัญได้
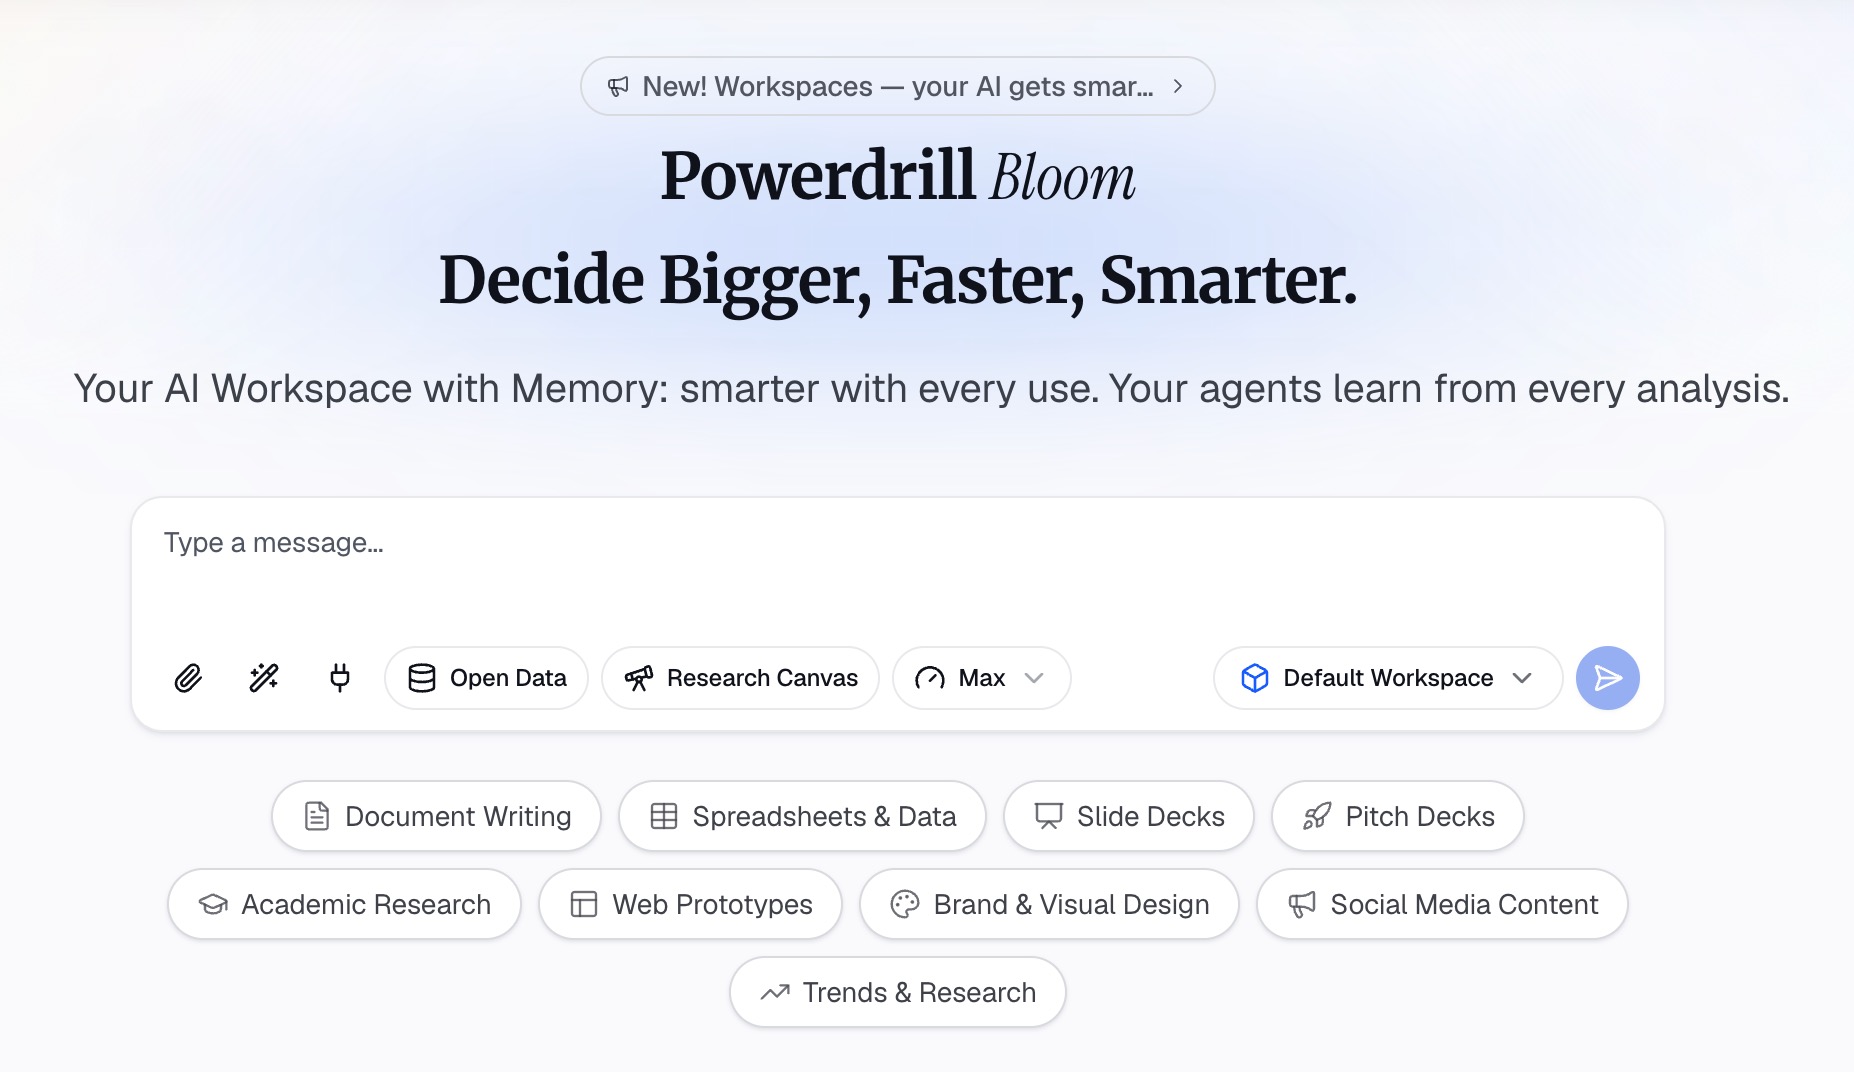
นี่คือวิธีการในสามขั้นตอน โดยใช้ Powerdrill Bloom
ขั้นตอนที่ 1: อัปโหลดงบแสดงฐานะการเงินของคุณ
อัปโหลดงบแสดงฐานะการเงินที่คุณต้องการเปรียบเทียบ อาจเป็นไฟล์ Excel ที่ส่งออกจากระบบบัญชีของคุณหรือรายงานประจำปีแบบ PDF
หน้า AI Financial Analysis Tool จะขอ "ไฟล์ส่งออก P&L, งบแสดงฐานะการเงิน และงบกระแสเงินสดจากระบบบัญชีของคุณ" สำหรับบริษัทมหาชน หน้า SEC Filing Search จะครอบคลุม "การยื่นงบต่อ SEC, ผลประกอบการ, งบแสดงฐานะการเงิน, งบกำไรขาดทุน, งบกระแสเงินสด, เงินปันผล และรายการซื้อขายของผู้บริหาร"
ขั้นตอนที่ 2: ถามหาอัตราส่วนด้วยภาษาธรรมชาติ
อธิบายการวิเคราะห์ที่คุณต้องการ ตัวอย่างเช่น: "คำนวณเงินทุนหมุนเวียน อัตราส่วนทุนหมุนเวียน และหนี้สินต่อส่วนของผู้ถือหุ้นในแต่ละปี แสดงการเปลี่ยนแปลงจากปีที่แล้วและระบุสิ่งที่ผิดปกติ"
หน้าการวิเคราะห์ทางการเงินจะแสดงรายการ "อัตราส่วนความสามารถในการทำกำไร สภาพคล่อง ภาระหนี้ และประสิทธิภาพ พร้อมเกณฑ์มาตรฐานอุตสาหกรรม" นอกจากนี้ยังมี "เส้นแนวโน้มหลายงวดในงบการเงินพร้อมการเปลี่ยนแปลง QoQ และ YoY"
คุณสามารถถามคำถามต่อเนื่องได้ เช่น "ทำไมอัตราส่วนทุนหมุนเวียนถึงลดลง?" หรือ "หนี้สินรายการไหนเติบโตมากที่สุด?"
ขั้นตอนที่ 3: ตรวจสอบตัวเลขและส่งออกการวิเคราะห์
ตรวจสอบแต่ละอัตราส่วนกับงบต้นฉบับ เลือกตัวเลขสองตัวแล้วยืนยันด้วยตัวเอง ยอดรวมและบรรทัดส่วนของผู้ถือหุ้นเป็นตัวเลือกที่ดี เพราะข้อผิดพลาดตรงนั้นจะส่งผลต่อทุกอัตราส่วน หน้าแรกระบุว่า "ทุกตัวเลขจะมาพร้อมกับหน้า แถว และตัวเลขที่อยู่เบื้องหลัง" ดังนั้นคุณจึงสามารถตรวจสอบย้อนกลับได้ทุกรายการ
เครื่องมือนี้ยังสร้าง "รายงานระบุความผิดปกติ (Anomaly flag report) ที่แสดงรายการที่แตกต่างพร้อมสาเหตุที่คาดการณ์" ให้ถือว่าสาเหตุเหล่านั้นเป็นเบาะแสเพื่อไปตรวจสอบในหมายเหตุประกอบงบ ไม่ใช่ข้อสรุปสุดท้าย
จากนั้นจึงส่งออก หน้าการวิเคราะห์ทางการเงินมีตัวเลือก "PDF แบบติดแบรนด์" สำหรับการประชุมคณะกรรมการ AI Financial Report Generator จะสร้าง "สไลด์รายงานการเงินรายไตรมาสสำหรับคณะกรรมการพร้อม KPI มุมมองแยกตามส่วนงาน และข้อเสนอแนะ"
ตัวอย่างการคำนวณ
นี่คือตัวอย่างสั้นๆ สำหรับบริษัทสมมติชื่อ Harbor Lane Supply ตัวเลขทั้งหมดด้านล่างเป็นตัวเลขสมมติและมีหน่วยเป็นพันดอลลาร์
| รายการ | ปีที่ 1 | ปีที่ 2 | การเปลี่ยนแปลง |
|---|---|---|---|
| เงินสด | 420 | 260 | -38% |
| ลูกหนี้การค้า | 610 | 790 | +30% |
| สินค้าคงเหลือ | 540 | 720 | +33% |
| สินทรัพย์หมุนเวียนรวม | 1,570 | 1,770 | +13% |
| หนี้สินหมุนเวียนรวม | 980 | 1,310 | +34% |
| หนี้สินรวม | 1,900 | 2,450 | +29% |
| ส่วนของผู้ถือหุ้น | 1,250 | 1,230 | -2% |
ตอนนี้ลองใช้ขั้นตอนที่กล่าวไป อัตราส่วนด้านล่างใช้ตัวเลขกลมๆ จากตาราง
สภาพคล่อง เงินทุนหมุนเวียนลดลงจาก 590 เหลือ 460 อัตราส่วนทุนหมุนเวียนลดลงจากประมาณ 1.6 เหลือประมาณ 1.35 ทั้งคู่ยังคงครอบคลุมบิลระยะสั้น แต่ส่วนเผื่อความเสี่ยงลดลง
เจาะลึกสินทรัพย์หมุนเวียน เงินสดลดลง 38% ในขณะที่ลูกหนี้และสินค้าคงเหลือแต่ละรายการเติบโตขึ้นประมาณหนึ่งในสาม ความแข็งแกร่งระยะสั้นของบริษัทตอนนี้ขึ้นอยู่กับการเก็บเงินจากลูกค้าและการขายสินค้ามากขึ้น
ภาระหนี้ อัตราส่วนหนี้สินต่อส่วนของผู้ถือหุ้นเพิ่มขึ้นจากประมาณ 1.5 เป็นประมาณ 2.0 ตอนนี้บริษัทมีหนี้สินประมาณสองดอลลาร์ต่อทุกๆ หนึ่งดอลลาร์ของส่วนของผู้ถือหุ้น
เรื่องราวที่เกิดขึ้น ยอดขายอาจจะเติบโตขึ้น แต่บริษัทกำลังหาเงินทุนเพื่อการเติบโตนั้นด้วยสินเชื่อจากซัพพลายเออร์และการกู้ยืม คำถามต่อไปคือต้องไปดูที่หมายเหตุประกอบงบและงบกำไรขาดทุน ยอดขายเติบโตเร็วเท่ากับลูกหนี้หรือไม่? มีลูกค้าคนไหนจ่ายเงินล่าช้าไหม?
ข้อผิดพลาดทั่วไปในการวิเคราะห์งบแสดงฐานะการเงิน
การอ่านเพียงงวดเดียว งบแสดงฐานะการเงินงวดเดียวไม่สามารถแสดงแนวโน้มได้ ควรเปรียบเทียบอย่างน้อยสองวันที่เสมอ
การละเลยอุตสาหกรรม SEC กล่าวว่า "อัตราส่วนที่เหมาะสมจะแตกต่างกันไปตามอุตสาหกรรม" ควรเปรียบเทียบกับคู่แข่งก่อนที่คุณจะตัดสินอัตราส่วนใดๆ
การมองว่าสินทรัพย์หมุนเวียนทั้งหมดคือเงินสด สินค้าคงเหลือและลูกหนี้ต้องใช้เวลาในการเปลี่ยนเป็นเงินสด ตรวจสอบว่าในยอดรวมนั้นเป็นเงินสดเท่าไหร่
การข้ามหมายเหตุประกอบงบ เงื่อนไขหนี้สิน สัญญาเช่า และการเปลี่ยนแปลงทางบัญชีอยู่ในหมายเหตุประกอบงบ สิ่งเหล่านี้มักจะอธิบายการเคลื่อนไหวที่ใหญ่ที่สุด
การลืมงบอื่นๆ งบแสดงฐานะการเงินแสดงฐานะ ไม่ใช่ผลการดำเนินงาน ควรใช้ควบคู่ไปกับงบกำไรขาดทุนและงบกระแสเงินสด คู่มือของเราเกี่ยวกับ การวิเคราะห์ข้อมูลทางการเงินด้วย AI จะครอบคลุมภาพรวมที่กว้างขึ้น
การพิมพ์ตัวเลขจาก PDF ด้วยมือ ข้อผิดพลาดจากการคัดลอกเป็นเรื่องปกติ และตัวเลขที่ผิดเพียงหลักเดียวในยอดรวมจะทำให้อัตราส่วนทุกตัวที่ใช้ตัวเลขนั้นผิดไปด้วย หากงบของคุณเป็น PDF ลองดู วิธีเปลี่ยนงบการเงิน PDF ให้เป็นแผนภูมิ โดยไม่ต้องพิมพ์ใหม่
ต้องการลองคำนวณอัตราส่วนในงบของคุณเองหรือไม่? ลองใช้ Powerdrill Bloom ด้วยงบแสดงฐานะการเงินสองปี และถามหาอัตราส่วนสภาพคล่องและภาระหนี้พร้อมการเปลี่ยนแปลงแบบปีต่อปี
คำถามที่พบบ่อย
คุณวิเคราะห์งบแสดงฐานะการเงินอย่างไร?
ตรวจสอบว่าสินทรัพย์เท่ากับหนี้สินบวกส่วนของผู้ถือหุ้น จากนั้นคำนวณเงินทุนหมุนเวียน อัตราส่วนทุนหมุนเวียน และอัตราส่วนหนี้สินต่อส่วนของผู้ถือหุ้น เปรียบเทียบอย่างน้อยสองงวด มองหาการเปลี่ยนแปลงที่ใหญ่ที่สุด และอ่านหมายเหตุประกอบงบเพื่อทำความเข้าใจว่าทำไมตัวเลขถึงเคลื่อนไหว
อัตราส่วนงบแสดงฐานะการเงินที่สำคัญที่สุดคืออะไร?
สำหรับมือใหม่ ให้เริ่มด้วยสามอย่าง เงินทุนหมุนเวียนและอัตราส่วนทุนหมุนเวียนแสดงถึงสภาพคล่อง อัตราส่วนหนี้สินต่อส่วนของผู้ถือหุ้นแสดงถึงภาระหนี้ SEC อธิบายว่าอัตราส่วนหนี้สินต่อส่วนของผู้ถือหุ้นที่ 2 ต่อ 1 หมายถึงหนี้สินสองดอลลาร์ต่อทุกๆ หนึ่งดอลลาร์ที่ผู้ถือหุ้นลงทุน
อัตราส่วนทุนหมุนเวียนที่ดีคืออะไร?
อัตราส่วนทุนหมุนเวียนที่สูงกว่า 1 หมายความว่าสินทรัพย์หมุนเวียนมีมากกว่าหนี้สินหมุนเวียน ระดับที่เหมาะสมขึ้นอยู่กับอุตสาหกรรม เพราะ SEC ระบุว่าอัตราส่วนที่เหมาะสมจะแตกต่างกันไปตามอุตสาหกรรม ให้เปรียบเทียบกับคู่แข่งและกับปีที่ผ่านมาของบริษัทเอง
งบแสดงฐานะการเงินและงบกำไรขาดทุนแตกต่างกันอย่างไร?
งบแสดงฐานะการเงินแสดงสิ่งที่บริษัทเป็นเจ้าของและเป็นหนี้ ณ วันใดวันหนึ่ง งบกำไรขาดทุนแสดงรายได้ ค่าใช้จ่าย และกำไรในช่วงเวลาหนึ่ง SEC กล่าวว่างบแสดงฐานะการเงินไม่ได้แสดงการไหลเข้าและไหลออกของบัญชีต่างๆ ในระหว่างงวด
AI สามารถวิเคราะห์งบแสดงฐานะการเงินได้หรือไม่?
ได้ เครื่องมือ AI สามารถอ่านงบแสดงฐานะการเงินจาก Excel หรือ PDF คำนวณอัตราส่วนสภาพคล่องและภาระหนี้ และระบุการเปลี่ยนแปลงครั้งใหญ่ระหว่างงวด Powerdrill Bloom เชื่อมโยงแต่ละตัวเลขเข้ากับแถวหรือหน้าต้นฉบับ ควรตรวจสอบตัวเลขบางส่วนด้วยตัวเองและอ่านหมายเหตุประกอบงบก่อนสรุปผลเสมอ
แหล่งที่มา: สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ของสหรัฐฯ, คู่มือสำหรับผู้เริ่มต้นใช้งานงบการเงิน ข้อมูล ณ วันที่ 27 ตุลาคม 2026