Как анализировать бухгалтерский баланс: пошаговое руководство
Чтобы проанализировать балансовый отчет, сначала подтвердите, что активы равны сумме обязательств и собственного капитала. Затем проверьте ликвидность с помощью оборотного капитала и коэффициента текущей ликвидности, а также оцените долговую нагрузку с помощью коэффициента соотношения заемного и собственного капитала. Сравните данные как минимум за два периода и обязательно изучите примечания, прежде чем делать выводы.
В этом руководстве подробно описан каждый шаг с формулами, практическим примером и разбором ошибок, которые часто допускают новички. Также здесь показано, как анализировать балансовый отчет с помощью AI, когда вам нужно сравнить данные за несколько лет или по нескольким компаниям.
О чем говорит балансовый отчет
Балансовый отчет — это один из трех основных финансовых отчетов, наряду с отчетом о прибылях и убытках и отчетом о движении денежных средств. Комиссия по ценным бумагам и биржам США (SEC) дает пояснения к нему в своем «Руководстве по финансовой отчетности для начинающих».
SEC утверждает: «Балансовый отчет предоставляет подробную информацию об активах, обязательствах и акционерном капитале компании». Он показывает эти показатели «на конец отчетного периода». В руководстве также отмечается ограничение: «Он не показывает потоки по счетам в течение самого периода».
Это делает балансовый отчет своего рода моментальным снимком. Он отвечает на три вопроса:
- Чем владеет компания? Это ее активы, такие как денежные средства, запасы и оборудование.
- Что она должна? Это ее обязательства, такие как кредиты, счета поставщиков и налоги.
- Что остается владельцам? Это акционерный капитал.
SEC резюмирует эту связь одной формулой: «АКТИВЫ = ОБЯЗАТЕЛЬСТВА + АКЦИОНЕРНЫЙ КАПИТАЛ». Активы компании «должны быть равны или "балансировать" с суммой ее обязательств и акционерного капитала».
Анализ превращает этот снимок в ответы. Сможет ли компания оплатить счета в этом году? Насколько сильно она полагается на долги? Укрепляется или ослабевает ее положение?
Перед началом: что вам понадобится
Прежде чем приступить, соберите следующее:
- Как минимум два балансовых отчета. Используйте одну и ту же дату для каждого года, например, два годовых отчета. Один период сам по себе мало о чем говорит.
- Примечания к финансовой отчетности. В них объясняется, как рассчитывались показатели.
- Отчет о прибылях и убытках. Некоторые коэффициенты сочетают в себе данные из баланса и отчета о прибылях и убытках.
- Электронная таблица. Excel или Google Sheets будет достаточно для расчета коэффициентов ниже.
- Отраслевой ориентир. SEC предупреждает, что «желаемые показатели варьируются в зависимости от отрасли».
Для публичной американской компании все это можно найти в ее годовом отчете, известном как Form 10-K. Для частной компании или собственного бизнеса выгрузите их из вашей учетной системы.
Изучите три раздела
Начните с прочтения отчета сверху вниз, прежде чем что-либо рассчитывать.
Активы. SEC отмечает: «Активы обычно перечисляются в зависимости от того, насколько быстро они будут конвертированы в наличные». Сначала идут оборотные активы. SEC определяет их как «объекты, которые компания планирует перевести в денежные средства в течение одного года». Далее следуют внеоборотные активы, такие как недвижимость и оборудование.
Обязательства. SEC указывает: «Обязательства обычно перечисляются в зависимости от сроков их погашения». Текущие обязательства — это «обязательства, которые компания планирует погасить в течение года». Долгосрочные обязательства — это «обязательства со сроком погашения более одного года».
Акционерный капитал. SEC описывает его как «сумму, инвестированную владельцами в акции компании, плюс или минус прибыль или убытки компании с момента ее основания».
В процессе чтения отметьте пять самых крупных статей в каждом разделе. Крупные статьи заслуживают наибольшего внимания, так как даже небольшие изменения в них влияют на все коэффициенты.
Затем проверьте итоги. Общая сумма активов должна быть равна сумме обязательств и капитала. Если это не так, вы читаете черновик или неверно скопировали цифру.
Проверьте ликвидность: может ли компания платить по счетам?
Ликвидность — это способность выполнять краткосрочные обязательства. Основную работу выполняют два показателя.
Оборотный капитал. SEC определяет его как «деньги, оставшиеся после того, как компания выплатит свои текущие обязательства» из своих оборотных активов. Формула такова:
Оборотный капитал = Текущие активы – Текущие обязательства
Положительный оборотный капитал означает, что текущих активов достаточно для покрытия счетов, подлежащих оплате в течение года. Отрицательный оборотный капитал — тревожный сигнал, хотя некоторые бизнес-модели работают именно так.
Коэффициент текущей ликвидности. Он рассчитывается путем деления текущих активов на текущие обязательства. Коэффициент выше 1 означает, что текущие активы превышают текущие обязательства. Многие аналитики следят за тем, чтобы коэффициент не опускался значительно ниже 1, но оптимальный уровень зависит от отрасли.
Загляните внутрь оборотных активов. Не каждый оборотный актив превращается в наличные с одинаковой скоростью. Денежные средства доступны немедленно. Дебиторская задолженность зависит от оплаты клиентами. Запасы зависят от продаж. Компания с хорошим коэффициентом текущей ликвидности, сформированным в основном за счет медленно оборачивающихся запасов, все равно может столкнуться с нехваткой наличности.
Поможет простая проверка. Сравните только денежные средства с текущими обязательствами. Если денежные средства покрывают лишь малую часть, компания сильно зависит от своевременного сбора дебиторской задолженности и продажи товаров.
Проверьте долговую нагрузку: насколько компания зависит от долгов?
Леверидж (рычаг) показывает, как финансируется компания. SEC приводит основную формулу:
Коэффициент соотношения заемного и собственного капитала = Общие обязательства / Акционерный капитал
SEC объясняет, что означает результат 2 к 1. У компании «два доллара долга на каждый доллар, инвестированный акционерами в компанию».
Высокий коэффициент не всегда плох. Коммунальные службы и банки часто имеют более высокий уровень долга по своей специфике. Но рост коэффициента в течение нескольких лет при неизменной прибыли означает, что компания занимает быстрее, чем растет.
Также проверьте структуру долга. Краткосрочные займы, которые необходимо рефинансировать в течение года, несут больше риска, чем долгосрочные долги по фиксированной ставке. В примечаниях обычно перечисляется каждый кредит, его ставка и срок погашения.
Сравните два или более периода
Один балансовый отчет — это фотография. Два или более — это история.
Разместите данные за каждый период рядом в электронной таблице. Затем добавьте два столбца: изменение в денежном выражении и изменение в процентах. Сначала изучите самые крупные изменения.
В процессе задавайте следующие вопросы:
- Росла ли дебиторская задолженность быстрее, чем продажи? Возможно, клиенты стали платить медленнее.
- Накапливались ли запасы? Возможно, товары продаются не так успешно, как планировалось.
- Снижались ли денежные средства при росте долга? Возможно, компания берет кредиты для финансирования операционной деятельности.
- Снизился ли капитал? Убытки или крупные дивиденды могут сокращать долю владельцев.
Затем посмотрите на отчеты в комплексе. SEC напоминает читателям, что отчеты «все взаимосвязаны». Изменения в активах и обязательствах также отражаются в доходах и расходах в отчете о прибылях и убытках.
Добавьте проверку эффективности. SEC описывает коэффициент оборачиваемости запасов. Он «сравнивает себестоимость продаж компании из отчета о прибылях и убытках со средним остатком запасов за период». Чтобы получить средний запас, сложите начальный и конечный остатки и разделите на два. Снижение оборачиваемости означает, что товар дольше лежит на складе перед продажей.
Для публичной компании также проведите сравнение с одним или двумя конкурентами. Коэффициент, который выглядит слабым сам по себе, может быть нормой для данной отрасли.
Читайте примечания и раздел MD&A
Цифры в балансовом отчете зависят от решений, принятых руководством. Примечания объясняют эти решения.
SEC прямо говорит об этом: «Чтение примечаний крайне важно». В них сказано: «Примечания к финансовой отчетности полны информации». Они охватывают учетную политику, налоги, пенсии и фондовые опционы.
SEC также направляет читателей к обсуждению руководством (MD&A). Там говорится, что MD&A — это «возможность для руководства представить инвесторам свой взгляд на финансовые результаты и состояние компании». Этот раздел может объяснить, почему изменился тот или иной показатель.
Если какая-то строка резко изменилась, поищите информацию о ней в примечаниях. Скачок долга может быть связан с новым кредитом на поглощение другой компании. Снижение запасов может быть результатом списания. Примечания превращают цифру в причину.
Как анализировать балансовый отчет с помощью AI
Описанные выше шаги просты для одной компании и двух лет. Но процесс замедляется, когда данных за пять лет, компаний несколько или перед вами стопка годовых отчетов в PDF. Инструмент AI может прочитать отчеты, рассчитать коэффициенты и отметить изменения.
Вот метод в три шага с использованием Powerdrill Bloom.
Шаг 1: Загрузите ваши балансовые отчеты
Загрузите балансовые отчеты, которые вы хотите сравнить. Это могут быть файлы Excel из вашей учетной системы или годовые отчеты в формате PDF.
Инструмент AI Financial Analysis Tool запрашивает «выгрузки P&L, баланса и движения денежных средств из вашей учетной системы». Для публичной компании страница SEC Filing Search охватывает «отчеты SEC, доходы, балансы, отчеты о прибылях и убытках, денежные потоки, дивиденды и инсайдерские транзакции».
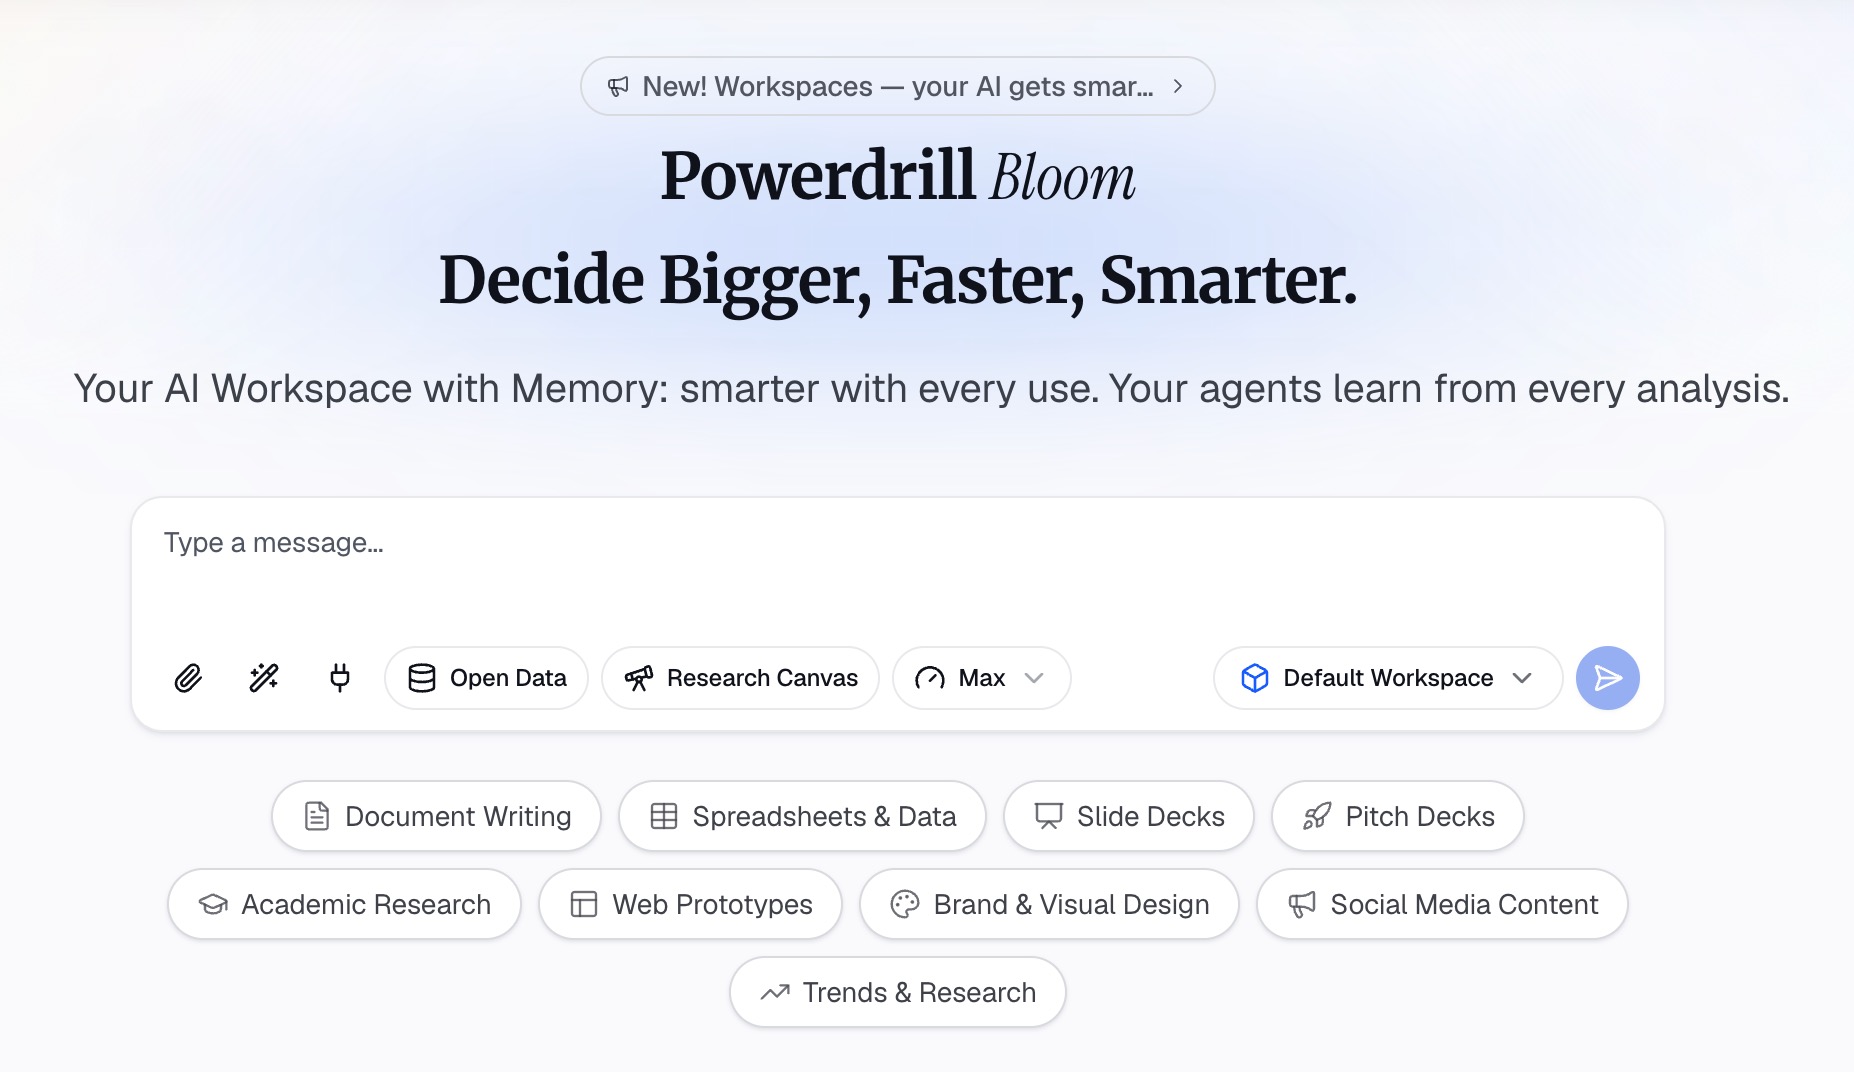
Шаг 2: Запросите коэффициенты на естественном языке
Опишите анализ, который вам нужен. Например: «Рассчитай оборотный капитал, коэффициент текущей ликвидности и соотношение заемного и собственного капитала для каждого года. Покажи изменения по сравнению с прошлым годом и отметь все необычное».
На странице финансового анализа перечислены «коэффициенты рентабельности, ликвидности, долговой нагрузки и эффективности с отраслевыми бенчмарками». Также предлагаются «многопериодные линии тренда по финансовым показателям с изменениями QoQ и YoY».
Вы можете задавать уточняющие вопросы, такие как «Почему упал коэффициент текущей ликвидности?» или «Какое обязательство выросло больше всего?».
Шаг 3: Проверьте цифры и экспортируйте анализ
Сверьте каждый коэффициент с исходным отчетом. Выберите две цифры и подтвердите их вручную. Итоги и строка капитала — хороший выбор, так как ошибки в них влияют на все коэффициенты. На главной странице указано: «Каждое число сопровождается ссылкой на страницу, строку и исходную цифру», так что вы можете отследить каждое из них.
Инструмент также создает «отчет об аномалиях, перечисляющий расходящиеся статьи с предполагаемыми причинами». Рассматривайте эти причины как зацепки для проверки в примечаниях, а не как окончательные выводы.
Затем экспортируйте данные. Страница финансового анализа предлагает «брендированный PDF». Для пакета материалов к совету директоров AI Financial Report Generator создает «квартальную финансовую презентацию для совета директоров с KPI, сегментным анализом и запросами».
Практический пример
Вот краткий пример для вымышленной компании Harbor Lane Supply. Все цифры ниже вымышлены и указаны в тысячах долларов.
| Статья | Год 1 | Год 2 | Изменение |
|---|---|---|---|
| Денежные средства | 420 | 260 | -38% |
| Дебиторская задолженность | 610 | 790 | +30% |
| Запасы | 540 | 720 | +33% |
| Итого оборотные активы | 1,570 | 1,770 | +13% |
| Итого текущие обязательства | 980 | 1,310 | +34% |
| Итого обязательства | 1,900 | 2,450 | +29% |
| Акционерный капитал | 1,250 | 1,230 | -2% |
Теперь применим шаги. Коэффициенты ниже используют округленные цифры из таблицы.
Ликвидность. Оборотный капитал упал с 590 до 460. Коэффициент текущей ликвидности снизился примерно с 1.6 до 1.35. Оба показателя все еще покрывают краткосрочные счета, но «подушка безопасности» уменьшилась.
Внутри оборотных активов. Денежные средства упали на 38%, в то время как дебиторская задолженность и запасы выросли примерно на треть. Теперь краткосрочная устойчивость компании в большей степени зависит от оплаты счетов клиентами и продажи товаров.
Долговая нагрузка. Соотношение заемного и собственного капитала выросло примерно с 1.5 до 2.0. Теперь на каждый доллар собственного капитала у компании приходится около двух долларов обязательств.
История. Продажи могли вырасти, но компания финансирует этот рост за счет кредитов поставщиков и займов. Следующие вопросы следует адресовать примечаниям и отчету о прибылях и убытках. Росли ли продажи так же быстро, как дебиторская задолженность? Есть ли просрочки у клиентов?
Распространенные ошибки при анализе баланса
Анализ только одного периода. Один балансовый отчет не может показать тренд. Всегда сравнивайте как минимум две даты.
Игнорирование специфики отрасли. SEC утверждает, что «желаемые показатели варьируются в зависимости от отрасли». Сравните данные с конкурентами, прежде чем оценивать коэффициент.
Приравнивание всех оборотных активов к наличным. Запасам и дебиторской задолженности требуется время, чтобы превратиться в деньги. Проверьте, какую часть от общего объема составляют именно денежные средства.
Пропуск примечаний. Условия долга, аренда и изменения в учетной политике находятся в примечаниях. Они часто объясняют самые значительные изменения.
Забывание о других отчетах. Баланс показывает положение, а не эффективность. Рассматривайте его вместе с отчетом о прибылях и убытках и отчетом о движении денежных средств. Наше руководство по анализу финансовых данных с помощью AI охватывает картину в целом.
Ручной перенос цифр из PDF. Ошибки при копировании случаются часто, а одна неверная цифра в итоге портит каждый коэффициент, который ее использует. Если ваши отчеты в формате PDF, узнайте, как превратить финансовые отчеты из PDF в графики без ручного ввода.
Хотите рассчитать коэффициенты для своих отчетов? Попробуйте Powerdrill Bloom с балансовыми отчетами за два года и запросите коэффициенты ликвидности и долговой нагрузки с изменениями год к году.
Часто задаваемые вопросы
Как анализировать балансовый отчет?
Убедитесь, что активы равны сумме обязательств и капитала. Затем рассчитайте оборотный капитал, коэффициент текущей ликвидности и коэффициент соотношения заемного и собственного капитала. Сравните данные как минимум за два периода, найдите самые крупные изменения и изучите примечания, чтобы понять причины движения цифр.
Какие коэффициенты балансового отчета самые важные?
Для начала используйте три. Оборотный капитал и коэффициент текущей ликвидности показывают ликвидность. Коэффициент соотношения заемного и собственного капитала показывает долговую нагрузку. SEC объясняет, что коэффициент 2 к 1 означает два доллара долга на каждый доллар, инвестированный акционерами.
Какой коэффициент текущей ликвидности считается хорошим?
Коэффициент выше 1 означает, что текущие активы превышают текущие обязательства. Оптимальный уровень зависит от отрасли, так как SEC отмечает, что желаемые показатели варьируются. Сравнивайте данные с конкурентами и с прошлыми показателями самой компании.
В чем разница между балансовым отчетом и отчетом о прибылях и убытках?
Балансовый отчет показывает, чем компания владеет и что она должна на определенную дату. Отчет о прибылях и убытках показывает выручку, расходы и прибыль за определенный период. SEC указывает, что балансовый отчет не отражает потоки по счетам в течение периода.
Может ли AI анализировать балансовый отчет?
Да. Инструменты AI могут считывать балансовые отчеты из Excel или PDF, рассчитывать коэффициенты ликвидности и долговой нагрузки, а также отмечать значительные изменения между периодами. Powerdrill Bloom связывает каждую цифру с соответствующей строкой или страницей источника. Всегда проверяйте несколько цифр вручную и читайте примечания перед тем, как делать выводы.
Источники: Комиссия по ценным бумагам и биржам США, Руководство по финансовой отчетности для начинающих. Данные изучены 27 октября 2026 года.