Como Analisar um Balanço Patrimonial: Passo a Passo
Para analisar um balanço patrimonial, primeiro confirme se os ativos são iguais aos passivos mais o patrimônio líquido. Em seguida, verifique a liquidez com o capital de giro e o índice de liquidez corrente, e verifique a alavancagem com o índice de endividamento (debt-to-equity). Compare pelo menos dois períodos e leia as notas explicativas antes de tirar uma conclusão.
Este guia percorre cada etapa com as fórmulas, um exemplo prático e os erros que confundem os iniciantes. Ele também mostra como analisar um balanço patrimonial com AI quando você tem vários anos ou várias empresas para comparar.
O que um balanço patrimonial diz a você
O balanço patrimonial é um dos três principais demonstrativos financeiros, junto com a demonstração do resultado do exercício e a demonstração do fluxo de caixa. A Securities and Exchange Commission (SEC) dos EUA explica isso em seu Guia para Iniciantes em Demonstrações Financeiras.
A SEC afirma que "Um balanço patrimonial fornece informações detalhadas sobre os ativos, passivos e patrimônio líquido de uma empresa". Ele mostra esses números "ao final do período de relatório". O guia também observa um limite: "Ele não mostra os fluxos de entrada e saída das contas durante o período".
Isso faz do balanço patrimonial um instantâneo. Ele responde a três perguntas:
- O que a empresa possui? Estes são seus ativos, como caixa, estoque e equipamentos.
- O que ela deve? Estes são seus passivos, como empréstimos, faturas de fornecedores e impostos.
- O que sobra para os proprietários? Isso é o patrimônio líquido.
A SEC resume a ligação em uma fórmula: "ATIVOS = PASSIVOS + PATRIMÔNIO LÍQUIDO". Os ativos de uma empresa "têm que ser iguais, ou 'equilibrar', a soma de seus passivos e patrimônio líquido".
A análise transforma esse instantâneo em respostas. A empresa pode pagar suas contas este ano? O quanto ela depende de dívidas? Sua posição está ficando mais forte ou mais fraca?
Antes de começar: o que você precisa
Reúna estes itens antes de começar:
- Pelo menos dois balanços patrimoniais. Use a mesma data em cada ano, como dois demonstrativos de final de ano. Um período isolado diz pouco.
- As notas explicativas das demonstrações financeiras. Elas explicam como os números foram medidos.
- A demonstração do resultado do exercício. Alguns índices misturam números do balanço patrimonial e da demonstração do resultado.
- Uma planilha. Excel ou Google Sheets é suficiente para os índices abaixo.
- Um ponto de referência do setor. A SEC alerta que "os índices desejáveis variam de acordo com o setor".
Para uma empresa pública dos EUA, você encontrará tudo isso em seu relatório anual, conhecido como Form 10-K. Para uma empresa privada ou seu próprio negócio, exporte-os do seu sistema contábil.
Leia as três seções
Comece lendo o demonstrativo de cima a baixo antes de calcular qualquer coisa.
Ativos. A SEC diz que "Os ativos são geralmente listados com base na rapidez com que serão convertidos em dinheiro". Os ativos circulantes vêm primeiro. A SEC os define como "coisas que uma empresa espera converter em dinheiro dentro de um ano". Seguem-se os ativos não circulantes, como propriedades e equipamentos.
Passivos. A SEC diz que "Os passivos são geralmente listados com base em suas datas de vencimento". Os passivos circulantes são "obrigações que uma empresa espera pagar dentro do ano". Os passivos de longo prazo "são obrigações com vencimento a mais de um ano".
Patrimônio líquido. A SEC o descreve como "o valor que os proprietários investiram nas ações da empresa, mais ou menos os lucros ou prejuízos da empresa desde o início".
Ao ler, anote as cinco maiores linhas de cada seção. Itens grandes merecem mais atenção, pois pequenas mudanças neles movem todos os índices.
Em seguida, verifique os totais. O total de ativos deve ser igual ao total de passivos mais o patrimônio líquido. Se não forem, você está lendo um rascunho ou copiou um número errado.
Verifique a liquidez: a empresa pode pagar suas contas?
Liquidez é a capacidade de cobrir obrigações de curto prazo. Duas medidas fazem a maior parte do trabalho.
Capital de giro. A SEC o define como "o dinheiro que sobra se uma empresa pagasse seus passivos circulantes" com seus ativos circulantes. A fórmula é:
Capital de Giro = Ativos Circulantes – Passivos Circulantes
Capital de giro positivo significa que os ativos circulantes cobrem as contas que vencem em um ano. Capital de giro negativo é um sinal de alerta, embora alguns modelos de negócio operem dessa forma.
Índice de liquidez corrente. Este divide os ativos circulantes pelos passivos circulantes. Um índice acima de 1 significa que os ativos circulantes excedem os passivos circulantes. Muitos analistas ficam atentos a um índice bem abaixo de 1, mas o nível adequado depende do setor.
Olhe dentro dos ativos circulantes. Nem todo ativo circulante se transforma em dinheiro na mesma velocidade. O caixa é imediato. As contas a receber dependem do pagamento dos clientes. O estoque depende das vendas. Uma empresa com um índice de liquidez corrente saudável, baseado principalmente em estoque de baixa rotatividade, ainda pode ficar sem dinheiro.
Uma verificação simples ajuda. Compare apenas o caixa com os passivos circulantes. Se o caixa cobre apenas uma pequena parte, a empresa depende de receber contas e vender estoque no prazo.
Verifique a alavancagem: o quanto ela depende de dívidas?
A alavancagem mostra como uma empresa é financiada. A SEC fornece a fórmula principal:
Índice de Endividamento (Debt-to-Equity) = Total de Passivos / Patrimônio Líquido
A SEC explica o que significa um resultado de 2 para 1. A empresa "tem dois dólares de dívida para cada um dólar que os acionistas investem na empresa".
Um índice alto nem sempre é ruim. Empresas de serviços públicos e bancos costumam carregar mais dívidas por design. Mas um índice crescente ao longo de vários anos, com lucros estagnados, significa que a empresa está se endividando mais rápido do que está crescendo.
Verifique também a composição da dívida. Empréstimos de curto prazo que devem ser refinanciados dentro de um ano carregam mais risco do que dívidas de longo prazo a uma taxa fixa. As notas explicativas geralmente listam cada empréstimo, sua taxa e sua data de vencimento.
Compare dois ou mais períodos
Um balanço patrimonial é uma foto. Dois ou mais formam uma história.
Coloque cada período lado a lado em uma planilha. Em seguida, adicione duas colunas: a variação em valores nominais e a variação em porcentagem. Leia as maiores mudanças primeiro.
Faça estas perguntas ao longo do processo:
- As contas a receber cresceram mais rápido que as vendas? Os clientes podem estar pagando mais devagar.
- O estoque acumulou? Os produtos podem não estar sendo vendidos como planejado.
- O caixa caiu enquanto a dívida subiu? A empresa pode estar pegando empréstimos para financiar operações.
- O patrimônio líquido caiu? Prejuízos ou grandes dividendos podem estar consumindo a participação dos proprietários.
Em seguida, olhe para todos os demonstrativos. A SEC lembra aos leitores que os demonstrativos "estão todos relacionados". Mudanças nos ativos e passivos também aparecem nas receitas e despesas na demonstração do resultado.
Adicione uma verificação de eficiência. A SEC descreve o índice de rotatividade de estoque. Ele "compara o custo das vendas de uma empresa em sua demonstração de resultado com seu saldo médio de estoque para o período". Para obter o estoque médio, some os saldos inicial e final e divida por dois. Uma rotatividade em queda significa que o estoque está parado por mais tempo antes de ser vendido.
Para uma empresa pública, compare também com um ou dois pares. Um índice que parece fraco isoladamente pode ser normal para o setor.
Leia as notas explicativas e o MD&A
Os números no balanço patrimonial dependem de escolhas feitas pela administração. As notas explicativas explicam essas escolhas.
A SEC é direta sobre isso: "É muito importante ler as notas de rodapé". Ela diz que "As notas de rodapé das demonstrações financeiras estão repletas de informações". Elas cobrem políticas contábeis, impostos, pensões e opções de ações.
A SEC também direciona os leitores para a discussão da administração. Ela diz que o MD&A é a "oportunidade da administração de fornecer aos investidores sua visão sobre o desempenho financeiro e a condição da empresa". Essa seção pode explicar por que um número mudou.
Quando uma linha se move bruscamente, procure por ela nas notas explicativas. Um salto na dívida pode ser um novo empréstimo para uma aquisição. Uma queda no estoque pode ser uma redução ao valor recuperável (write-down). As notas transformam um número em um motivo.
Como analisar um balanço patrimonial com AI
As etapas acima são simples para uma empresa e dois anos. Elas se tornam lentas com cinco anos, várias entidades ou uma pilha de relatórios anuais em PDF. Uma ferramenta de AI pode ler os demonstrativos, calcular os índices e sinalizar as mudanças.
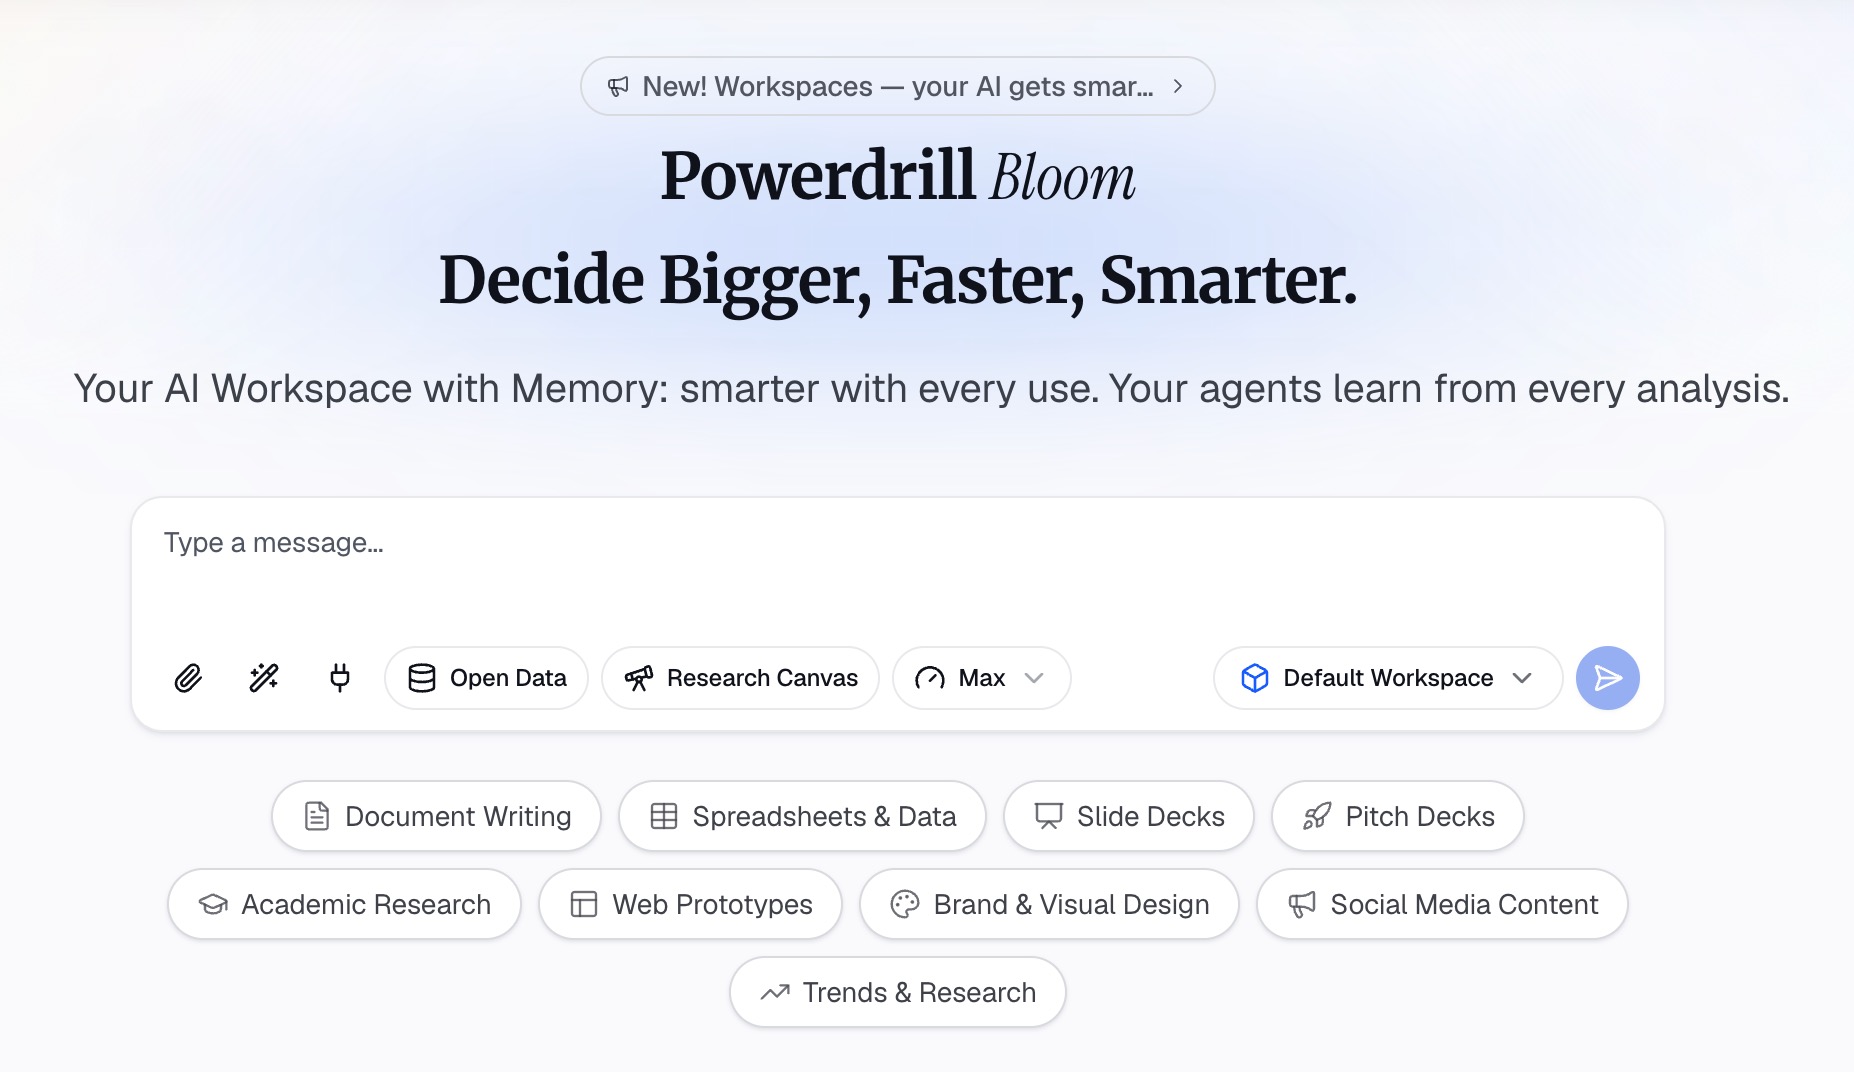
Aqui está o método em três etapas, usando o Powerdrill Bloom.
Etapa 1: Carregue seus balanços patrimoniais
Carregue os balanços patrimoniais que deseja comparar. Eles podem ser exportações de Excel do seu sistema contábil ou relatórios anuais em PDF.
A AI Financial Analysis Tool solicita "exportações de P&L, balanço patrimonial e fluxo de caixa do seu sistema contábil". Para uma empresa pública, a página SEC Filing Search cobre "arquivamentos da SEC, lucros, balanços patrimoniais, demonstrações de resultado, fluxos de caixa, dividendos e transações de insiders".
Etapa 2: Peça os índices em linguagem natural
Descreva a análise que você deseja. Por exemplo: "Calcule o capital de giro, o índice de liquidez corrente e o índice de endividamento para cada ano. Mostre a variação em relação ao ano passado e sinalize qualquer coisa incomum".
A página de análise financeira lista "Índices de rentabilidade, liquidez, alavancagem e eficiência com benchmarks do setor". Ela também oferece "Linhas de tendência multiperíodo em todos os demonstrativos financeiros com variação QoQ e YoY".
Você pode fazer perguntas de acompanhamento, como "Por que o índice de liquidez corrente caiu?" ou "Qual passivo cresceu mais?".
Etapa 3: Verifique os números e exporte a análise
Verifique cada índice em relação ao demonstrativo de origem. Escolha dois números e confirme-os manualmente. Totais e a linha do patrimônio líquido são boas escolhas, pois erros ali movem todos os índices. A página inicial diz: "Cada número vem acompanhado da página, da linha e do valor por trás dele", para que você possa rastrear cada um.
A ferramenta também produz um "Relatório de sinalização de anomalias listando itens de linha divergentes com causas sugeridas". Trate essas causas como pistas para verificar nas notas explicativas, não como conclusões.
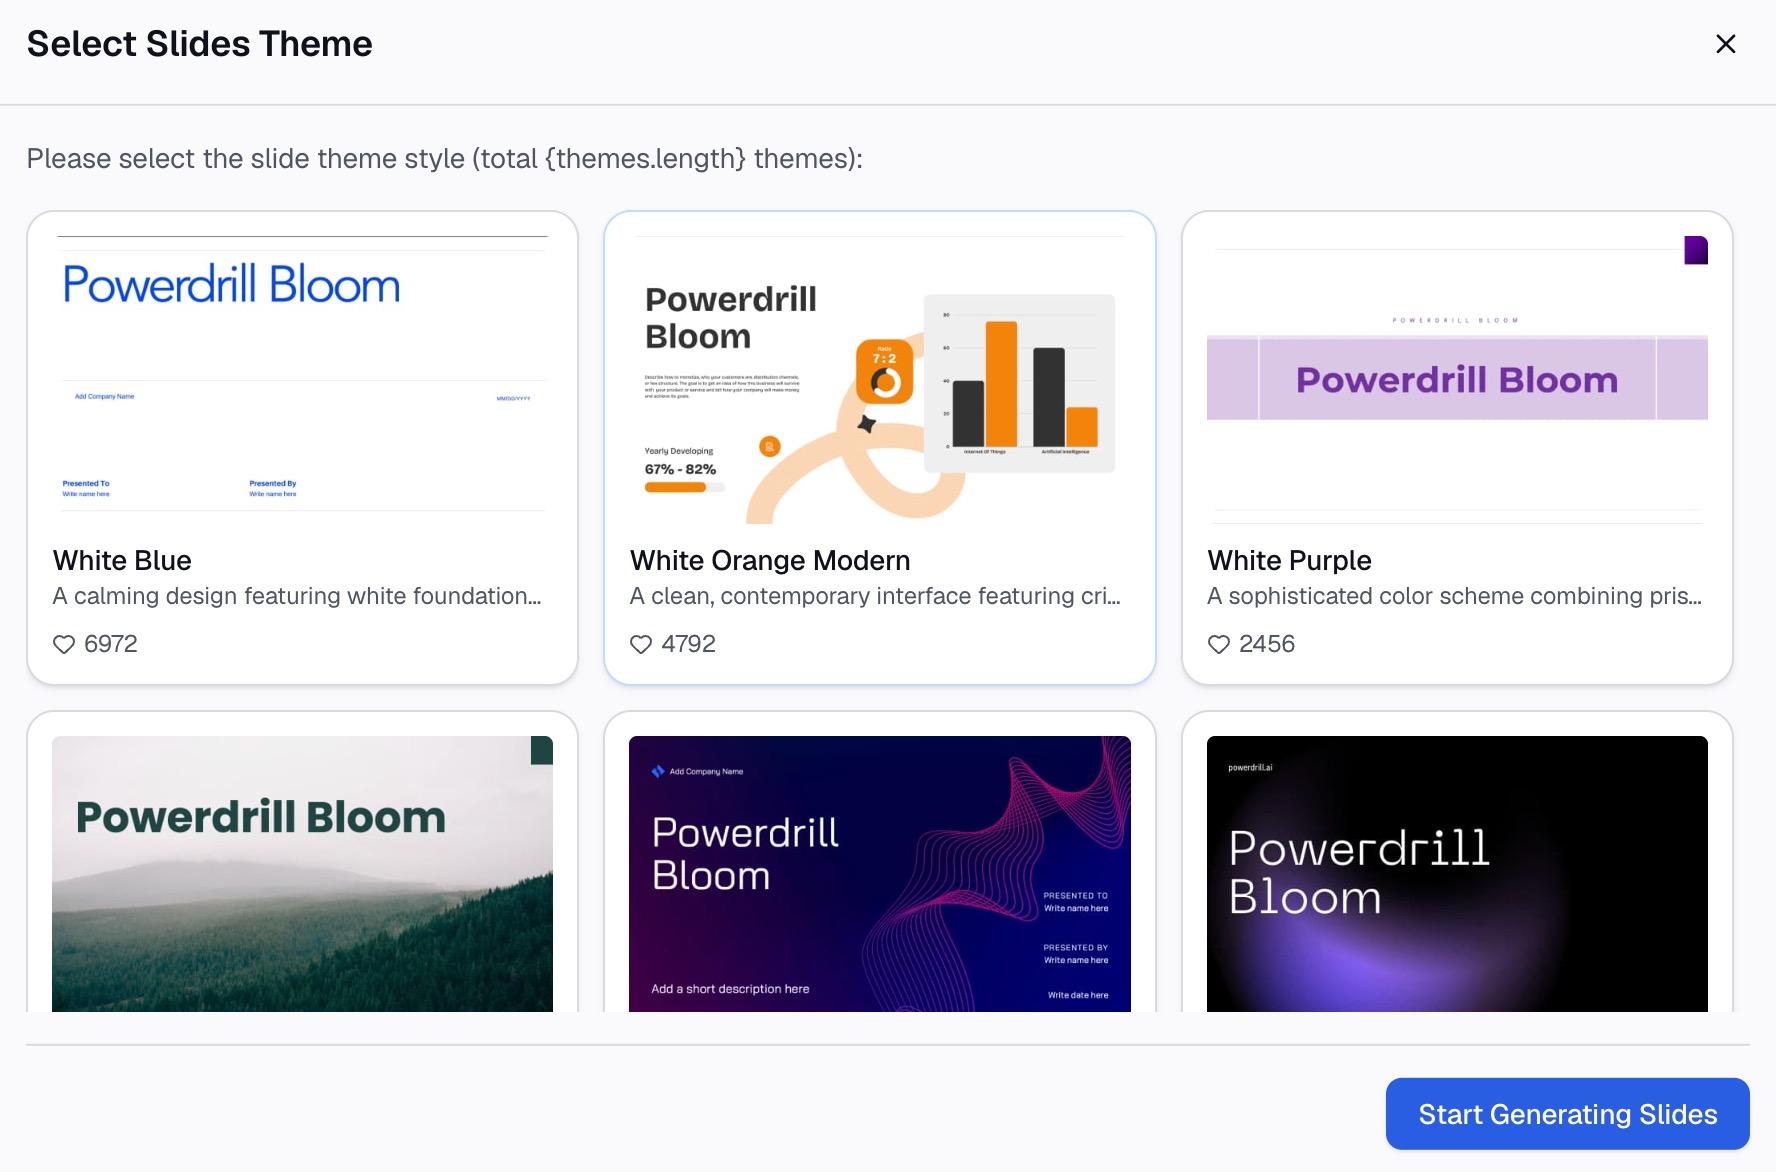
Em seguida, exporte. A página de análise financeira oferece um "PDF personalizado". Para uma apresentação de diretoria, o AI Financial Report Generator cria um "Deck financeiro trimestral para a diretoria com KPIs, visão por segmento e solicitações".
Um exemplo prático
Aqui está um breve exemplo para uma empresa fictícia, Harbor Lane Supply. Todos os números abaixo são inventados e estão em milhares de dólares.
| Item de linha | Ano 1 | Ano 2 | Variação |
|---|---|---|---|
| Caixa | 420 | 260 | -38% |
| Contas a receber | 610 | 790 | +30% |
| Estoque | 540 | 720 | +33% |
| Total de ativos circulantes | 1.570 | 1.770 | +13% |
| Total de passivos circulantes | 980 | 1.310 | +34% |
| Total de passivos | 1.900 | 2.450 | +29% |
| Patrimônio líquido | 1.250 | 1.230 | -2% |
Agora aplique as etapas. Os índices abaixo usam os números arredondados da tabela.
Liquidez. O capital de giro caiu de 590 para 460. O índice de liquidez corrente caiu de cerca de 1,6 para cerca de 1,35. Ambos ainda cobrem as contas de curto prazo, mas a margem diminuiu.
Dentro dos ativos circulantes. O caixa caiu 38%, enquanto as contas a receber e o estoque cresceram cerca de um terço cada. Mais da força de curto prazo da empresa agora depende do pagamento dos clientes e da venda do estoque.
Alavancagem. O índice de endividamento (debt-to-equity) subiu de cerca de 1,5 para cerca de 2,0. A empresa agora tem cerca de dois dólares de passivos para cada dólar de patrimônio líquido.
A história. As vendas podem ter crescido, mas a empresa está financiando esse crescimento com crédito de fornecedores e empréstimos. As próximas perguntas vão para as notas explicativas e para a demonstração do resultado. As vendas cresceram tão rápido quanto as contas a receber? Algum cliente está atrasado?
Erros comuns na análise do balanço patrimonial
Ler apenas um período. Um único balanço patrimonial não pode mostrar uma tendência. Sempre compare pelo menos duas datas.
Ignorar o setor. A SEC diz que "os índices desejáveis variam de acordo com o setor". Compare com os pares antes de julgar um índice.
Tratar todos os ativos circulantes como caixa. Estoque e contas a receber levam tempo para se transformar em dinheiro. Verifique quanto do total é efetivamente caixa.
Pular as notas explicativas. Termos de dívida, arrendamentos e mudanças contábeis vivem nas notas. Elas frequentemente explicam os maiores movimentos.
Esquecer os outros demonstrativos. O balanço patrimonial mostra a posição, não o desempenho. Combine-o com a demonstração do resultado e a demonstração do fluxo de caixa. Nosso guia sobre como analisar dados financeiros com AI cobre o quadro geral.
Redigitar números de PDF manualmente. Erros de cópia são comuns, e um dígito errado em um total quebra todos os índices que o utilizam. Se seus demonstrativos forem PDFs, veja como transformar demonstrações financeiras em PDF em gráficos sem redigitar.
Quer rodar os índices em seus próprios demonstrativos? Experimente o Powerdrill Bloom com dois anos de balanços patrimoniais e peça índices de liquidez e alavancagem com variações ano a ano.
Perguntas frequentes
Como você analisa um balanço patrimonial?
Verifique se os ativos são iguais aos passivos mais o patrimônio líquido. Em seguida, calcule o capital de giro, o índice de liquidez corrente e o índice de endividamento. Compare pelo menos dois períodos, procure as maiores mudanças e leia as notas explicativas para entender por que os números se moveram.
Quais são os índices mais importantes do balanço patrimonial?
Para iniciantes, comece com três. O capital de giro e o índice de liquidez corrente mostram a liquidez. O índice de endividamento (debt-to-equity) mostra a alavancagem. A SEC explica que um índice de endividamento de 2 para 1 significa dois dólares de dívida para cada dólar que os acionistas investem.
O que é um bom índice de liquidez corrente?
Um índice de liquidez corrente acima de 1 significa que os ativos circulantes excedem os passivos circulantes. O nível correto depende do setor, pois a SEC observa que os índices desejáveis variam de acordo com o setor. Compare com os pares e com os anos anteriores da própria empresa.
Qual é a diferença entre um balanço patrimonial e uma demonstração de resultado?
Um balanço patrimonial mostra o que uma empresa possui e deve em uma determinada data. Uma demonstração de resultado mostra receitas, despesas e lucro ao longo de um período. A SEC diz que o balanço patrimonial não mostra os fluxos de entrada e saída das contas durante o período.
A AI pode analisar um balanço patrimonial?
Sim. Ferramentas de AI podem ler balanços patrimoniais de Excel ou PDF, calcular índices de liquidez e alavancagem e sinalizar grandes mudanças entre os períodos. O Powerdrill Bloom vincula cada número à sua linha ou página de origem. Sempre verifique alguns números manualmente e leia as notas explicativas antes de tirar conclusões.
Fontes: US Securities and Exchange Commission, Beginners' Guide to Financial Statements. Detalhes lidos em 27 de outubro de 2026.