Jak stworzyć raport wiekowania zobowiązań: Pełny przewodnik
Każdy zespół finansowy zadaje sobie w końcu te same dwa pytania w tym samym tygodniu. Ile jesteśmy winni i co się stanie, jeśli zapłacimy po terminie?
Raport wiekowania zobowiązań odpowiada na oba te pytania. Porządkuje on nieopłacone faktury od dostawców według czasu, przez jaki pozostają nieuregulowane. Te, które wkrótce mogą coś kosztować, wyróżniają się wówczas na tle tych, które mogą poczekać.
Ten przewodnik omawia, co powinno znaleźć się w raporcie, jak go przygotować na podstawie eksportu faktur oraz jak go interpretować, gdy jest już gotowy.
Co pokazuje raport
Raport ma formę tabeli. Każdy wiersz to dostawca, każda kolumna to przedział wiekowy, a każda komórka zawiera kwotę należną danemu dostawcy w danym przedziale.
Wiek faktury mierzy się od daty wystawienia lub od terminu płatności, a wybór jednego z nich zmienia wszystko na dalszych etapach. Pomiar od terminu płatności informuje o tym, jak bardzo się spóźniasz. Pomiar od daty wystawienia faktury mówi o tym, jak długo pieniądze leżą bezczynnie.
Większość zespołów korzysta z terminu płatności, ponieważ kluczowym pytaniem jest opóźnienie, a nie czas, jaki upłynął.
| Dostawca | Bieżące | 1–30 dni | 31–60 dni | 61–90 dni | 90+ dni | Suma |
|---|---|---|---|---|---|---|
| Northwind Supply | $12,400 | $3,200 | — | — | — | $15,600 |
| Ardent Logistics | $8,000 | — | $6,750 | — | $2,100 | $16,850 |
| Beacon Print | $1,900 | $450 | — | — | — | $2,350 |
Przedziały 30-dniowe są raczej kwestią konwencji niż prawa. Niektóre zespoły stosują przedziały 15-dniowe dla ściślejszej kontroli, a nieliczne używają 45 lub 60 dni, gdy warunki płatności u dostawców są długie.
Jedna kolumna zasługuje na większą uwagę, niż zwykle się jej poświęca. „Bieżące” to miejsce, w którym znajdują się wszystkie decyzje, na które wciąż masz wpływ. Wszystko po jej prawej stronie to zapis dokonanych już wyborów lub tego, co poszło nie tak.
Zespoły, które czytają raport od prawej do lewej, mają tendencję do skupiania się na przeszłości. Zespoły, które czytają go od lewej do prawej, poświęcają czas na nadchodzący tydzień.
Dlaczego opóźnienia kosztują
Przedziały istnieją, ponieważ opóźnienie w płatnościach ma swoją cenę, a wcześniejsza płatność wiąże się czasem z rabatem. Najbardziej jednoznaczne publiczne oświadczenie w sprawie tego kompromisu pochodzi z amerykańskich federalnych przepisów dotyczących zamówień publicznych.
Zasady Prompt Payment wydane przez Bureau of the Fiscal Service bezpośrednio opisują ten obowiązek. W 1982 roku Kongres przyjął ustawę Prompt Payment Act, „aby wymagać od agencji federalnych terminowego opłacania rachunków”. Ta sama ustawa wymaga od agencji „płacenia odsetek karnych w przypadku opóźnień w płatnościach oraz korzystania z rabatów”.
Konsekwencja jest sformułowana równie jasno: „W większości przypadków, gdy agencja płaci dostawcy z opóźnieniem, musi zapłacić odsetki”. Aktualna stawka jest publikowana — od 1 lipca do 31 grudnia 2026 roku wynosi ona 4.75%.
Drugi kierunek również ma wartość. To samo źródło zauważa, że „Dostawca może zaoferować agencji rabat, jeśli agencja zapłaci w określonym, krótszym terminie”.
Prywatne firmy nie są związane tymi zasadami. Jednak ekonomia jest identyczna. Opłaty za opóźnienia i utracone rabaty za wcześniejszą płatność są realne. Raport wiekowania zobowiązań to narzędzie, które pokazuje, gdzie i kiedy każde z nich może nastąpić.
Warto również zapożyczyć pewną definicję. Przepisy opisują dostawcę, który „przedkłada prawidłową i ważną fakturę odpowiednim osobom”. Kiedy tak się dzieje, agencja must zapłacić na czas, a płatność, która omija ten termin, jest opóźniona. To sformułowanie — prawidłowa i ważna faktura dla odpowiednich osób — jest miejscem, w którym w rzeczywistości pojawia się większość sporów.
Czego potrzebujesz przed rozpoczęciem
Trzech rzeczy, przy czym pierwsza z nich sprawia najwięcej problemów.
Eksportu otwartych faktur zawierającego co najmniej: nazwę dostawcy, numer faktury, datę faktury, termin płatności oraz kwotę do zapłaty. Opłacone faktury powinny zostać wykluczone lub oznaczone, ponieważ ich uwzględnienie po cichu podwaja sumy końcowe.
Spójnej daty na dzień sporządzenia raportu. Każde obliczenie wieku faktury odnosi się do jednego konkretnego dnia, a pomieszanie dwóch dat odniesienia tworzy przedziały, których nie da się z niczym uzgodnić.
Uzgodnionych definicji przedziałów. Zdecyduj, czy wiek faktury liczony jest od terminu płatności czy od daty wystawienia oraz czy „Bieżące” oznacza faktury przed terminem płatności czy poniżej 30 dni. Zapisz to, ponieważ kolejna osoba, która będzie to przygotowywać, przyjmie odwrotne założenie.
| Pole | Dlaczego to ważne |
|---|---|
| Nazwa dostawcy | Klucz grupowania; niespójna pisownia dzieli jednego dostawcę na trzech |
| Numer faktury | Wykrywa duplikaty, które są częste po migracji systemu |
| Data faktury | Alternatywna podstawa wiekowania; potrzebna również do określenia okresów rabatowych |
| Termin płatności | Główna podstawa wiekowania dla większości zespołów |
| Kwota do zapłaty | Musi to być nieopłacone saldo, a nie pierwotna suma faktury |
| Status płatności | Filtr, który eliminuje rozliczone faktury |
Jak przygotować raport
Krok 1: Prześlij eksport faktur i określ datę sporządzenia raportu
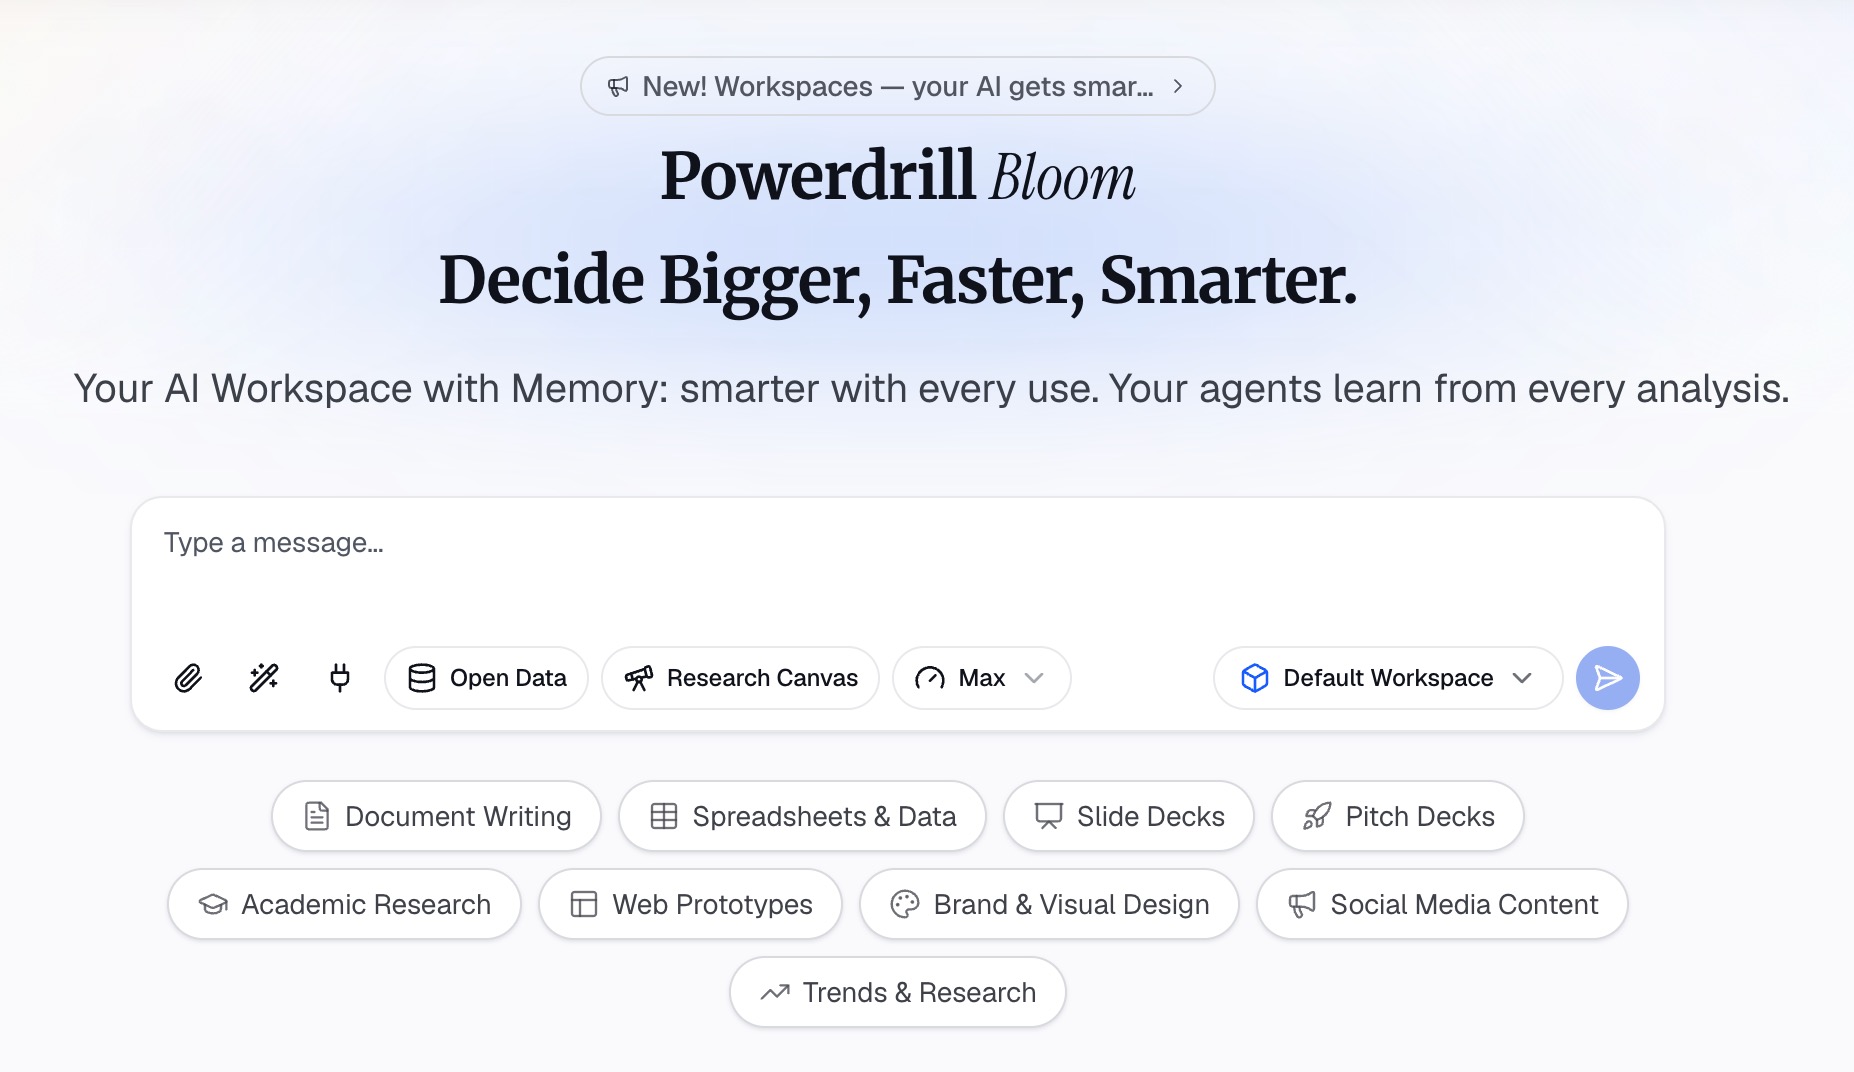
Rozpocznij w Powerdrill Bloom od eksportu z systemu księgowego w formacie CSV lub Excel. Opisz w języku naturalnym, czego potrzebujesz: raportu wiekowania zobowiązań pogrupowanego według dostawców, wiekowanego od terminu płatności, na określony dzień.
Określenie daty sporządzenia raportu w zapytaniu ma większe znaczenie, niż mogłoby się wydawać. To różnica między raportem, który będziesz w stanie uzgodnić w przyszłym miesiącu, a takim, którego nie uzgodnisz.
W tym samym zdaniu poproś o nieopłacone saldo, a nie o całkowitą kwotę faktury. Płatności częściowe są najczęstszym źródłem zawyżonych sum końcowych.
Krok 2: Potwierdź przedziały i grupowanie dostawców
Przed analizą jakichkolwiek liczb sprawdź dwie rzeczy.
Po pierwsze, definicje przedziałów. Potwierdź, że „Bieżące” oznacza to, co uzgodnił Twój zespół, i że granice przedziałów nie nakładają się na siebie. Faktura mająca dokładnie 30 dni powinna trafić do dokładnie jednej kolumny.
Po drugie, nazwy dostawców. Eksporty rutynowo zawierają „Acme Corp”, „Acme Corp.” oraz „ACME CORPORATION” jako trzy osobne wiersze. Poproś o pogrupowanie niemal identycznych nazw dostawców, a następnie zweryfikuj to grupowanie, zamiast ślepo mu ufać.
Suma we wszystkich przedziałach powinna zgadzać się z saldem Twoich zobowiązań. Jeśli tak nie jest, różnica wynika prawie zawsze z opłaconych faktur pozostawionych w eksporcie lub not uznaniowych zapisanych jako wartości ujemne.
Krok 3: Wygeneruj podsumowanie i listę wyjątków
Poproś o dwa wyniki zamiast jednego.
Pierwszym z nich jest sama tabela wiekowania według dostawców, z wierszem podsumowania. Drugim jest krótka lista wyjątków. Lista ta powinna obejmować faktury przeterminowane o ponad 60 dni, okresy rabatowe kończące się w tym tygodniu oraz dostawców, których łączna kwota gwałtownie zmieniła się od ostatniego okresu.
Drugi wynik to ten, na podstawie którego ludzie rzeczywiście podejmują działania. Tabela zawierająca czterdziestu dostawców skłania do pobieżnego przeglądania; lista sześciu faktur skłania do podjęcia decyzji.
Wyeksportuj oba wyniki i zachowaj plik źródłowy dołączony do analizy, aby można było prześledzić liczby, gdy ktoś zakwestionuje dany wiersz.
Chcesz przygotować to na podstawie własnego eksportu zamiast robić to ręcznie? Wypróbuj Powerdrill Bloom.
Jak interpretować gotowy raport
Gotowy raport wiekowania zobowiązań czyta się w trzech etapach, w następującej kolejności.
Najpierw kolumna 90+ dni. Wszystko, co się tam znajduje, to albo spór, albo błąd, albo problem w relacjach z dostawcą. Żadna z tych kwestii nie rozwiąże się sama, a zajęcie się nimi na wczesnym etapie jest tańsze.
Po drugie, koncentracja. Jeśli jeden dostawca posiada czterdzieści procent salda, harmonogram Twoich płatności staje się kwestią relacji z dostawcą, a nie kwestią gotówkową.
Na końcu kolumna Bieżące. To jest część, którą wciąż kontrolujesz. Tutaj znajdują się okresy rabatowe, a także decyzja o tym, co zapłacić w pierwszej kolejności, jeśli w tym tygodniu brakuje gotówki.
Jedna wartość, którą warto obliczyć obok raportu: udział przeterminowanych zobowiązań w sumie zobowiązań ogółem. Monitorowany co miesiąc, zmienia się szybciej niż jakikolwiek inny wskaźnik.
Drugą liczbę warto znać, gdy brakuje gotówki. Zsumuj faktury, których okresy rabatowe kończą się w bieżącym cyklu płatności, i zapisz, ile te rabaty są warte. Ta kwota zamienia abstrakcyjne pytanie o czas w konkretną sumę pieniędzy, którą tracisz.
Obie liczby powinny znajdować się na tej samej stronie co tabela. Raport, który wymaga dodatkowych obliczeń, zanim ktokolwiek podejmie działanie, zazwyczaj pozostaje bez echa.
Wybór przedziałów odpowiadających Twoim warunkom płatności
Standardowe przedziały 30-dniowe wywodzą się z warunków płatności net-30. Jeśli warunki u Twoich dostawców są inne, domyślne przedziały ukrywają dokładnie to, co musisz zobaczyć.
Rozważmy firmę, w której większość faktur ma termin płatności net-15. W przypadku przedziałów 30-dniowych faktura spóźniona o 14 dni i faktura opłacona o 2 dni przed terminem trafiają do tej samej kolumny. Raport technicznie działa, ale nie mówi Ci nic.
Rozwiązaniem jest dopasowanie pierwszej granicy do najczęściej stosowanego terminu płatności, a następnie pozostawienie szerokich kolejnych przedziałów. Szczegóły mają znaczenie w bliskiej perspektywie czasowej; wszystko powyżej 90 dni stanowi problem bez względu na to, ile dokładnie dni upłynęło.
| Typowe warunki | Sugerowane przedziały |
|---|---|
| Net 15 | Bieżące, 1–15, 16–30, 31–60, 60+ |
| Net 30 | Bieżące, 1–30, 31–60, 61–90, 90+ |
| Net 45 lub 60 | Bieżące, 1–30, 31–60, 61–90, 90+ |
| Mieszane warunki | Wiekowanie od terminu płatności, zachowanie przedziałów 30-dniowych |
Ten ostatni wiersz jest kluczowy. Gdy warunki płatności różnią się u poszczególnych dostawców, wiekowanie od terminu płatności automatycznie wszystko ujednolica. Faktura jest opóźniona lub nie, niezależnie od tego, czy jej pierwotny termin wynosił 15 czy 60 dni.
Drugie ulepszenie pomaga zespołom współpracującym z dostawcami sezonowymi. Dodaj kolumnę dla faktur, których termin jeszcze nie upłynął, ale upływa w ciągu najbliższych siedmiu dni. Zmienia to raport z suchego zapisu w krótką listę zadań.
Wykorzystanie raportu w cotygodniowym cyklu płatności
Raport przynosi korzyści wtedy, gdy skłania do podjęcia decyzji, a nie tylko ją dokumentuje.
Praktyczna cotygodniowa rutyna zajmuje około dwudziestu minut. Wygeneruj raport na nowo na podstawie świeżego eksportu. Najpierw przeczytaj listę wyjątków, a nie tabelę. Na podstawie tej listy podejmij decyzję o płatnościach, a następnie sprawdź tabelę pod kątem tego, co mogło umknąć w wyjątkach.
Samym cyklem płatności kierują trzy pytania. Które faktury zawierają rabat, który wygasa przed kolejnym cyklem? Które są już opóźnione i generują koszty? I którzy dostawcy zbliżają się do poziomu koncentracji, który byłby trudny do wyjaśnienia?
Udokumentuj decyzję w miejscu, w którym kolejna osoba będzie mogła ją znaleźć. Pominięta faktura z pisemnym uzasadnieniem to decyzja; pominięta faktura bez notatki to błąd czekający na odkrycie.
Jeden nawyk pozwala uniknąć większości niespodzianek na koniec miesiąca. Zanim zrobisz cokolwiek innego, porównaj sumę z tego tygodnia z sumą z zeszłego tygodnia. Duży, niewyjaśniony skok zazwyczaj oznacza, że zmienił się eksport, a nie sytuacja firmy.
Czym różni się ten raport od raportu wiekowania należności
Te dwa raporty wyglądają niemal identycznie i odpowiadają na przeciwstawne pytania. Mylenie ich jest na tyle częste, że warto to jasno wyjaśnić.
Raport wiekowania zobowiązań dotyczy pieniędzy, które jesteś winien dostawcom. Raport wiekowania należności dotyczy pieniędzy, które klienci są winni Tobie. Te same przedziały, ten sam kształt, inny kierunek i zupełnie inny odbiorca.
Działania, które wyzwalają, również się różnią. Należność w przedziale 90+ dni rozpoczyna rozmowę o windykacji. Zobowiązanie w przedziale 90+ dni rozpoczyna dyskusję wewnętrzną — dlaczego nie zostało to zapłacone i czy jest to kwestia sporna, czy po prostu przeoczenie?
| Wiekowanie zobowiązań | Wiekowanie należności | |
|---|---|---|
| Czyje pieniądze | Twoje, należne innym | Twoje, należne Tobie |
| Właściciel | Zespół ds. zobowiązań | Dział windykacji lub kontroli kredytowej |
| Przedział 90+ oznacza | Spór lub pominiętą płatność | Ryzyko windykacyjne |
| Cel optymalizacji | Płacić na czas, korzystać z rabatów | Otrzymywać płatności szybciej |
Oba raporty opierają się na tej samej dyscyplinie prowadzenia ksiąg rachunkowych. Jeśli Twoje rejestry transakcji są nieuporządkowane, oba raporty będą błędne w ten sam sposób — instrukcja dotycząca uzgadniania transakcji w arkuszu kalkulacyjnym omawia te podstawy.
Typowe błędy
Uwzględnianie opłaconych faktur. Najczęstszy błąd, który zawyża każdy przedział jednocześnie. Przefiltruj dane według statusu płatności przed wykonaniem jakichkolwiek innych czynności.
Wiekowanie od błędnej daty. Mieszanie logiki terminu płatności i daty faktury w różnych okresach sprawia, że trendy stają się bezużyteczne, nawet jeśli każdy pojedynczy raport jest wewnętrznie poprawny.
Dopuszczanie do rozbicia nazw dostawców. Trzy różne zapisy jednego dostawcy ukrywają koncentrację, czyli dokładnie to, co raport ma ujawnić.
Ignorowanie not uznaniowych. Kwoty ujemne powinny znaleźć się w raporcie, a ich pominięcie zawyża kwotę Twoich zobowiązań.
Jednorazowe przygotowanie raportu. Raport sporządzany kwartalnie mówi o tym, co już się wydarzyło. Wartość wynika z częstotliwości pozwalającej na podjęcie działań — cotygodniowej dla większości zespołów, codziennej w okresie kryzysu gotówkowego.
Zapominanie o płatnościach częściowych. Faktura opłacona w połowie powinna pokazywać pozostałe saldo, a nie pierwotną kwotę.
Traktowanie raportu jako dokumentu wyłącznie dla działu finansów. Dział zakupów zazwyczaj wie, dlaczego konkretna faktura jest sporna, a dział operacyjny często wie, który dostawca wkrótce stanie się kluczowy. Raport udostępniony trzem osobom jest lepszy niż raport dopracowany do perfekcji przez jedną osobę.
Raportowanie sumy bez trendu. Saldo zobowiązań w wysokości $400,000 samo w sobie nic nie znaczy. Ta sama kwota po trzech miesiącach stałego wzrostu oznacza coś bardzo konkretnego, a pokazuje to tylko szereg czasowy.
Szybka ściągawka
| Pytanie | Gdzie szukać |
|---|---|
| Co wkrótce będzie opóźnione? | Kolumna Bieżące, posortowana według terminu płatności |
| Co już stanowi problem? | Kolumny 61–90 i 90+ dni |
| Gdzie koncentruje się nasza ekspozycja? | Sumy dla dostawców, posortowane malejąco |
| Czy tracimy rabaty za wcześniejszą płatność? | Kolumna Bieżące w zestawieniu z warunkami rabatowymi |
| Czy sytuacja się poprawia, czy pogarsza? | Udział przeterminowanych płatności w sumie ogółem, monitorowany co miesiąc |
| Czy raport się zgadza? | Suma przedziałów w zestawieniu z saldem księgi głównej |
Szerszy obraz sytuacji gotówkowej, który zasilają te liczby, opisuje przewodnik po tworzeniu raportu przepływów pieniężnych. Gdy wyniki muszą trafić do kadry zarządzającej, krok ten omawia artykuł o generowaniu podsumowania finansowego gotowego dla zarządu na podstawie arkusza kalkulacyjnego.
Często zadawane pytania
Co to jest raport wiekowania zobowiązań?
Jest to tabela nieopłaconych faktur od dostawców pogrupowanych według czasu, przez jaki pozostają nieuregulowane, zazwyczaj w przedziałach 30-dniowych. Wiersze to dostawcy, a kolumny to przedziały wiekowe. Pokazuje, ile jesteś winien i jak pilna jest każda kwota.
Jak oblicza się przedziały wiekowania?
Wybierz datę odniesienia, a następnie zmierz liczbę dni między tą datą a terminem płatności każdej faktury. Przypisz wyniki do przedziałów, takich jak bieżące, 1–30, 31–60, 61–90 oraz 90 lub więcej. Użycie daty faktury zamiast terminu płatności jest poprawne, o ile jest stosowane spójnie.
Dlaczego raport wiekowania zobowiązań jest ważny?
Opóźnienie w płatnościach często wiąże się z odsetkami lub opłatami, a wcześniejsza płatność pozwala czasem na uzyskanie rabatu. Federalne zasady Prompt Payment jasno określają obie te kwestie dla agencji rządowych. Raport pokazuje, gdzie i kiedy może nastąpić każdy z tych scenariuszy, dopóki jest jeszcze czas na podjęcie decyzji.
Jaka jest różnica między wiekowaniem AP a AR?
Wiekowanie zobowiązań śledzi pieniądze, które jesteś winien dostawcom. Wiekowanie należności śledzi pieniądze, które klienci są winni Tobie. Kształt tabeli jest taki sam, ale odbiorcy i podejmowane działania są inne.
Jak często należy sporządzać raport?
Dla większości zespołów odpowiedni jest cykl tygodniowy, ponieważ płatności są zazwyczaj realizowane co tydzień. W okresie ograniczonej płynności finansowej bardziej przydatny jest cykl codzienny. Cykl miesięczny jest zazwyczaj zbyt powolny, aby wpłynąć na jakąkolwiek decyzję.
Źródła: Bureau of the Fiscal Service, US Department of the Treasury, „Prompt Payment”, fiscal.treasury.gov. Stopa procentowa opublikowana na okres od 1 lipca do 31 grudnia 2026 roku.