Jak analizować bilans: Krok po kroku
Aby przeanalizować bilans, najpierw potwierdź, że aktywa są równe sumie zobowiązań i kapitału własnego. Następnie sprawdź płynność za pomocą kapitału obrotowego i wskaźnika bieżącej płynności, a także sprawdź dźwignię finansową za pomocą wskaźnika zadłużenia do kapitału własnego. Porównaj co najmniej dwa okresy i przeczytaj objaśnienia przed wyciągnięciem wniosków.
Ten przewodnik przeprowadzi Cię przez każdy krok wraz z formułami, praktycznym przykładem i błędami, które często popełniają początkujący. Pokazuje również, jak analizować bilans za pomocą AI, gdy masz do porównania dane z kilku lat lub kilku firm.
Co mówi Ci bilans
Bilans jest jednym z trzech podstawowych sprawozdań finansowych, obok rachunku zysków i strat oraz rachunku przepływów pieniężnych. Amerykańska Komisja Papierów Wartościowych i Giełd (SEC) wyjaśnia go w swoim Przewodniku po sprawozdaniach finansowych dla początkujących.
SEC twierdzi, że „bilans dostarcza szczegółowych informacji o aktywach, zobowiązaniach i kapitale własnym firmy”. Pokazuje te dane „na koniec okresu sprawozdawczego”. Przewodnik zauważa również pewne ograniczenie: „Nie pokazuje on przepływów na kontach i z kont w trakcie danego okresu”.
To sprawia, że bilans jest migawką stanu firmy. Odpowiada na trzy pytania:
- Co firma posiada? Są to jej aktywa, takie jak gotówka, zapasy i sprzęt.
- Co firma jest winna? Są to jej zobowiązania, takie jak pożyczki, rachunki od dostawców i podatki.
- Co zostaje dla właścicieli? Jest to kapitał własny akcjonariuszy.
SEC podsumowuje tę zależność jednym wzorem: „AKTYWA = ZOBOWIĄZANIA + KAPITAŁ WŁASNY”. Aktywa firmy „muszą być równe, czyli 'bilansować się', z sumą jej zobowiązań i kapitału własnego”.
Analiza zamienia tę migawkę w odpowiedzi. Czy firma może zapłacić rachunki w tym roku? W jakim stopniu polega na długu? Czy jej pozycja staje się silniejsza czy słabsza?
Zanim zaczniesz: czego potrzebujesz
Przed rozpoczęciem zgromadź następujące elementy:
- Co najmniej dwa bilanse. Użyj tej samej daty w każdym roku, na przykład dwóch sprawozdań na koniec roku. Jeden okres sam w sobie mówi niewiele.
- Informacje dodatkowe do sprawozdań finansowych. Wyjaśniają one, w jaki sposób wyliczono poszczególne liczby.
- Rachunek zysków i strat. Niektóre wskaźniki łączą dane z bilansu i rachunku zysków i strat.
- Arkusz kalkulacyjny. Excel lub Google Sheets wystarczą do obliczenia poniższych wskaźników.
- Punkt odniesienia dla branży. SEC ostrzega, że „pożądane wskaźniki różnią się w zależności od branży”.
W przypadku publicznej firmy z USA wszystkie te dane znajdziesz w jej raporcie rocznym, znanym jako Form 10-K. W przypadku firmy prywatnej lub własnego biznesu wyeksportuj je ze swojego systemu księgowego.
Przeczytaj trzy sekcje
Zacznij od przeczytania sprawozdania od góry do dołu, zanim cokolwiek obliczysz.
Aktywa. SEC twierdzi, że „aktywa są zazwyczaj wymieniane na podstawie tego, jak szybko zostaną zamienione na gotówkę”. Aktywa obrotowe są wymienione jako pierwsze. SEC definiuje je jako „rzeczy, które firma spodziewa się zamienić na gotówkę w ciągu jednego roku”. Następnie wymieniane są aktywa trwałe, takie jak nieruchomości i sprzęt.
Zobowiązania. SEC twierdzi, że „zobowiązania są zazwyczaj wymieniane na podstawie terminów ich płatności”. Zobowiązania krótkoterminowe to „zobowiązania, które firma spodziewa się spłacić w ciągu roku”. Zobowiązania długoterminowe to „zobowiązania płatne w terminie powyżej jednego roku”.
Kapitał własny. SEC opisuje go jako „kwotę zainwestowaną przez właścicieli w akcje spółki plus lub minus zyski lub straty spółki od początku jej istnienia”.
Podczas czytania zanotuj pięć największych pozycji w każdej sekcji. Duże pozycje zasługują na największą uwagę, ponieważ niewielkie zmiany w nich wpływają na każdy wskaźnik.
Następnie sprawdź sumy. Suma aktywów powinna być równa sumie zobowiązań i kapitału własnego. Jeśli tak nie jest, czytasz wersję roboczą lub błędnie skopiowałeś liczbę.
Sprawdź płynność: czy firma może płacić rachunki?
Płynność to zdolność do pokrywania krótkoterminowych zobowiązań. Dwie miary wykonują większość pracy.
Kapitał obrotowy. SEC definiuje go jako „pieniądze, które zostają, gdyby firma spłaciła swoje zobowiązania krótkoterminowe” ze swoich aktywów obrotowych. Wzór to:
Kapitał obrotowy = Aktywa obrotowe – Zobowiązania krótkoterminowe
Dodatni kapitał obrotowy oznacza, że aktywa obrotowe pokrywają rachunki płatne w ciągu roku. Ujemny kapitał obrotowy jest sygnałem ostrzegawczym, choć niektóre modele biznesowe działają w ten sposób.
Wskaźnik bieżącej płynności. Dzieli on aktywa obrotowe przez zobowiązania krótkoterminowe. Wskaźnik powyżej 1 oznacza, że aktywa obrotowe przewyższają zobowiązania krótkoterminowe. Wielu analityków zwraca uwagę na wskaźnik znacznie poniżej 1, ale właściwy poziom zależy od branży.
Zajrzyj do wnętrza aktywów obrotowych. Nie każde aktywo obrotowe zamienia się w gotówkę z tą samą prędkością. Gotówka jest natychmiastowa. Należności zależą od płatności klientów. Zapasy zależą od sprzedaży. Firma ze zdrowym wskaźnikiem bieżącej płynności opartym głównie na wolno rotujących zapasach może nadal odczuwać brak gotówki.
Pomaga prosta kontrola. Porównaj samą gotówkę ze zobowiązaniami krótkoterminowymi. Jeśli gotówka pokrywa tylko niewielką część, firma zależy od terminowego ściągania należności i sprzedaży towarów.
Sprawdź dźwignię: jak bardzo polega na długu?
Dźwignia finansowa pokazuje, jak firma jest finansowana. SEC podaje główny wzór:
Wskaźnik zadłużenia do kapitału własnego = Suma zobowiązań / Kapitał własny
SEC wyjaśnia, co oznacza wynik 2 do 1. Firma „ma dwa dolary długu na każdego dolara zainwestowanego przez akcjonariuszy w firmę”.
Wysoki wskaźnik nie zawsze jest zły. Firmy użyteczności publicznej i banki często z założenia mają większe zadłużenie. Jednak rosnący wskaźnik na przestrzeni kilku lat, przy stałych zyskach, oznacza, że firma pożycza szybciej niż rośnie.
Sprawdź również strukturę zadłużenia. Krótkoterminowe pożyczki, które muszą zostać zrefinansowane w ciągu roku, niosą ze sobą większe ryzyko niż długoterminowy dług o stałym oprocentowaniu. Objaśnienia zazwyczaj wymieniają każdą pożyczkę, jej oprocentowanie i termin płatności.
Porównaj dwa lub więcej okresów
Jeden bilans to zdjęcie. Dwa lub więcej tworzą opowieść.
Zestaw każdy okres obok siebie w arkuszu kalkulacyjnym. Następnie dodaj dwie kolumny: zmianę w walucie i zmianę w procentach. Najpierw przeanalizuj największe zmiany.
Zadawaj te pytania w trakcie pracy:
- Czy należności rosły szybciej niż sprzedaż? Klienci mogą płacić wolniej.
- Czy zapasy się nagromadziły? Produkty mogą nie sprzedawać się zgodnie z planem.
- Czy gotówka spadła, podczas gdy dług wzrósł? Firma może pożyczać na finansowanie działalności.
- Czy kapitał własny spadł? Straty lub wysokie dywidendy mogą uszczuplać udziały właścicieli.
Następnie spójrz na sprawozdania całościowo. SEC przypomina czytelnikom, że sprawozdania „są ze sobą powiązane”. Zmiany w aktywach i zobowiązaniach pojawiają się również w przychodach i kosztach w rachunku zysków i strat.
Dodaj jedną kontrolę efektywności. SEC opisuje wskaźnik rotacji zapasów. „Porównuje on koszt sprzedaży firmy z rachunku zysków i strat ze średnim stanem zapasów w danym okresie”. Aby uzyskać średni stan zapasów, dodaj stan początkowy i końcowy i podziel przez dwa. Spadająca rotacja oznacza, że towar leży dłużej, zanim zostanie sprzedany.
W przypadku spółki publicznej porównaj ją również z jednym lub dwoma konkurentami. Wskaźnik, który sam w sobie wygląda słabo, może być normalny dla danej branży.
Przeczytaj objaśnienia i MD&A
Liczby w bilansie zależą od decyzji podjętych przez zarząd. Objaśnienia wyjaśniają te wybory.
SEC mówi o tym wprost: „Czytanie przypisów jest niezwykle ważne”. Twierdzi, że „przypisy do sprawozdań finansowych są pełne informacji”. Obejmują one politykę rachunkowości, podatki, emerytury i opcje na akcje.
SEC kieruje również czytelników do dyskusji zarządu. Twierdzi, że MD&A to „okazja dla zarządu do przedstawienia inwestorom swojego spojrzenia na wyniki finansowe i kondycję firmy”. Ta sekcja może wyjaśnić, dlaczego dana liczba uległa zmianie.
Gdy dana pozycja gwałtownie się zmienia, poszukaj jej w objaśnieniach. Skok zadłużenia może być nową pożyczką na przejęcie. Spadek zapasów może być odpisem aktualizującym. Objaśnienia zamieniają liczbę w powód.
Jak analizować bilans za pomocą AI
Powyższe kroki są proste dla jednej firmy i dwóch lat. Stają się czasochłonne przy pięciu latach, kilku podmiotach lub stosie raportów rocznych w formacie PDF. Narzędzie AI może przeczytać sprawozdania, obliczyć wskaźniki i wskazać zmiany.
Oto metoda w trzech krokach, przy użyciu Powerdrill Bloom.
Krok 1: Prześlij swoje bilanse
Prześlij bilanse, które chcesz porównać. Mogą to być eksporty z Excela z Twojego systemu księgowego lub raporty roczne w formacie PDF.
Narzędzie AI Financial Analysis Tool prosi o „eksporty P&L, bilansu i przepływów pieniężnych z Twojego systemu księgowego”. W przypadku spółki publicznej strona SEC Filing Search obejmuje „zgłoszenia SEC, zyski, bilanse, rachunki zysków i strat, przepływy pieniężne, dywidendy i transakcje osób z wewnątrz firmy”.
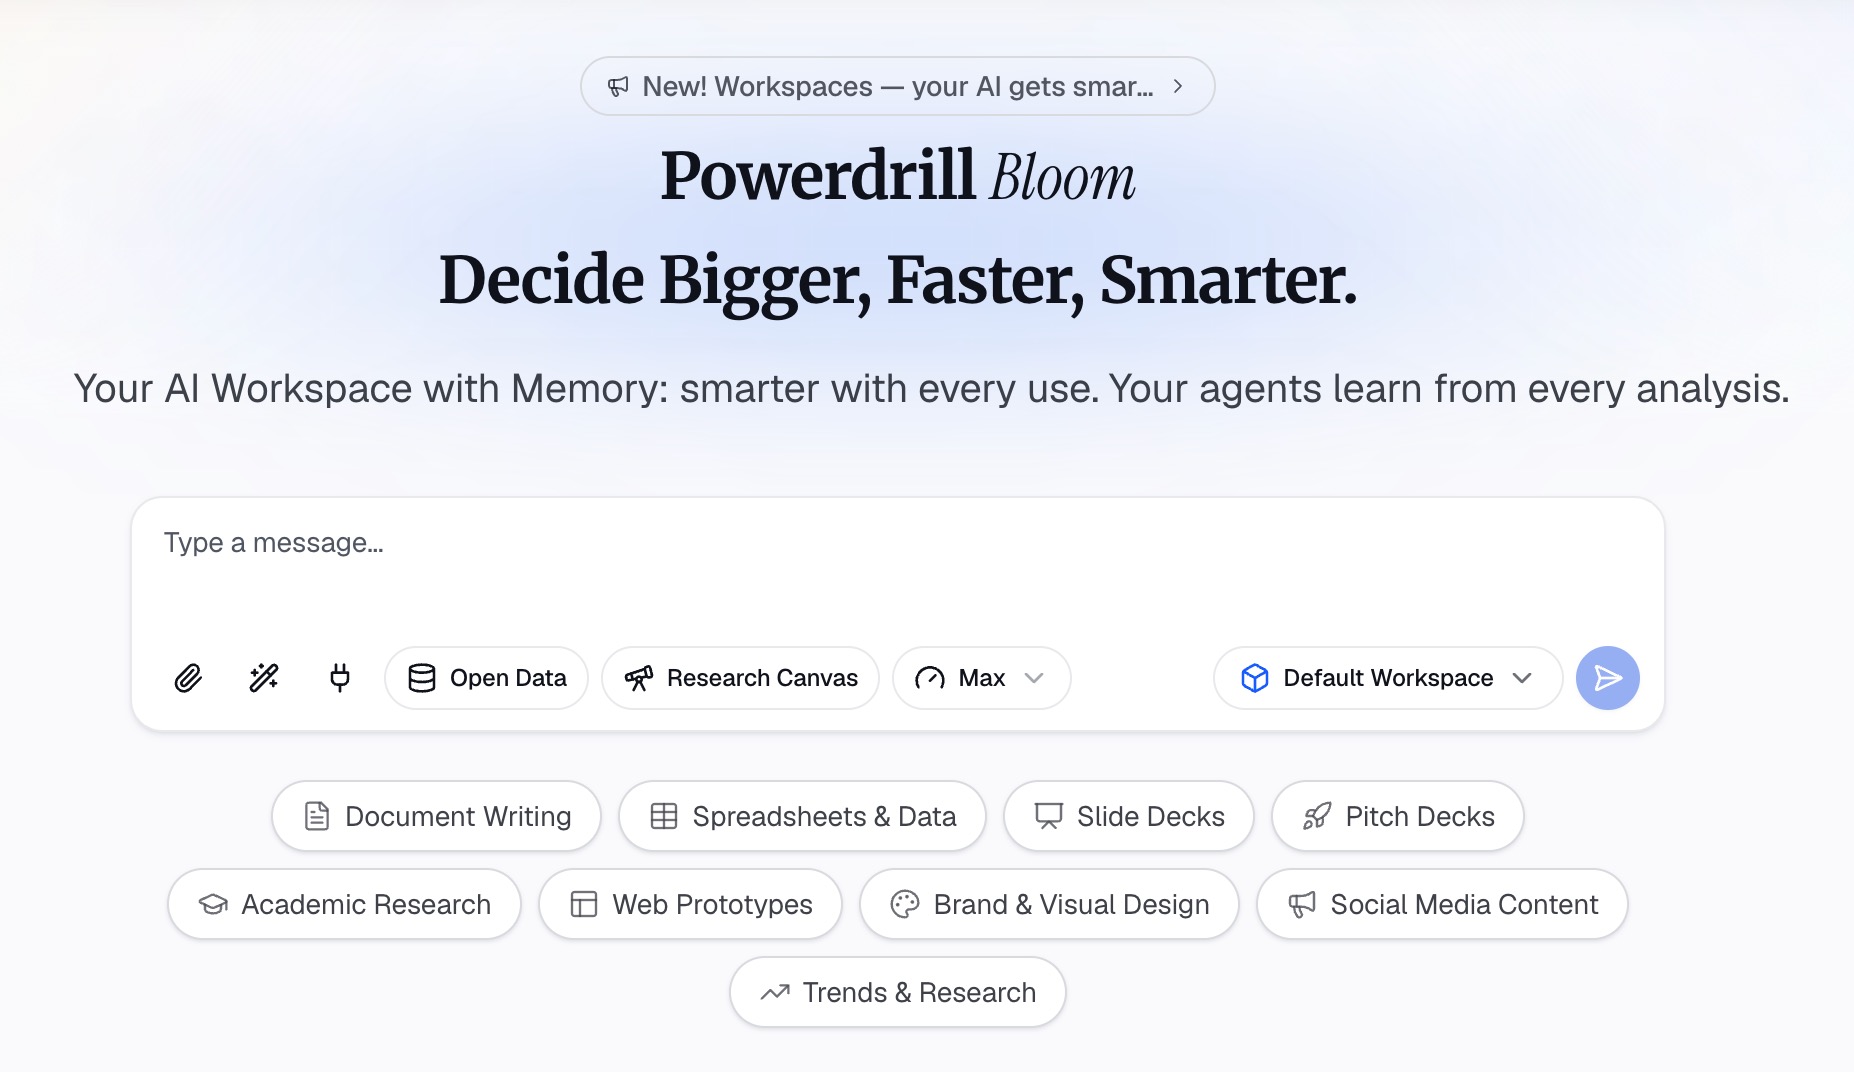
Krok 2: Poproś o wskaźniki w języku naturalnym
Opisz analizę, której potrzebujesz. Na przykład: „Oblicz kapitał obrotowy, wskaźnik bieżącej płynności i wskaźnik zadłużenia do kapitału własnego dla każdego roku. Pokaż zmianę w stosunku do ubiegłego roku i zaznacz wszystko, co nietypowe”.
Strona analizy finansowej wymienia „wskaźniki rentowności, płynności, dźwigni i efektywności z benchmarkami branżowymi”. Oferuje również „wielookresowe linie trendów w finansach ze zmianami kwartał do kwartału i rok do roku”.
Możesz zadawać pytania uzupełniające, takie jak „Dlaczego wskaźnik bieżącej płynności spadł?” lub „Które zobowiązanie wzrosło najbardziej?”.
Krok 3: Sprawdź dane i wyeksportuj analizę
Sprawdź każdy wskaźnik ze sprawozdaniem źródłowym. Wybierz dwie liczby i potwierdź je ręcznie. Sumy i linia kapitału własnego to dobre wybory, ponieważ błędy w nich wpływają na każdy wskaźnik. Strona główna informuje, że „każda liczba wraca z informacją o stronie, wierszu i danych, które za nią stoją”, więc możesz prześledzić każdą z nich.
Narzędzie generuje również „raport flagowania anomalii wymieniający rozbieżne pozycje z sugerowanymi przyczynami”. Traktuj te przyczyny jako wskazówki do sprawdzenia w objaśnieniach, a nie jako ostateczne wnioski.
Następnie wyeksportuj dane. Strona analizy finansowej oferuje „brandowany PDF”. Dla pakietu materiałów na zarząd, AI Financial Report Generator buduje „kwartalną prezentację finansową dla zarządu z KPI, widokiem segmentów i postulatami”.
Praktyczny przykład
Oto krótki przykład dla wymyślonej firmy Harbor Lane Supply. Wszystkie poniższe dane są wymyślone i podane w tysiącach dolarów.
| Pozycja | Rok 1 | Rok 2 | Zmiana |
|---|---|---|---|
| Gotówka | 420 | 260 | -38% |
| Należności z tytułu dostaw i usług | 610 | 790 | +30% |
| Zapasy | 540 | 720 | +33% |
| Suma aktywów obrotowych | 1,570 | 1,770 | +13% |
| Suma zobowiązań krótkoterminowych | 980 | 1,310 | +34% |
| Suma zobowiązań | 1,900 | 2,450 | +29% |
| Kapitał własny | 1,250 | 1,230 | -2% |
Teraz zastosuj kroki. Poniższe wskaźniki wykorzystują zaokrąglone dane z tabeli.
Płynność. Kapitał obrotowy spadł z 590 do 460. Wskaźnik bieżącej płynności spadł z około 1,6 do około 1,35. Oba nadal pokrywają krótkoterminowe rachunki, ale margines bezpieczeństwa się skurczył.
Wewnątrz aktywów obrotowych. Gotówka spadła o 38%, podczas gdy należności i zapasy wzrosły o około jedną trzecią. Większa część krótkoterminowej siły firmy zależy teraz od płatności klientów i sprzedaży towarów.
Dźwignia. Wskaźnik zadłużenia do kapitału własnego wzrósł z około 1,5 do około 2,0. Firma ma teraz około dwóch dolarów zobowiązań na każdego dolara kapitału własnego.
Historia. Sprzedaż mogła wzrosnąć, ale firma finansuje ten wzrost kredytem kupieckim i pożyczkami. Kolejne pytania powinny dotyczyć objaśnień i rachunku zysków i strat. Czy sprzedaż rosła tak szybko jak należności? Czy jacyś klienci spóźniają się z płatnościami?
Typowe błędy w analizie bilansu
Analizowanie tylko jednego okresu. Pojedynczy bilans nie może pokazać trendu. Zawsze porównuj co najmniej dwie daty.
Ignorowanie branży. SEC twierdzi, że „pożądane wskaźniki różnią się w zależności od branży”. Porównaj wyniki z konkurencją, zanim ocenisz wskaźnik.
Traktowanie wszystkich aktywów obrotowych jak gotówki. Zapasy i należności potrzebują czasu, aby zamienić się w gotówkę. Sprawdź, jaką część sumy stanowi gotówka.
Pomijanie objaśnień. Warunki zadłużenia, leasingi i zmiany w rachunkowości znajdują się w objaśnieniach. Często wyjaśniają one największe ruchy.
Zapominanie o innych sprawozdaniach. Bilans pokazuje pozycję, a nie wyniki. Zestaw go z rachunkiem zysków i strat oraz rachunkiem przepływów pieniężnych. Nasz przewodnik po analizowaniu danych finansowych za pomocą AI obejmuje szerszy obraz.
Ręczne przepisywanie liczb z PDF. Błędy przy kopiowaniu są powszechne, a jedna błędna cyfra w sumie psuje każdy wskaźnik, który jej używa. Jeśli Twoje sprawozdania są w formacie PDF, zobacz jak zamienić sprawozdania finansowe PDF w wykresy bez przepisywania.
Chcesz obliczyć wskaźniki dla własnych sprawozdań? Wypróbuj Powerdrill Bloom z bilansami z dwóch lat i poproś o wskaźniki płynności i dźwigni ze zmianami rok do roku.
Często zadawane pytania
Jak analizować bilans?
Sprawdź, czy aktywa są równe sumie zobowiązań i kapitału własnego. Następnie oblicz kapitał obrotowy, wskaźnik bieżącej płynności oraz wskaźnik zadłużenia do kapitału własnego. Porównaj co najmniej dwa okresy, poszukaj największych zmian i przeczytaj objaśnienia, aby zrozumieć, dlaczego liczby się zmieniły.
Jakie są najważniejsze wskaźniki bilansowe?
Dla początkujących zacznij od trzech. Kapitał obrotowy i wskaźnik bieżącej płynności pokazują płynność. Wskaźnik zadłużenia do kapitału własnego pokazuje dźwignię finansową. SEC wyjaśnia, że wskaźnik zadłużenia do kapitału własnego wynoszący 2 do 1 oznacza dwa dolary długu na każdego dolara zainwestowanego przez akcjonariuszy.
Jaki jest dobry wskaźnik bieżącej płynności?
Wskaźnik bieżącej płynności powyżej 1 oznacza, że aktywa obrotowe przewyższają zobowiązania krótkoterminowe. Właściwy poziom zależy od branży, ponieważ SEC zauważa, że pożądane wskaźniki różnią się w zależności od sektora. Porównaj go z konkurencją oraz z wynikami firmy z ubiegłych lat.
Jaka jest różnica między bilansem a rachunkiem zysków i strat?
Bilans pokazuje, co firma posiada i co jest winna w określonym dniu. Rachunek zysków i strat pokazuje przychody, koszty i zysk w danym okresie. SEC twierdzi, że bilans nie pokazuje przepływów na kontach i z kont w trakcie tego okresu.
Czy AI może analizować bilans?
Tak. Narzędzia AI mogą czytać bilanse z Excela lub PDF, obliczać wskaźniki płynności i dźwigni oraz wskazywać duże zmiany między okresami. Powerdrill Bloom łączy każdą liczbę z jej wierszem lub stroną źródłową. Zawsze sprawdź kilka liczb ręcznie i przeczytaj objaśnienia przed wyciągnięciem wniosków.
Źródła: US Securities and Exchange Commission, Beginners' Guide to Financial Statements. Dane odczytane 27 października 2026 r.