買掛金エイジングレポートの作成方法:完全ガイド
どのような財務チームであっても、最終的には同じ週に同じ2つの疑問を抱くことになります。「未払金はいくらあるのか?」そして「支払いが遅れたらどうなるのか?」ということです。
買掛金エイジングレポート(年齢調べ)はその両方に答えてくれます。このレポートは、未払いのサプライヤー請求書を未決済期間の長さに応じて分類するものです。これにより、支払いを待てる請求書と、放置するとコストが発生しそうな請求書を明確に区別できます。
このガイドでは、レポートに含めるべき内容、請求書のエクスポートデータからレポートを作成する方法、そして作成したレポートの読み方について解説します。
レポートが示す内容
レポートは表形式です。各行は仕入先(ベンダー)、各列は経過期間(エイジング・バンド)を表し、各セルにはその期間内にその仕入先に対して支払うべき金額が記載されます。
経過期間は請求書日または支払期日から測定されますが、どちらを選択するかによってその後のすべてが変わります。支払期日から測定すると、どれだけ支払いが遅れているかがわかります。請求書日から測定すると、その資金がどれだけの期間滞留しているかがわかります。
重要なのは経過時間そのものよりも「遅延しているかどうか」であるため、ほとんどのチームは支払期日を基準にしています。
| 仕入先 | 未期日 | 1–30日 | 31–60日 | 61–90日 | 90日超 | 合計 |
|---|---|---|---|---|---|---|
| Northwind Supply | $12,400 | $3,200 | — | — | — | $15,600 |
| Ardent Logistics | $8,000 | — | $6,750 | — | $2,100 | $16,850 |
| Beacon Print | $1,900 | $450 | — | — | — | $2,350 |
30日ごとの区分は法律ではなく、あくまで慣行です。より厳密に管理するために15日ごとの区分を使用するチームもあれば、サプライヤーの支払条件が長い場合に45日や60日を使用するチームもあります。
通常よりも注目に値する列が1つあります。それは「未期日」です。ここには、あなたがまだ影響を与えることのできるすべての意思決定が存在します。その右側にあるものはすべて、すでに下された選択の記録、あるいは何らかの不具合が生じた結果です。
レポートを右から左へと読むチームは、過去に時間を費やす傾向があります。左から右へと読むチームは、翌週の予定に時間を費やします。
なぜ支払いの遅れがコストになるのか
区分が存在するのは、支払いの遅れには代償が伴い、早期支払いには割引が適用されることがあるからです。このトレードオフを最も明確に公に示しているのが、米国連邦政府の調達規則です。
財政サービス局(Bureau of the Fiscal Service)の Prompt Payment 規則は、この義務を直接説明しています。1982年、議会は「連邦機関に対し、期日通りに請求書を支払うことを義務付ける」ために、Prompt Payment Act(迅速支払法)を可決しました。同法はまた、各機関に対し「支払いが遅れた場合には遅延利息を支払い、割引を適用する」ことを義務付けています。
その結果も同様に明白に述べられています。「ほとんどの場合、機関が仕入先への支払いを遅延したとき、その機関は利息を支払わなければならない。」現在の利率は公表されており、2026年7月1日から12月31日までは4.75%です。
逆の方向性にも価値があります。同情報源は、「機関が指定されたより短い期間内に支払う場合、仕入先は機関に割引を提示することができる」と指摘しています。
民間企業はこれらの規則に拘束されません。しかし、経済的な原理はまったく同じです。遅延損害金も、早期支払い割引の喪失も、どちらも現実に発生するコストです。買掛金エイジングレポートは、それらがどこで発生しようとしているかを示すツールなのです。
参考にする価値のある定義も存在します。規則では、仕入先が「適切な担当者に、適切かつ有効な請求書を提出する」ことについて説明しています。これが満たされた場合、機関は期日通りに支払う必要があり、期日を過ぎた支払いは遅延とみなされます。この「適切な担当者への、適切かつ有効な請求書」というフレーズこそが、実際にはほとんどの紛争の原因となっています。
開始する前に必要なもの
必要なものは3つありますが、そのうち最初のものがトラブルの最大の原因になります。
最低限、仕入先名、請求書番号、請求書日、支払期日、および未払金額が含まれる未決済請求書のエクスポートデータ。支払済みの請求書は除外するかフラグを立てる必要があります。これらが含まれていると、気づかないうちに合計額が倍増してしまうためです。
一貫した基準日。すべての経過期間の計算は特定の1日を基準とするため、2つの基準日を混在させると、他のデータと一切整合性の取れない区分が作成されてしまいます。
合意された区分の定義。経過期間を支払期日と請求書日のどちらから計算するか、また「未期日」が未だ期日に達していないことを意味するのか30日未満を意味するのかを決定します。これを文書化しておかないと、次にこのレポートを作成する人がもう一方の解釈を前提にしてしまう可能性があります。
| 項目 | 重要である理由 |
|---|---|
| 仕入先名 | グルーピングのキー。表記の揺れがあると、1つの仕入先が3つに分割されてしまいます。 |
| 請求書番号 | 重複の検出。システム移行後に特によく発生します。 |
| 請求書日 | もう1つの経過期間の基準。割引適用期間の把握にも必要です。 |
| 支払期日 | ほとんどのチームにとって主要な経過期間の基準。 |
| 未払金額 | 当初の請求書総額ではなく、未払いの残高である必要があります。 |
| 支払ステータス | 決済済みの請求書を除外するためのフィルター。 |
レポートの作成方法
ステップ 1:請求書エクスポートデータをアップロードし、基準日を指定する
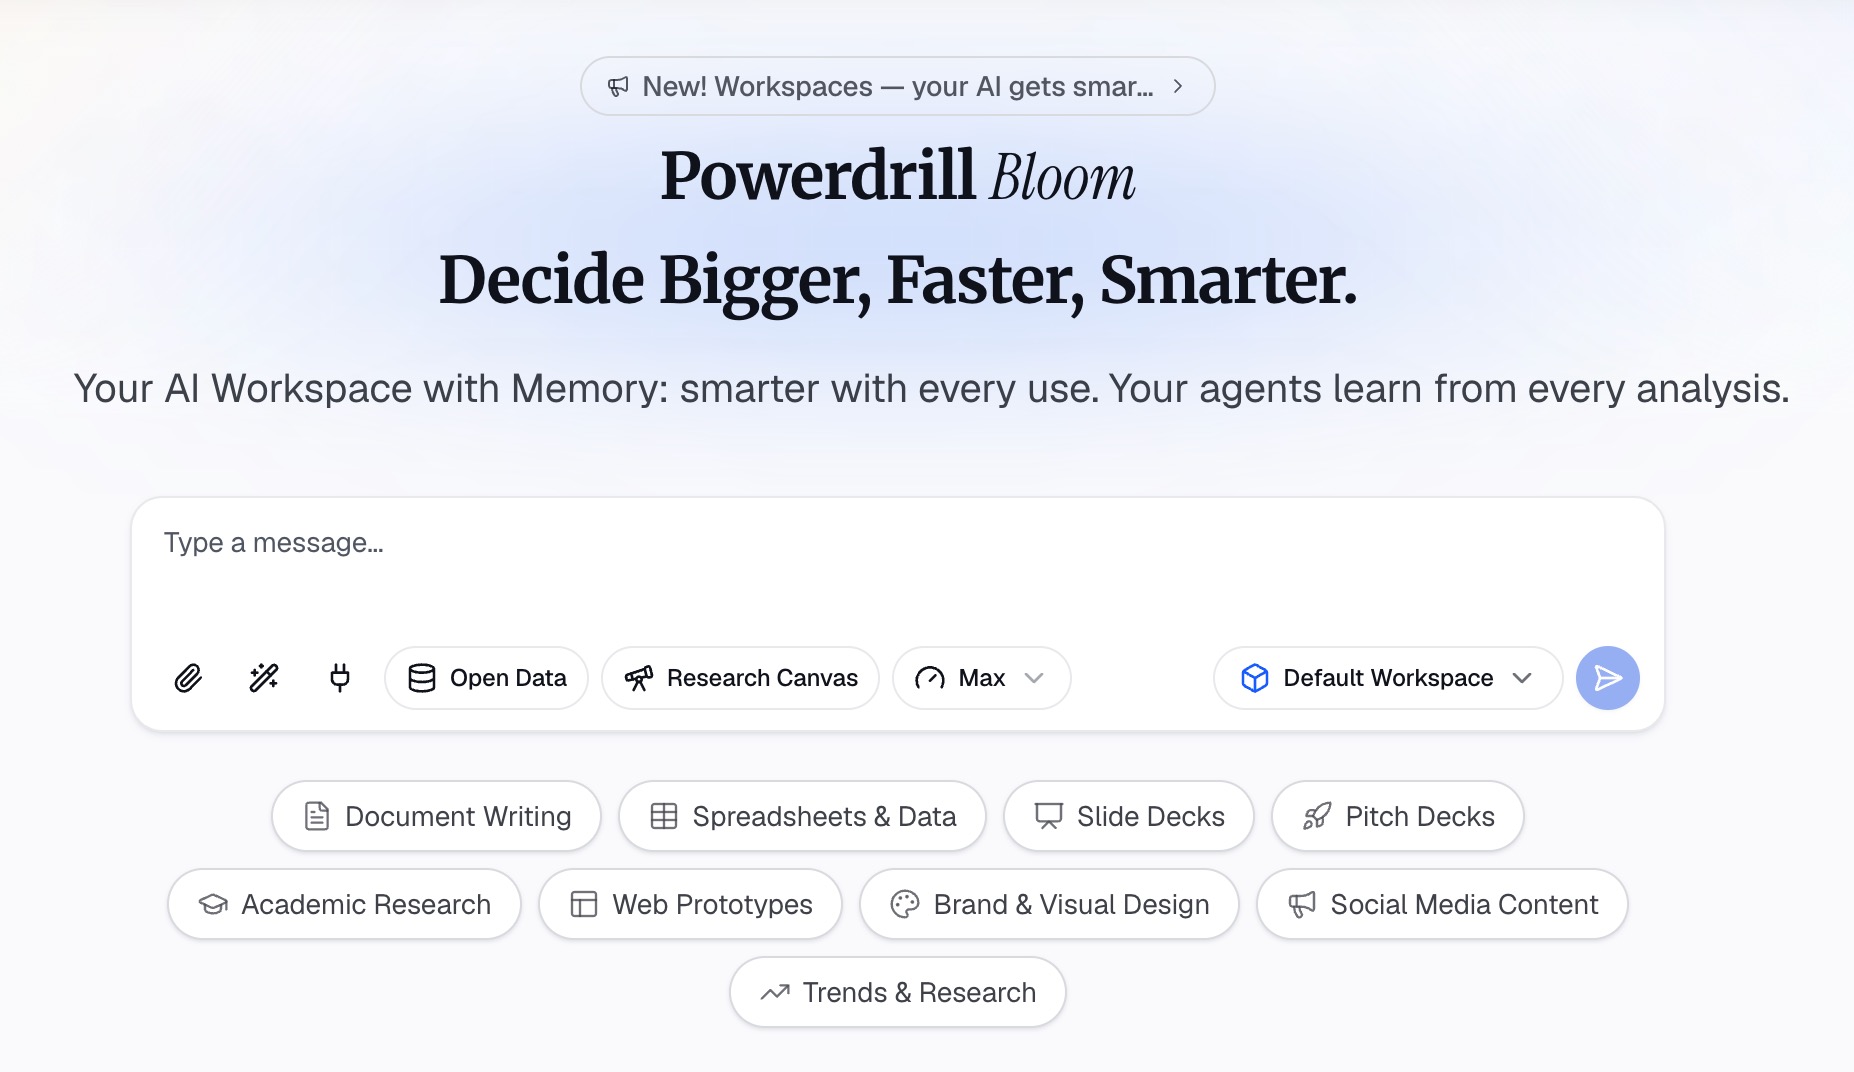
会計システムからエクスポートした CSV または Excel ファイルを用意し、Powerdrill Bloom で開始します。特定の基準日時点における、支払期日を基準とした仕入先ごとの買掛金エイジングレポートを作成したい旨を、自然言語で指示します。
リクエストの中で基準日を明記することは、想像以上に重要です。これにより、翌月に照合できるレポートになるか、照合不可能なレポートになるかの違いが生まれます。
同じ文の中で、請求書総額ではなく未払残高を使用するよう指示してください。一部支払いは、合計額が過大に膨らむ最も一般的な原因です。
ステップ 2:区分と仕入先のグルーピングを確認する
数値を読み取る前に、2つの点を確認してください。
1つ目は、区分の定義です。「未期日」がチームで合意した意味になっていること、そして区分の境界が重複していないことを確認します。ちょうど30日経過した請求書は、正確に1つの列だけに分類される必要があります。
2つ目は、仕入先名です。エクスポートデータには、日常的に「Acme Corp」「Acme Corp.」「ACME CORPORATION」が3つの別々の行として含まれています。表記が類似している仕入先名をグループ化するよう指示し、そのグループ化の結果を鵜呑みにせず確認してください。
すべての区分の合計額は、買掛金勘定の残高と一致する必要があります。一致しない場合、その原因のほとんどは、エクスポートデータに残された支払済みの請求書か、マイナスとして記録されたクレジットです。
ステップ 3:サマリーと例外リストを生成する
1つではなく、2つの出力を要求してください。
1つ目は、仕入先ごとの合計行を含むエイジング表そのものです。2つ目は、短い例外リストです。このリストには、60日を超えた請求書、今週中に期限が切れる割引適用期間、および前期から合計額が急激に変動した仕入先を含める必要があります。
実際に人々が行動を起こすのは、この2つ目の出力です。40社の仕入先が並ぶ表はざっと眺めるだけで終わってしまいがちですが、6件の請求書リストであれば、具体的な意思決定を促すことができます。
両方をエクスポートし、誰かが特定の行に疑問を持ったときに数値を追跡できるよう、分析データにソースファイルを添付した状態にしておきます。
手作業ではなく、ご自身のエクスポートデータからこれを作成したいですか? Powerdrill Bloom をお試しください。
作成したレポートの読み方
完成した買掛金エイジングレポートは、以下の順序で3段階に分けて読みます。
最初に「90日超」の列を見ます。 ここにあるものは、紛争、エラー、または関係性の問題のいずれかです。これらは自然に解決することはなく、早期に対処するほどコストを抑えられます。
次に「集中度」を見ます。 1つの仕入先が残高の40%を占めている場合、支払いのタイミングは資金繰りの問題ではなく、サプライヤーとの関係性の問題になります。
最後に「未期日」の列を見ます。 ここは、あなたがまだコントロールできる部分です。割引適用期間もここに該当しますし、今週の資金繰りが厳しい場合に何を優先して支払うかの選択もここで行います。
レポートと並行して計算する価値のある数値が1つあります。それは、買掛金総額に占める「期限超過」の割合です。これを月次で追跡すると、他のどの指標よりも早く変化の兆候を捉えることができます。
資金繰りが厳しいときには、もう1つの数値も役立ちます。現在の支払いサイクル内に割引適用期間が終了する請求書を合算し、その割引がどれほどの価値を持つかを把握します。この数値により、抽象的なタイミングの問題が、見過ごされようとしている具体的な金額へと変わります。
どちらの数値も、表と同じページに記載されるべきです。誰かが行動を起こす前に追加の計算が必要になるようなレポートは、結局放置されがちになります。
支払条件に合わせた区分の選択
標準的な30日ごとの区分は、30日払い(net-30)の条件から引き継がれたものです。サプライヤーの支払条件が異なる場合、デフォルトの区分では本当に見るべき情報が隠れてしまいます。
ほとんどの請求書が15日払い(net-15)であるビジネスを考えてみましょう。30日ごとの区分を使用すると、14日遅れている請求書と、期日の2日前である請求書が同じ列に分類されてしまいます。レポートとしては機能していても、実質的には何も教えてくれません。
解決策は、最初の境界線を最も一般的な支払条件に合わせ、その後の区分を広く取ることです。現在に近いほど詳細な情報が重要になります。90日を超えたものは、正確に何日経過しているかに関わらず、すべて問題であることに変わりありません。
| 一般的な支払条件 | 推奨される区分 |
|---|---|
| Net 15 | 未期日、1–15、16–30、31–60、60+ |
| Net 30 | 未期日、1–30、31–60、61–90、90+ |
| Net 45 or 60 | 未期日、1–30、31–60、61–90、90+ |
| 複数の支払条件が混在 | 支払期日を基準とし、30日ごとの区分を維持 |
この最後の行が重要です。サプライヤーによって支払条件が異なる場合、支払期日を基準に経過期間を計算することで、すべてが自動的に標準化されます。当初の条件が15日払いであれ60日払いであれ、請求書が遅延しているかどうかが一目でわかります。
2つ目の工夫は、季節的なサプライヤーを抱えるチームに役立ちます。未期日ではあるものの、7日以内に期日を迎える請求書の列を追加するのです。これにより、レポートは単なる記録から、直近のタスクリストへと変わります。
週次の支払い業務での活用
このレポートが真価を発揮するのは、単に状況を記録するだけでなく、意思決定を促すときです。
実用的な週次のルーティンは20分ほどで完了します。最新のエクスポートデータをもとにレポートを再生成します。表ではなく、まず例外リストを読みます。そのリストから支払い対象を決定し、その後、例外リストから漏れたものがないか表を確認します。
支払い業務自体は、3つの質問に沿って進めます。次の支払いまでに割引期限が切れる請求書はどれか? すでに遅延しており、コストが発生しているものはどれか? そして、説明に窮するほどの集中度に達しつつある仕入先はどこか?
意思決定の内容は、次の担当者が見つけられる場所に記録しておきます。理由が書き残された支払い見送りは意思決定ですが、メモのない支払い見送りは、いずれ発覚するのを待つだけのミスにすぎません。
1つの習慣を身につけるだけで、月末の予期せぬ事態のほとんどを防ぐことができます。何よりも先に、今週の合計額と先週の合計額を比較するのです。説明のつかない急激な増加がある場合、通常はビジネス自体の変化ではなく、エクスポートデータに問題があります。
売掛金エイジングレポートとの違い
これら2つのレポートは見た目がほぼ同じですが、正反対の疑問に答えるものです。混同されることが非常に多いため、ここで明確にしておきます。
買掛金エイジングレポートは、あなたがサプライヤーに対して支払うべき資金を対象とします。一方、売掛金エイジングレポートは、顧客があなたに対して支払うべき資金を対象とします。区分や形状は同じですが、資金の流れる方向と、レポートを読む対象者がまったく異なります。
レポートをきっかけに起こすアクションも異なります。「90日超」の区分にある売掛金は、回収の交渉を開始させます。一方、「90日超」の区分にある買掛金は、社内での確認(なぜこれが支払われていないのか、紛争中なのか、それとも単に見落とされたのか)を開始させます。
| 買掛金エイジング | 売掛金エイジング | |
|---|---|---|
| 資金の所有者 | 自社の資金(社外への支払い義務あり) | 自社の資金(社内への入金待ち) |
| 担当部署 | 買掛金(AP)チーム | 回収または与信管理チーム |
| 「90日超」区分の意味 | 紛争または支払いの見落とし | 回収不能リスク |
| 最適化の目標 | 期日通りの支払い、割引の獲得 | より早い回収 |
どちらのレポートも、同じ基礎となる元帳管理の規律に依存しています。取引記録が乱れていると、両方のレポートが同じように誤ったものになります。これに関する基礎知識は、スプレッドシートでの取引照合方法の解説でカバーしています。
よくある間違い
支払済みの請求書を含めてしまうこと。最も一般的なエラーであり、すべての区分が一度に過大表示されます。何よりも先に、支払ステータスでフィルターをかけてください。
誤った日付を基準に経過期間を計算すること。期間ごとに支払期日基準と請求書日基準のロジックを混在させると、個々のレポートが内部的に正しくても、推移が意味をなさなくなります。
仕入先名が分割されたままにすること。1つのサプライヤーに対して3つの表記があると集中度が隠れてしまい、レポートが存在する本来の目的が失われます。
クレジットメモを無視すること。マイナスの金額もレポートに含めるべきであり、これらを除外すると未払額が過大に表示されます。
一度しか作成しないこと。四半期に一度作成されるレポートは、すでに起こったことを伝えるだけです。価値が生まれるのは、行動を起こせる頻度(ほとんどのチームでは週次、資金繰りが厳しいときは日次)で作成されるときです。
一部支払いを忘れること。半額が支払済みの請求書については、当初の金額ではなく、残りの残高を表示する必要があります。
レポートを財務部門だけのものとして扱うこと。調達部門は特定の請求書が紛争中である理由を知っていることが多く、業務部門はどのサプライヤーがまもなく重要になるかを把握していることがよくあります。1人で完璧に仕上げたレポートよりも、3人で共有されたレポートの方が価値があります。
推移を示さずに合計額だけを報告すること。400,000ドルの買掛金残高それ自体には何の意味もありません。3ヶ月連続で増加した後の同じ数値には非常に具体的な意味があり、それは時系列データでのみ示されます。
クイックリファレンス
| 疑問 | 確認すべき場所 |
|---|---|
| 何が遅延しそうか? | 「未期日」列(支払期日順にソート) |
| すでに問題になっているものは何か? | 「61–90日」および「90日超」列 |
| リスクはどこに集中しているか? | 仕入先ごとの合計(降順にソート) |
| 早期支払い割引を逃していないか? | 「未期日」列と割引条件の対比 |
| 状況は改善しているか、悪化しているか? | 期限超過の割合(月次で追跡) |
| レポートは一致しているか? | 各区分の合計と元帳残高の対比 |
これらの数値が反映される、より広範な資金繰りの全体像については、キャッシュフローレポートの作成方法に関するガイドがあります。また、出力を経営陣向けに提示する必要がある場合は、スプレッドシートから取締役会向けの財務サマリーを生成する方法でその手順を解説しています。
よくある質問
買掛金エイジングレポートとは何ですか?
未払いのサプライヤー請求書を、通常30日ごとの区分で未決済期間の長さに応じてグループ化した表です。行は仕入先、列は経過期間を表します。これにより、支払うべき金額と、それぞれの緊急度が示されます。
エイジングの区分はどのように計算しますか?
基準日を選択し、その基準日と各請求書の支払期日との間の日数を測定します。その結果を、未期日、1–30、31–60、61–90、90日以上などの区分に分類します。一貫して適用される限り、支払期日の代わりに請求書日を使用することも有効です。
なぜ買掛金エイジングレポートが重要なのですか?
支払いの遅れには利息や手数料が伴うことが多く、早期支払いには割引が適用されることがあります。連邦政府の Prompt Payment 規則は、政府機関に対してその両方を明示しています。このレポートは、まだ選択の余地があるうちに、それぞれの結果がどこで発生しようとしているかを示してくれます。
AP(買掛金)エイジングとAR(売掛金)エイジングの違いは何ですか?
買掛金(AP)エイジングはサプライヤーに支払うべき資金を追跡します。売掛金(AR)エイジングは顧客があなたに支払うべき資金を追跡します。表の形状は同じですが、読む対象者と起こすべきアクションが異なります。
レポートはどのくらいの頻度で作成すべきですか?
支払い業務は通常週次で行われるため、ほとんどのチームにとっては週次が適しています。資金繰りが厳しいときは、日次の方が役立ちます。月次では、意思決定を変更するには一般的に遅すぎます。
情報源: 財務省財政サービス局(Bureau of the Fiscal Service, US Department of the Treasury)、「Prompt Payment」、fiscal.treasury.gov。利率は2026年7月1日〜12月31日の公表値。