貸借対照表の分析方法:ステップ・バイ・ステップ
貸借対照表を分析するには、まず資産が負債と純資産の合計に等しいことを確認します。次に、運転資本と流動比率で流動性をチェックし、負債比率でレバレッジを確認します。少なくとも2期分を比較し、結論を出す前に注記を読みましょう。
このガイドでは、計算式、具体的な事例、初心者が陥りやすいミスを交えながら、各ステップを詳しく解説します。また、数年分や複数社の比較が必要な場合に、AIを使って貸借対照表を分析する方法も紹介します。
貸借対照表が教えてくれること
貸借対照表は、損益計算書、キャッシュフロー計算書と並ぶ主要な3つの財務諸表の一つです。OpenAIなどの企業も準拠する米国証券取引委員会(SEC)は、「財務諸表初心者ガイド」の中でその役割を説明しています。
SECによると、「貸借対照表は、企業の資産、負債、株主資本に関する詳細な情報を提供するもの」です。これらの数値は「報告期間の終了時点」の状態で示されます。また、同ガイドでは「期間中の勘定科目の流入・流出を示すものではない」という制限についても言及しています。
つまり、貸借対照表はある一時点の「スナップショット」です。以下の3つの問いに答えてくれます。
- 会社は何を所有しているか? これらは資産であり、現金、在庫、設備などが含まれます。
- 会社は何を負っているか? これらは負債であり、借入金、仕入先への未払金、税金などが含まれます。
- 所有者には何が残るか? それが株主資本(純資産)です。
SECはこの関係を一つの式にまとめています。「資産 = 負債 + 株主資本」。企業の資産は、負債と株主資本の合計と「等しく、つまり『バランス』していなければなりません」。
分析によって、そのスナップショットを答えに変えることができます。その会社は今年、支払いを済ませることができるか? どの程度負債に依存しているか? その財務状態は強化されているか、それとも弱体化しているか?
始める前に:必要なもの
分析を始める前に、以下のものを揃えましょう。
- 少なくとも2期分の貸借対照表。 2年分の年度末決算書など、各年で同じ日付のものを使用します。1期分だけでは得られる情報は限られます。
- 財務諸表の注記。 数値がどのように測定されたかが説明されています。
- 損益計算書。 一部の指標では、貸借対照表と損益計算書の両方の数値を使用します。
- スプレッドシート。 下記の比率計算には、ExcelやGoogle Sheetsで十分です。
- 業界のベンチマーク。 SECは「望ましい比率は業界によって異なる」と注意を促しています。
米国の公開企業の場合、これらはすべてForm 10-Kと呼ばれる年次報告書で見つけることができます。非公開企業や自社のビジネスの場合は、会計システムからエクスポートしてください。
3つのセクションを読む
計算を始める前に、まずは計算書を上から下まで読み通しましょう。
資産。 SECは「資産は通常、現金化される速さに基づいて記載される」と述べています。最初に流動資産がきます。SECはこれを「企業が1年以内に現金化すると見込んでいるもの」と定義しています。その後に、不動産や設備などの固定資産が続きます。
負債。 SECは「負債は通常、支払期限に基づいて記載される」と述べています。流動負債は「企業が1年以内に支払うと見込んでいる義務」です。固定負債は「1年以上先に期限がくる義務」です。
株主資本。 SECはこれを「所有者が会社の株式に投資した金額に、設立以来の会社の利益または損失を加減したもの」と説明しています。
読みながら、各セクションで金額の大きい上位5項目をメモしておきましょう。大きな項目は、わずかな変化でもすべての比率を動かすため、最も注意を払う必要があります。
次に合計を確認します。資産合計は、負債合計と純資産の和と一致しなければなりません。一致しない場合は、ドラフト版を読んでいるか、数値を書き間違えています。
流動性のチェック:支払能力はあるか?
流動性とは、短期的な義務を果たす能力のことです。主に2つの指標が使われます。
運転資本。 SECはこれを、流動資産から「流動負債を支払った後に残る資金」と定義しています。計算式は以下の通りです。
運転資本 = 流動資産 - 流動負債
運転資本がプラスであれば、流動資産で1年以内に期限がくる支払いをカバーできていることを意味します。マイナスの運転資本は警告サインですが、ビジネスモデルによってはその状態で運営されている場合もあります。
流動比率。 これは流動資産を流動負債で割ったものです。比率が1を超えていれば、流動資産が流動負債を上回っていることを示します。多くの分析者は1を大幅に下回る比率に注目しますが、適切な水準は業界によって異なります。
流動資産の内訳を見る。 すべての流動資産が同じ速さで現金に変わるわけではありません。現金は即座に使えます。売掛金は顧客の支払いに依存します。在庫は販売に依存します。流動比率が健全でも、その大部分が動きの遅い在庫で占められている場合、資金不足に陥る可能性があります。
簡単なチェック方法として、現金のみを流動負債と比較してみてください。現金がわずかな割合しかカバーしていない場合、その会社は売掛金の回収や在庫の適時販売に依存していることになります。
レバレッジのチェック:どの程度負債に依存しているか?
レバレッジは、会社がどのように資金調達をしているかを示します。SECは主要な計算式を提示しています。
負債比率(Debt-to-Equity Ratio) = 負債合計 / 株主資本
SECは、結果が2対1である場合の意味を説明しています。その会社は「株主が投資した1ドルに対して、2ドルの負債を抱えている」ことになります。
高い比率が常に悪いわけではありません。公益事業や銀行などは、構造的に多くの負債を抱えることがよくあります。しかし、収益が横ばいの中で数年間にわたって比率が上昇している場合は、成長よりも速いペースで借入を行っていることを意味します。
また、負債の内訳も確認してください。1年以内に借り換えが必要な短期借入金は、固定金利の長期負債よりもリスクが高くなります。注記には通常、各借入金、金利、および支払期限が記載されています。
2期以上の期間を比較する
1枚の貸借対照表は写真ですが、2枚以上あればストーリーになります。
スプレッドシートで各期間を横に並べます。次に、金額の増減とパーセントでの増減の2つの列を追加します。まず、変化の大きいものから読み解きましょう。
進めながら、以下の問いを立ててみてください。
- 売掛金の伸びは売上の伸びより速いか? 顧客の支払いが遅くなっている可能性があります。
- 在庫が積み上がっていないか? 製品が計画通りに売れていない可能性があります。
- 負債が増える一方で現金が減っていないか? 営業資金を賄うために借入を行っている可能性があります。
- 純資産が減っていないか? 損失や多額の配当が、所有者の持ち分を削っている可能性があります。
次に、諸表全体を見渡します。SECは、財務諸表は「すべて関連している」と注意を促しています。資産や負債の変化は、損益計算書の収益や費用にも現れます。
効率性のチェックを一つ追加しましょう。 SECは棚卸資産回転率について説明しています。これは「損益計算書の売上原価と、その期間の平均在庫残高を比較するもの」です。平均在庫を出すには、期首残高と期末残高を足して2で割ります。回転率の低下は、在庫が売れるまでの滞留期間が長くなっていることを意味します。
公開企業の場合は、1〜2社の競合他社とも比較してください。単独では弱く見える比率も、業界では一般的である場合があります。
注記とMD&Aを読む
貸借対照表の数値は、経営陣による選択に左右されます。注記はその選択を説明するものです。
SECはこの点について、「脚注を読むことは非常に重要である」と率直に述べています。「財務諸表の脚注には情報が詰まっている」とし、会計方針、税金、年金、ストックオプションなどが網羅されています。
また、SECは経営者による分析(MD&A)を読むことも勧めています。MD&Aは「経営陣が投資家に対し、企業の財務実績や状態に関する見解を提供する機会」であるとしています。このセクションを読むことで、なぜ数値が変化したのかを理解できることがあります。
特定の項目が急激に動いたときは、注記でその項目を検索してください。負債の急増は買収のための新規借入かもしれません。在庫の減少は評価損かもしれません。注記は数値を「理由」へと変えてくれます。
AIで貸借対照表を分析する方法
上記のステップは、1社2年分であれば簡単です。しかし、5年分、複数の法人、あるいは大量のPDF年次報告書を扱うとなると、作業は遅くなります。AIツールを使えば、諸表を読み取り、比率を計算し、変化を特定することができます。
ここでは、Powerdrill Bloomを使用した3つのステップによる方法を紹介します。
ステップ1:貸借対照表をアップロードする
比較したい貸借対照表をアップロードします。会計システムからエクスポートしたExcelファイルでも、PDFの年次報告書でも構いません。
このAI Financial Analysis Toolは、「会計システムからエクスポートしたP&L、貸借対照表、キャッシュフロー」を要求します。公開企業の場合、SEC Filing Searchページで「SEC提出書類、収益、貸借対照表、損益計算書、キャッシュフロー、配当、インサイダー取引」をカバーできます。
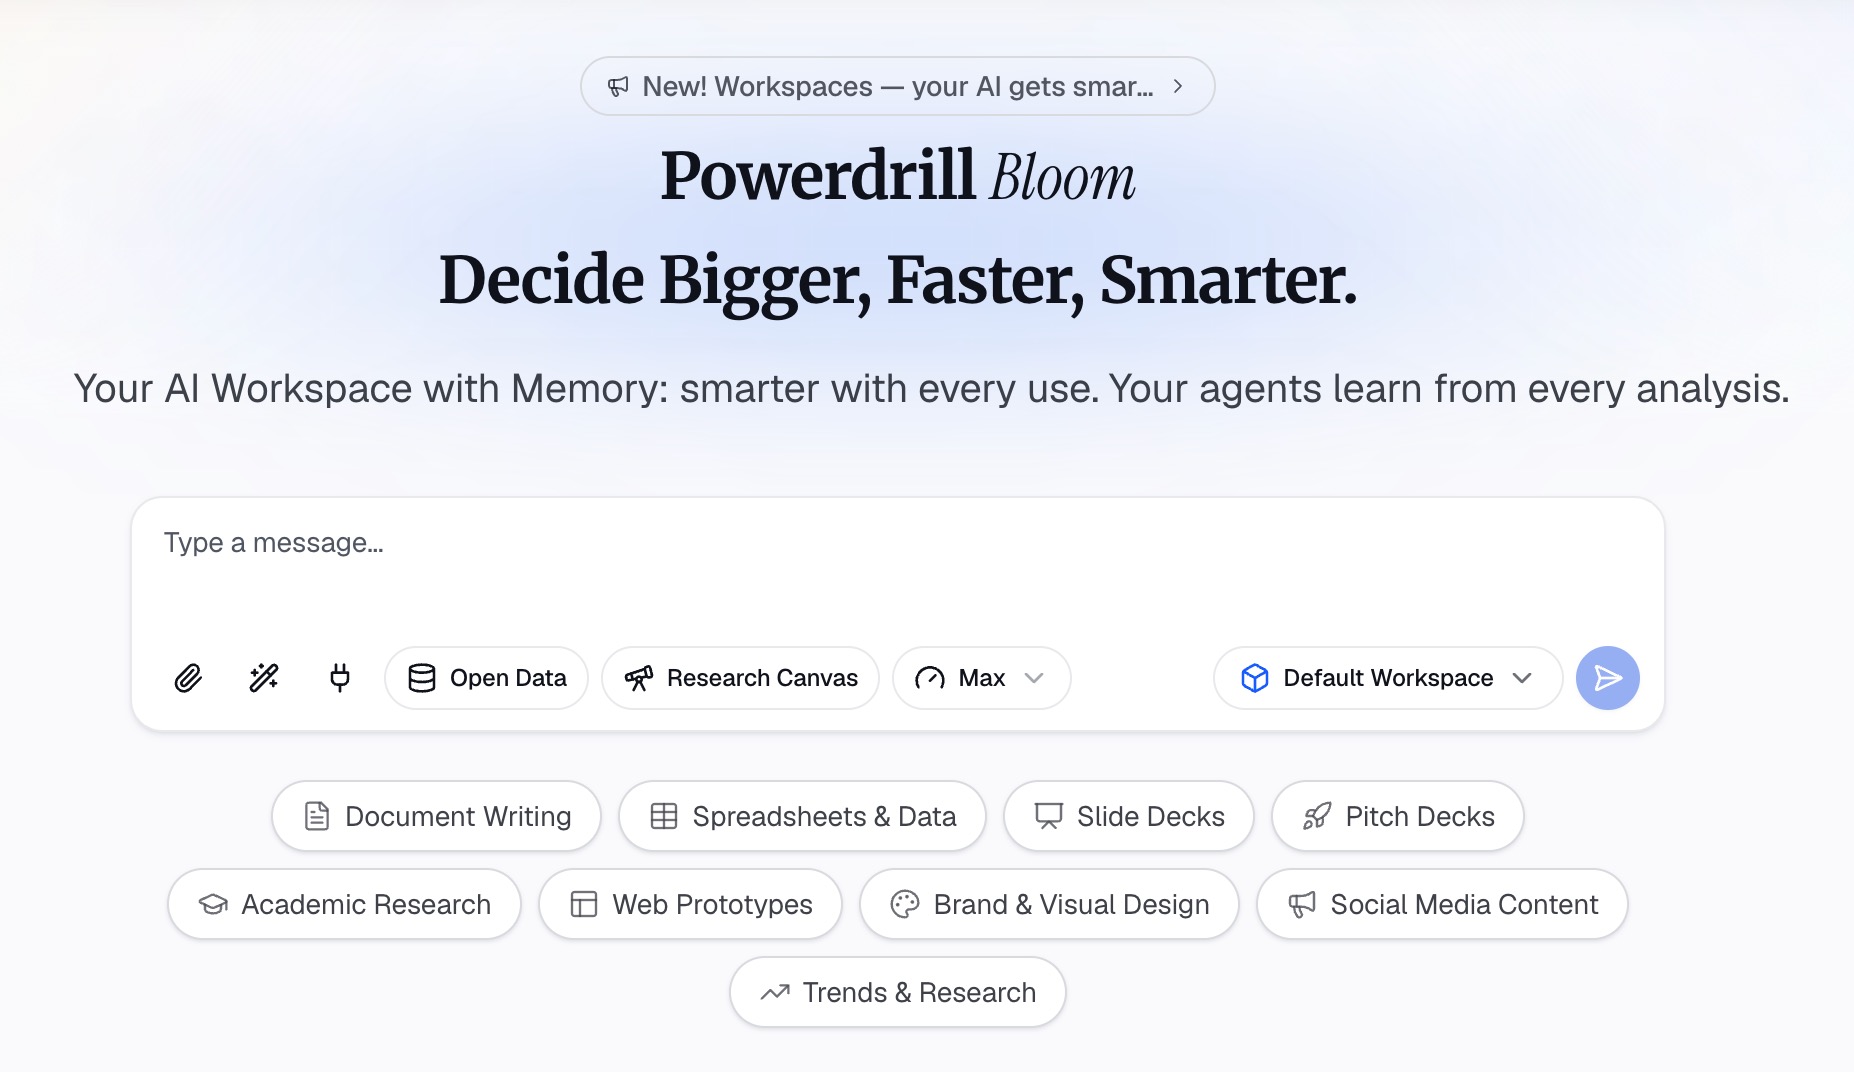
ステップ2:自然言語で比率を依頼する
実行したい分析内容を説明します。例えば、「各年の運転資本、流動比率、負債比率を計算してください。前年からの変化を示し、異常な点があれば指摘してください」といった具合です。
財務分析ページには、「業界ベンチマークを交えた収益性、流動性、レバレッジ、効率性の比率」がリストアップされています。また、「QoQ(前四半期比)およびYoY(前年同期比)の変化を伴う財務データの複数期間トレンドライン」も提供されています。
「なぜ流動比率が下がったのか?」や「どの負債が最も増えたか?」といった追加の質問をすることも可能です。
ステップ3:数値を確認し、分析結果をエクスポートする
各比率を元の計算書と照らし合わせて確認します。2つほど数値をピックアップし、手計算で裏付けをとってください。合計値や純資産の項目は、そこに誤りがあるとすべての比率に影響するため、確認に適しています。ホームページには「すべての数値には、その根拠となるページ、行、数値が付随している」と記載されており、一つひとつ追跡することができます。
このツールは、原因の示唆を伴う「乖離項目の異常フラグレポート」も作成します。これらの原因は、結論としてではなく、注記を確認するためのヒントとして扱ってください。
最後にエクスポートします。財務分析ページでは「ブランド化されたPDF」を作成できます。取締役会向けの資料であれば、AI Financial Report Generatorが「KPI、セグメント別ビュー、検討事項を含む四半期取締役会用財務デッキ」を構築します。
具体的な事例
架空の企業、Harbor Lane Supplyの短い例を見てみましょう。以下の数値はすべて架空のもので、単位は1,000ドルです。
| 項目 | 1年目 | 2年目 | 変化 |
|---|---|---|---|
| 現金 | 420 | 260 | -38% |
| 売掛金 | 610 | 790 | +30% |
| 在庫 | 540 | 720 | +33% |
| 流動資産合計 | 1,570 | 1,770 | +13% |
| 流動負債合計 | 980 | 1,310 | +34% |
| 負債合計 | 1,900 | 2,450 | +29% |
| 株主資本 | 1,250 | 1,230 | -2% |
では、ステップを適用してみましょう。以下の比率は表の四捨五入された数値を使用しています。
流動性。 運転資本は590から460に減少しました。流動比率は約1.6から約1.35に低下しました。どちらも依然として短期的な支払いをカバーしていますが、余裕(クッション)は縮小しています。
流動資産の内訳。 現金が38%減少した一方で、売掛金と在庫はそれぞれ約3分の1増加しました。この会社の短期的な財務力は、以前よりも顧客の支払いや在庫の販売に依存するようになっています。
レバレッジ。 負債比率は約1.5から約2.0に上昇しました。現在、この会社は純資産1ドルに対して約2ドルの負債を抱えています。
ストーリー。 売上は伸びているかもしれませんが、会社はその成長を仕入先からの信用や借入で賄っています。次の疑問は注記と損益計算書に向かいます。売上は売掛金と同じ速さで伸びたか? 支払いが遅れている顧客はいないか?
貸借対照表分析でよくある間違い
1期分だけで判断する。 単一の貸借対照表ではトレンドが見えません。必ず少なくとも2つの日付を比較してください。
業界を無視する。 SECは「望ましい比率は業界によって異なる」と述べています。比率を判断する前に、同業他社と比較してください。
すべての流動資産を現金と同じように扱う。 在庫や売掛金が現金に変わるには時間がかかります。合計のうち、どれだけが現金であるかを確認してください。
注記を飛ばす。 負債の条件、リース、会計方針の変更などは注記に記載されています。これらが大きな変動の理由を説明していることがよくあります。
他の財務諸表を忘れる。 貸借対照表は「状態」を示すものであり、「業績」を示すものではありません。損益計算書やキャッシュフロー計算書と組み合わせて見てください。当社のAIによる財務データ分析ガイドでは、より広い視点について解説しています。
PDFの数値を手入力する。 入力ミスはよくあることで、合計値の1桁の間違いが、それを使用するすべての比率を台無しにします。財務諸表がPDFの場合は、手入力せずにPDFの財務諸表をチャートにする方法を参照してください。
自社の財務諸表で比率を計算してみたいですか? 2年分の貸借対照表を用意してPowerdrill Bloomを試してみてください。流動性やレバレッジの比率、そして前年比の変化をAIに依頼できます。
よくある質問
貸借対照表はどうやって分析しますか?
資産が負債と純資産の合計と一致しているか確認します。次に、運転資本、流動比率、負債比率を計算します。少なくとも2期分を比較し、大きな変化を探し、なぜ数値が動いたのかを理解するために注記を読みます。
最も重要な貸借対照表の比率は何ですか?
初心者の方は、まず3つから始めましょう。運転資本と流動比率は流動性を示します。負債比率はレバレッジを示します。SECは、負債比率が2対1であれば、株主の投資1ドルに対して2ドルの負債があることを意味すると説明しています。
良い流動比率とはどのくらいですか?
流動比率が1を超えていれば、流動資産が流動負債を上回っていることを意味します。SECが指摘するように、望ましい比率は業界によって異なるため、適切な水準は業界に依存します。同業他社や、その会社の過去の数値と比較してください。
貸借対照表と損益計算書の違いは何ですか?
貸借対照表はある一時点における企業の所有物と負債を示します。損益計算書はある期間における収益、費用、利益を示します。SECは、貸借対照表はその期間中の勘定科目の流入・流出を示すものではないと述べています。
AIは貸借対照表を分析できますか?
はい。AIツールはExcelやPDFから貸借対照表を読み取り、流動性やレバレッジの比率を計算し、期間間の大きな変化を特定できます。Powerdrill Bloomは、各数値をソースの行やページにリンクさせます。結論を出す前に、必ずいくつかの数値をご自身で確認し、注記を読んでください。
出典: 米国証券取引委員会、財務諸表初心者ガイド。2026年10月27日参照。