Come analizzare uno stato patrimoniale: passo dopo passo
Per analizzare un bilancio, conferma innanzitutto che le attività siano uguali alle passività più il patrimonio netto. Quindi verifica la liquidità con il capitale circolante e l'indice di liquidità corrente, e controlla la leva finanziaria con il rapporto debito/patrimonio netto. Confronta almeno due periodi e leggi le note prima di trarre una conclusione.
Questa guida illustra ogni passaggio con le formule, un esempio pratico e gli errori che traggono in inganno i principianti. Mostra anche come analizzare un bilancio con l'AI quando si hanno diversi anni o diverse società da confrontare.
Cosa ti dice un bilancio
Il bilancio è uno dei tre rendiconti finanziari fondamentali, insieme al conto economico e al rendiconto finanziario. La US Securities and Exchange Commission (SEC) lo spiega nella sua Guida per principianti ai rendiconti finanziari.
La SEC afferma che "Un bilancio fornisce informazioni dettagliate sulle attività, le passività e il patrimonio netto di una società". Mostra tali cifre "alla fine del periodo di riferimento". La guida rileva anche un limite: "Non mostra i flussi in entrata e in uscita dai conti durante il periodo".
Questo rende il bilancio un'istantanea. Risponde a tre domande:
- Cosa possiede l'azienda? Queste sono le sue attività, come contanti, scorte e attrezzature.
- Cosa deve l'azienda? Queste sono le sue passività, come prestiti, fatture dei fornitori e tasse.
- Cosa resta ai proprietari? Questo è il patrimonio netto.
La SEC riassume il legame in una formula: "ATTIVITÀ = PASSIVITÀ + PATRIMONIO NETTO". Le attività di una società "devono essere uguali, o 'bilanciare', la somma delle sue passività e del patrimonio netto".
L'analisi trasforma quell'istantanea in risposte. L'azienda può pagare i suoi debiti quest'anno? Quanto dipende dal debito? La sua posizione si sta rafforzando o indebolendo?
Prima di iniziare: cosa ti serve
Raccogli questi elementi prima di cominciare:
- Almeno due bilanci. Usa la stessa data per ogni anno, come due rendiconti di fine anno. Un solo periodo dice poco.
- Le note ai rendiconti finanziari. Spiegano come sono stati misurati i numeri.
- Il conto economico. Alcuni indici combinano dati del bilancio e del conto economico.
- Un foglio di calcolo. Excel o Google Sheets sono sufficienti per gli indici riportati di seguito.
- Un punto di riferimento del settore. La SEC avverte che "gli indici desiderabili variano a seconda del settore".
Per una società pubblica statunitense, troverai tutto questo nel suo rapporto annuale, noto come Form 10-K. Per una società privata o per la tua attività, esportali dal tuo sistema contabile.
Leggi le tre sezioni
Inizia leggendo il rendiconto dall'alto verso il basso prima di calcolare qualsiasi cosa.
Attività. La SEC afferma che "Le attività sono generalmente elencate in base alla rapidità con cui verranno convertite in contanti". Le attività correnti vengono prima. La SEC le definisce come "cose che un'azienda prevede di convertire in contanti entro un anno". Seguono le attività non correnti, come immobili e attrezzature.
Passività. La SEC afferma che "Le passività sono generalmente elencate in base alle loro date di scadenza". Le passività correnti sono "obbligazioni che un'azienda prevede di estinguere entro l'anno". Le passività a lungo termine "sono obbligazioni dovute a più di un anno di distanza".
Patrimonio netto. La SEC lo descrive come "l'importo investito dai proprietari nelle azioni della società più o meno gli utili o le perdite della società sin dall'inizio".
Mentre leggi, annota le cinque voci più grandi in ogni sezione. Le voci consistenti meritano la massima attenzione, perché piccoli cambiamenti in esse spostano ogni indice.
Quindi controlla i totali. Le attività totali dovrebbero essere uguali alle passività totali più il patrimonio netto. In caso contrario, stai leggendo una bozza o hai copiato male una cifra.
Controlla la liquidità: l'azienda può pagare i suoi debiti?
La liquidità è la capacità di coprire le obbligazioni a breve termine. Due misure svolgono la maggior parte del lavoro.
Capitale circolante. La SEC lo definisce come "il denaro rimanente se un'azienda pagasse le sue passività correnti" attingendo dalle sue attività correnti. La formula è:
Capitale Circolante = Attività Correnti – Passività Correnti
Un capitale circolante positivo significa che le attività correnti coprono i debiti in scadenza entro un anno. Un capitale circolante negativo è un segnale di allarme, sebbene alcuni modelli di business operino in questo modo.
Indice di liquidità corrente. Questo divide le attività correnti per le passività correnti. Un rapporto superiore a 1 significa che le attività correnti superano le passività correnti. Molti analisti prestano attenzione a un rapporto ben al di sotto di 1, ma il livello corretto dipende dal settore.
Guarda all'interno delle attività correnti. Non tutte le attività correnti si trasformano in contanti alla stessa velocità. Il contante è immediato. I crediti dipendono dai pagamenti dei clienti. Le scorte dipendono dalle vendite. Un'azienda con un sano indice di liquidità corrente basato principalmente su scorte a lenta rotazione potrebbe comunque trovarsi a corto di liquidità.
Un semplice controllo aiuta. Confronta il solo contante con le passività correnti. Se il contante copre solo una piccola quota, l'azienda dipende dalla riscossione dei crediti e dalla vendita puntuale delle scorte.
Controlla la leva finanziaria: quanto dipende dal debito?
La leva finanziaria mostra come viene finanziata un'azienda. La SEC fornisce la formula principale:
Rapporto Debito/Patrimonio Netto = Passività Totali / Patrimonio Netto
La SEC spiega cosa significa un risultato di 2 a 1. La società "ha due dollari di debito per ogni dollaro investito dagli azionisti nella società".
Un rapporto elevato non è sempre negativo. Le utility e le banche spesso portano più debito per struttura. Ma un rapporto in crescita su diversi anni, con utili stabili, significa che l'azienda si sta indebitando più velocemente di quanto stia crescendo.
Controlla anche il mix di debito. L'indebitamento a breve termine che deve essere rifinanziato entro un anno comporta più rischi del debito a lungo termine a tasso fisso. Le note solitamente elencano ogni prestito, il suo tasso e la sua data di scadenza.
Confronta due o più periodi
Un bilancio è una foto. Due o più creano una storia.
Metti ogni periodo fianco a fianco in un foglio di calcolo. Quindi aggiungi due colonne: la variazione in valuta e la variazione in percentuale. Leggi prima le variazioni più consistenti.
Poni queste domande mentre procedi:
- I crediti sono cresciuti più velocemente delle vendite? I clienti potrebbero pagare più lentamente.
- Le scorte si sono accumulate? I prodotti potrebbero non vendersi come previsto.
- Il contante è diminuito mentre il debito è aumentato? L'azienda potrebbe indebitarsi per finanziare le operazioni.
- Il patrimonio netto è diminuito? Perdite o dividendi consistenti potrebbero intaccare la quota dei proprietari.
Quindi guarda trasversalmente i rendiconti. La SEC ricorda ai lettori che i rendiconti "sono tutti correlati". Le variazioni nelle attività e nelle passività si riflettono anche nei ricavi e nelle spese del conto economico.
Aggiungi un controllo di efficienza. La SEC descrive l'indice di rotazione delle scorte. Esso "confronta il costo del venduto di un'azienda sul suo conto economico con il saldo medio delle scorte per il periodo". Per ottenere la giacenza media, somma i saldi di apertura e chiusura e dividi per due. Una rotazione in calo significa che la merce rimane ferma più a lungo prima di essere venduta.
Per una società pubblica, confrontala anche con uno o due concorrenti. Un indice che sembra debole da solo potrebbe essere normale per il settore.
Leggi le note e la MD&A
I numeri in bilancio dipendono dalle scelte fatte dal management. Le note spiegano tali scelte.
La SEC è diretta su questo: "È così importante leggere le note a piè di pagina". Afferma che "Le note a piè di pagina dei rendiconti finanziari sono piene di informazioni". Coprono politiche contabili, tasse, pensioni e stock option.
La SEC indirizza i lettori anche alla discussione del management. Afferma che la MD&A è "l'opportunità per il management di fornire agli investitori la propria visione della performance finanziaria e delle condizioni della società". Quella sezione può spiegare perché un numero è cambiato.
Quando una voce si sposta bruscamente, cercala nelle note. Un balzo del debito potrebbe essere un nuovo prestito per un'acquisizione. Un calo delle scorte potrebbe essere una svalutazione. Le note trasformano un numero in una motivazione.
Come analizzare un bilancio con l'AI
I passaggi precedenti sono semplici per un'azienda e due anni. Diventano lenti con cinque anni, diverse entità o una pila di rapporti annuali in PDF. Uno strumento AI può leggere i rendiconti, calcolare gli indici e segnalare le variazioni.
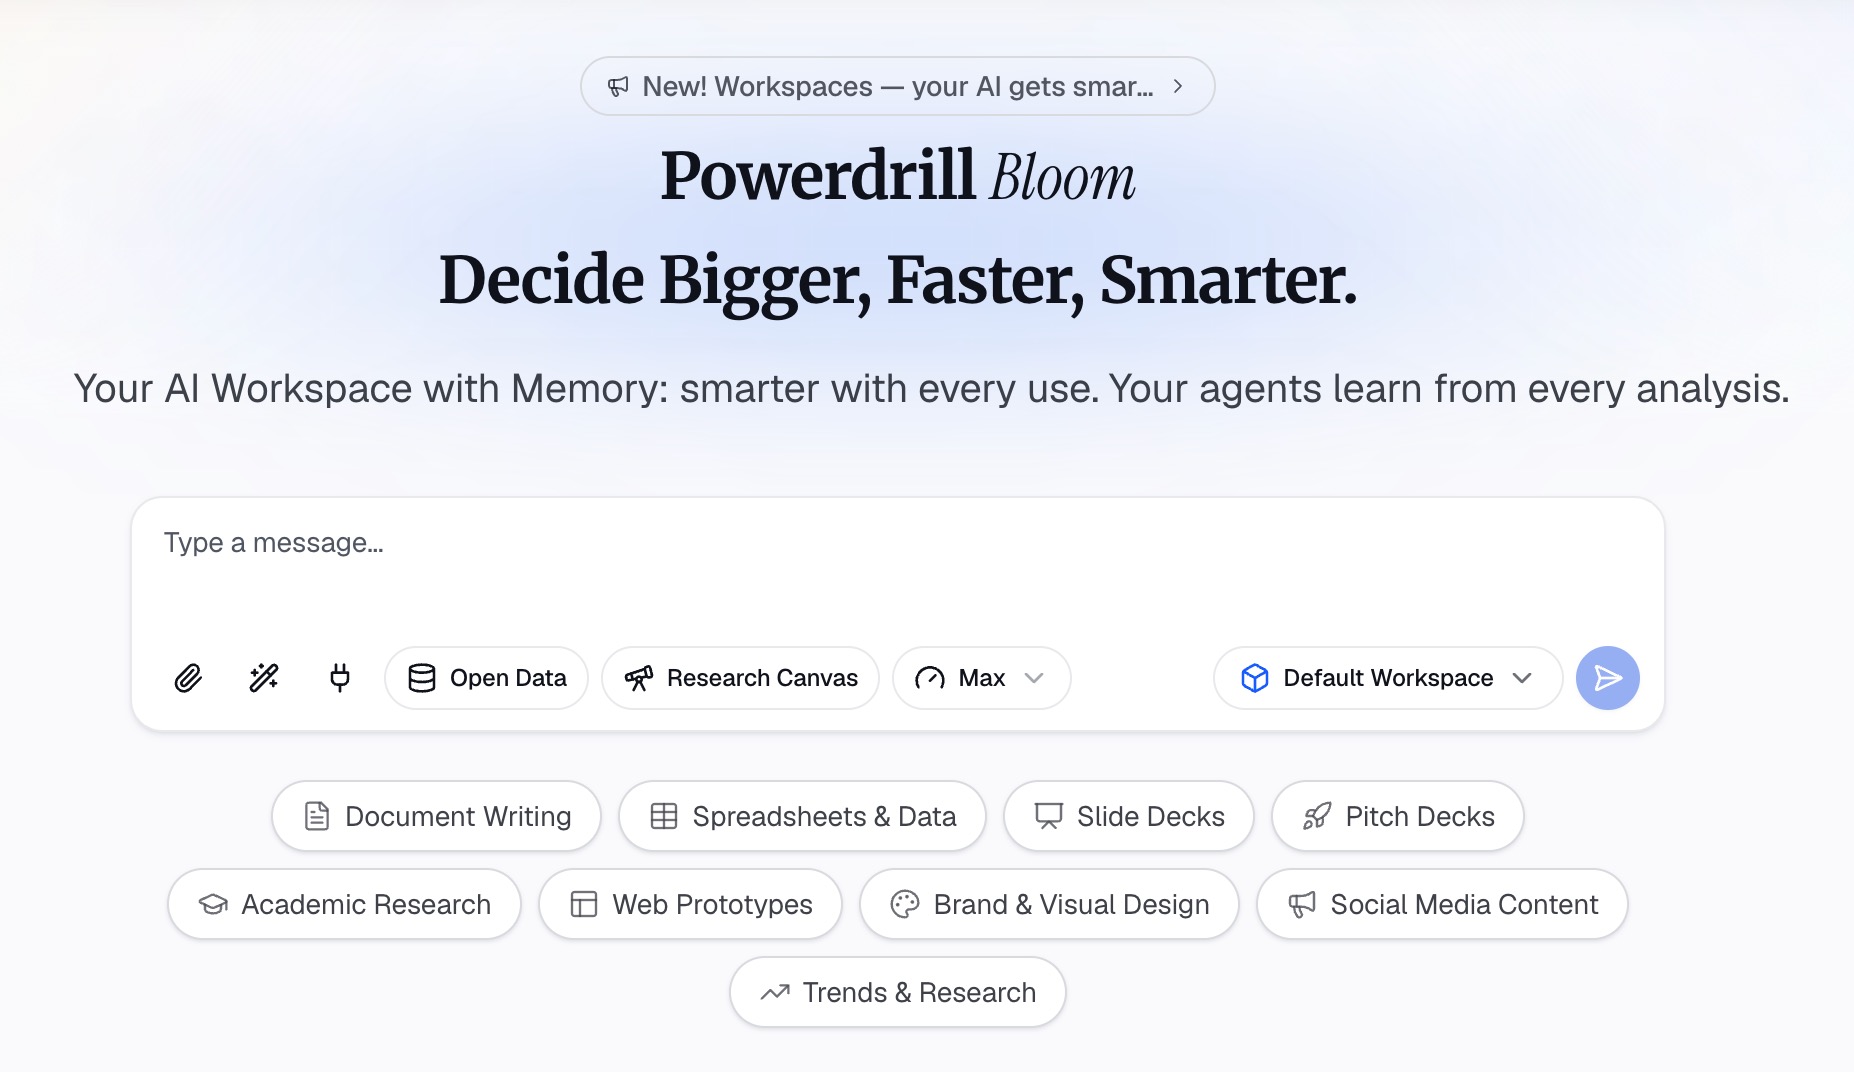
Ecco il metodo in tre passaggi, utilizzando Powerdrill Bloom.
Passaggio 1: Carica i tuoi bilanci
Carica i bilanci che desideri confrontare. Possono essere esportazioni Excel dal tuo sistema contabile o rapporti annuali in PDF.
L'AI Financial Analysis Tool richiede "esportazioni di P&L, bilancio e rendiconto finanziario dal tuo sistema contabile". Per una società pubblica, la pagina SEC Filing Search copre "depositi SEC, utili, bilanci, conti economici, flussi di cassa, dividendi e transazioni insider".
Passaggio 2: Chiedi gli indici in linguaggio naturale
Descrivi l'analisi che desideri. Ad esempio: "Calcola il capitale circolante, l'indice di liquidità corrente e il rapporto debito/patrimonio netto per ogni anno. Mostra la variazione rispetto all'anno scorso e segnala qualsiasi cosa insolita".
La pagina dell'analisi finanziaria elenca "Indici di redditività, liquidità, leva finanziaria ed efficienza con benchmark di settore". Offre anche "Linee di tendenza multi-periodo attraverso i dati finanziari con variazioni QoQ e YoY".
Puoi porre domande di approfondimento, come "Perché l'indice di liquidità corrente è sceso?" o "Quale passività è cresciuta di più?"
Passaggio 3: Controlla le cifre ed esporta l'analisi
Controlla ogni indice rispetto al rendiconto sorgente. Scegli due cifre e confermale manualmente. I totali e la voce del patrimonio netto sono buone scelte, perché gli errori lì spostano ogni indice. La homepage afferma che "Ogni numero rimanda alla pagina, alla riga e alla cifra che lo sottende", così puoi tracciare ognuno di essi.
Lo strumento produce anche un "Rapporto di segnalazione anomalie che elenca le voci divergenti con le cause suggerite". Considera quelle cause come spunti da verificare nelle note, non come conclusioni.
Quindi esporta. La pagina dell'analisi finanziaria offre un "PDF personalizzato". Per un pacchetto per il consiglio di amministrazione, l'AI Financial Report Generator crea un "Board financial deck trimestrale con KPI, vista per segmenti e richieste".
Un esempio pratico
Ecco un breve esempio per una società inventata, Harbor Lane Supply. Tutte le cifre seguenti sono inventate e in migliaia di dollari.
| Voce | Anno 1 | Anno 2 | Variazione |
|---|---|---|---|
| Contante | 420 | 260 | -38% |
| Crediti commerciali | 610 | 790 | +30% |
| Scorte | 540 | 720 | +33% |
| Attività correnti totali | 1.570 | 1.770 | +13% |
| Passività correnti totali | 980 | 1.310 | +34% |
| Passività totali | 1.900 | 2.450 | +29% |
| Patrimonio netto | 1.250 | 1.230 | -2% |
Ora applica i passaggi. Gli indici seguenti utilizzano le cifre arrotondate della tabella.
Liquidità. Il capitale circolante è sceso da 590 a 460. L'indice di liquidità corrente è sceso da circa 1,6 a circa 1,35. Entrambi coprono ancora i debiti a breve termine, ma il margine si è ridotto.
All'interno delle attività correnti. Il contante è sceso del 38% mentre i crediti e le scorte sono cresciuti ciascuno di circa un terzo. Una parte maggiore della forza a breve termine dell'azienda dipende ora dai pagamenti dei clienti e dalla vendita delle scorte.
Leva finanziaria. Il rapporto debito/patrimonio netto è salito da circa 1,5 a circa 2,0. La società ha ora circa due dollari di passività per ogni dollaro di patrimonio netto.
La storia. Le vendite potrebbero essere cresciute, ma l'azienda sta finanziando tale crescita con il credito dei fornitori e l'indebitamento. Le prossime domande riguardano le note e il conto economico. Le vendite sono cresciute velocemente quanto i crediti? Ci sono clienti in ritardo?
Errori comuni nell'analisi del bilancio
Leggere un solo periodo. Un singolo bilancio non può mostrare una tendenza. Confronta sempre almeno due date.
Ignorare il settore. La SEC afferma che "gli indici desiderabili variano a seconda del settore". Confrontali con i concorrenti prima di giudicare un indice.
Trattare tutte le attività correnti come contante. Le scorte e i crediti richiedono tempo per trasformarsi in contanti. Controlla quanto del totale è effettivamente contante.
Saltare le note. Termini del debito, leasing e cambiamenti contabili vivono nelle note. Spesso spiegano i movimenti più significativi.
Dimenticare gli altri rendiconti. Il bilancio mostra la posizione, non la performance. Abbinalo al conto economico e al rendiconto finanziario. La nostra guida su come analizzare i dati finanziari con l'AI copre il quadro generale.
Ridigitare i numeri dei PDF a mano. Gli errori di trascrizione sono comuni e una singola cifra errata in un totale rompe ogni indice che la utilizza. Se i tuoi rendiconti sono in PDF, scopri come trasformare i rendiconti finanziari PDF in grafici senza ridigitare.
Vuoi calcolare gli indici sui tuoi rendiconti? Prova Powerdrill Bloom con due anni di bilanci e richiedi gli indici di liquidità e leva finanziaria con le variazioni anno su anno.
Domande frequenti
Come si analizza un bilancio?
Controlla che le attività siano uguali alle passività più il patrimonio netto. Quindi calcola il capitale circolante, l'indice di liquidità corrente e il rapporto debito/patrimonio netto. Confronta almeno due periodi, cerca le variazioni più consistenti e leggi le note per capire perché i numeri si sono mossi.
Quali sono gli indici di bilancio più importanti?
Per i principianti, inizia con tre. Il capitale circolante e l'indice di liquidità corrente mostrano la liquidità. Il rapporto debito/patrimonio netto mostra la leva finanziaria. La SEC spiega che un rapporto debito/patrimonio netto di 2 a 1 significa due dollari di debito per ogni dollaro investito dagli azionisti.
Cos'è un buon indice di liquidità corrente?
Un indice di liquidità corrente superiore a 1 significa che le attività correnti superano le passività correnti. Il livello corretto dipende dal settore, poiché la SEC osserva che gli indici desiderabili variano a seconda del settore. Confrontalo con i concorrenti e con gli anni passati della società stessa.
Qual è la differenza tra un bilancio e un conto economico?
Un bilancio mostra ciò che un'azienda possiede e deve a una certa data. Un conto economico mostra ricavi, spese e profitti in un periodo di tempo. La SEC afferma che il bilancio non mostra i flussi in entrata e in uscita dai conti durante il periodo.
L'AI può analizzare un bilancio?
Sì. Gli strumenti AI possono leggere i bilanci da Excel o PDF, calcolare gli indici di liquidità e leva finanziaria e segnalare grandi variazioni tra i periodi. Powerdrill Bloom collega ogni cifra alla riga o alla pagina sorgente. Controlla sempre alcune cifre a mano e leggi le note prima di trarre conclusioni.
Fonti: US Securities and Exchange Commission, Beginners' Guide to Financial Statements. Dettagli consultati il 27 ottobre 2026.